Karoon Energy: выручка выросла на 16,8%, но долг за девять месяцев прибавил 0,1 млрд долларов
Karoon Energy раскрыла результаты за третий квартал 2026 года. Выручка квартала составила 191,6 млн долларов, что на 16,8% выше уровня третьего квартала 2025 года. Чистый долг на 30 сентября 2026 года – 269,2 млн долларов, или 1,54 EBITDA за последние 12 месяцев. При этом мультипликатор EV/EBITDA за последние 12 месяцев в 5,5 раза выше собственного трёхлетнего среднего значения 3,4, а по модели портала акция оценена с потенциалом +91% к справедливой стоимости. С учётом роста выручки, умеренной долговой нагрузки и дивидендной доходности 2,6% акция выглядит скорее привлекательной, но высокая относительно собственной истории оценка ограничивает этот вывод.
Главные тезисы
— Выручка третьего квартала прибавила 16,8% год к году, до 191,6 млн долларов
— Чистый долг вырос с 0,1 млрд долларов на конец 2025 года до 0,3 млрд на 30 сентября 2026 года
— Долговая нагрузка в 1,54 EBITDA за последние 12 месяцев остаётся умеренной
— Прибыль за последние 12 месяцев в 125,5 млн долларов даёт P/E 6,6 и ROE 12,5%
— Дивидендная доходность за последние 12 месяцев составляет 2,6%
— EV/EBITDA 5,5 выше собственного трёхлетнего среднего 3,4 на 64%
— По модели портала потенциал акции к справедливой стоимости оценивается в +91%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,16 | 0,19 | +16,8% |
Выручка третьего квартала прибавила 16,8% год к году, до 191,6 млн долларов
Выручка за третий квартал 2026 года составила 191,6 млн долларов против 164,1 млн долларов за третий квартал 2025 года. Рост на 16,8% год к году – единственный темп, который подтверждён фактами на квартальной основе.
За последние 12 месяцев выручка достигла 628,6 млн долларов. Эта база включает результаты разных кварталов и не сопоставляется напрямую с квартальной динамикой, но показывает масштаб бизнеса, на который опираются мультипликаторы.
Чистый долг вырос с 0,1 млрд долларов на конец 2025 года до 0,3 млрд на 30 сентября 2026 года
На 30 сентября 2026 года чистый долг составил 269,2 млн долларов. На конец 2025 года он был 0,1 млрд долларов, то есть за девять месяцев прибавил 0,1 млрд долларов. За год, с 30 сентября 2025 года, изменение такое же – плюс 0,1 млрд.
Рост долга при растущей выручке означает, что часть денежного потока ушла не на погашение обязательств. На что именно – факты не раскрывают, поэтому ограничимся уровнем: абсолютный долг увеличился, а не снизился.
Для держателя важнее не абсолютная величина, а отношение к прибыли, и оно остаётся умеренным.
Долговая нагрузка в 1,54 EBITDA за последние 12 месяцев остаётся умеренной
Отношение чистого долга к EBITDA за последние 12 месяцев – 1,54. Это уровень, при котором обслуживание долга не выглядит обременительным для бизнеса с выручкой 628,6 млн долларов за тот же период.
Направление коэффициента факты не дают: более раннее значение не раскрыто, поэтому утверждать, что нагрузка выросла или снизилась, нельзя. Фиксируем только текущий уровень.
При EBITDA 174,6 млн долларов за последние 12 месяцев запас по покрытию долга остаётся достаточным, чтобы компания могла финансировать текущие обязательства без давления на операционный денежный поток.
Прибыль за последние 12 месяцев в 125,5 млн долларов даёт P/E 6,6 и ROE 12,5%
Чистая прибыль за последние 12 месяцев – 125,5 млн долларов. При рыночной капитализации 833,0 млн долларов это даёт P/E 6,6 и рентабельность собственного капитала 12,5%.
Прибыль на таком уровне при выручке 628,6 млн долларов означает, что компания удерживает заметную часть выручки в виде чистой прибыли. Разовые статьи в прибыли факты не выделяют, поэтому принимаем её как операционную базу.
Соотношение цены и прибыли ниже, чем у многих сырьевых компаний, что отчасти компенсирует премию по EV/EBITDA к собственной истории.
Дивидендная доходность за последние 12 месяцев составляет 2,6%
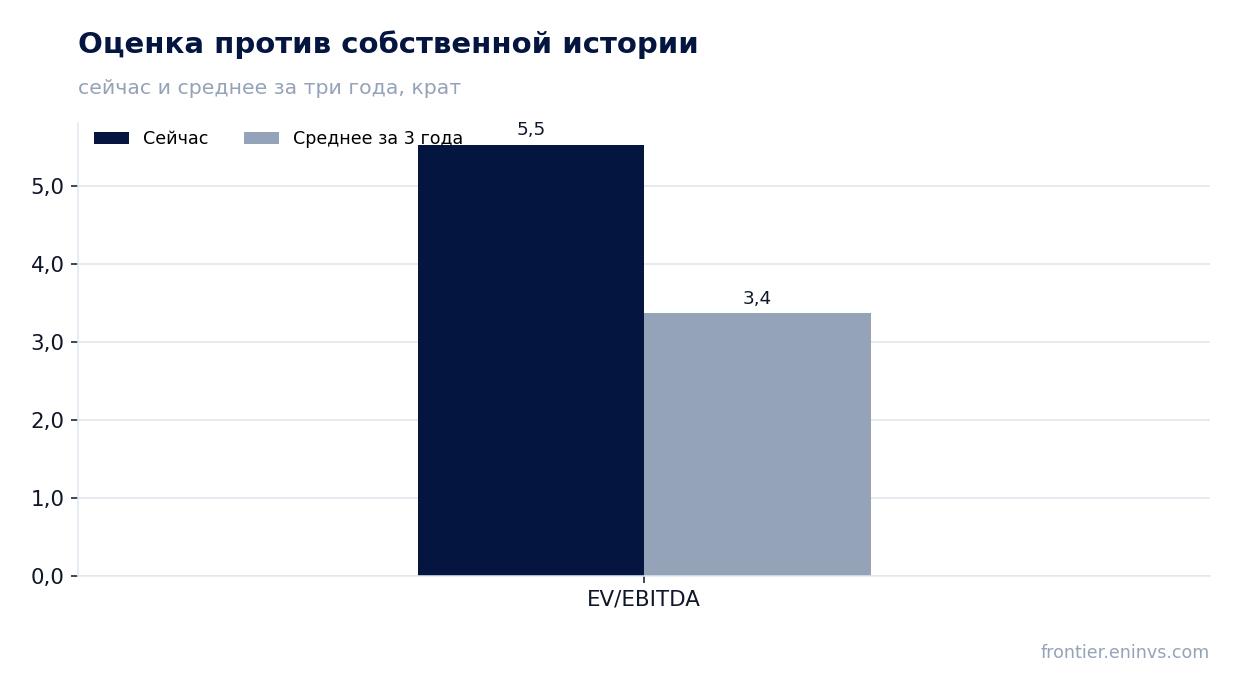
Дивидендная доходность за последние 12 месяцев – 2,6%. Это скромный уровень для сырьевой компании, но он отражает текущую цену акции и фактически выплаченные суммы.
Что именно было выплачено и за какой год, факты не раскрывают, поэтому оценку будущего дивиденда мы не приводим. Доходность 2,6% ниже, чем можно было бы ожидать от бизнеса с P/E 6,6, – вероятно, payout ratio консервативен, но подтверждения в фактах нет.
Для держателя дивиденд – не главный аргумент в этой истории: основной вклад в доходность должна дать переоценка акции, если модель портала права.
EV/EBITDA 5,5 выше собственного трёхлетнего среднего 3,4 на 64%
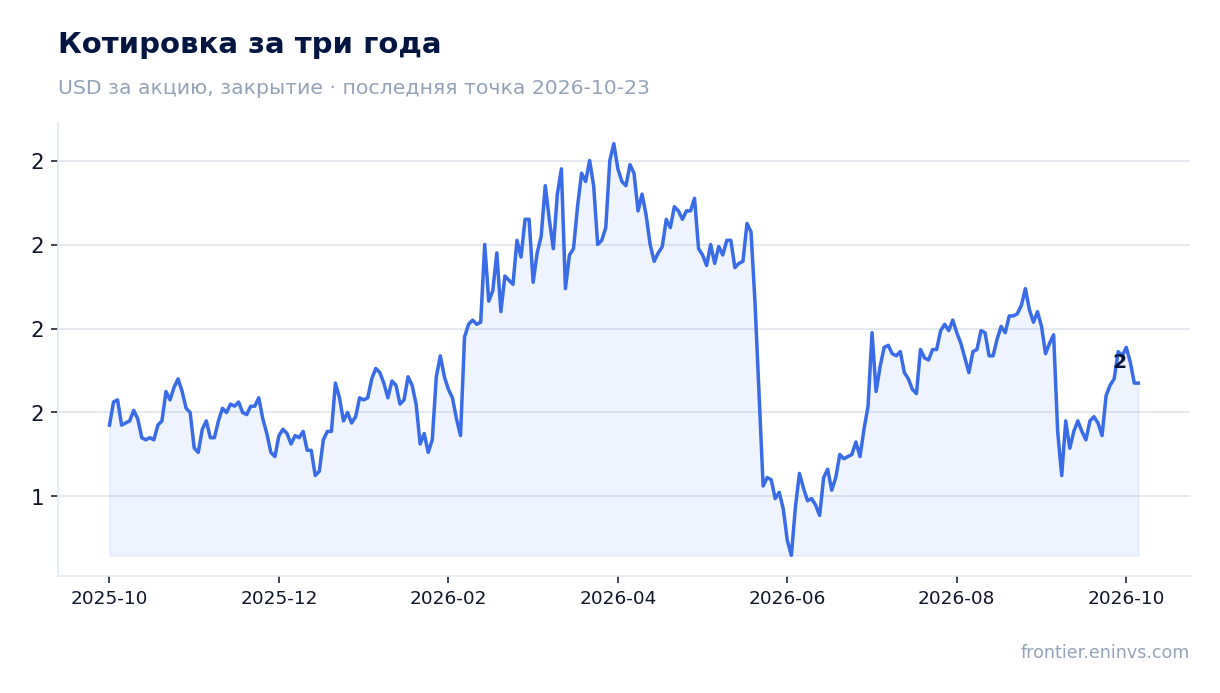
Мультипликатор EV/EBITDA за последние 12 месяцев – 5,5. Собственное трёхлетнее среднее – 3,4, то есть текущая оценка выше истории на 64%. По этому мультипликатору акция дороже, чем обычно стоила за последние три года.
Премия к собственной истории означает, что рынок уже заложил в цену часть будущего роста. При этом P/E 6,6 и ROE 12,5% говорят о том, что по прибыли акция не выглядит перегретой.
По модели портала, где EBITDA пересчитана по текущим сырьевым ценам при целевом EV/EBITDA, потенциал акции к справедливой стоимости – +91%. Это наша собственная оценка, а не консенсус рынка.
По модели портала потенциал акции к справедливой стоимости оценивается в +91%
Наша модель пересчитывает EBITDA по текущим сырьевым ценам и оценивает акцию при целевом EV/EBITDA. Результат – потенциал +91% к справедливой стоимости.
Этот расчёт опирается на текущие commodity prices и целевой мультипликатор, поэтому его чувствительность к ценам на нефть высока. Если цены упадут, оценка снизится.
Модель – не консенсус и не целевая цена. Она показывает, насколько текущая рыночная цена расходится с оценкой при заданных допущениях, и служит одним из аргументов в пользу скорее привлекательного вердикта.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 0,83 млрд USD |
| P/E (LTM) | 6,6 |
| EV/EBITDA (LTM) | 5,5 |
| P/B | 0,81 |
| Чистый долг / EBITDA | 1,54 |
| ROE | 12,5% |
| Дивидендная доходность (12 мес) | 2,6% |
| EV/EBITDA, среднее за 3 года | 3,4 |
Итог
Сильной стороной отчёта остаётся выручка: 191,6 млн долларов за третий квартал, плюс 16,8% год к году. Прибыль за последние 12 месяцев в 125,5 млн долларов и ROE 12,5% подтверждают, что бизнес зарабатывает, а долговая нагрузка в 1,54 EBITDA не создаёт напряжения. Слабое место – оценка: EV/EBITDA 5,5 на 64% выше собственного трёхлетнего среднего 3,4, и премия к истории уже заложена в цену. Дивидендная доходность 2,6% скромная и не компенсирует эту премию. Главный вопрос для держателя – оправдает ли компания ожидания роста, которые рынок уже оплатил; модель портала с потенциалом +91% говорит, что оправдает, но это наша оценка, а не гарантия.
Перейти к финансовой карточке компании KAR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций