Adaro Andalan Indonesia: уголь подорожал на 23,7%, но EBITDA оказалась на 22,5% ниже, чем обещала цена
Содержание
10 ноября Adaro Andalan Indonesia раскрыла результаты за третий квартал 2026 года. Средняя цена энергетического угля в отчётном периоде составила 137,1 долл. против 110,8 долл. годом ранее (+23,7%), а спот сейчас держится на 136,5 долл. При такой цене и объёмах и издержках предыдущего квартала выручка должна была составить 1510,2 млн долл., а EBITDA – 464 млн; по нашему расчёту компания получила 1412,6 млн долл. выручки и 359,7 млн долл. EBITDA, то есть на 97,6 млн и 104,4 млн меньше. При мультипликаторе EV/EBITDA 2,6 против собственной трёхлетней средней 2,8 и дивидендной доходности 9,9% бумага выглядит скорее привлекательной, но разрыв между ценой угля и фактической прибылью – главный вопрос к отчёту.
Главные тезисы
— Цена энергетического угля выросла на 23,7% год к году, до 137,1 долл., и на 0,7% к предыдущему кварталу
— При цене прошлого квартала EBITDA должна была составить 464 млн долл., а вышла 359,7 млн – разрыв 104,4 млн
— Выручка 1412,6 млн долл. на 6,5% ниже ценового ориентира, и это указывает на объёмы или цену реализации ниже эталона
— Маржа EBITDA 25,5% и чистая маржа 14,8% – прибыль есть, но она скромнее, чем позволяла конъюнктура
— Чистый долг отрицательный: 1,2 млрд долл. кэша на 30 сентября против 0,2 млрд на 30 июня
— EV/EBITDA 2,6 ниже собственной трёхлетней средней 2,8, а по модели портала потенциал бумаги +46%
— Дивидендная доходность 9,9% за 12 месяцев – главный аргумент в пользу бумаги при такой оценке
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | — | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | — | 1,41 | — |
| EBITDA | — | 0,36 | — |
| Операционная прибыль | — | 0,36 | — |
| Чистая прибыль | — | 0,21 | — |
| Операционный денежный поток | — | 0,33 | — |
| Капзатраты | — | 0,05 | — |
| Рентабельность по EBITDA | — | 25,5% | — |
| Чистая маржа | — | 14,8% | — |
Цена энергетического угля выросла на 23,7% год к году, до 137,1 долл., и на 0,7% к предыдущему кварталу
Средняя цена энергетического угля в третьем квартале 2026 года составила 137,1 долл. против 110,8 долл. годом ранее – рост на 23,7%. К предыдущему кварталу цена прибавила 0,7%: 136,2 долл. во втором квартале против 137,1 долл. в третьем.
Спот на 10 ноября держится на 136,5 долл., то есть на 0,4% ниже средней за отчётный период. Ценовой фон для угольщика остаётся благоприятным: год назад компания продавала уголь заметно дешевле, и именно эта база определяет сравнение.
Для Adaro Andalan Indonesia, где энергетический уголь формирует 78% выручки по модели портала, такая динамика должна была напрямую транслироваться в выручку и EBITDA. Вопрос в том, насколько полно компания уловила этот рост.
Цены на сырьё: среднее за период и сейчас
| Бенчмарк | Год назад | Q3 2026 | Изм. г/г | Спот 2026-11-10 |
|---|---|---|---|---|
| Уголь энергетический, USD | 110,8 | 137,1 | +23,7% | 136,5 |
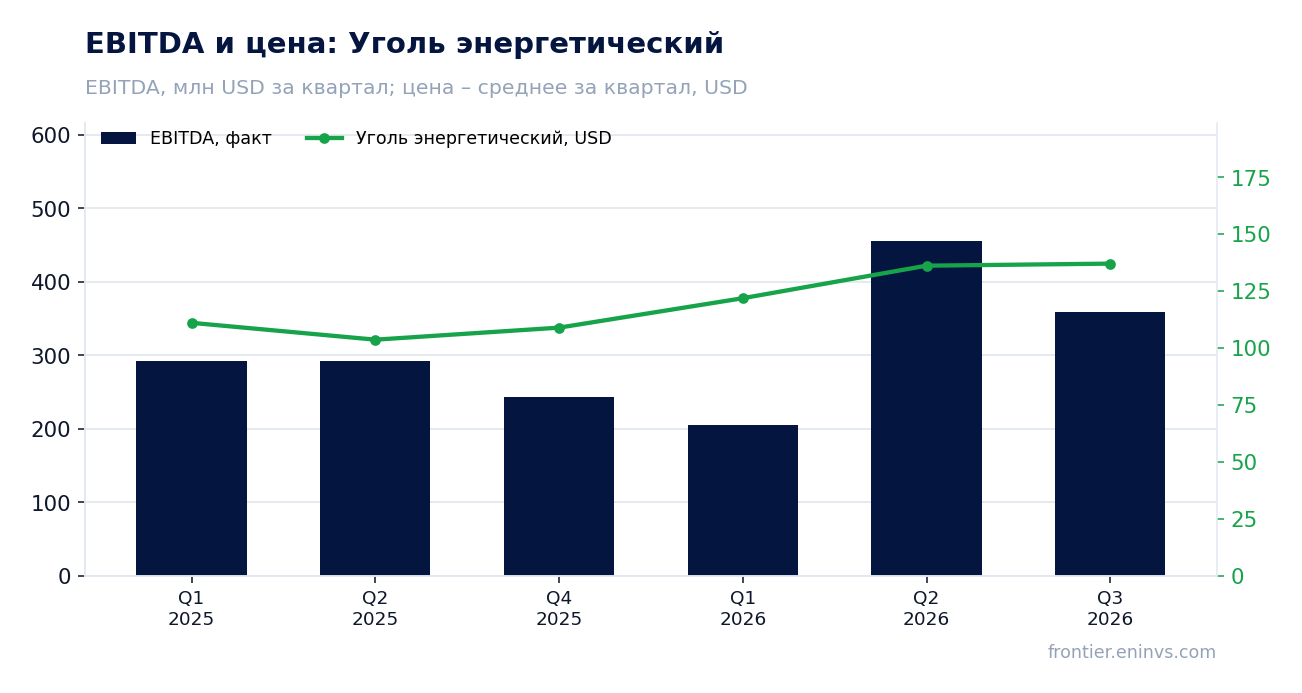
При цене прошлого квартала EBITDA должна была составить 464 млн долл., а вышла 359,7 млн – разрыв 104,4 млн
По нашему расчёту, если взять объёмы и некоммодитные издержки второго квартала 2026 года и изменить только цену угля, выручка составила бы 1510,2 млн долл., а EBITDA – 464 млн. Фактически компания отчиталась о 1412,6 млн долл. выручки и 359,7 млн долл. EBITDA.
Разрыв по выручке – 97,6 млн долл., или 6,5%; по EBITDA – 104,4 млн долл., или 22,5%. Это означает, что цена реализации оказалась ниже эталона, объёмы – меньше, либо издержки на единицу продукции выросли. В фактах нет разбивки, которая позволила бы отделить одно от другого, поэтому называем только то, что видно: компания заработала меньше, чем позволяла цена.
Для угольщика такой разрыв – главный сигнал отчёта. Он говорит, что конъюнктура не транслируется в прибыль один к одному, и следующему отчёту предстоит показать, был ли это разовый фактор или устойчивое отставание.
Выручка и EBITDA по кварталам
| Период | Показатель | млрд USD |
|---|---|---|
| Q1 2025 | Выручка | 1,164437 |
| Q2 2025 | Выручка | 1,235118 |
| Q4 2025 | Выручка | 1,301135 |
| Q1 2026 | Выручка | 1,044192 |
| Q2 2026 | Выручка | 1,502404 |
| Q3 2026 | Выручка | 1,412596 |
| Q1 2025 | EBITDA | 0,292301 |
| Q2 2025 | EBITDA | 0,29234200000000005 |
| Q4 2025 | EBITDA | 0,243479 |
| Q1 2026 | EBITDA | 0,20583100000000001 |
| Q2 2026 | EBITDA | 0,45627500000000004 |
| Q3 2026 | EBITDA | 0,35967200000000005 |
Рентабельность EBITDA
| Период | Показатель | % |
|---|---|---|
| Q1 2025 | Рентабельность EBITDA | 25,1 |
| Q2 2025 | Рентабельность EBITDA | 23,7 |
| Q4 2025 | Рентабельность EBITDA | 18,7 |
| Q1 2026 | Рентабельность EBITDA | 19,7 |
| Q2 2026 | Рентабельность EBITDA | 30,4 |
| Q3 2026 | Рентабельность EBITDA | 25,5 |
Выручка 1412,6 млн долл. на 6,5% ниже ценового ориентира, и это указывает на объёмы или цену реализации ниже эталона
Выручка за третий квартал 2026 года составила 1412,6 млн долл. При цене прошлого квартала она должна была быть 1510,2 млн долл. – разница 97,6 млн долл., или 6,5%.
Причина расхождения в фактах не раскрыта: это может быть меньший объём продаж, цена реализации ниже эталонной или рост издержек, которые компания не смогла перенести в цену. Мы не приписываем разрыв ни одному из этих факторов, потому что источник их не называет.
Что известно точно: год к году выручка росла неравномерно – в первом квартале 2026 года она снизилась на 10,3%, во втором выросла на 21,6%. Третий квартал в этой серии не участвует, но сам факт, что при подорожавшем угле выручка оказалась ниже ценового ориентира, – главный вопрос к отчёту.
Маржа EBITDA 25,5% и чистая маржа 14,8% – прибыль есть, но она скромнее, чем позволяла конъюнктура
EBITDA за третий квартал 2026 года составила 359,7 млн долл. при выручке 1412,6 млн долл., то есть маржа 25,5%. Чистая прибыль – 209,6 млн долл., чистая маржа 14,8%.
Операционная прибыль 359,3 млн долл. почти совпадает с EBITDA: амортизация в отчётном периоде составила всего 0,377 млн долл. Это значит, что ниже операционной строки в прибыли остаются другие статьи – проценты, курсовые разницы, прочие доходы, – но в EBITDA они не входят.
Маржа 25,5% при цене угля на 23,7% выше прошлогодней – скромный результат. Если бы компания удержала цену реализации на уровне эталона и не растеряла объём, маржа была бы выше. Прибыль есть, но она не отражает полностью тот ценовой рост, который был на рынке.
Чистый долг
на отчётную дату, сейчас чистый долг / EBITDA (LTM) = -0,71
| Период | Показатель | млрд USD |
|---|---|---|
| Q2 2025 | Чистый долг | −0,36348599999999986 |
| Q4 2025 | Чистый долг | −0,12441400000000011 |
| Q1 2026 | Чистый долг | −0,09730899999999996 |
| Q2 2026 | Чистый долг | −0,2110519999999999 |
| Q3 2026 | Чистый долг | −1,206392 |
Чистый долг отрицательный: 1,2 млрд долл. кэша на 30 сентября против 0,2 млрд на 30 июня
Чистый долг на 30 сентября 2026 года составил минус 1206,4 млн долл., то есть компания держит 1,2 млрд долл. кэша сверх долга. На 30 июня 2026 года показатель был минус 211,1 млн долл. – за квартал чистый долг снизился на 1,0 млрд долл.
За 12 месяцев чистый долг изменился с минус 363,5 млн долл. на 30 июня 2025 года до минус 1206,4 млн долл. на 30 сентября 2026 года, то есть на 0,8 млрд долл. в сторону роста кэша. Отношение чистого долга к EBITDA за последние 12 месяцев – минус 0,71.
Операционный денежный поток за третий квартал 2026 года составил 329,6 млн долл., капитальные затраты – 54,1 млн долл. Свободный поток после капзатрат – около 275,5 млн долл., и именно он объясняет, почему кэш на балансе вырос. Долговая нагрузка не просто низкая – она отрицательная, и это даёт компании запас для дивидендов.
Оценка против собственной истории
сейчас и среднее за три года
| Период | Показатель | × |
|---|---|---|
| EV/EBITDA | Сейчас | 2,553205037656058 |
| EV/EBITDA | Среднее за 3 года | 2,8488950153276456 |
EV/EBITDA 2,6 ниже собственной трёхлетней средней 2,8, а по модели портала потенциал бумаги +46%
EV/EBITDA за последние 12 месяцев – 2,6, что на 10% ниже собственной трёхлетней средней 2,8. Бумага торгуется дешевле, чем обычно, и это при том, что LTM-прибыль заработана при более низких ценах на уголь, чем сейчас.
P/E за последние 12 месяцев – 5,2, рыночная капитализация – 4436,9 млн долл. При отрицательном чистом долге в 1,2 млрд долл. EV ниже капитализации, что делает мультипликатор особенно низким.
По модели портала, где EBITDA пересчитана по текущим ценам на уголь при целевом EV/EBITDA, потенциал бумаги к справедливой стоимости – +46%. Это наша собственная оценка, а не консенсус рынка. При споте 136,5 долл. и запасом кэша на балансе текущая цена оставляет запас, если прибыль вернётся к уровню, который предполагает цена угля.
Дивидендная доходность 9,9% за 12 месяцев – главный аргумент в пользу бумаги при такой оценке
Дивидендная доходность за последние 12 месяцев – 9,9%. При рыночной капитализации 4436,9 млн долл. это около 439 млн долл. выплат, что соответствует примерно половине чистой прибыли за последние 12 месяцев (856,2 млн долл.).
Наша оценка дивиденда за текущий год исходит из той же базы: при чистой прибыли LTM 856,2 млн долл. и коэффициенте выплат около половины доходность на текущую цену остаётся в районе 9–10%. Это наша оценка, и она держится на двух вещах – прибыли и коэффициенте выплат, которые компания не раскрывает в фактах.
Отрицательный чистый долг в 1,2 млрд долл. и свободный поток около 275,5 млн долл. за квартал поддерживают выплаты. Уменьшить дивиденд может падение цены угля ниже 136,5 долл. или рост капзатрат, если компания решит вкладываться в поддержание добычи. При резервах на 11 лет при текущем темпе добычи вопрос reinvestment стоит остро.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 4,44 млрд USD |
| P/E (LTM) | 5,2 |
| EV/EBITDA (LTM) | 2,6 |
| P/B | 1,22 |
| Чистый долг / EBITDA | -0,71 |
| Операционный денежный поток (LTM) | 0,95 млрд |
| ROE | 21,1% |
| Дивидендная доходность (12 мес) | 9,9% |
| EV/EBITDA, среднее за 3 года | 2,8 |
Чистая прибыль по кварталам
| Период | Показатель | млрд USD |
|---|---|---|
| Q1 2025 | Чистая прибыль | 0,195996 |
| Q2 2025 | Чистая прибыль | 0,232687 |
| Q4 2025 | Чистая прибыль | 0,17285599999999998 |
| Q1 2026 | Чистая прибыль | 0,143038 |
| Q2 2026 | Чистая прибыль | 0,330727 |
| Q3 2026 | Чистая прибыль | 0,209573 |
Итог
Сильной стороной отчёта остаётся баланс: чистый долг минус 1,2 млрд долл. на 30 сентября против минус 0,2 млрд на 30 июня, операционный поток 329,6 млн долл. и капзатраты всего 54,1 млн долл. Слабое место – EBITDA 359,7 млн долл. при цене угля, которая по нашему расчёту обещала 464 млн: разрыв в 104,4 млн долл. не объяснён фактами и остаётся главным вопросом. Дивидендная доходность 9,9% и EV/EBITDA 2,6 против трёхлетней средней 2,8 делают бумагу скорее привлекательной, а модель портала даёт +46% к справедливой стоимости. Вердикт – «скорее привлекательная»: он держится на цене угля и на том, вернётся ли прибыль к уровню, который эта цена предполагает.