Adaro Andalan Indonesia: уголь подорожал на 23,7%, но EBITDA оказалась на 22,5% ниже, чем обещала цена
Содержание
11 ноября Adaro Andalan Indonesia раскрыла результаты за третий квартал 2026 года. Средняя цена энергетического угля в отчётном периоде составила 137,1 долл. против 110,8 долл. годом ранее (+23,7%), а спот сейчас 138,9 долл. При такой цене и объёмах и затратах предыдущего квартала выручка должна была составить 1510,2 млн долл., а EBITDA – 464 млн; фактически выручка 1412,6 млн долл., EBITDA 359,7 млн долл., чистая прибыль 209,6 млн долл. По нашему расчёту, разрыв в EBITDA – 104,4 млн долл., или 22,5%, и он означает, что компания заработала заметно меньше, чем позволяла цена угля. Наш вывод: акция скорее привлекательна по текущей цене – потенциал по модели портала плюс 46%.
Наш взгляд: есть ли потенциал
Наш взгляд в цифрах
| Показатель | Наша оценка |
|---|---|
| Вердикт | Скорее привлекательна |
| Потенциал по модели портала | +46% |
| Как считает модель | спот-модель: EBITDA, пересчитанная на текущие цены сырья, по целевому EV/EBITDA против капитализации |
| EV/EBITDA сейчас и в среднем за 3 года | 2,5 против 2,9 – скидка 12% к истории |
| Дивидендная доходность, 12 мес | 9,8% |
| Чистый долг / EBITDA | -0,71 – чистая денежная позиция |
| Главный аргумент за | Скидка 12% к собственной трёхлетней средней EV/EBITDA и дивидендная доходность 9,8% при чистой денежной позиции 1,2 млрд долл. дают запас прочности. |
| Главный аргумент против | EBITDA 359,7 млн долл. оказалась на 104,4 млн, или 22,5%, ниже ценовой модели, и разрыв может повториться. |
| Что изменит вывод | Если средняя цена угля удержится выше 137 долл., а компания закроет разрыв с ценовой моделью, вердикт сместится на шаг вверх, к «привлекательна». |
Главные тезисы
— Цена энергетического угля выросла на 23,7% год к году, до 137,1 долл., а спот 138,9 долл. держится выше средней отчётного периода
— По нашему расчёту, при цене и затратах предыдущего квартала EBITDA должна была составить 464 млн долл., а вышла 359,7 млн – разрыв 104,4 млн
— Выручка 1412,6 млн долл. оказалась на 6,5% ниже ценовой модели, и разрыв нельзя объяснить только ценой
— EBITDA-маржа 25,5% и чистая маржа 14,8% – следствие слабой реализации, а не падения цены угля
— Чистая денежная позиция выросла с 0,2 млрд долл. на 30 июня до 1,2 млрд долл. на 30 сентября, а операционный поток за квартал 329,6 млн долл.
— Дивидендная доходность 9,8% при P/E LTM 5,1 и EV/EBITDA LTM 2,5 – кратно ниже собственной средней 2,9
— Запасов хватает на 11 лет добычи, и это ограничивает долгосрочный рост, но не мешает текущей доходности
Ключевые показатели, млрд USD
| Показатель | — | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | — | 1,41 | — |
| EBITDA | — | 0,36 | — |
| Операционная прибыль | — | 0,36 | — |
| Чистая прибыль | — | 0,21 | — |
| Операционный денежный поток | — | 0,33 | — |
| Капзатраты | — | 0,05 | — |
| Рентабельность по EBITDA | — | 25,5% | — |
| Чистая маржа | — | 14,8% | — |
Цена энергетического угля выросла на 23,7% год к году, до 137,1 долл., а спот 138,9 долл. держится выше средней отчётного периода
Средняя цена энергетического угля в третьем квартале 2026 года составила 137,1 долл. против 110,8 долл. годом ранее – рост на 23,7%. К предыдущему кварталу цена прибавила 0,7%: 136,2 долл. во втором квартале. Спот на 11 ноября 138,9 долл., то есть на 1,3% выше средней отчётного периода.
Для компании, где уголь формирует 78% выручки в модели портала, такой фон был благоприятным. Цена выросла не только год к году, но и осталась выше уровня предыдущего квартала, поэтому ожидания по выручке и EBITDA были повышенными. Однако отчёт показал, что компания не конвертировала этот рост в полной мере.
Цены на сырьё: среднее за период и сейчас
| Бенчмарк | Год назад | Q3 2026 | Изм. г/г | Спот 2026-11-11 |
|---|---|---|---|---|
| Уголь энергетический, USD | 110,8 | 137,1 | +23,7% | 138,9 |
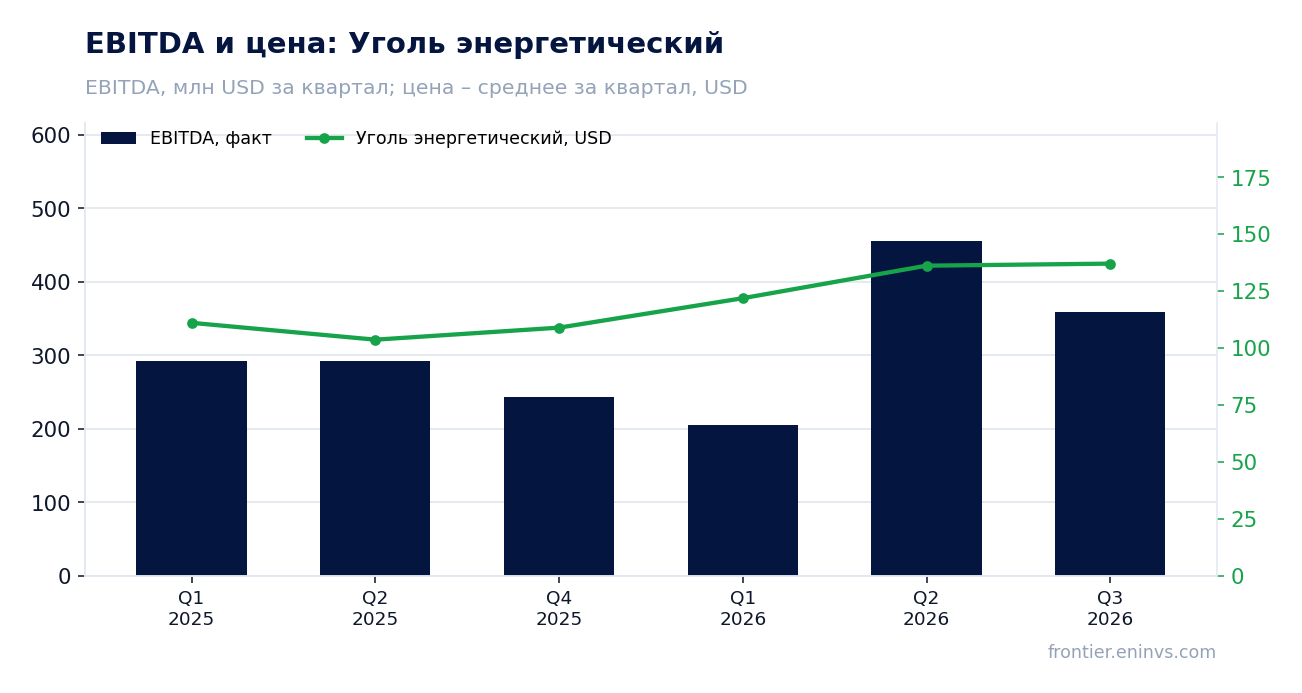
По нашему расчёту, при цене и затратах предыдущего квартала EBITDA должна была составить 464 млн долл., а вышла 359,7 млн – разрыв 104,4 млн
Если взять объёмы и несырьевые затраты второго квартала 2026 года и изменить только цену угля до уровня третьего квартала, выручка должна была составить 1510,2 млн долл., а EBITDA – 464 млн долл. Фактическая выручка 1412,6 млн долл. – на 97,6 млн, или 6,5%, ниже. Фактическая EBITDA 359,7 млн долл. – на 104,4 млн, или 22,5%, ниже ценовой модели.
Разрыв в EBITDA больше, чем разрыв в выручке, значит, дело не только в объёме продаж. Часть отставания могла быть связана с реализованной ценой ниже эталонной, но в фактах нет данных о realised price. Другая часть – с затратами: при более высокой цене угля некоторые компоненты себестоимости могли вырасти, но конкретных статей в источнике не раскрыто.
Для инвестора важно, что компания не показала операционного рычага, который обычно работает у угольщиков при росте цены. Это главный вопрос к отчёту, и он переносится на оценку следующего квартала.
Выручка и EBITDA по кварталам
| Период | Показатель | млрд USD |
|---|---|---|
| Q1 2025 | Выручка | 1,164437 |
| Q2 2025 | Выручка | 1,235118 |
| Q4 2025 | Выручка | 1,301135 |
| Q1 2026 | Выручка | 1,044192 |
| Q2 2026 | Выручка | 1,502404 |
| Q3 2026 | Выручка | 1,412596 |
| Q1 2025 | EBITDA | 0,292301 |
| Q2 2025 | EBITDA | 0,29234200000000005 |
| Q4 2025 | EBITDA | 0,243479 |
| Q1 2026 | EBITDA | 0,20583100000000001 |
| Q2 2026 | EBITDA | 0,45627500000000004 |
| Q3 2026 | EBITDA | 0,35967200000000005 |
Рентабельность EBITDA
| Период | Показатель | % |
|---|---|---|
| Q1 2025 | Рентабельность EBITDA | 25,1 |
| Q2 2025 | Рентабельность EBITDA | 23,7 |
| Q4 2025 | Рентабельность EBITDA | 18,7 |
| Q1 2026 | Рентабельность EBITDA | 19,7 |
| Q2 2026 | Рентабельность EBITDA | 30,4 |
| Q3 2026 | Рентабельность EBITDA | 25,5 |
Выручка 1412,6 млн долл. оказалась на 6,5% ниже ценовой модели, и разрыв нельзя объяснить только ценой
Выручка третьего квартала 2026 года составила 1412,6 млн долл. Ценовая модель при неизменных объёмах и затратах предыдущего квартала давала 1510,2 млн долл. Разница 97,6 млн долл. – это 6,5% от модели, и она приходится на объёмы, реализованную цену или структуру продаж.
В фактах нет данных о добыче и продажах за третий квартал, поэтому назвать точную причину нельзя. Однако масштаб разрыва говорит о том, что компания либо продала меньше угля, либо продала его дешевле эталонной цены. Для угольщика с долгосрочными контрактами это может быть следствием ценовых оговорок, но источник этого не подтверждает.
Выручка год к году не раскрыта в сопоставимом виде, поэтому динамику можно обсуждать только через ценовую модель. Она показывает, что компания не дотянула до уровня, который позволял рынок.
EBITDA-маржа 25,5% и чистая маржа 14,8% – следствие слабой реализации, а не падения цены угля
EBITDA в третьем квартале 2026 года составила 359,7 млн долл. при выручке 1412,6 млн долл., то есть маржа 25,5%. Чистая прибыль 209,6 млн долл. даёт чистую маржу 14,8%. Эти уровни ниже, чем можно было ожидать при цене угля 137,1 долл. и ценовой модели с EBITDA 464 млн долл.
Причина не в цене угля: она выросла. Причина в том, что компания не реализовала ценовое преимущество в полной мере. Операционная прибыль 359,3 млн долл. почти равна EBITDA, амортизация всего 0,377 млн долл., поэтому маржа EBITDA и операционная маржа практически совпадают. Это означает, что разрыв сформировался на уровне валовой прибыли, а не ниже.
Для инвестора маржа 25,5% – это точка отсчёта. Если в следующем квартале компания сможет приблизиться к ценовой модели, маржа восстановится. Если разрыв сохранится, рынок начнёт закладывать более низкую нормализованную прибыль.
Чистый долг
на отчётную дату, сейчас чистый долг / EBITDA (LTM) = -0,71
| Период | Показатель | млрд USD |
|---|---|---|
| Q2 2025 | Чистый долг | −0,36348599999999986 |
| Q4 2025 | Чистый долг | −0,12441400000000011 |
| Q1 2026 | Чистый долг | −0,09730899999999996 |
| Q2 2026 | Чистый долг | −0,2110519999999999 |
| Q3 2026 | Чистый долг | −1,206392 |
Чистая денежная позиция выросла с 0,2 млрд долл. на 30 июня до 1,2 млрд долл. на 30 сентября, а операционный поток за квартал 329,6 млн долл.
На 30 сентября 2026 года чистая денежная позиция составила 1,2 млрд долл. против 0,2 млрд долл. на 30 июня – рост на 1,0 млрд долл. За 12 месяцев позиция увеличилась с 0,4 млрд долл. на 30 июня 2025 года до 1,2 млрд долл. Операционный денежный поток за третий квартал 329,6 млн долл. при капитальных затратах 54,1 млн долл.
Отношение чистого долга к EBITDA LTM составляет -0,71, то есть компания работает с чистой денежной позицией. Это уровень, а не направление: в фактах нет предыдущего значения коэффициента, поэтому нельзя говорить о снижении или росте нагрузки. Но абсолютная позиция в 1,2 млрд долл. даёт запас прочности.
Свободный денежный поток за квартал – около 275,5 млн долл. после капитальных затрат. При рыночной капитализации 4,37 млрд долл. это существенная величина, которая поддерживает дивидендные выплаты.
Оценка против собственной истории
сейчас и среднее за три года
| Период | Показатель | × |
|---|---|---|
| EV/EBITDA | Сейчас | 2,4964882319002117 |
| EV/EBITDA | Среднее за 3 года | 2,8513457710479013 |
Дивидендная доходность 9,8% при P/E LTM 5,1 и EV/EBITDA LTM 2,5 – кратно ниже собственной средней 2,9
Дивидендная доходность за последние 12 месяцев составляет 9,8%. Это высокая величина, которая при чистой денежной позиции 1,2 млрд долл. и свободном потоке около 275,5 млн долл. за квартал выглядит обеспеченной. Однако в фактах нет данных о коэффициенте выплат и о том, какая часть прибыли была направлена на дивиденды.
Наша оценка: при сохранении текущей доходности и прибыли LTM 856,2 млн долл. дивиденд может остаться на уровне около 9–10%. Это наша оценка, а не прогноз компании. Она опирается на то, что компания генерирует достаточно денег и не обременена долгом.
По оценке, EV/EBITDA LTM 2,5 против собственной трёхлетней средней 2,9 – скидка 12%. Акция дешевле своей истории. P/E LTM 5,1 – низкий уровень, но для угольщика это нормально. Дивидендная доходность 9,8% против ключевой ставки делает бумагу интересной для income-инвесторов.
Запасов хватает на 11 лет добычи, и это ограничивает долгосрочный рост, но не мешает текущей доходности
Обеспеченность запасами при текущем уровне добычи – 11 лет. Для угольной компании это средний горизонт: он позволяет поддерживать производство, но не даёт длительного роста без новых месторождений. В сочетании с ценой угля 137,1 долл. это означает, что компания будет генерировать денежный поток, но долгосрочная оценка ограничена.
Для инвестора это скорее нейтральный фактор. Он не влияет на дивиденды в ближайшие годы, но ограничивает потенциал кратного роста капитализации. Основной вклад в оценку даёт текущая доходность и дисконт к собственной истории.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 4,37 млрд USD |
| P/E (LTM) | 5,1 |
| EV/EBITDA (LTM) | 2,5 |
| P/B | 1,20 |
| Чистый долг / EBITDA | -0,71 |
| Операционный денежный поток (LTM) | 0,95 млрд |
| ROE | 21,1% |
| Дивидендная доходность (12 мес) | 9,8% |
| EV/EBITDA, среднее за 3 года | 2,9 |
Чистая прибыль по кварталам
| Период | Показатель | млрд USD |
|---|---|---|
| Q1 2025 | Чистая прибыль | 0,195996 |
| Q2 2025 | Чистая прибыль | 0,232687 |
| Q4 2025 | Чистая прибыль | 0,17285599999999998 |
| Q1 2026 | Чистая прибыль | 0,143038 |
| Q2 2026 | Чистая прибыль | 0,330727 |
| Q3 2026 | Чистая прибыль | 0,209573 |
Итог
Сильная сторона отчёта – цена угля: средняя 137,1 долл. выросла на 23,7% год к году, а спот 138,9 долл. выше. Слабая сторона – реализация: EBITDA 359,7 млн долл. оказалась на 104,4 млн, или 22,5%, ниже ценовой модели. Компания сохраняет чистую денежную позицию 1,2 млрд долл. и высокую дивидендную доходность 9,8%, а EV/EBITDA LTM 2,5 – на 12% ниже собственной трёхлетней средней 2,9. Главный вопрос для держателя: сможет ли компания закрыть разрыв с ценой угля в следующем квартале. Наш вывод: акция скорее привлекательна по текущей цене – потенциал по модели портала плюс 46%.