AltynGold: самый дешёвый способ купить разворот золота — 4.0 EBITDA против 6.7 у аналогов
Золото перестало падать и снова растёт. AltynGold — самый дешёвый публичный способ этим воспользоваться: бумага торгуется по 4.0 EV/EBITDA против медианы 6.7 у золотодобытчиков в нашем покрытии, компания за три года утроила добычу и может увеличить её ещё примерно вдвое, её издержки на шестую часть ниже, чем у крупных российских производителей, и растут вдвое медленнее, а по текущим ценам и собственному ориентиру она отчитается в этом году рекордными цифрами. Ниже — аргументы по шести пунктам и то, что находится внутри дисконта. Данные на 10 августа 2026 года.
1. Золото развернулось, а бумага ходит с двойным плечом
Золото нащупало дно 16 июля на $3 979 за унцию и торгуется по $4 355 — плюс 11%. AltynGold нащупала своё днём позже на 814 пенсах и стоит 1 043 — плюс 28%, причём 6% из них пришли сегодня. Это соотношение и есть смысл владения добытчиком, а не металлом: при полной себестоимости $1 562 за унцию каждый доллар цены оседает в марже, и акция ходит примерно с двойным плечом. На пути вниз работало то же самое — золото упало на 21% от январского пика, акция на 42%, — то есть это плечо, а не мастерство. Важно, что направление сменилось.

2. Добыча утроилась за три года и может вырасти ещё примерно вдвое
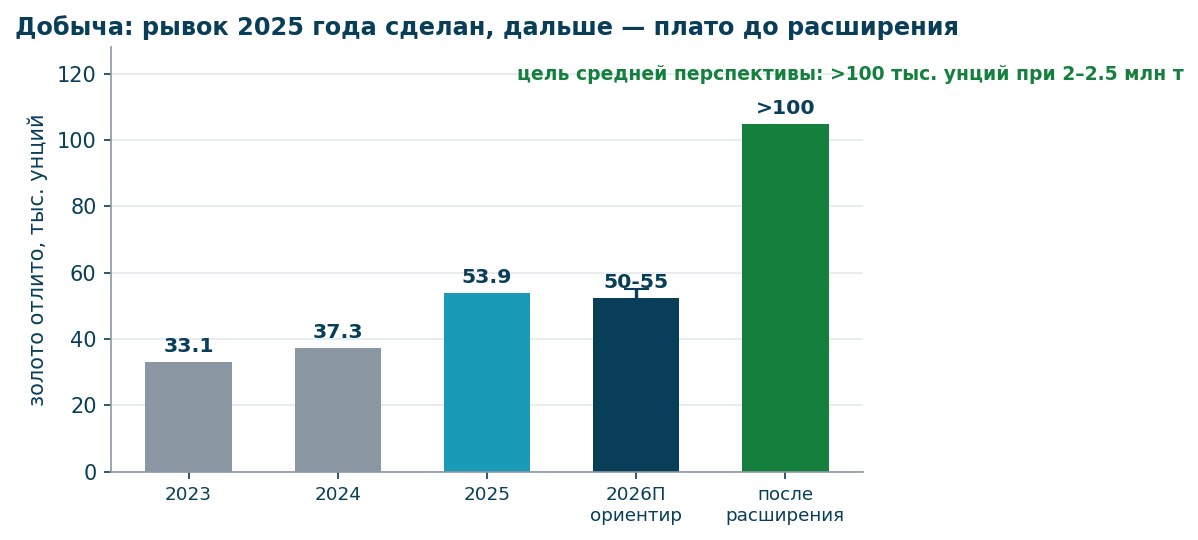
Отливка золота шла 33 110 унций в 2023 году, 37 279 в 2024-м и 53 852 в 2025-м — в последнем году работу сделал рост переработки на 63%, когда фабрика вышла на проектный 1 млн тонн. 2026-й — осознанное плато: ориентир 50–55 тыс. унций, пока рудник догоняет фабрику. Следующий шаг уже назван: мощность переработки до 2–2.5 млн тонн в год и добыча выше 100 тыс. унций, обновление обещано в течение лета, плюс лицензия на добычу по соседнему Терен-Саю, ожидаемая к концу 2026 года.
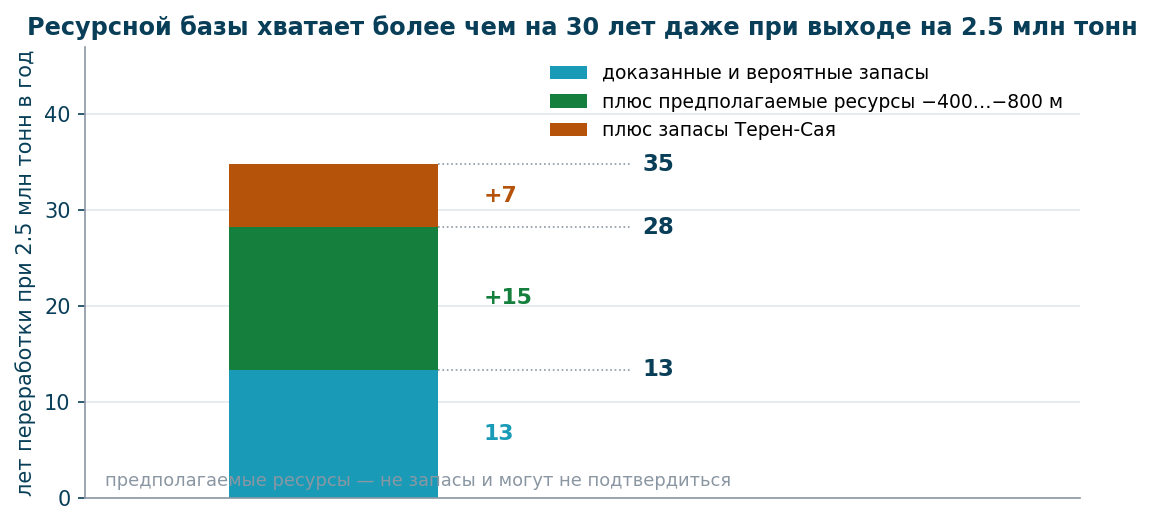
Ограничение — не запасы, и это верно даже в самом агрессивном сценарии расширения. Доказанные и вероятные запасы Секисовского — 33.45 млн тонн, в них 3.80 Moz; при полных 2.5 млн тонн в год это тринадцать лет переработки только из запасов. Добавьте предполагаемые ресурсы на горизонтах от −400 до −800 метров — ещё 37.15 млн тонн — и получится двадцать восемь лет. Добавьте 16.43 млн тонн и 1.45 Moz Терен-Сая — тридцать пять. То есть даже увеличение фабрики в два с половиной раза оставляет запас хода, измеряемый десятилетиями, а ресурсная база больше запасов: годовой отчёт оценивает проекты примерно в 8.42 Moz с учётом разведочного результата ниже −800 метров. Расширение придвигает эти унции ближе, что имеет смысл при золоте $4 355 и куда менее очевидно при $2 000.
3. Издержки на 16% ниже, чем у российских добытчиков, и растут вдвое медленнее
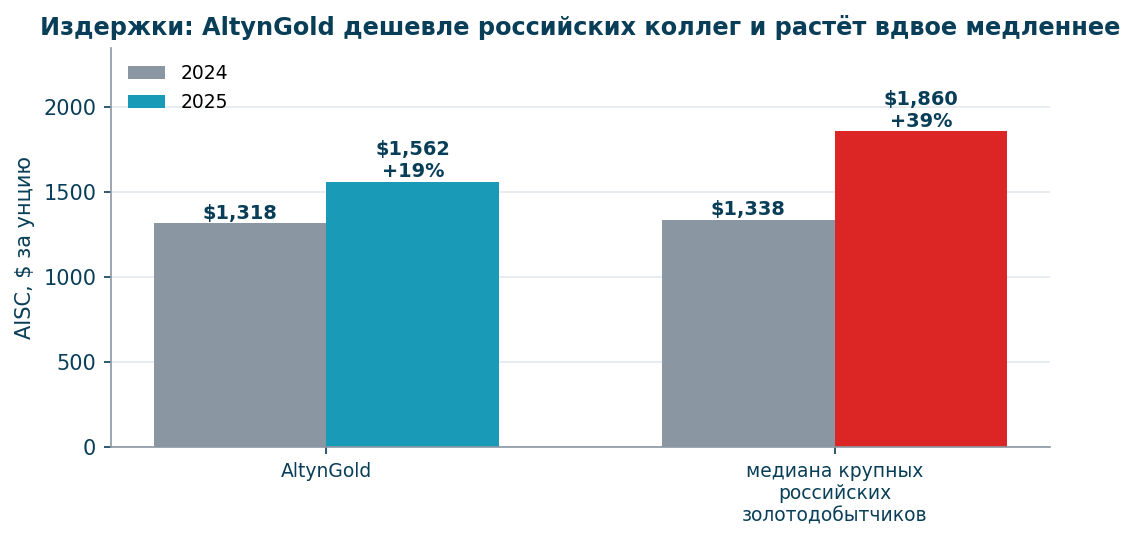
Полная себестоимость AltynGold выросла с $1 318 до $1 562 за унцию в 2025 году, то есть на 19%. Это быстро, и именно за этой цифрой надо следить по мере углубления рудника. Но сравнивать надо с теми, кого инвестор купил бы взамен: медианная полная себестоимость крупных публичных российских золотодобытчиков — Полюса, БТС-Голд и Селигдара — выросла в 2025 году на 39%, до $1 860 за унцию, по данным Эксперт РА. AltynGold дешевле на 16% на унцию, и её издержки выросли вдвое медленнее.
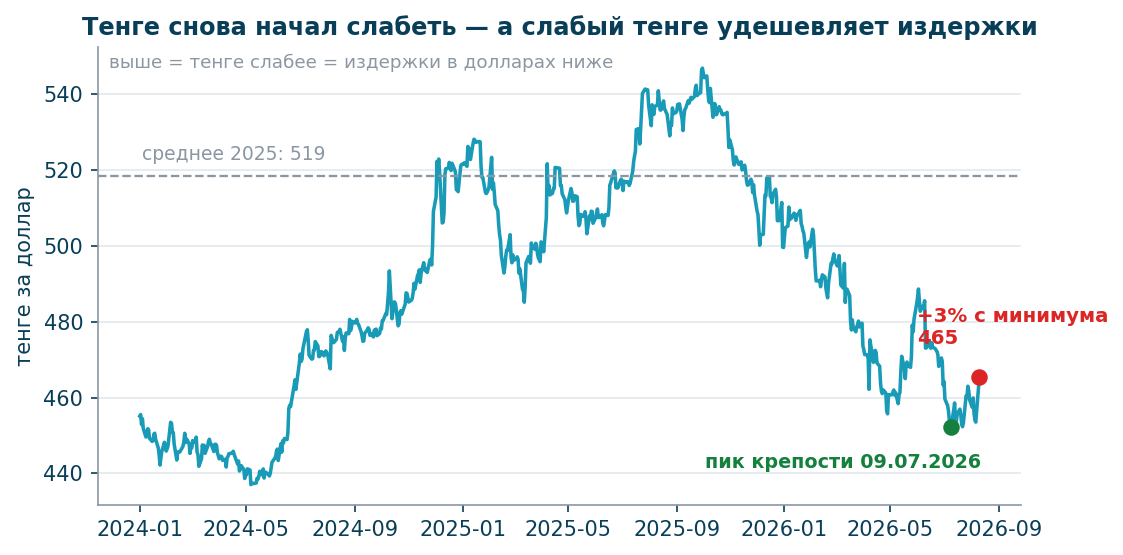
Часть разницы — валютная, и здесь важно не перепутать направление. Тенге в течение 2025 года слабел к доллару — со средних 471 до 521 за год, — и это удерживало долларовые издержки; рост на 19% произошёл вопреки курсу, а не из-за него. Рубль сделал обратное, и крепкий рубль — одна из трёх причин, которые аналитики называют для российского роста на 39%, наряду с налогом на добычу, привязанным к цене золота, и оплатой труда. Дальше расстановка развернулась: тенге укрепился примерно с 538 в сентябре 2025 года до 452 к 9 июля 2026-го, то есть на 16%, и это тот встречный ветер по издержкам, который сидит в цифрах текущего года. Но с тех пор он развернулся снова — сегодня 466, на 3% слабее того минимума, — причём разворот начался на той же неделе, что и разворот золота. Если он продолжится, издержки 2027 года получат попутный ветер, который был у Казахстана в 2025-м и которого не было у России.
Тот же механизм налога на добычу действует и в Казахстане, и именно поэтому до прибыли доходит не весь рост цены. В 2025 году выручка выросла на $78.9 млн, а EBITDA — на $50.5 млн: до EBITDA дошло 64% прироста выручки, а 36% забрали налог, глубина отработки и ставки подрядчиков, следующие за металлом. Это полезно знать, прежде чем экстраполировать ралли золота в прибыль.
4. Результаты этого года будут рекордными — и они уже почти предопределены
Большая часть 2026 года уже зафиксирована. Золото в первом полугодии стоило в среднем $4 684 против $3 074 в первом полугодии 2025-го — на 52% выше, — а компания реализовала первый квартал по $4 809 при выручке $56.3 млн, которая сама по себе выросла на 122% год к году. При ориентире 50–55 тыс. унций и смешанной цене реализации около $4 490 средний сценарий даёт выручку примерно $236 млн, EBITDA около $155 млн и чистую прибыль порядка $100 млн при заявленной ставке налога 24.4%. Против 2025 года: выручка $175.4 млн, EBITDA $101.4 млн, чистая прибыль $62.0 млн.
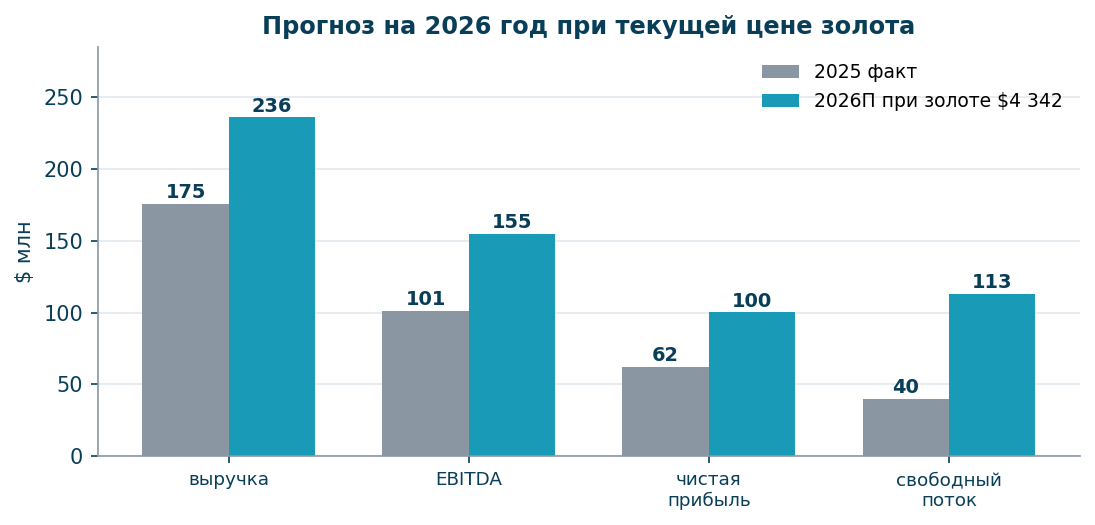
Свободный денежный поток — самая заметная строка: EBITDA $155 млн за вычетом примерно $32 млн уплаченного налога и $9 млн поддерживающих капзатрат оставляет порядка $113 млн до любых расходов на рост при капитализации $381 млн. Почти треть стоимости компании за один год. Оговорка реальна, и её даёт 2025-й: та же арифметика предсказала бы $76 млн, а компания конвертировала $40 млн, потому что $28 млн ушли в накопление запаса непроданного золота, когда государственный аффинажный завод приостановил приёмку в конце года. Первый квартал показывает, что запас разгружается: продано 11 532 унции против 10 664 отлитых.
Даты отчётности: операционный отчёт за второй квартал по каденции этого года выходит примерно 21 августа и содержит только добычу и выручку. Промежуточная финансовая отчётность с балансом — в конце сентября; финансовые показатели компания раскрывает дважды в год.
5. Чистый долг исчезает в этом году, дивиденды — с 2028-го
Чистый долг за 2025 год снизился с $49.7 млн до $18.5 млн, то есть до 0.18 EBITDA, после погашения $34.1 млн займов. По прогнозу на 2026 год и до любых расходов на расширение это превращается в чистую денежную позицию около $95 млн к концу года или порядка $123 млн, если оборотный капитал вернётся полностью. Так год компания не закончит — расширение и хвостохранилище заберут часть, — но направление сомнений не вызывает.
По дивидендам позиция сформулирована прямо: директора не рекомендовали выплату за 2025 год и не платили за 2024-й, а совет сообщает, что продолжает рассматривать введение политики. Причина видна в графике долга. Банковские кредиты на $21.2 млн по ставкам 6–7% гасятся в течение 2027 года, а выпуск на $10 млн на бирже Астаны с купоном 11.25% — в июле 2027-го, то есть около $31 млн приходится на один год, вдобавок ко второму выпуску на $10 млн в апреле 2028-го и к нефинансированному расширению. Три претендента на одни деньги, именно в этом порядке.
То есть реалистично первая выплата — по итогам 2027 года, выплаченная в 2028-м, когда погашения пройдены, а расширение либо профинансировано, либо закончено. Единственный покрывающий бумагу аналитик прогнозирует доходность свободного денежного потока выше 20% к 2027 году и говорит, что этого с запасом хватит, чтобы начать платить. Чтобы дать цифру: выплата 30–50% от чистой прибыли около $90–100 млн составила бы $27–50 млн, что на текущую стоимость компании даёт доходность 7–14%. Это наша арифметика по политике, которой пока не существует, а не ориентир компании, — но именно поэтому дивидендный вопрос стоит отслеживать, а не отмахиваться от него.
6. Бумага стоит вдвое дешевле сектора
После сегодняшнего движения AltynGold торгуется по 3.96 EV/EBITDA. Восемь публичных золотодобытчиков в нашем покрытии стоят от 4.1x до 11.0x при медиане 6.7x — раскладка в таблице ниже. Четыре независимых метода дают справедливую стоимость выше текущих $381 млн: наша сырьевая модель при неизменном мультипликаторе — $413 млн, собственная медиана бумаги с января 2024 года — $438 млн, её верхний квартиль — $489 млн, а оценка активов Ernst & Young, раскрытая в годовом отчёте, — $475–519 млн за Секисовское вместе с Терен-Саем. Ни один из них не требует роста цены золота.
Публичные золотодобытчики в нашем покрытии, EV/EBITDA к последнему отчётному году
| Компания | Страна | EV/EBITDA | к AltynGold |
|---|---|---|---|
| AltynGold | Казахстан | 4.0x | — |
| Solidcore | Казахстан | 4.1x | 1.0x |
| Regis Resources | Австралия | 5.5x | 1.4x |
| Gold Fields | ЮАР | 6.0x | 1.5x |
| Harmony | ЮАР | 6.6x | 1.7x |
| AngloGold Ashanti | ЮАР | 6.8x | 1.7x |
| Northern Star | Австралия | 8.5x | 2.1x |
| Evolution Mining | Австралия | 10.3x | 2.6x |
| Genesis Minerals | Австралия | 11.0x | 2.8x |
| Медиана без AltynGold | 6.7x | 1.7x |
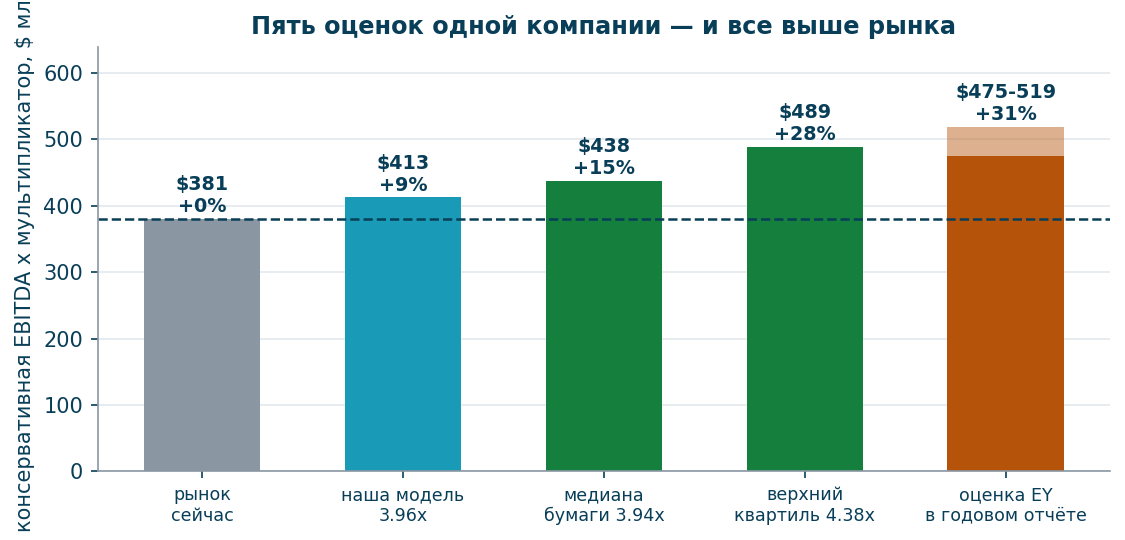
Цифра EY заслуживает сноски, потому что указывает в сторону, обратную привычному допущению. Её модифицирующие факторы раскрыты: долгосрочная цена золота $1 280 за унцию, извлечение 83% и себестоимость подземной добычи $425 за унцию. Допущение по себестоимости сильно занижено — сам отчёт отмечает текущую денежную себестоимость около $1 250, — но цена золота составляет меньше трети от сегодняшней, и отчёт это тоже отмечает, указывая, что цены держатся около $4 800. Маржа при допущениях EY — $855 на унцию против примерно $3 090 сейчас. То есть $475–519 млн — это нижняя граница, посчитанная при золоте $1 280, а не цель.
Из чего состоит дисконт, стоит назвать точно, а не махнуть рукой. Лондонский листинг даёт настоящее раскрытие — отчётность по МСФО, аудит, регуляторные сообщения, отчёт компетентного лица, — и это больше, чем предлагает большинство производителей на фронтирных рынках, но находится он в переходном сегменте, вне индексов. Совет директоров — это семья: Канат Ассаубаев его возглавляет, сыновья Айдар и Санжар входят в него как генеральный директор и директор, free float — 34%. В примечании о связанных сторонах числится $2 959 000 к получению с компании под контролем семьи, под которые уже создан резерв $843 000, и $486 132 юридических услуг фирме, партнёром которой является независимый директор, не оплаченных на конец года. В июне совет подтвердил вопросы о предварительном запросе на расследование в связи с семейным наследственным спором с участием акционера, указав, что к компании это отношения не имеет. Ликвидность тонкая: около 81 тыс. акций в день, примерно $1 млн. Ничто из этого не мешает мультипликатору переоцениться, но всё это объясняет, почему он до сих пор не переоценился.
Что закроет разрыв
Три события, в порядке наступления. Операционный отчёт за второй квартал около 21 августа, который должен показать возврат содержания к 2.0 г/т после завершения работ на верхних горизонтах в апреле. Объявление о расширении, обещанное на лето, которое превращает нефинансированное намерение в просчитанный план — и несёт единственный реальный риск финансирования, поскольку у компании с free float 34% и без дивидендов есть очевидные причины рассматривать выпуск акций, если счёт окажется большим. Затем промежуточная отчётность в конце сентября, где чистый долг около нуля подтвердит, что оборотный капитал вернулся. Переоценка с 3.96x до медианы аналогов в 6.7x стоит примерно 74% без всякого изменения цены золота. Вторая половина этого разрыва уже закрылась: на 1 043 пенсах бумага дошла до собственной исторической медианы 3.94x, то есть остаётся расстояние до сектора, а не до собственного прошлого.
Перейти к финансовой карточке компании ALTYNGOLD →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций