Балтийский лизинг: фундаментальный разбор по МСФО-2025 - прибыль вдвое ниже, дивиденды выше прибыли
Балтийский лизинг - одна из старейших (с 1990 года) и крупнейших частных лизинговых компаний России. К нам поступил запрос на подробный фундаментальный разбор эмитента, поэтому смотрим не на «ярлык рейтинга», а на саму консолидированную отчётность по МСФО за 2025 год (аудитор - ТеДо, бывш. PwC, заключение без оговорок от 17.03.2026), с особым вниманием к рискам и рыночному контексту.
Рынок лизинга: худший год с 2009-го - и относительная устойчивость компании
Контекст жёсткий. По данным Эксперт РА, новый бизнес лизинга в России в 2025 году рухнул на 39,9% - до 2,0 трлн руб. (худшая динамика после 2009 года), а совокупный лизинговый портфель рынка впервые за годы сжался на 10,9%. Причина - ключевая ставка, дошедшая до 21%: она ударила и по спросу, и по стоимости фондирования. Сильнее всего просели грузовой автотранспорт (-62,6%), железнодорожная (-53,2%) и водная техника; устойчивее держались легковые авто (-15,7%).
На этом фоне Балтийский лизинг выглядит крепко: 4-е место по новому бизнесу за 2025 год (135,5 млрд руб.) с падением лишь на 9% - минимальным в топ-4 (у госбанковских лидеров ГТЛК, Газпромбанк Лизинг снижение на 43-54%). То есть на падающем рынке компания отыграла долю. Портфель - около 300 млрд руб., доля рынка 3,1%, 82-83 филиала по стране, клиентская база - преимущественно малый и средний бизнес, основа портфеля - автотранспорт (около 49%).
Важный контраст для облигационной части: 2025-2026 годы принесли волну дефолтов у мелких лизинговых эмитентов ВДО (за первое полугодие 2026 - около 21 технического дефолта; показательный кейс - «Соби-Лизинг»). Балтийский лизинг с рейтингами уровня «двойное А минус» находится в принципиально другой весовой категории - но и у него фундамент за 2025 год ослаб, и это видно по цифрам.
Фундамент по МСФО-2025: прибыль упала вдвое
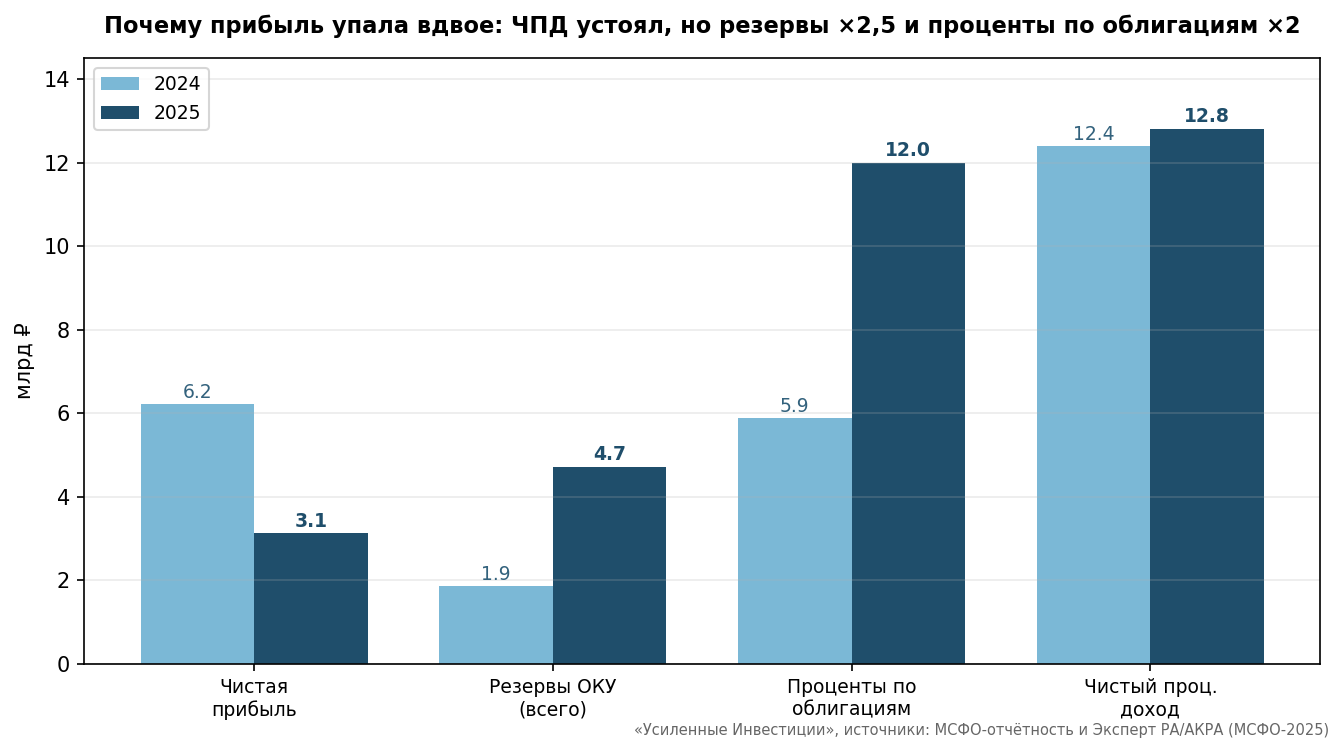
Ключевой результат года - чистая прибыль 3,13 млрд руб. против 6,22 млрд в 2024-м, падение на 49,6%. При этом чистый процентный доход почти не изменился (12,8 против 12,4 млрд) - то есть операционное ядро устояло. Прибыль «съели» две статьи:
- Процентные расходы по облигациям выросли вдвое - с 5,9 до 12,0 млрд руб. (плюс расходы по банковским кредитам 20,0 млрд). Это прямое следствие дорогого рыночного фондирования.
- Резервы под ожидаемые кредитные убытки (ОКУ) утроились - только по лизинговой дебиторке начислено 2,56 млрд против 0,84 млрд; ещё 2,16 млрд - по расторгнутым договорам (против 1,02). Совокупно резервы 4,7 млрд против 1,9 млрд.
- Добавились расходы на содержание изъятого имущества (0,71 млрд против 0,17) и его обесценение.
Прибыль до налога - 4,19 млрд против 8,09 млрд. Рентабельность капитала (ROE), по оценке Эксперт РА, снизилась с 27% до 18%, рентабельность лизингового бизнеса - с 8% до 5,1%. Маржа сжимается - типовая история для сектора при высокой ставке, но у Балтийского усиленная другими факторами (см. ниже).
Баланс: рост остановился, капитал снизился
Активы почти не выросли - 200,0 млрд против 196,6 млрд, а чистые инвестиции в лизинг (ЧИЛ) даже чуть сократились (161,4 млрд нетто против 164,4). После агрессивного роста 2023-2024 годов компания вошла в фазу стагнации портфеля.
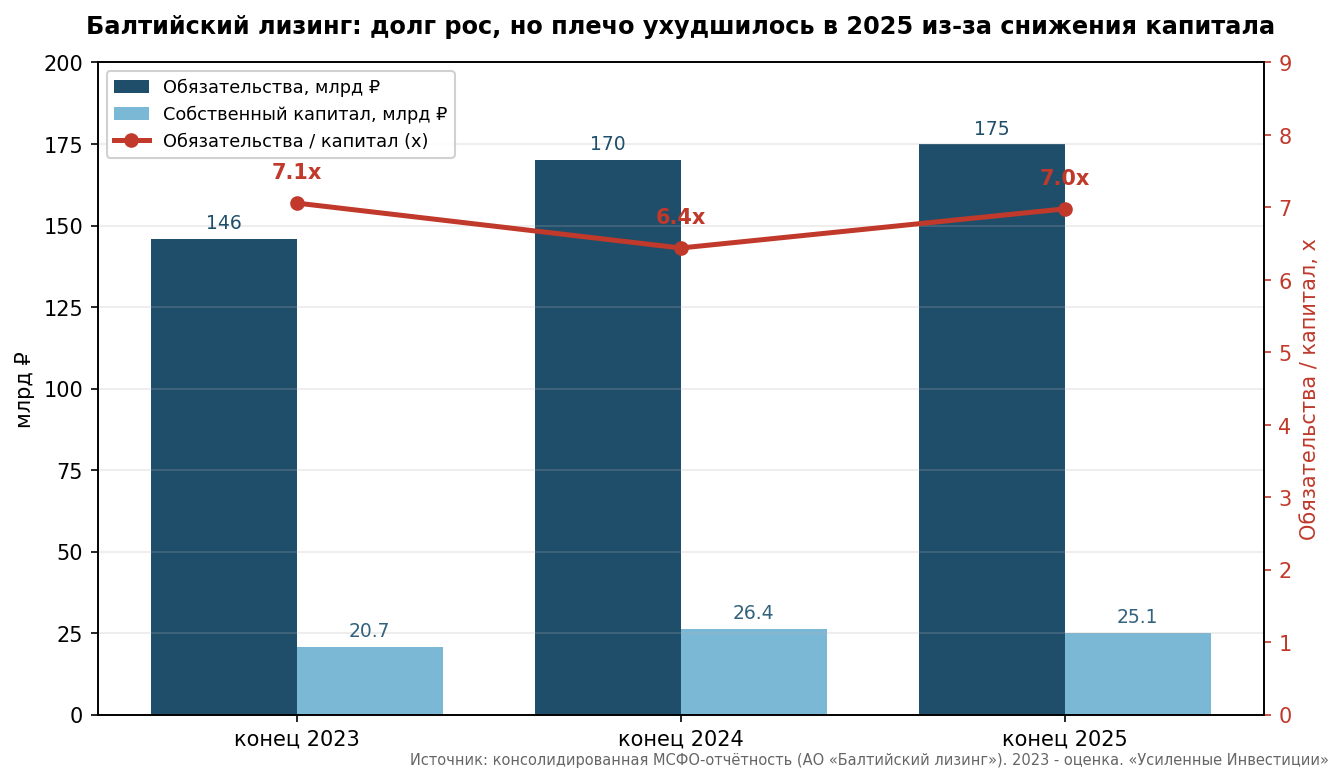
Структура пассивов: кредиты банков 92,4 млрд (было 100,9), выпущенные облигации и ЦФА - 68,0 млрд (рост с 56,6). Итого обязательства 174,9 млрд. Собственный капитал - 25,1 млрд, и он СНИЗИЛСЯ с 26,4 млрд - несмотря на прибыльный год. Причина - дивиденды (см. отдельный раздел). Соотношение обязательства/капитал - около 7,0x (для лизинга высокое плечо нормально, но запас прочности сокращается).
Отдельный сигнал с рынка: облигации учтены на балансе в 68,0 млрд, но их справедливая стоимость - лишь 47,5 млрд. Разрыв показывает, что рынок оценивает уже размещённый долг компании с существенным дисконтом на фоне роста ставок.
Как менялись долг и плечо. Долг компании активно рос в 2023-2024 годах (фаза экспансии портфеля), а в 2025-м стабилизировался: обязательства почти не изменились (около 175 млрд руб.), но внутри долга произошёл сдвиг из банковских кредитов (100,9 -> 92,4 млрд) в облигации (56,6 -> 68,0 млрд). Ключевое - плечо: отношение обязательств к капиталу улучшилось в 2024 году (примерно с 7,1x до 6,4x, когда капитал рос за счёт нераспределённой прибыли), но в 2025-м вернулось к 7,0x. И вернулось оно не из-за роста долга - долг практически не вырос, - а из-за СНИЖЕНИЯ капитала после дивидендов, превысивших прибыль. То есть плечо ухудшила дивидендная политика, а не долговая экспансия.
Качество портфеля: резервы утроились, «второй этап» вырос до 9%
Здесь - главный фундаментальный сигнал ухудшения. По модели МСФО 9 (три этапа кредитного риска) на конец 2025 года:
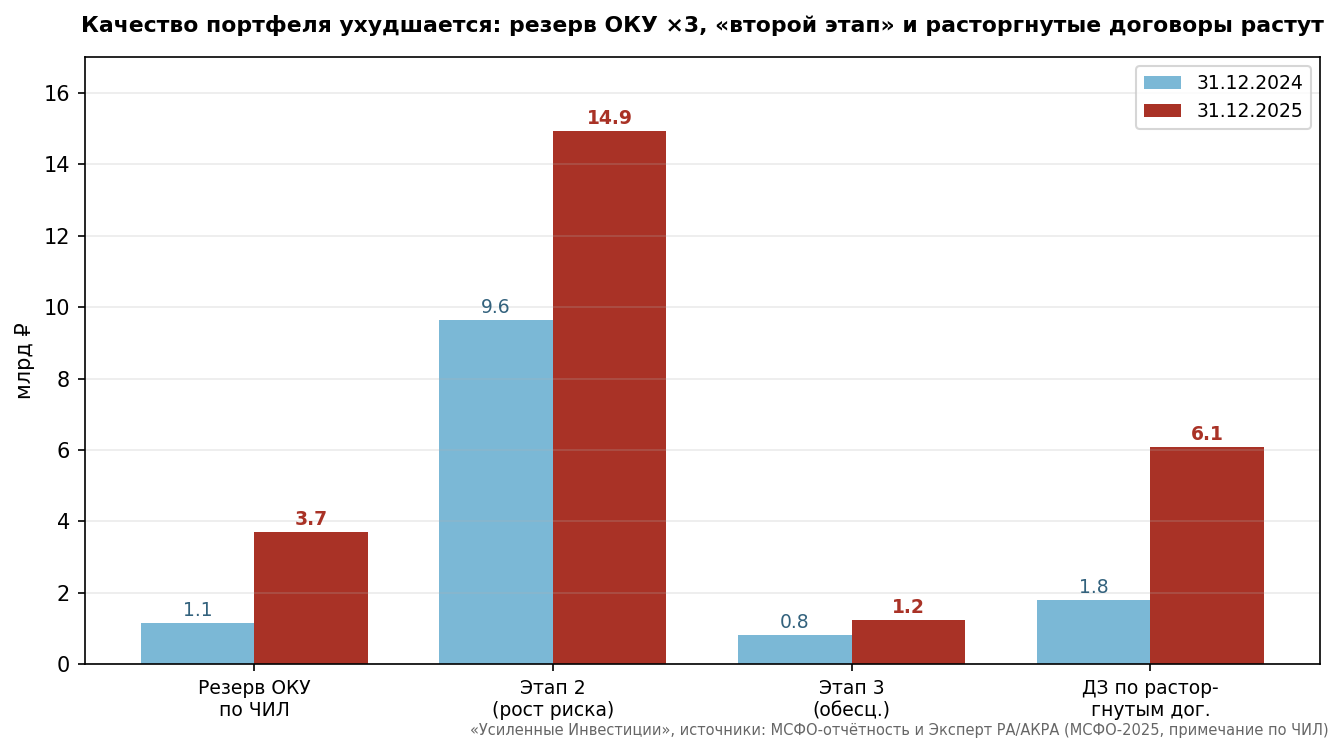
- Резерв ОКУ по ЧИЛ вырос втрое - с 1,15 до 3,70 млрд руб.; покрытие портфеля резервами поднялось с 0,69% до 2,24%.
- Этап 2 (значимый рост кредитного риска) вырос с 9,6 до 14,9 млрд руб. - это уже около 9% валового портфеля (против 5,8% годом ранее).
- Этап 3 (обесцененные) - 1,23 млрд против 0,82.
- Дебиторка по расторгнутым договорам и претензиям выросла в 3,4 раза - с 1,81 до 6,09 млрд руб.
- Изъятое имущество на балансе - 3,78 млрд; по оценке АКРА, оно доходило до 27% капитала на середину 2025 года.
При этом концентрация портфеля остаётся низкой (топ-10 лизингополучателей - около 5% ЧИЛ, топ-3 отрасли - 42%), а непросроченная дебиторка полностью покрыта переданными в лизинг активами. То есть качество исторически высокое, но тренд второй год подряд - вниз, и это уже материализовалось в резервах и прибыли.
Дивиденды и капитал: выплата превысила прибыль
Это - фокус фундаментального риска. В 2025 году компания выплатила дивиденды на 4,48 млрд руб. при чистой прибыли 3,13 млрд - то есть payout около 143%: на дивиденды ушла вся прибыль года плюс часть накопленной. Для сравнения, в 2024-м дивиденды не платились вовсе. Выплата прошла при отрицательном операционном денежном потоке (-2,35 млрд) - то есть средства на дивиденды по сути привлечены долгом.
Результат виден в капитале: он снизился, а внутренняя генерация капитала (коэффициент КУГК у АКРА) падает несколько лет подряд (312 -> 213 -> 199 базисных пунктов). Показатель достаточности капитала (ПДК) - 14% при пороговом уровне 12%, который закладывает АКРА; запас всего около 2 процентных пунктов. Именно поэтому АКРА в декабре 2025 изменило прогноз на «развивающийся» - прямо указав на «уровень дивидендных выплат» и риск снижения достаточности капитала.
Собственник и связанные стороны - зона особого внимания
Контроль над компанией сменился в октябре 2023 года: Балтийский лизинг у банка «Траст» приобрёл Михаил Жарницкий (группа «Контрол лизинг»); он же стал генеральным директором. Прямой акционер по отчётности - ООО «Прибыльные Инвестиции» (73,35%). Новый бенефициар контролирует группу из трёх лизинговых компаний.
Ключевой факт из примечаний МСФО: в конце июня 2024 года существенное влияние над группой получила «организация, находящаяся под контролем государства». В самой отчётности она НЕ названа (в деловой прессе фигурирует ПСБ, куда в июле 2024 перешли в залог компании группы Жарницкого, - но первоисточник-отчётность имя не подтверждает). Масштаб связи значимый: на эту госструктуру приходится около 45,7 млрд руб. банковских кредитов - примерно половина всего банковского долга, с процентными расходами 8,1 млрд за год.
Риск здесь двоякий. Во-первых, АКРА прямым текстом называет одним из триггеров понижения «отток ликвидности в пользу иных структур акционера» - а payout 143% этот канал наглядно иллюстрирует. Во-вторых, сам сегмент под давлением: рынок отмечает проблемы у связанной с бенефициаром группы «Контрол лизинг». При этом займов «наверх» акционеру или гарантий в его пользу в отчётности не раскрыто, а операции со связанными сторонами заявлены на рыночных условиях.
Признаки манипулирования отчётностью? Форензик-взгляд
Прямых признаков искажения отчётности мы не видим, и это важно зафиксировать: отчётность аудирована ТеДо (бывш. PwC) с немодифицированным заключением (без оговорок), а связанные стороны, справедливая стоимость облигаций и дивиденды раскрыты подробно - уровень раскрытия высокий. Тем не менее ригорозный разбор выделяет несколько зон повышенного контроля - это не обвинение, а точки, за которыми стоит следить:
- Проблемная экспозиция шире, чем «заголовок» по ЧИЛ. Просрочка 90+ по ЧИЛ выглядит благополучно (около 1,3%, Этап 3 - лишь 0,7%), но часть проблемных активов вынесена ЗА периметр ЧИЛ: дебиторка по расторгнутым договорам выросла в 3,4 раза до 6,1 млрд, изъятое имущество - 3,8 млрд. Вместе с Этапом 3 это уже около 11 млрд (примерно 7% портфеля), а с учётом «наблюдательного» Этапа 2 (14,9 млрд, 9% портфеля) картина рисков заметно менее радужная, чем показывает метрика просрочки. Тезис компании о «высоком качестве портфеля» опирается на узкое определение.
- Невысокое покрытие резервами обесценённых активов. По Этапу 3 сформировано лишь около 18% резерва, по всему портфелю - 2,24%. При продолжении ухудшения качества вероятны дальнейшие доначисления, которые снова ударят по прибыли и капиталу (в 2025 именно рост резервов в 2,5 раза стал одной из двух причин падения прибыли вдвое).
- Операции со связанными сторонами по активам. Активы для перепродажи компания приобретала у структур, подконтрольных бенефициару, с планом реализации в 2026 году. Сделки заявлены на рыночных условиях и раскрыты, но покупки и продажи активов внутри периметра собственника - классическая зона повышенного внимания форензик-анализа.
- Резкий рост «основных средств, переданных в операционную аренду» - в 6 раз (с 1,5 до 9,4 млрд). Само по себе это не нарушение, но смена структуры сделок (операционная аренда против финансового лизинга) меняет профиль признания дохода и требует понимания драйвера.
- Дивиденды сверх прибыли, профинансированные долгом (payout 143% при отрицательном операционном денежном потоке) - это агрессивная политика извлечения капитала собственником, а не искажение отчётности, но именно она быстрее всего проедает запас прочности по капиталу.
Итог форензик-взгляда: «красных флагов» уровня фальсификации отчётности нет, аудиторское заключение чистое, раскрытие полное. Но реальная картина рисков - не в благополучной метрике просрочки по ЧИЛ, а в расторгнутых договорах, изъятом имуществе и Этапе 2, плюс в дивидендной политике и операциях со связанными сторонами. Это и есть зоны, которые имеет смысл отслеживать по квартальной отчётности.
Долг и ликвидность
Банковские кредиты - от 12 банков, ставки 10,1-25,1%, сроки погашения 2026-2031; облигации и ЦФА - купоны 11,0-23,7% (часть выпусков - плавающие, привязаны к ключевой ставке), погашение 2026-2028. Обеспечение перед банками (залог) - 114,4 млрд руб. Ликвидность агентства оценивают как адекватную: пиковых погашений и потребности в рефинансировании на горизонте 24 месяцев нет; текущая ликвидность около 1,2. Но покрытие процентных расходов (ICR) снижается - со 142% до 119% за два года.
Облигации на рынке. Балтийский лизинг - один из самых активных эмитентов: около 26 серий, в обращении порядка 16, смесь фиксированных и плавающих купонов. Бумаги торгуются с дисконтом к номиналу (около 89-97%), флоатеры дают текущую доходность порядка 19-24%. Для инвестиционного грейда уровня «двойное А минус» это ощутимая премия - плата за перечисленные выше факторы и общий стресс сектора.
Как отчитывается сектор за 1П2026 - и почему у Европлана лучше
Полугодие 2026 года по сектору - не острый кризис, а стабилизация у дна: и АКРА, и Эксперт РА фиксируют смягчение падения (число новых договоров около -5% после обвала на 35% годом ранее, число переданных предметов даже +6%), но восстановления пока нет. При этом прибыль просела почти у всех лизингодателей - и на этом фоне важно понять, чей отчёт держится и за счёт чего.
- Европлан - прибыль выросла (4,3 млрд руб., +129%), но это отскок от низкой базы. Рост обеспечен не маржой, а сокращением резервов под ожидаемые убытки (с 12,7 до 4,9 млрд руб., то есть +7,8 млрд к прибыли) и устойчивым непроцентным доходом (страховые и агентские комиссии - около половины выручки, это структурная подушка Европлана). Процентное ядро при этом упало на 32%, лизинговый портфель - на 17%. То есть прибыль удвоилась на роспуске резервов, а не на восстановлении бизнеса.
- ДельтаЛизинг - прибыль снизилась (1,2 млрд против 2,1 годом ранее), ROE с 23% до 13% (при этом капитал у неё сильнейший в отрасли).
- Совкомбанк Лизинг - прибыль почти обнулилась (ROE 0,7%), просрочка Stage 3 подскочила с 1,2% до 6,2%.
- Интерлизинг - прибыль -94% за 2025 год, Stage 3 вырос с 2,6% до 8,5%.
- ГТЛК - рекордный убыток 14,2 млрд руб. за первое полугодие 2026 (резервы свыше 20 млрд); рейтинг инвестуровня держится на господдержке.
- Балтийский лизинг - по РСБУ за первое полугодие 2026 (консолидированная МСФО за полугодие не публиковалась) прибыль ужалась почти до нуля - около 40 млн руб. против примерно 2,1 млрд годом ранее, портфель сократился.
Вывод: слабость Балтийского в 2025-2026 годах - во многом СЕКТОРНАЯ история (дорогое фондирование и рост стоимости риска ударили по всем), а не провал конкретной компании; падение прибыли вдвое по МСФО-2025 даже мягче, чем у ряда конкурентов. Устойчивость Европлана - исключение, и то во многом за счёт диверсификации в комиссионный доход, которой у монолайнового Балтийского нет.
Капитал против долга: где Балтийский на фоне конкурентов
Для облигационера ключевой вопрос - сколько у компании капитала относительно долга, то есть каков запас прочности. По коэффициенту автономии (собственный капитал к активам; чем выше - тем консервативнее) на последние доступные даты картина такая:
- ДельтаЛизинг - около 27-31% (чистый долг/капитал около 2,0x) - самая консервативная.
- Европлан - около 27% (долг/капитал около 2,7x).
- Интерлизинг - около 21,7%.
- РЕСО-Лизинг - около 20,7%.
- Балтийский лизинг - около 13% (ПДК 14%), обязательства/капитал около 7,0x.
- Совкомбанк Лизинг - около 11% (устойчивость держится на поддержке банковской группы).
- Газпромбанк Лизинг и ГТЛК - капитализация низкая или непрозрачная, инвестиционные рейтинги опираются на господдержку.
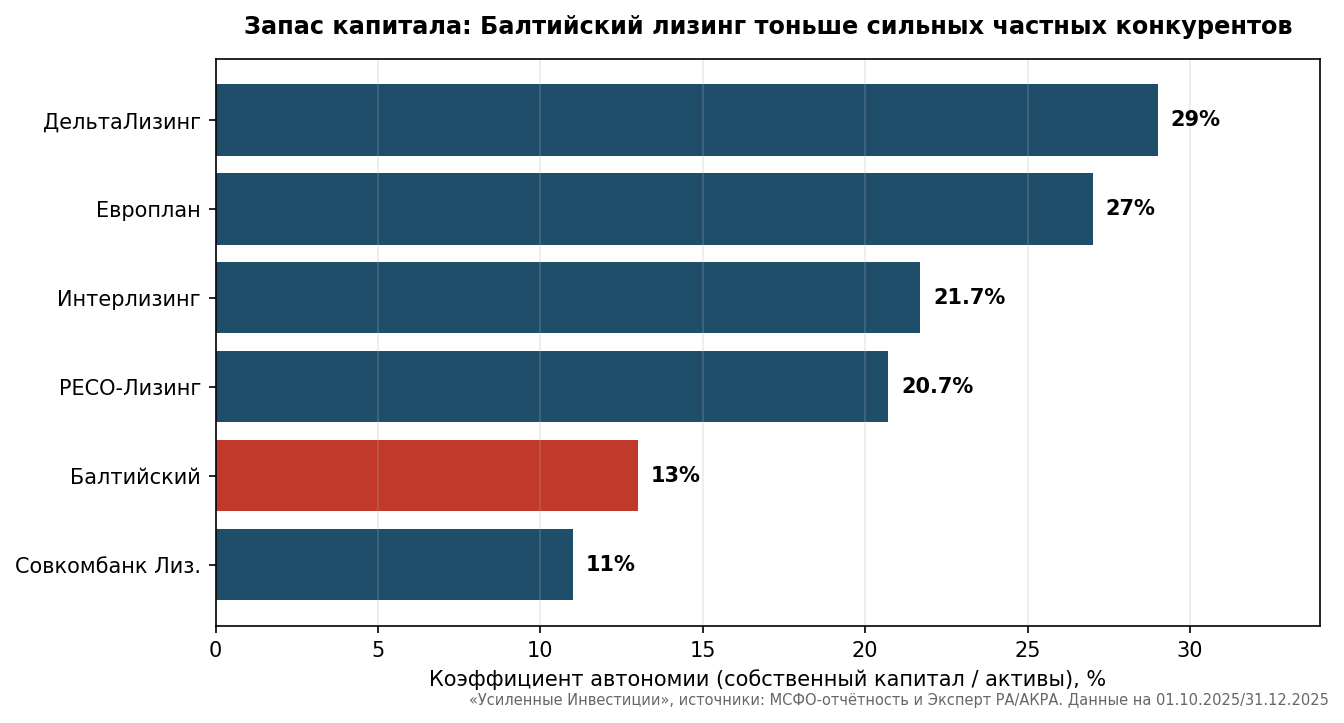
То есть Балтийский лизинг - в нижней-средней части по запасу капитала: его буфер заметно тоньше, чем у сильных частных конкурентов (Дельта, Европлан, Интерлизинг, РЕСО с автономией 20-31%), хотя и крепче, чем у Совкомбанк Лизинга и госкомпаний, живущих на поддержке. И при этом именно Балтийский - единственный из перечисленных, кто в такой год выплатил дивиденды сверх прибыли, дополнительно расходуя и без того средний буфер. Это и есть главное, что отличает его кредитный профиль от более консервативных Дельты и Европлана.
Регуляторный угол и вопрос достаточности капитала. Отдельно стоит ответить на закономерный вопрос: раз капитала относительно активов немного, нет ли здесь регуляторного риска и вопроса достаточности капитала? Сегодня - формально нет: лизинг в России пока НЕ поднадзорен Банку России, обязательного норматива достаточности капитала у лизинговых компаний не существует, а порог «ПДК не ниже 12%» - это внутренний ориентир рейтингового агентства, а не закон. Но реформа надзора ЦБ за лизингом находится в финальной стадии: компании планируется перевести в статус некредитных финансовых организаций с включением в реестр Банка России, обязательным членством в СРО, переходом на отчётность по МСФО с аудитом и - что ключевое для нашей темы - требованиями к минимальному капиталу. Если реформа будет принята в таком виде, под наибольшим давлением окажутся именно компании с тонким капиталом - Балтийский лизинг (автономия около 13%), Совкомбанк Лизинг (11%), Газпромбанк Лизинг: им придётся либо наращивать капитал, либо ограничивать дивиденды. Для Балтийского, платящего дивиденды сверх прибыли, это прямой форвардный риск - в отличие от Дельты и Европлана с автономией 27-31%, у которых запас под любые будущие нормативы кратно больше. То есть вопрос достаточности капитала сегодня - рейтинговый, а завтра может стать регуляторным.
Главный вопрос: пройдёт ли Балтийский осень 2026
Самый практичный вопрос по эмитенту - не рейтинг, а деньги: хватит ли компании средств, чтобы пройти ближайшее окно погашений, если держатели предъявят к выкупу всё, что могут. Мы свели график по данным Московской биржи.
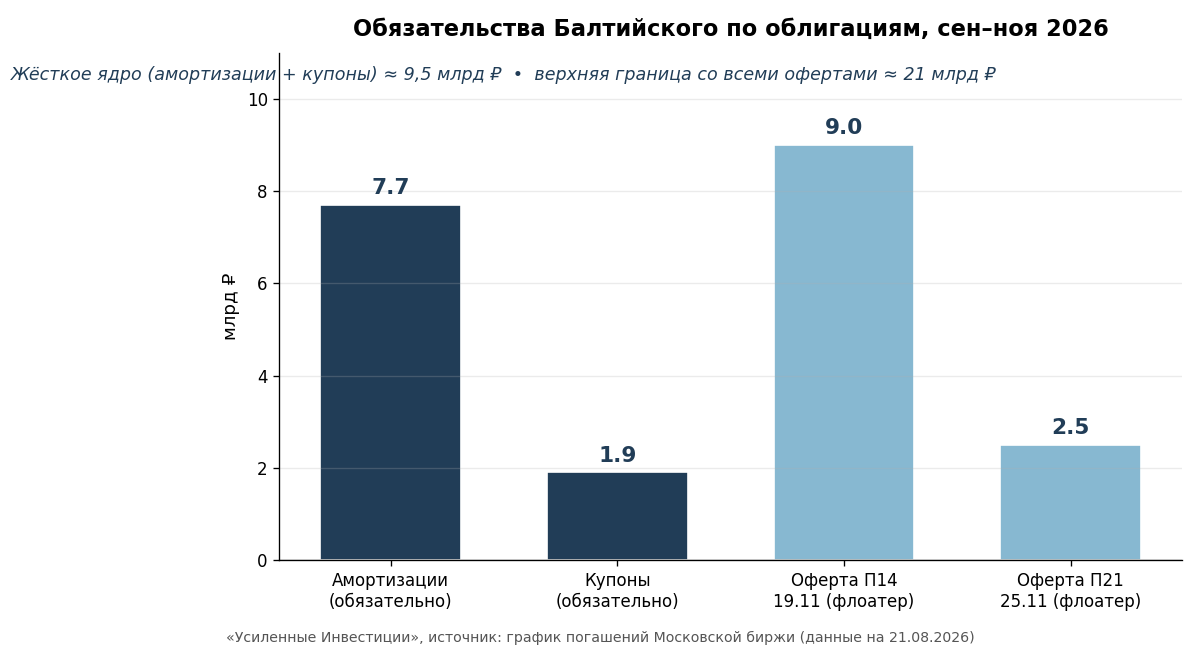
Что предстоит в сентябре–ноябре 2026. Обязательные выплаты - амортизации около 7,7 млрд ₽ (крупнейшие - П10 на 2,4 и П19 на 3,3) и купоны около 1,9 млрд ₽, суммарно порядка 9,5 млрд ₽ за квартал. Плюс две оферты по флоатерам: П14 (19 ноября, до 9,0 млрд) и П21 (25 ноября, до 2,5 млрд). Если по офертам держатели предъявят весь объём, верхняя граница потребности - около 21 млрд ₽.
Найдёт ли компания эти деньги. Первое: жёсткое ядро - амортизации и купоны, около 9,5 млрд за квартал - закрывается собственными поступлениями по действующему портфелю. Чистые инвестиции в лизинг у Балтийского около 165 млрд ₽, и ежемесячные платежи лизингополучателей многократно перекрывают квартальные погашения, если притормозить выдачу нового бизнеса. Именно так лизинговая модель гасит долг в сжатие рынка - не выдавая новое и направляя поступления по старому портфелю на погашения; весь рынок сейчас это и делает (новый бизнес по стране -40%, у Балтийского -9%).
Второе: оферты по флоатерам - величина управляемая, а не фиксированная. По безотзывной оферте эмитент сам назначает купон на следующий период, и при рыночном спреде большинство держателей остаётся в бумаге, а не несёт её к выкупу. Поэтому 11,5 млрд ₽ - это теоретический максимум «если принесут всё», а не базовый сценарий. Третье: банковские кредитные линии под залог лизингового автотранспорта - самый устойчивый источник (около половины пассивов), и именно им добирают ликвидность.
Где реальный риск. Помимо цены рефинансирования (чтобы удержать инвесторов на офертах и разместить новое, платить придётся дорого - спрос банков на флоатеры придавила регуляторика, розничный инвестор осторожен, а процентные расходы уже удвоились и съели половину прибыли), есть и прямой вопрос ликвидности. И здесь публичные данные всё-таки есть: промежуточная отчётность по РСБУ за первое полугодие 2026 года показывает, что запас прочности за полгода резко сократился. Разберём по фактам.
Проверка по факту: что показывает РСБУ за 1П2026
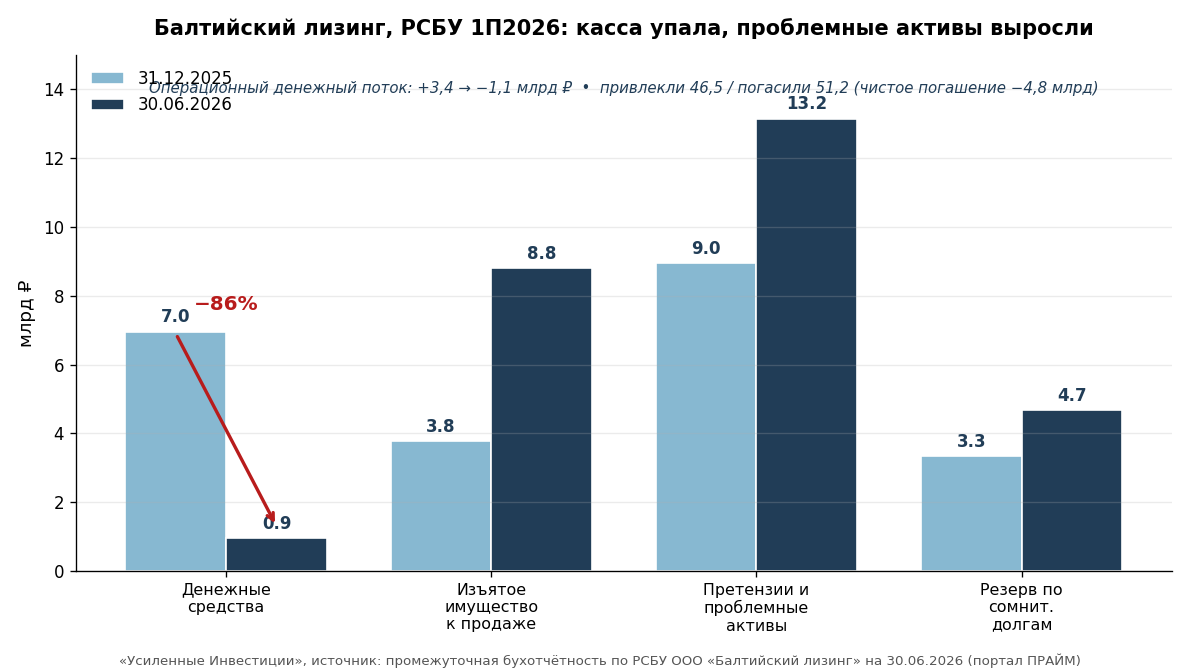
Нам справедливо указали в комментариях: смотреть надо не на красивые слова, а на то, что произошло с деньгами за полугодие. Смотрим - и картина отрезвляющая.
Денежная подушка почти исчерпана. Остаток денежных средств упал с 6,96 млрд ₽ на 31.12.2025 до 0,95 млрд ₽ на 30.06.2026 - минус 86% за полугодие (плюс около 0,45 млрд краткосрочных финвложений). То есть свободного кэша у компании на конец июня - порядка одного миллиарда, это очень мало для баланса в 194 млрд.
Операционный поток ушёл в минус. Сальдо денежных потоков от текущих операций за 1П2026 - минус 1,12 млрд ₽ против плюс 3,37 млрд годом ранее. По финансовой деятельности компания привлекла 46,5 млрд и погасила 51,2 млрд кредитов и займов, плюс 14,2 млрд процентов - то есть на нетто-основе не привлекала, а гасила долг (около −4,8 млрд), финансируя это из накопленной кассы. Именно так подушка и растаяла: сальдо всех потоков за полугодие −6,0 млрд ₽.
Проблемные активы растут. Претензии и проблемные активы в дебиторке выросли с 8,96 до 13,15 млрд ₽ (+47% за полугодие), резерв по сомнительным долгам - с 3,34 до 4,67 млрд, а изъятое имущество, учтённое как «долгосрочные активы к продаже», - с 3,78 до 8,80 млрд ₽ (+133%). При этом за полугодие компания уже продала изъятой техники на 4,5 млрд ₽ (это видно в отчёте о движении денег) - то есть приток изъятого имущества обгоняет его распродажу. Чистая прибыль по РСБУ за 1П2026 - символические 40 млн ₽ против 2,1 млрд годом ранее.
Ещё деталь по долгу. Общий долг за полугодие снизился со 165,6 до 160,9 млрд ₽, но внутри него 22,9 млрд ₽ переведено из долгосрочной части в краткосрочную - то есть в ближайшие 12 месяцев к погашению/рефинансированию подходит заметно больше, чем годом ранее. Оборотные активы меньше краткосрочных обязательств - рабочий капитал отрицательный.
Аппроксимация на 2П2026 - и честный вывод. Если наложить ту же экономику на второе полугодие, картина такая. Обязательные амортизации и купоны осени (около 9,5 млрд за квартал) и возможные оферты (до 11,5 млрд, если предъявят весь объём) компания в 1П проходила за счёт трёх вещей: крупных сборов по портфелю (поступления от лизинга около 60 млрд за полугодие), распродажи изъятого имущества и - главное - проедания денежной подушки на 6 млрд. Во втором полугодии третий источник почти исчерпан: подушки в 0,95 млрд уже не хватит, чтобы закрывать разрывы, как раньше. Значит, всё упирается в то, продолжат ли банки катать кредитные линии (пока катают - привлекли 46,5 млрд) и хватит ли сборов по сжимающемуся портфелю. Поэтому свой прежний тезис мы корректируем: острого дефолтного сценария на осень по этим данным по-прежнему не видно - гросс-сборы по портфелю большие, есть 8,8 млрд изъятого имущества в продаже и работающие банковские линии. Но запас прочности за полгода сократился резко: касса почти исчерпана, операционный поток отрицательный, компания в режиме нетто-погашения долга, а проблемные активы растут. Это ощутимо более напряжённая картина, чем «денег хватает с запасом». Любое дальнейшее ухудшение (банки притормозят линии, сборы замедлятся, по офертам предъявят много) во втором полугодии компании будет гасить нечем - подушки, которая спасала в первом, уже нет. За динамикой кассы и привлечения на 9 месяцев 2026 следим отдельно.
Доходности выпусков: 30–44% по данным Мосбиржи
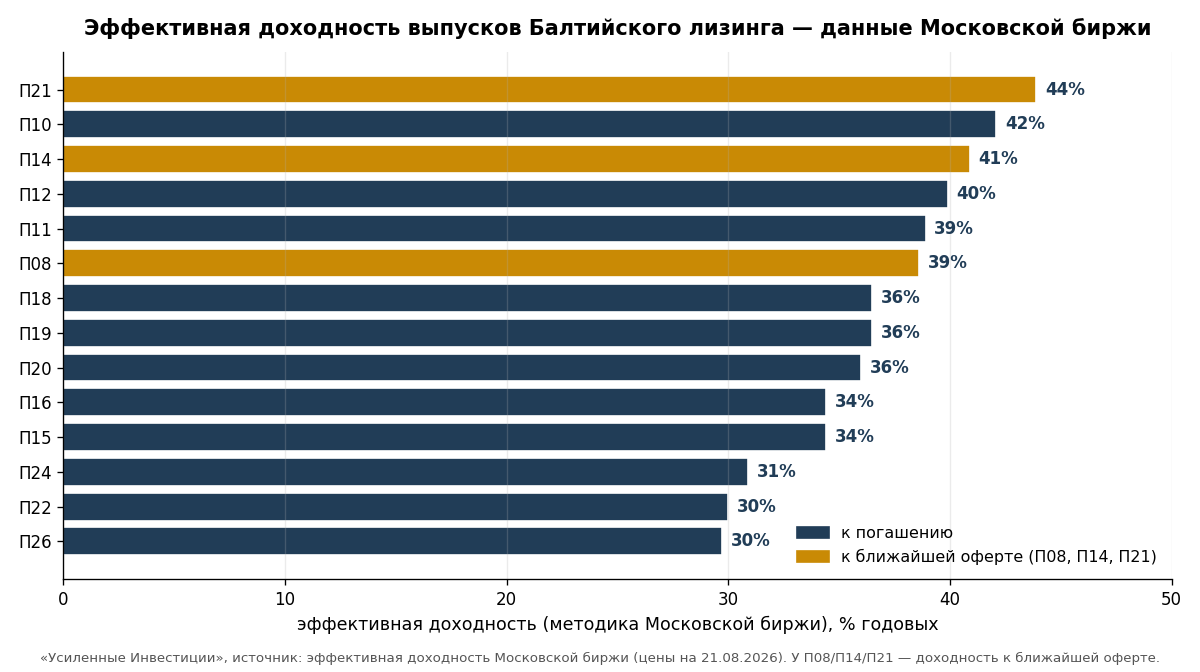
Ориентир для сравнения - та же эффективная доходность к погашению или к ближайшей оферте, что показывают биржа и брокерские терминалы. По выпускам Балтийского это около 30–44% годовых (по данным Московской биржи): П21 - 44%, П10 - 42%, П14 - 41%, П12 - 40%, П08 и П11 - около 39%, П18/П19/П20 - 36–37%, амортизируемые П15 и П16 - 34%, П22/П24/П26 - 30–31%.
Откуда такие уровни. Три источника премии. Первое - дисконт к номиналу: бумаги торгуются по 88–97% от номинала, и подтягивание к 100 добавляется к купону. Второе - короткий горизонт до ближайшей оферты: у П14 и П21 оферта уже в ноябре 2026, у П08 - в мае 2027, а формальное погашение аж в 2033–2035 годах; доходность считается к оферте, и возврат к номиналу за считанные месяцы даёт высокую годовую цифру. Третье - амортизация: часть выпусков возвращает номинал частями, и ранний возврат по 100 с цены около 90 поднимает внутреннюю доходность.
Важная оговорка о том, что приходит «в руку». Эффективная доходность предполагает, что к оферте инвестор предъявит бумагу к выкупу по номиналу, а полученные деньги реинвестирует по той же ставке. На практике эмитент на оферте назначает новый купон, и если он рыночный, инвестор остаётся в бумаге - тогда реализованная доходность ближе к купонной (около 15–24%), чем к доходности-к-оферте. Поэтому 30–44% - это корректный биржевой ориентир при покупке с расчётом на оферту, а не гарантированная доходность для того, кто досидит до 2033 года. Отметим и техническую деталь: по амортизируемым выпускам разные калькуляторы дают разброс (у некоторых терминалов годовая цифра завышена относительно биржевой) - мы приводим методику самой Московской биржи как независимый ориентир.
Риски - резюме
- Капитал и дивиденды: payout 143% при снижении прибыли; капитал уже сократился; ПДК 14% при внутреннем пороге агентства 12% (запас ~2 пп). Прямая причина «развивающегося» прогноза АКРА.
- Достаточность капитала и грядущая регуляторика: автономия около 13% - тоньше, чем у сильных конкурентов (20-31%); формального норматива пока нет, но реформа надзора ЦБ (минимальный капитал, МСФО, СРО) в финальной стадии, и тонкий капитал вместе с payout 143% делают компанию уязвимее лидеров под будущие требования.
- Качество портфеля: резервы ОКУ утроились, Этап 2 около 9% портфеля, рост расторгнутых договоров и изъятого имущества. Тренд вниз второй год.
- Прибыльность: чистая прибыль -50% по МСФО-2025, ROE 27% -> 18%, маржа лизбизнеса 8% -> 5%; по РСБУ за 1П2026 прибыль ужалась почти до нуля. Давление дорогого фондирования.
- Ликвидность (РСБУ 1П2026): денежная подушка -86% (6,96 -> 0,95 млрд ₽), операционный поток ушёл в минус (-1,12 млрд), компания в режиме нетто-погашения долга (привлекла 46,5 / погасила 51,2 млрд), 22,9 млрд долга переведено в краткосрочный. Запас прочности на 2П2026 резко сократился.
- Собственник и связанные стороны: риск оттока ликвидности к структурам акционера (назван АКРА триггером); группа «Контрол лизинг» под вниманием рынка; половина банковского долга - от вошедшей в капитал госструктуры (в отчётности не идентифицирована).
- Отраслевые: рынок лизинга -40% в 2025, волна дефолтов у мелких эмитентов ВДО, рост проблемных активов по рынку до 8,7% ЧИЛ; рост НДС до 22% с 2026 удорожает сделки.
- Расхождение рейтингов: АКРА - «развивающийся» (декабрь 2025), Эксперт РА - «стабильный» (январь 2026). Два взгляда на один и тот же набор фактов; повышения в базовом сценарии не заложено.
Итог
Балтийский лизинг - сильный по франшизе частный лизингодатель (топ-4 рынка, устойчивая доля, диверсифицированный розничный портфель, аудит без оговорок), который на фоне обвала рынка держится заметно лучше конкурентов. Но фундамент за 2025 год объективно ослаб: прибыль упала вдвое, качество портфеля ухудшается, а капитал сокращается из-за дивидендов, превышающих прибыль, - на фоне контроля со стороны нового собственника и вошедшей в капитал госструктуры.
Наш вывод: это не «тихая гавань», а качественный, но не безрисковый эмитент, чья траектория в 2026 году зависит от трёх вещей - снижения ключевой ставки (разгрузит маржу и новый бизнес), дисциплины по дивидендам (иначе капитал продолжит таять) и стабилизации качества портфеля. Для облигационного инвестора премия в доходности к номинальному «двойному А минус» отражает именно эти факторы; позиция уместна умеренной долей и с мониторингом рейтингового действия АКРА, дивидендной политики и квартальной динамики резервов.
Насколько всё критично для сектора. Рынок объективно под серьёзным давлением - прибыль просела почти у всех, проблемные активы по рынку удвоились за 2025 год до 8,3%. Но и АКРА, и Эксперт РА характеризуют первое полугодие 2026 как стабилизацию у дна, а не острый кризис; волна дефолтов идёт среди мелких эмитентов высокодоходных облигаций (характерный кейс - «Соби-Лизинг»), а не среди имён уровня «двойное А минус». Для Балтийского это означает: риск повышенный, но не критический - при условии снижения ключевой ставки (разгрузит маржу и новый бизнес) и дисциплины по дивидендам. Его слабое место - не качество бизнеса, а более тонкий, чем у лидеров, капитал, который активно расходуется на дивиденды.
Аналитика по эмитентам и облигациям - в телеграм-канале Усиленные Инвестиции @eninv.
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций