Банковские суборды: 15-29% годовых за право банка не платить
В чате спросили про "МКБ под 20%". Вопрос хороший, потому что за такими доходностями стоит особый инструмент, и его устройство мало кто читал. Разобрали субординированные облигации российских банков: что это, насколько гарантированы выплаты, когда их списывают и что из этого сейчас стоит своих денег. Цены и доходности на 18.09.2026, нормативы капитала по отчётности банков в ЦБ на 01.08.2026.
Суборд оформлен как облигация, но по сути это капитал банка. Банк занимает деньги на условии, что при проблемах держатели потеряют их раньше вкладчиков и обычных кредиторов. За это и платят повышенный купон.
Купон по бессрочным выпускам банк вправе не платить без объяснения причин, и такое уже было. ВТБ не платил по 12 выпускам с декабря 2022 года, по части из них до февраля 2024-го. Невыплаченное не возвращается.
Списание наступает при санации или падении капитала ниже порога, и тогда держатели теряют всё. В 2017-2018 годах так обнулили суборды Открытия и Промсвязьбанка, суды списания поддержали.
Сильнее всего рынок сейчас боится за ВТБ. До порога списания у банка 1,2 п.п., бессрочные бумаги упали до 65-71% номинала, текущая доходность рублёвых выпусков 27-29%.
"МКБ под 20%" означает выпуск ЗО-2027, самую понятную ставку в выборке. Выпуск гасится через год, списание грозит только при почти полной потере капитала или санации, доходность около 19% в долларах.
Почти все суборды доступны только квалифицированным инвесторам. Исключение составляют несколько выпусков 2016-2018 годов, прежде всего РСХБ.
Суборд можно не вернуть, и закон это прямо разрешает
Обычная облигация банка является долгом. Банк обязан платить купон и вернуть номинал, иначе дефолт. Субординированная облигация устроена иначе. Банк засчитывает эти деньги в свой капитал, то есть в подушку, которая принимает убытки. Взамен держатели соглашаются, что в плохом сценарии их деньги пойдут на покрытие дыры.
Суборды бывают двух видов.
- Бессрочные (AT1, добавочный капитал). Срока погашения нет. Банк может выкупить выпуск по номиналу не раньше чем через 5 лет и только с согласия ЦБ. Купон банк вправе отменить в любой момент, и пропущенный купон не накапливается. Списываются, если норматив достаточности базового капитала Н1.1 опустился ниже 5,125% хотя бы на 6 дней из любых 30 подряд или если ЦБ либо АСВ утвердили план санации.
- Субординированные с погашением (Tier 2, дополнительный капитал). Срок не меньше 5 лет, купон обязателен. Списываются при Н1.1 ниже 2% или при санации.
Н1.1 показывает запас прочности банка. Это базовый капитал (акции плюс накопленная прибыль) к активам, взвешенным по риску. Минимум по закону 4,5%.
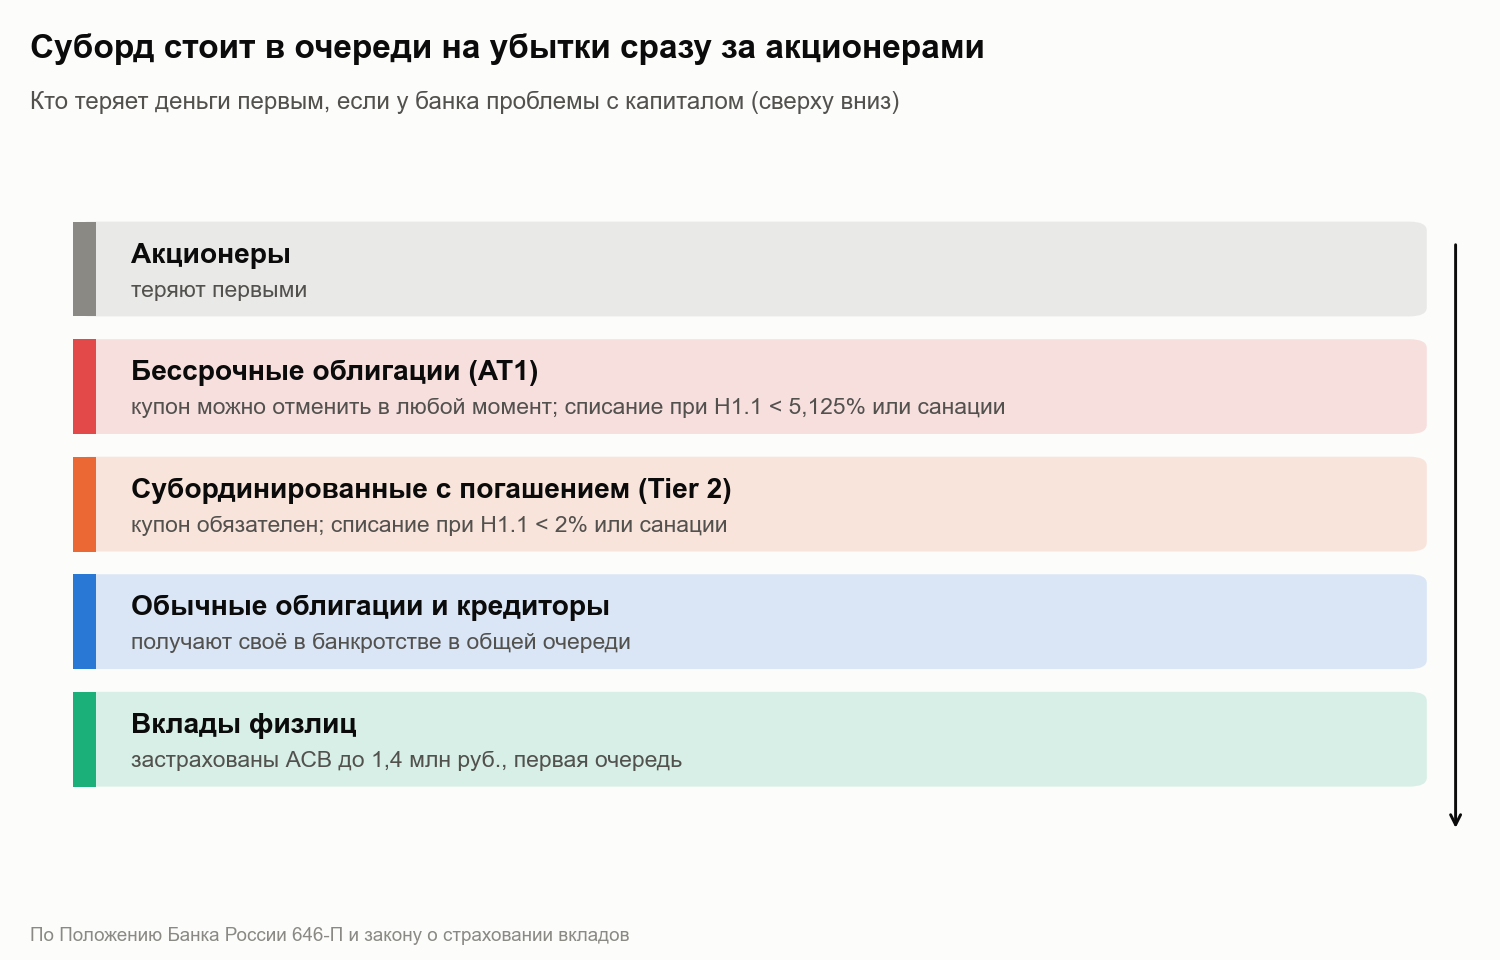
Правила записаны в Положении Банка России 646-П. Отдельно действует ограничение на продажу. С 2019 года суборды размещаются только для квалифицированных инвесторов, номиналом от 10 млн руб. Всё, что выпущено раньше, обращается по старым правилам, поэтому бессрочные выпуски РСХБ 2016-2018 годов и долларовый 1В02 Совкомбанка на бирже доступны и неквалам (после теста у брокера).
Купон по бессрочным не гарантирован, и ВТБ это уже показал
По условиям 646-П банк может отказаться от купона по AT1 в одностороннем порядке. Обязанности при этом остановить дивиденды по акциям нет. ЦБ в июньском докладе сам признаёт, что многие банки продолжали платить по AT1 и при ухудшении капитала, но это их выбор, а не обязанность.
6 декабря 2022 года ВТБ по согласованию с ЦБ прекратил платить по бессрочному евробонду и 12 внутренним выпускам СУБ-Т1. Причина – покупка банка Открытие, которая съела капитал. Выплаты по четырём выпускам возобновились 5 февраля 2024 года, пропущенные купоны держателям не вернули. По остальным выпускам биржевой график купонов с 2024 года заполнен, но подтверждения фактических выплат по ним в открытых источниках найти не удалось. Перед покупкой конкретного выпуска это стоит проверить у брокера по истории зачислений.
Совкомбанк 3 февраля 2023 года не заплатил купон по бессрочному долларовому выпуску 1В02. По Т-Банку, Альфа-Банку, МКБ, РСХБ и Газпромбанку сообщений о пропусках не нашли.
По Tier 2 права отказаться от купона нет. Там риск только один, списание.
Списание случается при санации, и тогда держатели теряют всё
Российская история здесь короткая и жёсткая.
- Открытие, 2017. Н1.1 упал ниже 5,125% в конце сентября, купоны с 26 октября не платились, 29 ноября выпуск на $500 млн списан до нуля, вслед за ним ещё два на $300 и $200 млн.
- Промсвязьбанк, 2017-2018. После санации в январе 2018 года списано $1,32 млрд субдолга, включая два бессрочных выпуска на $600 млн.
- АТБ и Уралсиб. Субдолг списан целиком. Иностранные кредиторы судились в Лондонском арбитраже и частично добились денег, российские суды списания признавали законными.
Важная деталь. При санации списание не зависит от уровня Н1.1. Если ЦБ решил спасать банк, суборды обнуляются, даже если формально норматив был выше порога. Поэтому второй вопрос, помимо запаса капитала, – насколько вероятно, что банку понадобится санация.
Сильнее всего рынок боится за ВТБ: до порога списания 1,2 п.п.
ЦБ публикует нормативы каждого банка раз в месяц. На 01.08.2026 у ВТБ Н1.1 6,3%. Это самый маленький запас над порогом списания AT1 среди крупных банков. У Сбербанка 10,4%, у Т-Банка 8,8%, у МКБ 8,0%.
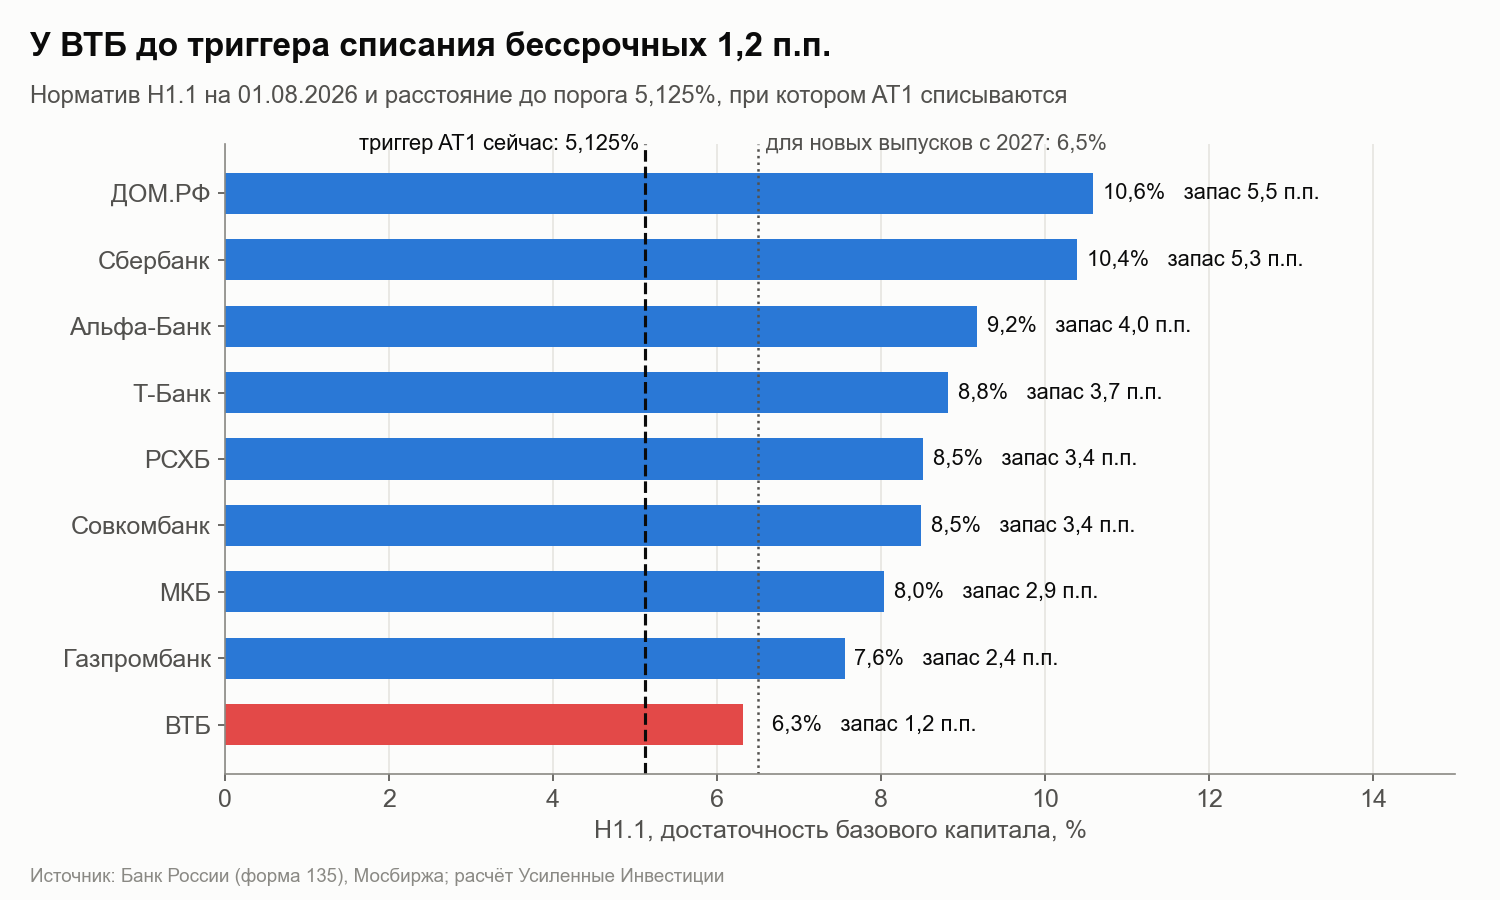
Показатель ВТБ болтается у порога уже полтора года. На 01.01.2025 было 5,38%, запас 0,25 п.п. Ниже 5,125% норматив по месячным данным не опускался ни разу.
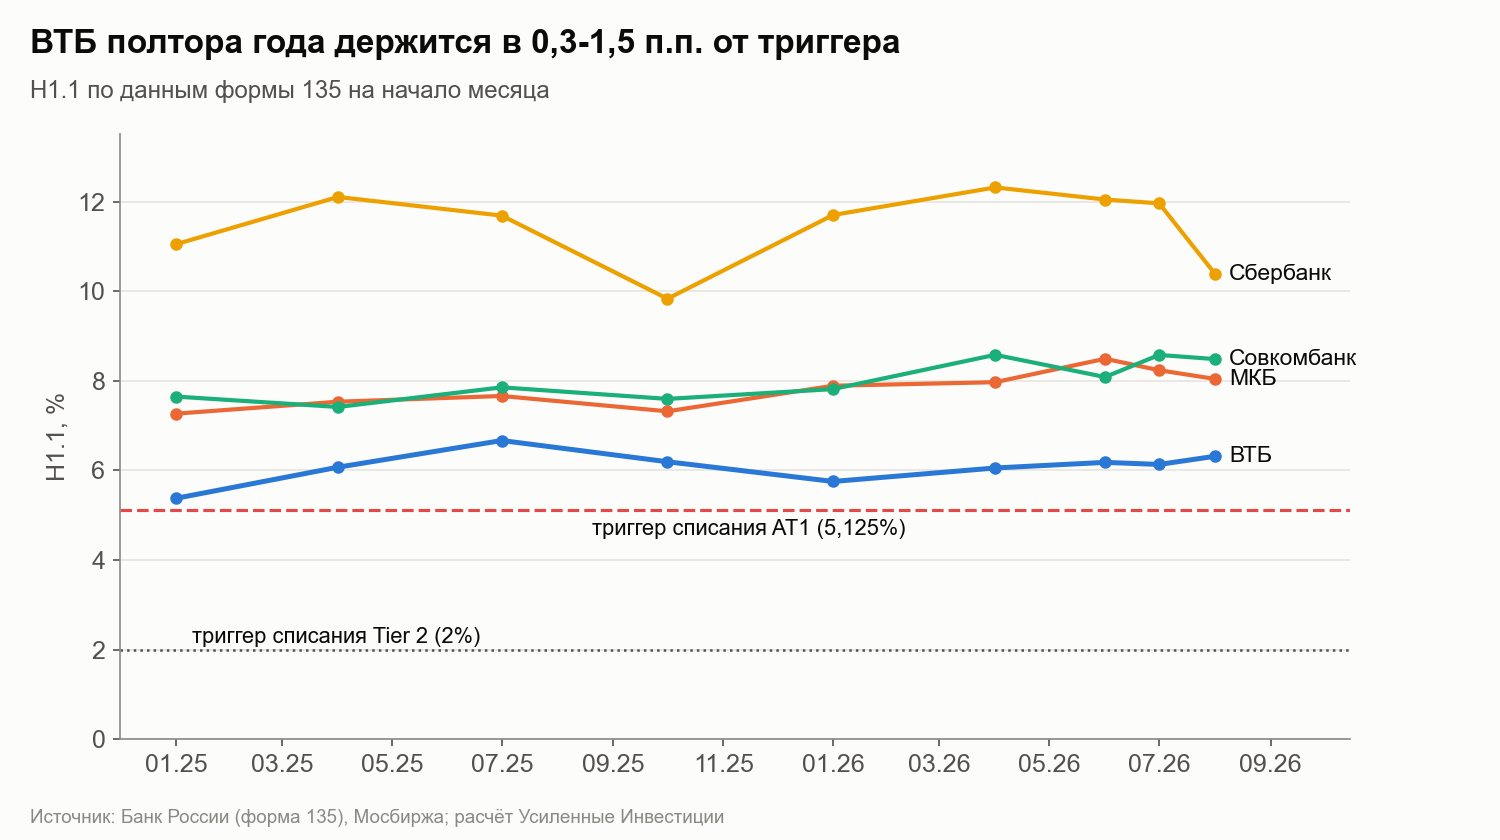
Что поддерживает капитал. На уровне группы ВТБ выполняет минимальные требования 2026 года вместе с надбавками (Н20.1 7,3% при ориентире 6,5%). Дивиденд за 2025 год урезан до 25% прибыли, а Дмитрий Пьянов в июле назвал выплату 50% за 2026 год маловероятной. Акционеры одобрили допэмиссию до 547,5 млрд руб. по 87 руб. за акцию, ЦБ зарегистрировал выпуск в июле. Если она разместится хотя бы частично, базовый капитал вырастет, и держателям субордов это на руку. Итогов размещения пока нет.
Что давит. Акции ВТБ 26 августа обновили исторический минимум, за год минус треть. Надбавки к капиталу растут по графику до 2028 года, и держать их при запасе в 1 п.п. сложно.
Концепция ЦБ летом добавила страха, хотя старые выпуски она не трогает
22 июня ЦБ опубликовал концепцию реформы субордов. Для новых AT1 порог списания поднимается с 5,125% до 6,5%, а купон обязательно останавливается, если Н1.1 ниже 7,5%. Бессрочность заменяется сроком от 10 лет, системно значимым банкам запретят выпускать новый Tier 2. Проект поправок к 646-П предполагает вступление с 1 января 2027 года.
По новым правилам ВТБ со своими 6,3% оказался бы ниже порога списания. На уже выпущенные бумаги это не распространяется, они живут по условиям выпуска. Но рынок увидел, куда движется регулятор. За июль-сентябрь бессрочные ВТБ подешевели на 13-15 пунктов, Совкомбанк Т1-01 на 10, даже бессрочный Т-Банка, который обычно стоит около номинала, опускался до 95.
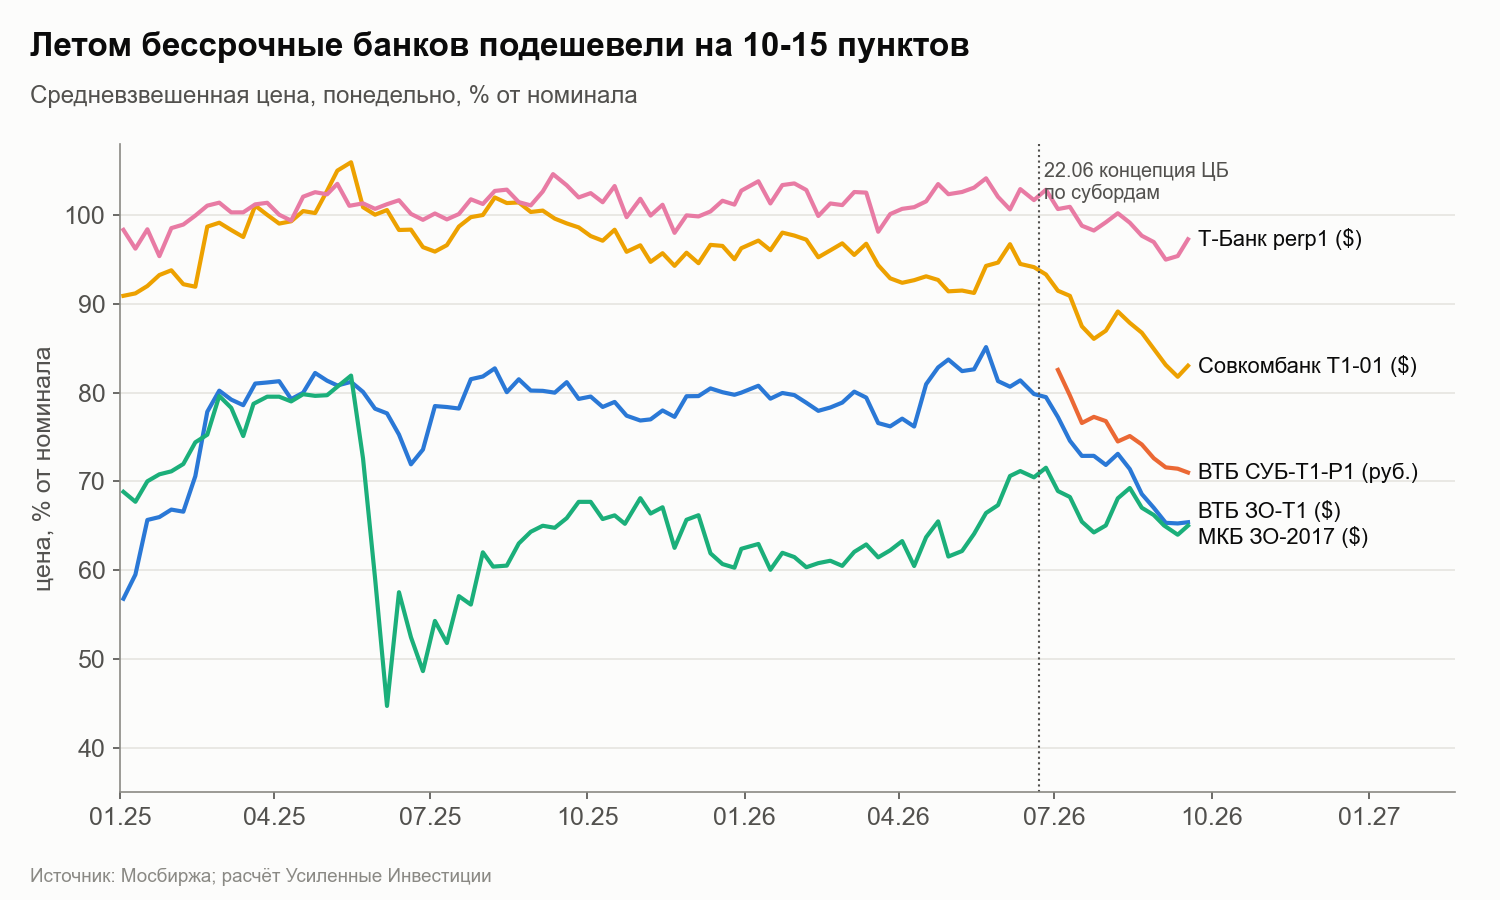
Отдельно стоит помнить про волатильность. В мае-июне 2025 года долларовый бессрочный МКБ ЗО-2017 за месяц упал с 83% до 44% номинала. Купон при этом не пропускали, рейтинговое агентство ничего не меняло, а пресса связывала распродажу со слабой отчётностью банка за 2024 год. К концу июля бумага вернулась к 64%. Для бумаги, которую нельзя предъявить к погашению, цена целиком зависит от настроения рынка.
Рублёвые бессрочные ВТБ дают 27-29%, потому что рынок закладывает заметный шанс списания
В мае-июне 2026 года ВТБ обменял валютные бессрочные выпуски на три рублёвых: СУБ-Т1-Р1 (вместо долларового ЗО-Т1), Р2 (вместо трёх долларовых) и Р3 (вместо трёх евровых). Всего обменяли около 120 млрд руб. Номинал пересчитан по курсу ЦБ на 25 июня, 74,77 руб. за доллар, так что одна бумага Р1 стоит 74 774 руб. номинала.
Условия новых выпусков:
- купон равен ключевой ставке плюс 5 п.п., пересматривается раз в полгода; первые два купона зафиксированы на 19,5%, дальше при нынешней ставке 14% будет 19%;
- первые выплаты ещё впереди, 16 ноября по Р2 и Р3 и 6 декабря 2026 года по Р1;
- право выкупа у банка с согласия ЦБ в декабре 2031 года, дальше раз в 5 лет;
- списание и отмена купона по старым правилам (порог 5,125%).
При цене 70,9% номинала текущая доходность Р1 составляет 27,5%, у Р2 28,3%. У старого рублёвого СУБ-Т1-12 с купоном ключевая плюс 3,75 п.п. такая же картина, 28,8%. Выпуски с фиксированным купоном 10% (СУБ-Т1-5) стоят около 65% номинала, 15,3% текущей доходности.
Чтобы понять, что покупает инвестор, посчитали денежный поток на 100 вложенных рублей за 5 лет в разных сценариях. Для сравнения взяты ОФЗ на тот же срок, по кривой Мосбиржи они дают 16,1%.
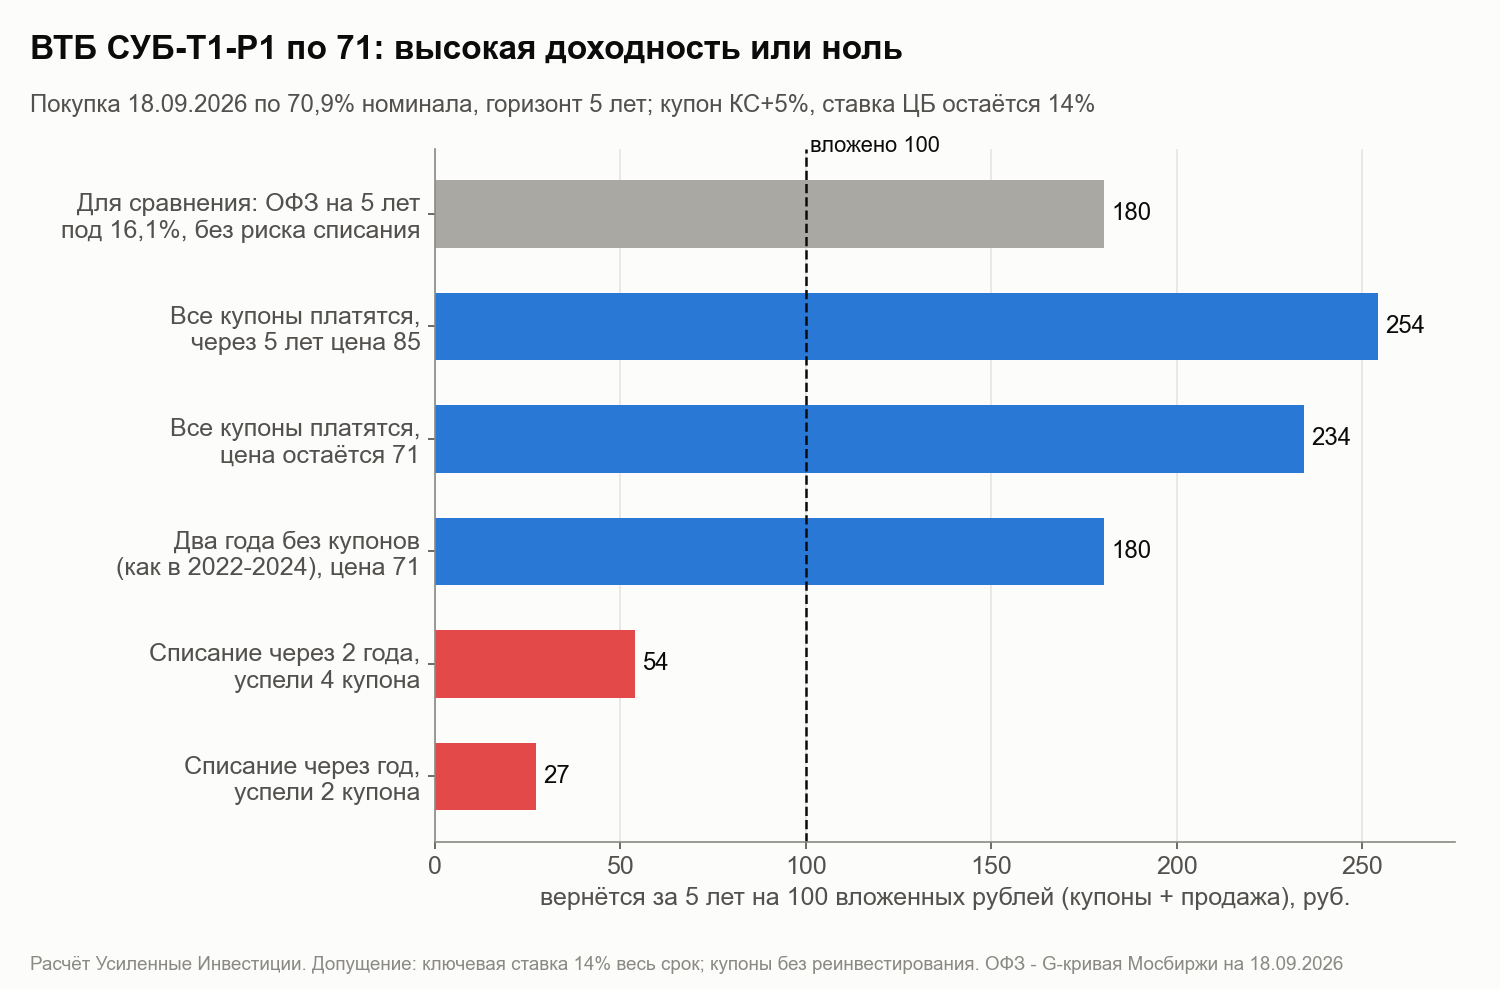
Если ВТБ платит и не списывает, покупатель по 71 получает за 5 лет 234 руб. на 100 при неизменной цене, против 180 в ОФЗ. Даже повтор 2022 года с двумя годами без купонов даёт те же 180, что и ОФЗ. Списание через два года оставляет 54 руб. из 100.
Грубая обратная оценка. Чтобы бессрочный ВТБ был равен ОФЗ по ожидаемому результату, вероятность списания в ближайшие два года должна быть около 30%. Столько рынок и закладывает в нынешнюю цену.
Наш взгляд на вероятный сценарий. Государство контролирует ВТБ, банк системно значимый, и санация с обнулением субордов выглядит для него крайней мерой. Реалистичный плохой сценарий ближе к 2022 году: банк по согласованию с ЦБ останавливает купоны на время, пока капитал не восстановится. Он неприятен, но при покупке по 71 не убыточен. Поэтому 30% вероятности списания кажутся избыточными, и в этом источник доходности. Но это ставка на поведение государства и ЦБ, а не на кредитное качество банка, и по риску такая бумага ближе к акции ВТБ, чем к облигации.
"МКБ под 20%" оказался Tier 2 с погашением через год, и это самый понятный риск в списке
У МКБ на бирже четыре суборда. Три бессрочных (ЗО-2017, ЗО-2021 в долларах и рублёвый выпуск 15) и один срочный – ЗО-2027. Именно он даёт около 20%.
- Что это. Замещающая облигация на $78 млн, Tier 2, погашение 5 октября 2027 года, купон 7,5% в долларах, выплаты в рублях по курсу ЦБ.
- Доходность. При цене 89,9% номинала доходность к погашению 19,5% годовых в долларах (по данным биржи 18,8%, разница из-за цены расчёта).
- Риск списания. Для Tier 2 порог стоит на уровне Н1.1 2%. У МКБ на 01.08.2026 Н1.1 8,0%, то есть до порога 6 п.п. Реальный риск только один – санация банка.
- Состояние банка. АКРА подтвердило рейтинг МКБ A+(RU), выпуску ЗО-2027 дало BBB+(RU), на три ступени ниже из-за субординации. В 2025 году у банка сменились собственник и менеджмент, по данным Эксперт РА он получил 196 млрд руб. на покрытие проблемных активов. Прибыль за первое полугодие 2026 года по МСФО 15,6 млрд руб., в 2,3 раза больше, чем годом раньше.
Короткий срок здесь решает почти всё. Чтобы держатель ЗО-2027 потерял деньги, МКБ должен дойти до санации в ближайшие 12 месяцев. Внешних признаков этого нет, Н1.1 за год вырос с 7,3% до 8,0%, прибыль восстанавливается. 19% в долларах за такой риск – самое привлекательное соотношение среди банковских субордов, доступных на бирже.
С бессрочными МКБ картина другая. Рейтинг BB(RU), на пять ступеней ниже оценки самого банка, цена около 65% номинала, текущая доходность 12-14% в долларах. По ЗО-2017 банк может выкупить выпуск в ноябре 2027 года, по ЗО-2021 в апреле 2027 года, но на это при таких ценах рынок не рассчитывает.
Остальные суборды: Tier 2 ВТБ интереснее его бессрочных
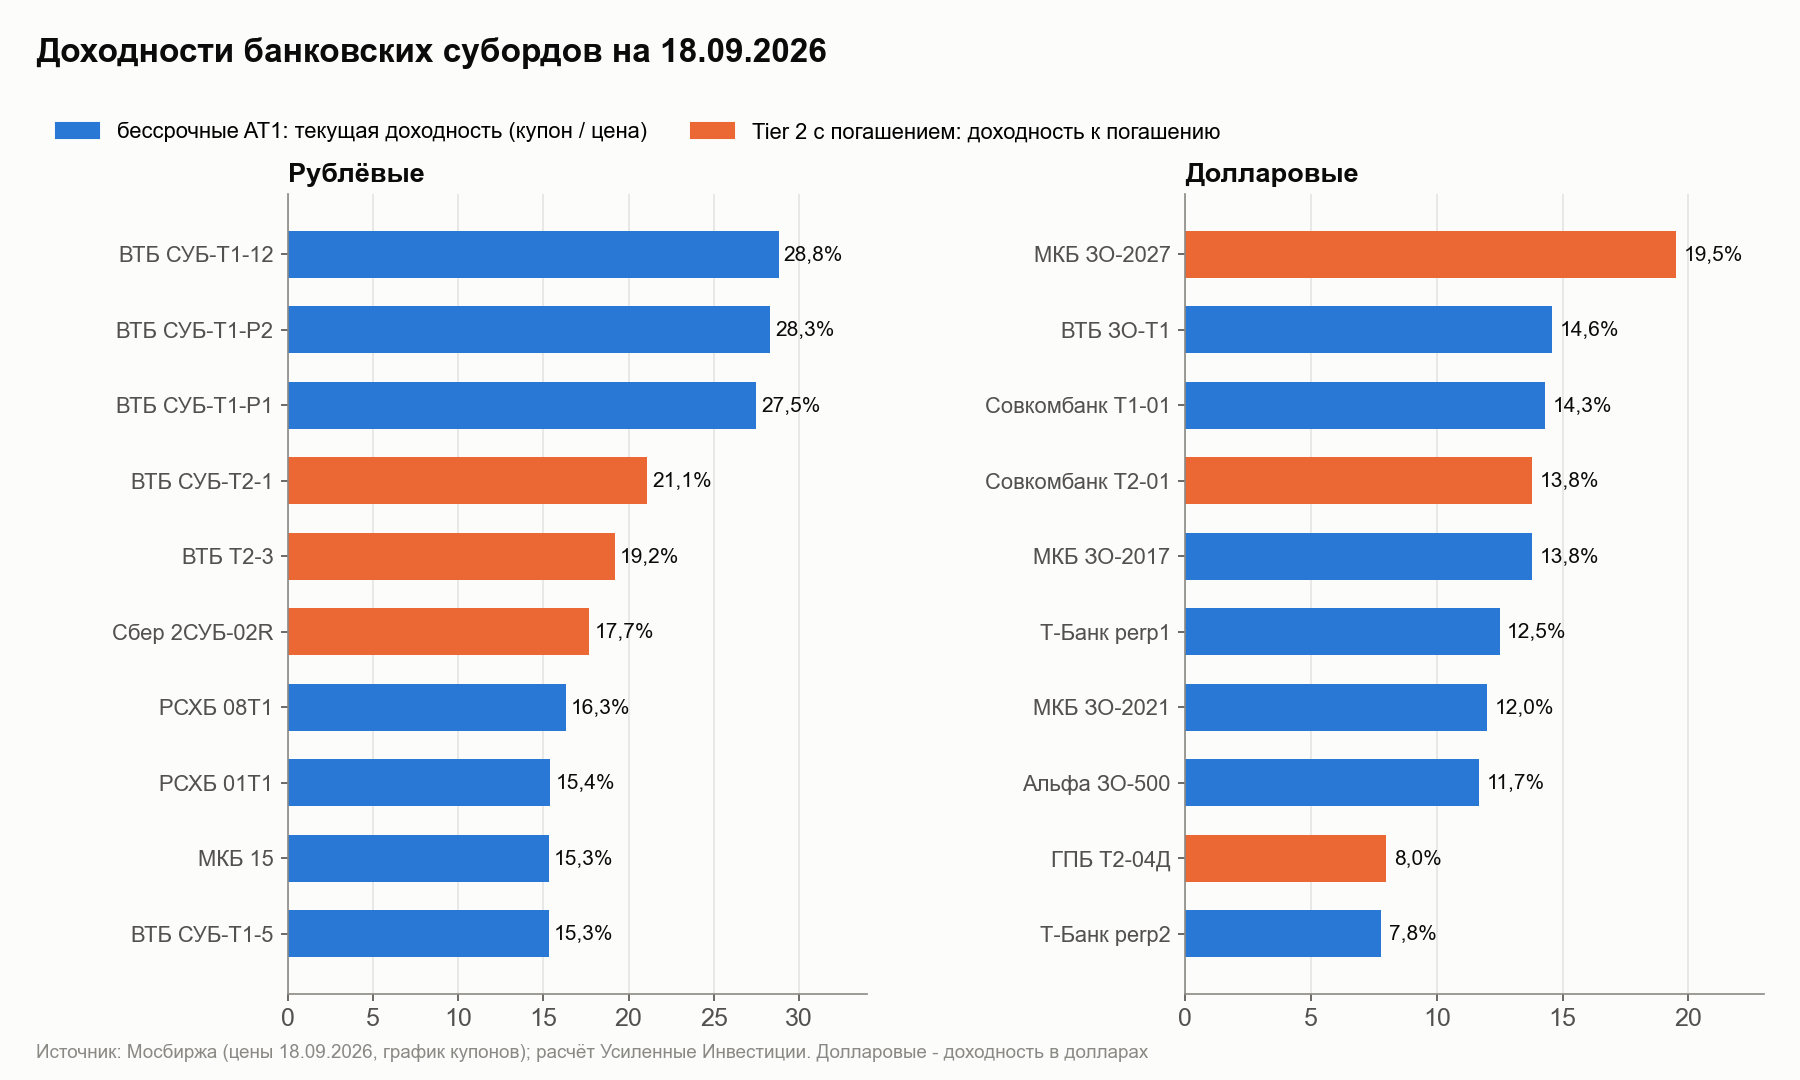
- Tier 2 ВТБ. СУБ-Т2-1 с фиксированным купоном 16,66% до апреля 2031 года торгуется по 90, доходность к погашению 21,1%. Т2-3 с купоном 18,22% до мая 2030 года – 19,2%. Порог списания 2% по Н1.1, у ВТБ до него 4,3 п.п. Доходность на 3-5 п.п. выше ОФЗ при риске, который наступает только при санации. Минус – лот 10 млн руб., сделок мало.
- Сбербанк 2СУБ-02R. Tier 2 до марта 2031 года, купон 15%, доходность к погашению 17,7%. Самый надёжный эмитент, премия к ОФЗ около 1,5 п.п.
- Т-Банк. Долларовый бессрочный perp1 торгуется по 97, купон 12,1% (привязан к доходности 5-летних US Treasuries), текущая доходность 12,5% в долларах. В сентябре Т-Банк впервые разместил рублёвый Tier 2 на 5 млрд руб., первый купон 18%, дальше ключевая ставка плюс спред, но номинал одной бумаги 100 млн руб.
- Совкомбанк. Долларовый Т1-01 при цене 82 даёт 14,3%. Банк не воспользовался правом выкупа в мае 2026 года и в 2023 году пропускал купон по другому бессрочному выпуску.
- Альфа-Банк. Долларовый бессрочный ЗО-500 при цене 69,5 даёт 11,7%. Рублёвые Tier 2 серии T2-CR выпущены номиналом 100 млн руб. и на бирже почти не торгуются.
- РСХБ. Единственные суборды, доступные неквалам. 01Т1 с фиксированным купоном 9% стоит 58,5% номинала, текущая доходность 15,4%. 08Т1 при цене 87,5 даёт 16,3%, а со следующего купонного периода ставка вырастет до 15%, это уже 17,1%. Там же для неквалов доступен долларовый бессрочный Совкомбанка 1В02 (купон 10%, цена около 85,5, 11,7% в долларах), но сделок по нему мало, и именно по нему Совкомбанк пропускал купон в 2023 году. Банк на 100% государственный, Н1.1 8,5%, в 2022 и 2025 годах получал докапитализацию акциями.
Что привлекательно, а что нет
МКБ ЗО-2027 даёт лучшее соотношение доходности и риска. 19,5% в долларах на год, Tier 2 с большим запасом до порога, списание только при санации.
Tier 2 ВТБ и Сбербанка дают 18-21% в рублях до 2030-2031 годов. Это премия к ОФЗ за риск санации системно значимого банка, но только для крупного квала с лотом от 10 млн руб.
Рублёвые бессрочные ВТБ по 27-29% означают ставку на то, что государство не даст обнулить капитал ВТБ. Рынок закладывает около 30% вероятности списания за два года, и это, по нашей оценке, с запасом. Но главный реальный риск здесь – пауза в купонах, и по поведению в кризис эти бумаги ближе к акциям.
Долларовые бессрочные с купоном 6-8% (Т-Банк perp2, Альфа ЗО-400) интересны меньше всего. Доходность 8-9% не компенсирует риск отмены купона и отсутствие срока погашения.
Для неквала выбор ограничен РСХБ 01Т1 и 08Т1. 16-17% за бессрочный риск госбанка почти не отличаются от ОФЗ на 5 лет (16,1%), и премия за субординацию здесь почти нулевая.
Больше аналитики по облигациям и банкам – в телеграм-канале Усиленные Инвестиции @eninv и на портале eninvs.com.
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций