Борец: 18-19% за госкомпанию с долгом 4x FFO – доходность выше ОДК и ГТЛК, риск – непубличная отчётность и стенка 5 млрд в ноябре 2027
Борец Капитал – финансовая компания группы "Борец", производителя погружных насосов для нефтедобычи (по данным группы, оборудование обслуживает около трети наземной добычи нефти в России). В обращении 5 выпусков на 12,95 млрд руб., рейтинги A-(RU) АКРА (подтверждён 09.07.2026) и A-.ru НКР (подтверждён по четырём выпускам 26.08.2026). Фиксы дают 18,0-18,9%, госкомпании с тем же рейтингом – около 18%. Вердикт: это одна из самых понятных идей в сегменте A-: группа под контролем государства с апреля 2025, замещающий выпуск на 254 млн гасится 17 сентября уже с привлечёнными деньгами, а ближайшие 12 месяцев требуют только 2,2 млрд купонов. Что не понятно – это сама отчётность: консолидированная МСФО ПК "Борец" публично не раскрывается, и всё, что мы знаем о долге группы, известно со слов АКРА.
Карточка эмитента на портале с финансами по периодам, нашим кредитным анализом и всеми выпусками: Борец Капитал. Ниже – расчёты Усиленных Инвестиций по МСФО и РСБУ эмитента, графику платежей MOEX и раскрытиям; там, где цифра – оценка авторов, это помечено.
Что покупаем: SPV с выручкой 1 млн и весь долг группы, оценивать надо ПК Борец
Факт. Эмитент ООО "Борец Капитал" – финансовая прокладка: собственная выручка 0,5-1 млн руб. в год, операционный убыток, капитал 0,2 млрд при активах 33 млрд. Все облигации обеспечены поручительством ООО "ПК "Борец", операционной компании группы. Отдельная МСФО эмитента ничего о кредитном качестве не говорит, поэтому на нашей карточке она скрыта, а анализ построен на данных о группе из рейтингового релиза.
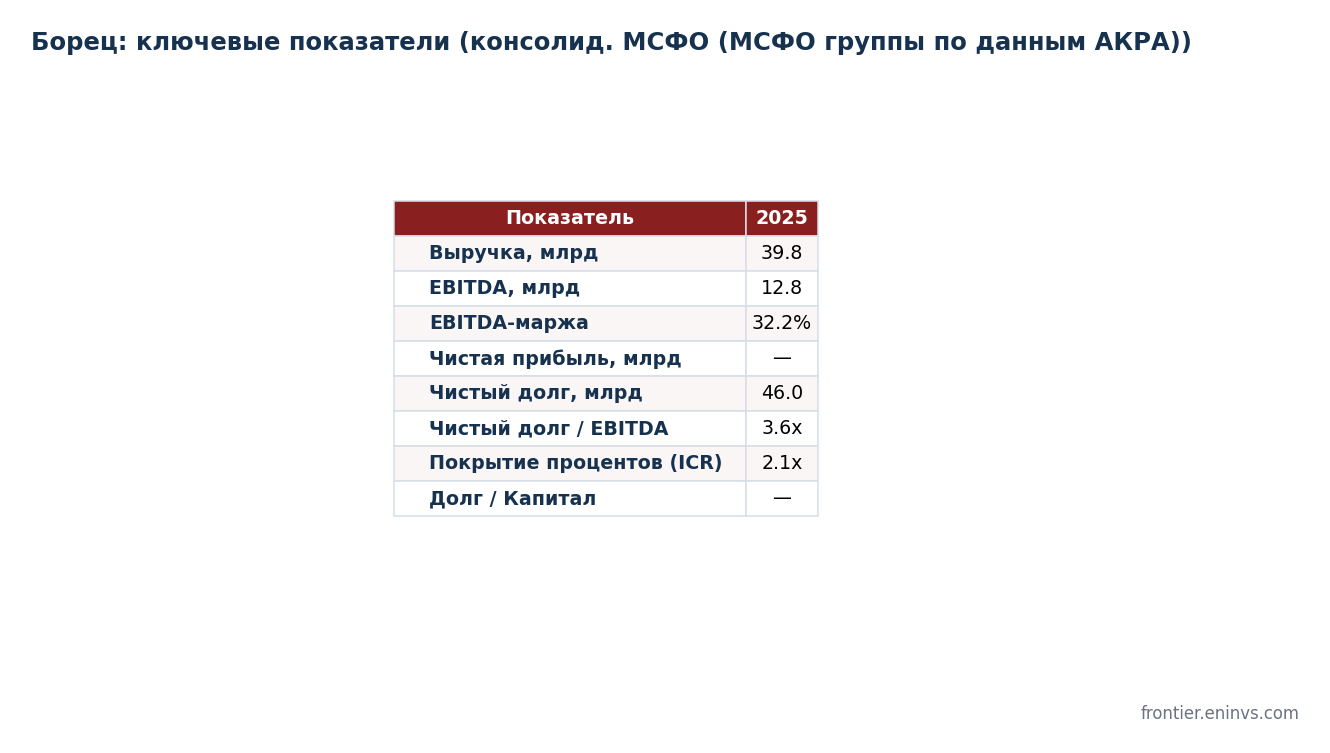
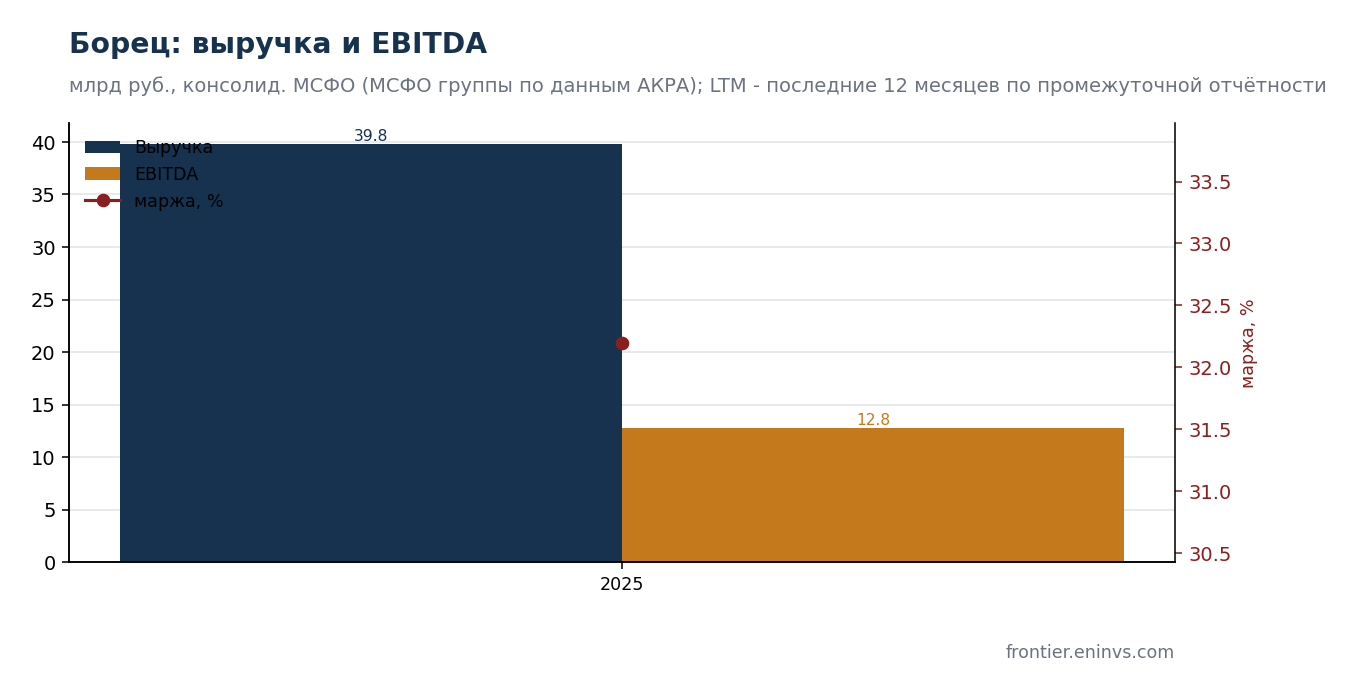
Факт (АКРА, 09.07.2026). FFO группы до процентов и налогов за 2025 год – 12,8 млрд руб. при рентабельности 32,2%, общий долг снизился до 46 млрд, отношение долга к FFO 4,0x, покрытие процентов 2,1x, свободный денежный поток отрицательный (минус 3,5% к выручке). Взвешенный на 2024-2028 годы долг к FFO агентство оценивает в 3,3x и ждёт рост выручки не меньше 8% в год без дивидендов.
Расчёт авторов. Из FFO 12,8 млрд и рентабельности 32,2% выручка группы получается около 40 млрд руб. Нагрузка 3,6-4,0x для машиностроителя – повышенная, а отрицательный FCF означает, что делеверидж идёт не из потока, а из рефинансирования и удержания дивидендов.
Госконтроль снял риск акционера, но оставил след: техдефолт 2025 года из-за ареста активов
Факт. В апреле 2025 года суд удовлетворил иск Генпрокуратуры, и группа перешла под контроль государства в лице Росимущества. В процессе ареста активов эмитент допустил технический дефолт по купону, выплаты потом восстановлены; Московская биржа до сих пор помечает эмитента флагом "был технический дефолт". Со слов Антона Куликова (БКС, эфир 01.09.2026) прогноз по рейтингу улучшили до позитивного, потому что риск ликвидности отпал: половина долга приходилась на замещающий евробонд с погашением в сентябре, и компания заранее выкупила его через оферту, то есть деньги на погашение уже привлечены. Кейсы Борца и Домодедово, по его словам, показали, что после перехода к государству купоны продолжают платиться и кредитное качество скорее улучшается.
Предположение авторов. Госконтроль – это одновременно и защита, и ограничение: решения о дивидендах, капексе и рефинансировании теперь принимаются не рыночным акционером. Для держателя облигаций это скорее плюс, пока государство заинтересовано в работающем производителе насосов для трети добычи.
Факт. 26.08.2026 НКР подтвердило A-.ru по выпускам 1Р03, 1Р04, 1Р05 и 1Р07 (раскрыто 27.08); купоны за август выплачены в срок 21.08. Негативных сообщений на e-disclosure с середины августа нет.
Чем платить: 2,2 млрд купонов в год и погашение 254 млн 17 сентября – без напряжения; стенка – 5 млрд флоатера в ноябре 2027
Факт. По графику MOEX в ближайшие 12 месяцев Борец Капитал платит около 2,2 млрд купонов (0,18 млрд в месяц) и гасит замещающий выпуск ЗО-2026 на 254 млн руб. в долларовом эквиваленте 17.09.2026. Следующее большое погашение – 5 млрд по флоатеру 1Р04 14.11.2027, затем 1 млрд по 1Р03 в мае 2028, 2,5 млрд по 1Р05 в феврале 2029 и 4,2 млрд по 1Р07 в мае 2029. Оферт по выпускам нет.
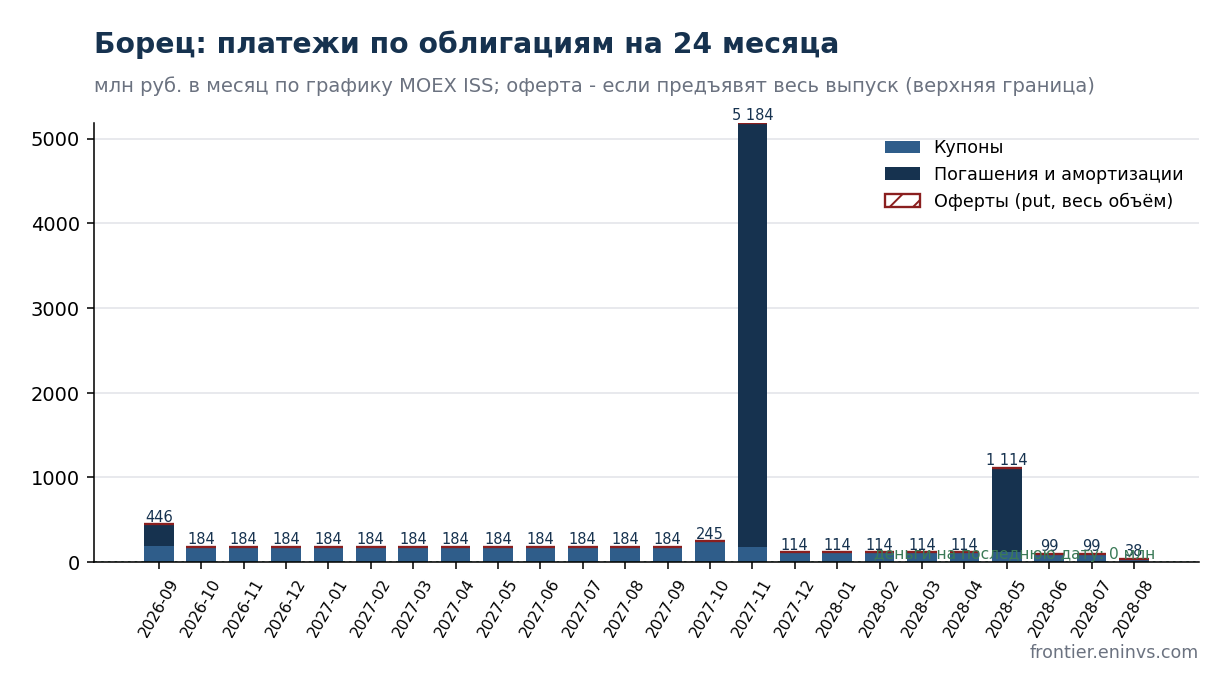
Расчёт авторов. При FFO 12,8 млрд и процентах около 6 млрд (покрытие 2,1x по АКРА) годовые купоны по облигациям в 2,2 млрд – треть процентной нагрузки группы, остальное – банки. Ноябрь 2027 с 5 млрд – единственная точка, где потребуется рефинансирование, и к ней у группы два года.
Рынок: 18,0-18,9% по фиксам и премия 315-383 б.п. – дороже, чем ОДК и ГТЛК при том же рейтинге
Факт. 1Р03 (18%, май 2028) даёт 18,0% при цене 102, 1Р05 (18,5%, февраль 2029) – 18,0% при 103,6, 1Р07 (17,75%, май 2029) – 18,9% при 100,8. Премия к ОФЗ 315-383 б.п. Флоатер 1Р04 торгуется по 100,1 с доходностью MOEX 17,7%. Со слов Куликова у госкомпаний ОДК и ГТЛК с сопоставимым рейтингом доходность около 18%, и Борец при 19% на почти три года должен, по его мнению, сжиматься минимум до 18%.
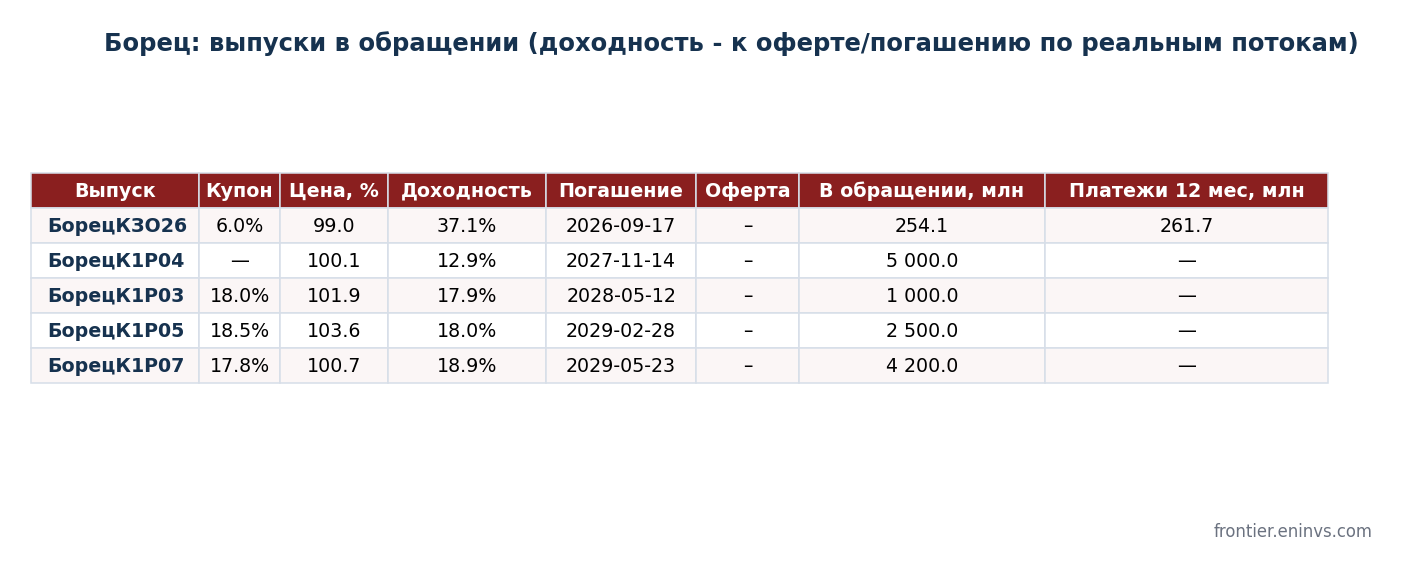
Расчёт авторов. По нашей выборке премия 315-383 б.п. лежит внутри корзины A-, то есть рынок уже не требует премии за техдефолт 2025 года. Идея не в переоценке, а в купоне 18% на кредите госкомпании с долгом, который агентство ждёт на снижение.
Риски: слепая зона в отчётности, отрицательный FCF и цена нефти
- Непубличная консолидация. ПК "Борец" не раскрывает МСФО; все цифры группы известны через пресс-релизы агентств. Проверить их независимо нельзя, и на карточке портала мы это честно помечаем.
- Отрицательный свободный поток. FCF минус 3,5% к выручке в 2025 при долге 4x FFO: делеверидж зависит от роста выручки на 8% в год, который закладывает АКРА, и от нулевых дивидендов.
- Спрос нефтяников. Продажи насосов идут за бурением и ремонтом скважин; сокращение добычи по ОПЕК+ и капексов нефтяных компаний бьёт по выручке.
- Ноябрь 2027. 5 млрд по флоатеру – 40% облигационного долга в одну дату.
Итог: надёжная часть ВДО-портфеля с доходностью выше госкомпаний за непрозрачность
Борец – редкий случай, когда премия платится не за кредитный риск, а за отсутствие публичной отчётности и след техдефолта. Долг 4x FFO повышенный, но государство как контролирующий акционер и рейтинг A- с позитивным прогнозом делают историю предсказуемой на горизонте 2027 года. Для консервативной части ВДО-портфеля фиксы 1Р03 и 1Р05 с доходностью 18% выглядят разумно; 1Р07 длиннее и чуть доходнее. Смотреть нужно за одним: появится ли консолидированная отчётность группы, пока её нет, доверять приходится агентствам.
Источники и оговорки
- АКРА, пресс-релиз от 09.07.2026 о подтверждении A-(RU) ООО "ПК "Борец" и облигаций ООО "Борец Капитал" – единственный публичный источник консолидированных метрик группы.
- НКР, подтверждение A-.ru по выпускам 001P-03/04/05/07 от 26.08.2026 (сообщение эмитента 27.08.2026).
- Индивидуальная МСФО и РСБУ ООО "Борец Капитал" (e-disclosure, ГИР БО) – для оценки группы не используются.
- График купонов и погашений – MOEX ISS, котировки – закрытие MOEX на 03.09.2026.
- Эфир БКС с Антоном Куликовым от 01.09.2026 – позиция спикера приведена с указанием источника.
Разборы других эмитентов и еженедельная аналитика – в телеграм-канале Усиленные Инвестиции @eninv, расширенные карточки всех эмитентов – на портале.
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций