Брусника: 24-26% годовых по облигациям девелопера с рейтингом A- и капиталом в 5% баланса
Екатеринбургский девелопер Брусника входит в десятку крупнейших застройщиков страны по объёму текущего строительства. У компании восемь выпусков облигаций на 31,4 млрд руб. по номиналу, все доступны инвесторам без статуса квалифицированного. Купоны 21-22,75% годовых, рейтинг A- от АКРА и НКР. После распродажи бумаг девелоперов 18 сентября длинные выпуски стоят 94-99% номинала, а доходность к погашению или оферте по ним 24,7-26,5% годовых, на 10,7-12,5 п.п. выше ключевой ставки. Короткий выпуск 002Р-02 с погашением в марте 2027 года стоит около номинала и даёт 23,3%.
Короткий вердикт. Бизнес настоящий и растёт быстрее рынка. Выручка за полугодие удвоилась, отчётность без оговорок подтверждает один из крупнейших аудиторов страны, эскроу покрывают 68% проектного долга, как в среднем по стране, а непроектного долга немного. Слабое место в структуре. Собственный капитал равен 5% баланса, процентов начисляется в 3,5 раза больше, чем платится деньгами, ковенанты по нескольким кредитам держатся на письмах банков, у АКРА негативный прогноз, а собственник выводил деньги из группы. В ближайшие 12 месяцев по облигациям нужно до 12,8 млрд руб. при 4 млрд на счетах, платить компания будет из раскрытия эскроу и новых размещений. Короткий 002Р-02 выглядит спокойно. Длинные выпуски под 24,7-26,5% – ставка на то, что рынок облигаций останется открытым для рефинансирования. По светофору портала это жёлтая зона.
Карточка эмитента на портале с финансами по периодам, кредитными метриками и всеми выпусками: https://frontier.eninvs.com/issuer/6685151087. Ниже расчёты Усиленных Инвестиций по отчётности МСФО за 2024 год, 2025 год и первое полугодие 2026 года, раскрытиям компании, релизам рейтинговых агентств и данным Московской биржи. Там, где цифра является нашей оценкой, это помечено.
Восемь выпусков: короткий у номинала, длинные дают 24,7-26,5%
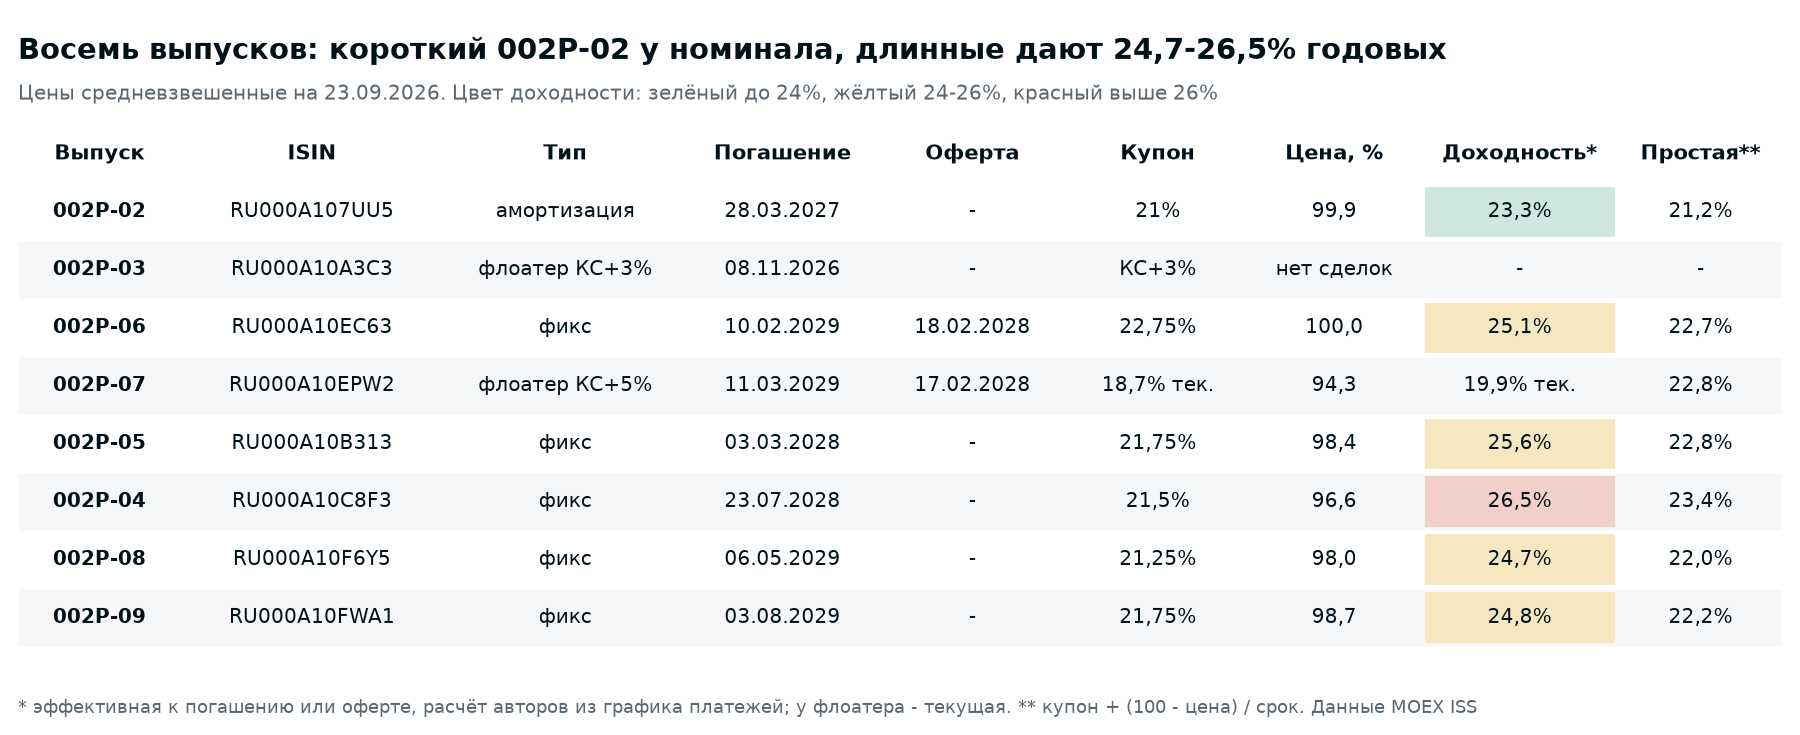
| Выпуск | Погашение | Оферта | Купон | Цена, % | Доходность | Простая |
|---|---|---|---|---|---|---|
| 002Р-02 | 28.03.2027 | - | 21% | 99,9 | 23,3% | 21,2% |
| 002Р-03 | 08.11.2026 | - | КС+3% | нет сделок | - | - |
| 002Р-06 | 10.02.2029 | 18.02.2028 | 22,75% | 100,0 | 25,1% | 22,7% |
| 002Р-07 | 11.03.2029 | 17.02.2028 | КС+5% (18,7%) | 94,3 | 19,9% текущая | 22,8% |
| 002Р-05 | 03.03.2028 | - | 21,75% | 98,4 | 25,6% | 22,8% |
| 002Р-04 | 23.07.2028 | - | 21,5% | 96,6 | 26,5% | 23,4% |
| 002Р-08 | 06.05.2029 | - | 21,25% | 98,0 | 24,7% | 22,0% |
| 002Р-09 | 03.08.2029 | - | 21,75% | 98,7 | 24,8% | 22,2% |
Факт. По выпуску 002Р-05 14 сентября прошла оферта. На следующие купоны компания установила 21,75% годовых против 24,75% ранее, и бумага ушла ниже номинала. Сколько бумаг предъявили к выкупу, компания публично не раскрыла.
Ближайший тест в ноябре: погашение 002Р-03 и амортизация 002Р-02
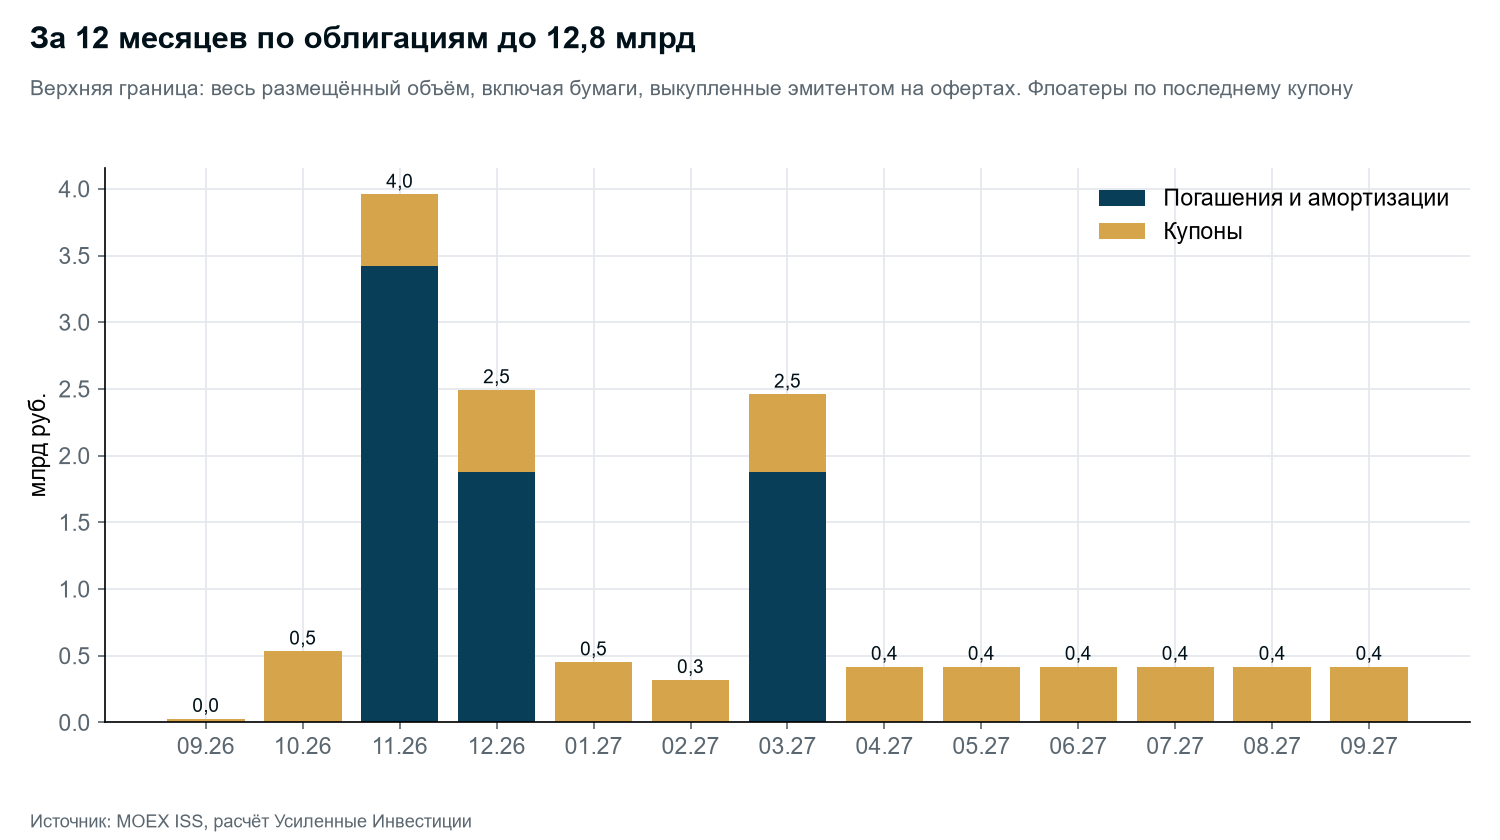
Расчёт авторов. С октября 2026 по сентябрь 2027 года по облигациям нужно выплатить 5,6 млрд руб. купонов и 7,2 млрд погашений и амортизаций, всего до 12,8 млрд. Пик – 8 ноября 2026 года, погашение флоатера 002Р-03 на 3,4 млрд руб. (сколько бумаг выкуплено на оферте в ноябре 2025 года, не раскрыто). В декабре 2026 и марте 2027 года гасятся по 25% номинала 002Р-02, до 1,9 млрд руб. каждый раз. Следующие оферты по 002Р-06 и 002Р-07 только в феврале 2028 года.
Факт. Денежные средства группы на 30 июня 2026 года – 4,0 млрд руб. За балансом лежат 154,1 млрд руб. на эскроу, но распоряжаться ими компания не может до ввода домов, и при раскрытии эти деньги сначала гасят проектные кредиты. За первое полугодие раскрытия эскроу дали группе 16,6 млрд руб., за 2025 год – 43,3 млрд.
Что это значит. Компания проходит ближайший год, если по графику сдаёт дома и может размещать новые выпуски. С начала 2026 года она разместила четыре выпуска на 13,75 млрд руб. По 002Р-08 и 002Р-09 объём превысил ориентир, по 002Р-06 разместили 1,5 млрд при ориентире 2 млрд. Без новых размещений ноябрьское погашение почти равно всей кассе на 30 июня.
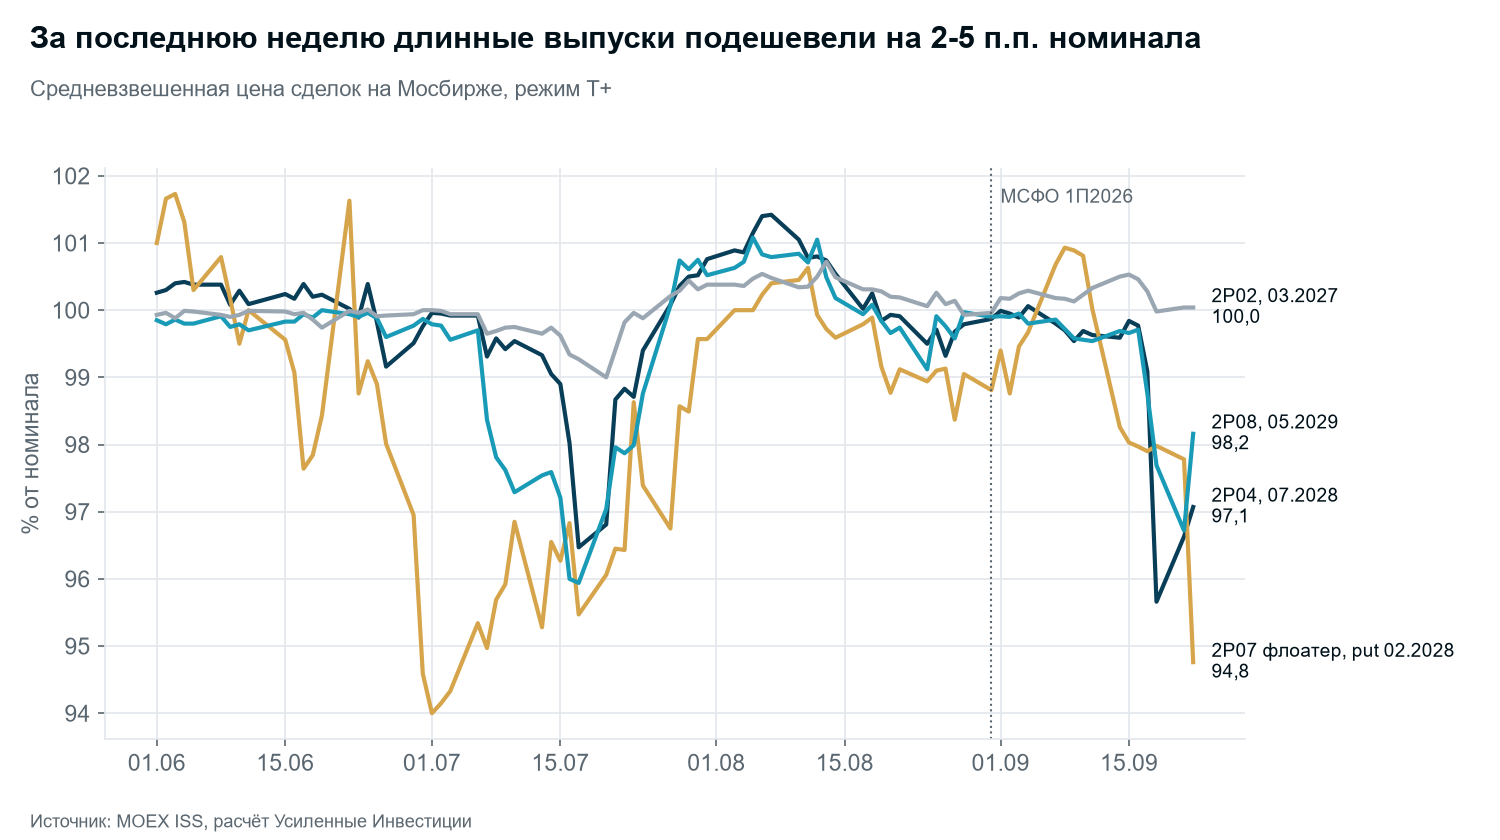
Рынок переоценил бумаги 18 сентября вместе со всем сектором
Факт. До 17 сентября длинные выпуски Брусники торговались по 99-100% номинала. 18 сентября 002Р-04 потеряла 3,4 п.п. при обороте 87 млн руб. против обычных 20-35 млн, 002Р-05 и 002Р-08 подешевели на 1-2 п.п. В тот же день распродавали бумаги почти всех девелоперов и лизинговых компаний, своих раскрытий и рейтинговых действий у Брусники в эти дни не было. 22 сентября флоатер 002Р-07 опустился до 94,8% на тонком обороте.
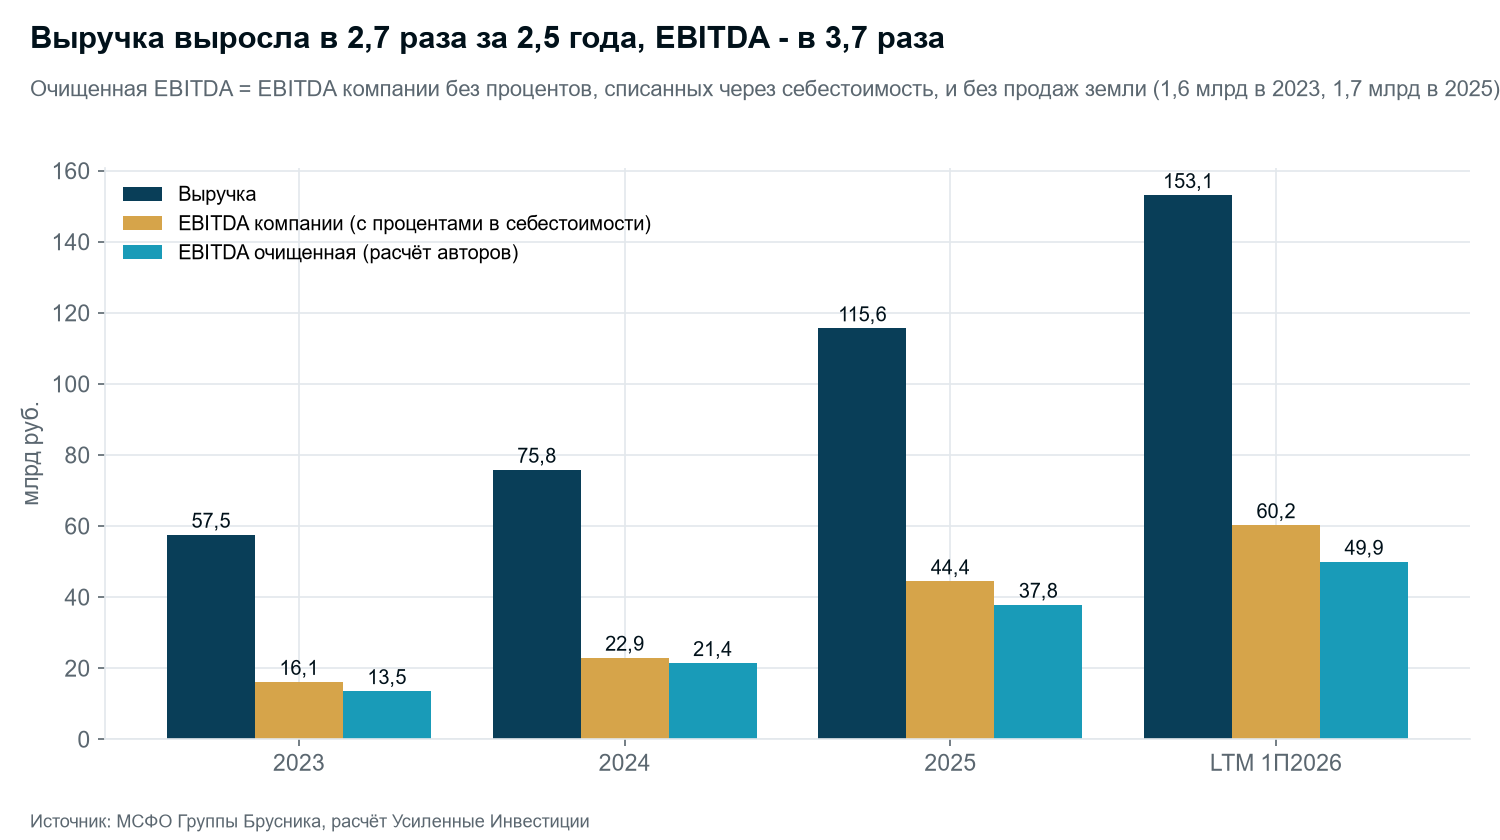
Выручка удвоилась, прибыль делается во втором полугодии
Факт. Выручка за первое полугодие 2026 года составила 73,6 млрд руб. против 36,0 млрд годом ранее, валовая рентабельность 38,7%. За 12 месяцев к 30 июня выручка 153,1 млрд руб., за 2023 год было 57,5 млрд. Продажи за полугодие – 281,9 тыс. кв. м (+77%) на 56,5 млрд руб. (+84%), доля ипотеки 78%. Ввод упал на 32,5%, до 112 тыс. кв. м, основную сдачу домов компания планирует на второе полугодие.
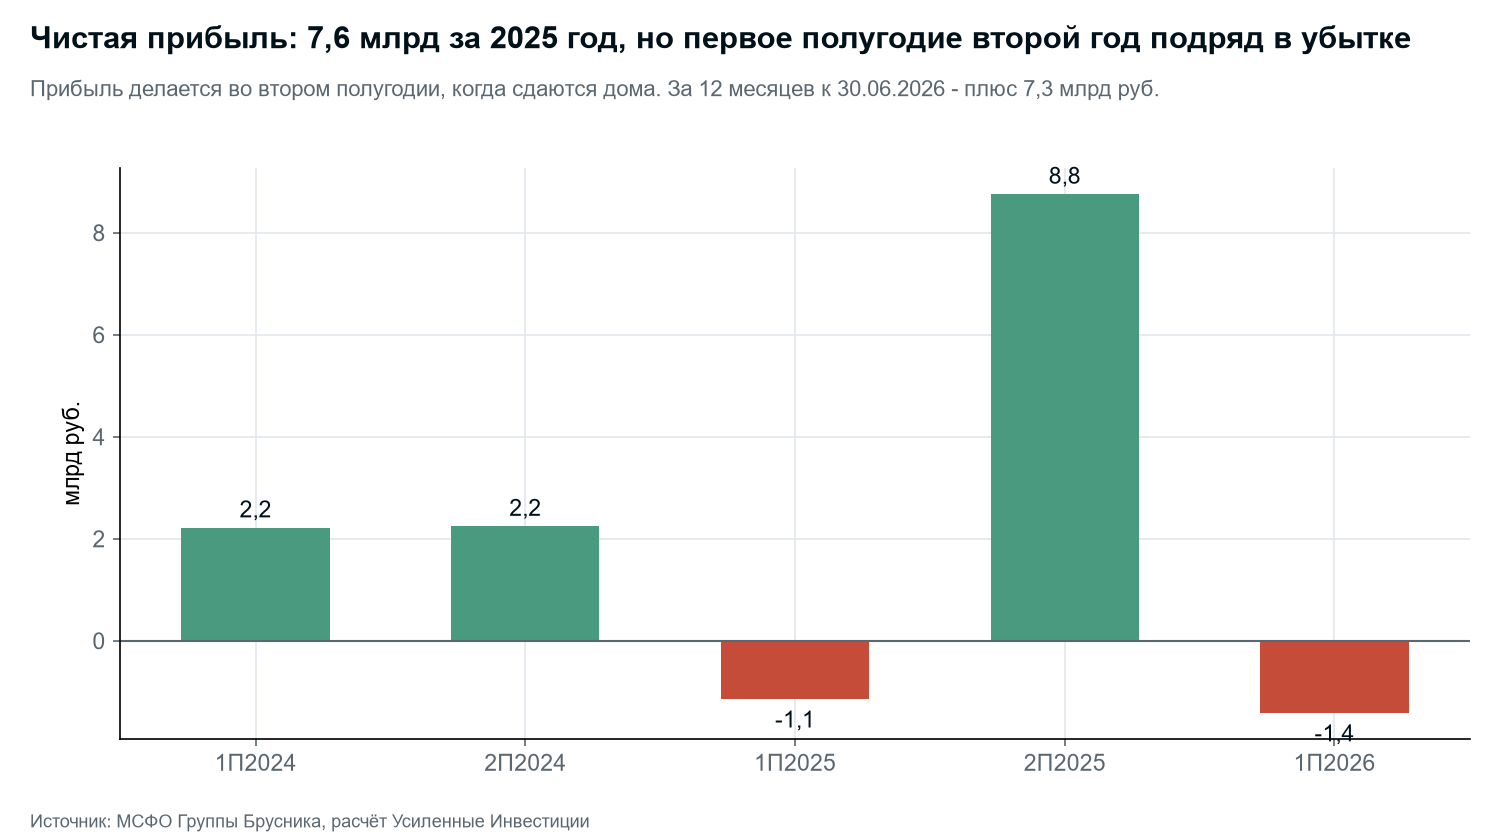
Факт. Чистая прибыль за 2025 год – 7,6 млрд руб. (4,5 млрд в 2024 году, 7,6 млрд в 2023 году). Первое полугодие второй год подряд убыточно: минус 1,1 млрд в 2025 году и минус 1,4 млрд в 2026 году. За 12 месяцев к 30 июня 2026 года прибыль 7,3 млрд руб. Убыток полугодия компания объясняет стоимостью обслуживания долга: финансовые расходы выросли вдвое, до 23,4 млрд руб., при операционной прибыли 20,9 млрд.
Три меры долга: у компании 2,98 EBITDA, по нашему счёту 3,7, без вычета эскроу 6,8
Факт. В релизе к отчётности за полугодие компания сообщила, что EBITDA за 12 месяцев составила 60,2 млрд руб., а чистый долг за вычетом эскроу к EBITDA снизился до 2,98 с 3,92 на начало года. В EBITDA компании входят проценты, которые были капитализированы в стоимость квартир и списались через себестоимость: 5,0 млрд руб. за первое полугодие 2026 года и 4,9 млрд за 2025 год. В 2025 году в операционную прибыль к тому же попали 1,7 млрд руб. от продажи земли.
Расчёт авторов. Без этих статей EBITDA за 12 месяцев составляет 49,9 млрд руб. Дальше в разборе все отношения к EBITDA считаются от этой цифры. Чистый долг компании (179,6 млрд руб.) – кредиты и займы минус деньги и эскроу, без аренды. Три меры на 30 июня 2026 года: - как считает компания: 179,6 млрд к EBITDA компании 60,2 млрд – 2,98; - наш счёт: тот же чистый долг плюс аренда 5,3 млрд, то есть 184,8 млрд, к очищенной EBITDA 49,9 млрд – 3,7. Это основная мера разбора; - наш счёт без вычета эскроу: кредиты, займы и аренда 343,0 млрд минус деньги 4,0 млрд, то есть 339,0 млрд, к той же EBITDA – 6,8. Так нагрузка выглядит, если дома не будут сданы и эскроу не раскроются.
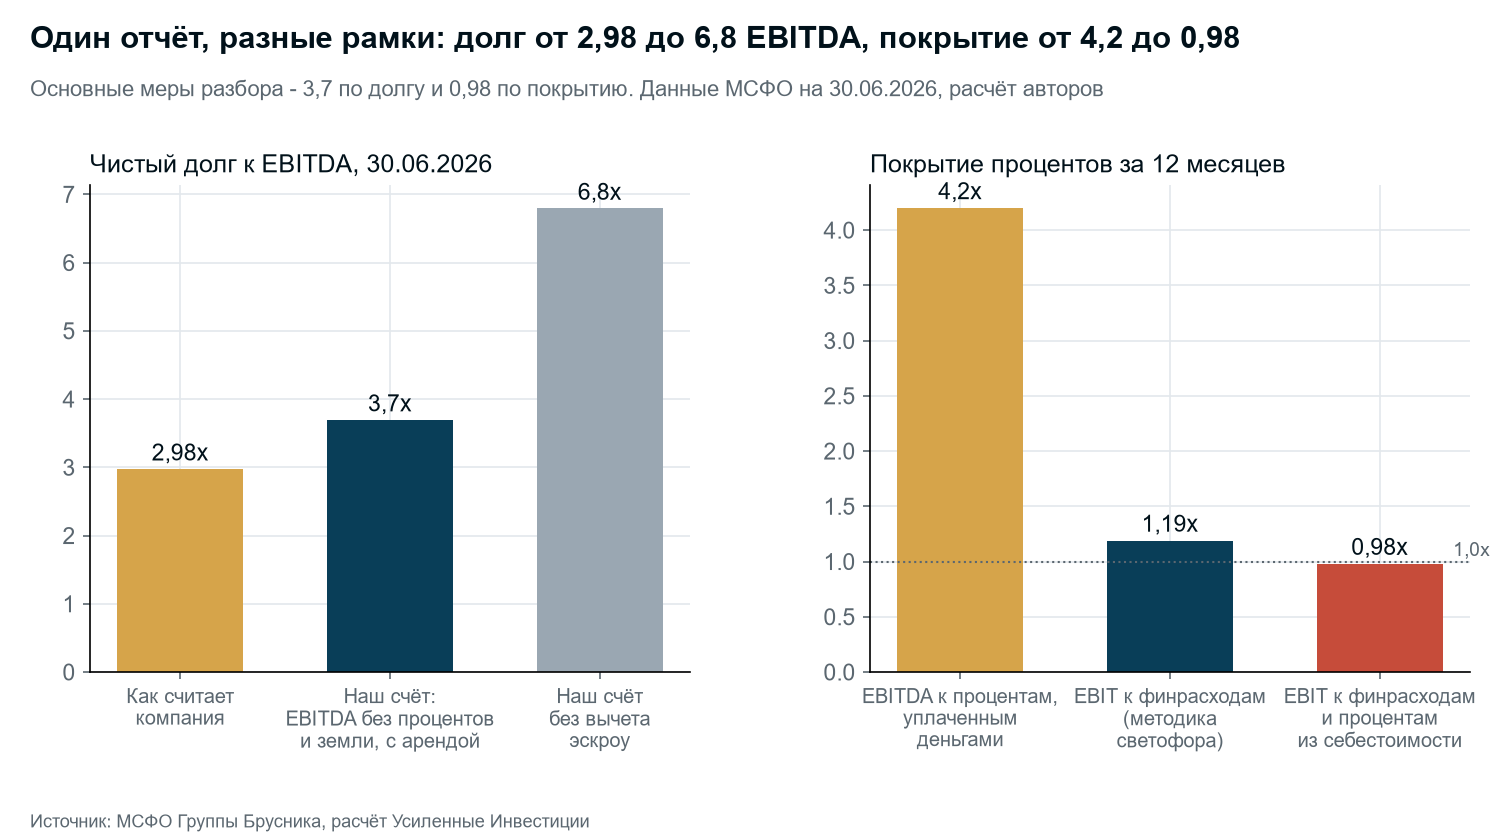
Расчёт авторов. Покрытие процентов за 12 месяцев к 30 июня 2026 года: - очищенная EBITDA (49,9 млрд руб.) к процентам, уплаченным деньгами (11,8 млрд): 4,2; - операционная прибыль (49,8 млрд) к финансовым расходам (41,9 млрд), так считает светофор портала: 1,19; - операционная прибыль к финансовым расходам вместе с процентами, списанными через себестоимость (50,6 млрд): 0,98. Это основная мера разбора, по ней же посчитана таблица сравнения с девелоперами.
В финансовых расходах есть неденежный эффект эскроу (13,5 млрд руб. за первое полугодие), но такой же неденежный эффект сидит в выручке (14,0 млрд), поэтому числитель и знаменатель сопоставимы.
Что это значит для держателя облигаций. Деньгами проценты покрыты с запасом, потому что большая часть процентов капитализируется в проектный долг и гасится из эскроу при сдаче домов. По полной мере операционная прибыль за год покрывает процентные расходы ровно на единицу (0,98), а в первом полугодии – на 0,74. Прибыль у Брусники приходится на второе полугодие, но запаса нет: если ключевая ставка задержится на 14%, а продажи замедлятся, покрытие останется ниже единицы (предположение авторов).
Среди 12 девелоперов: долг по счёту компании на медиане, капитал один из самых тонких, эскроу растут быстрее всех
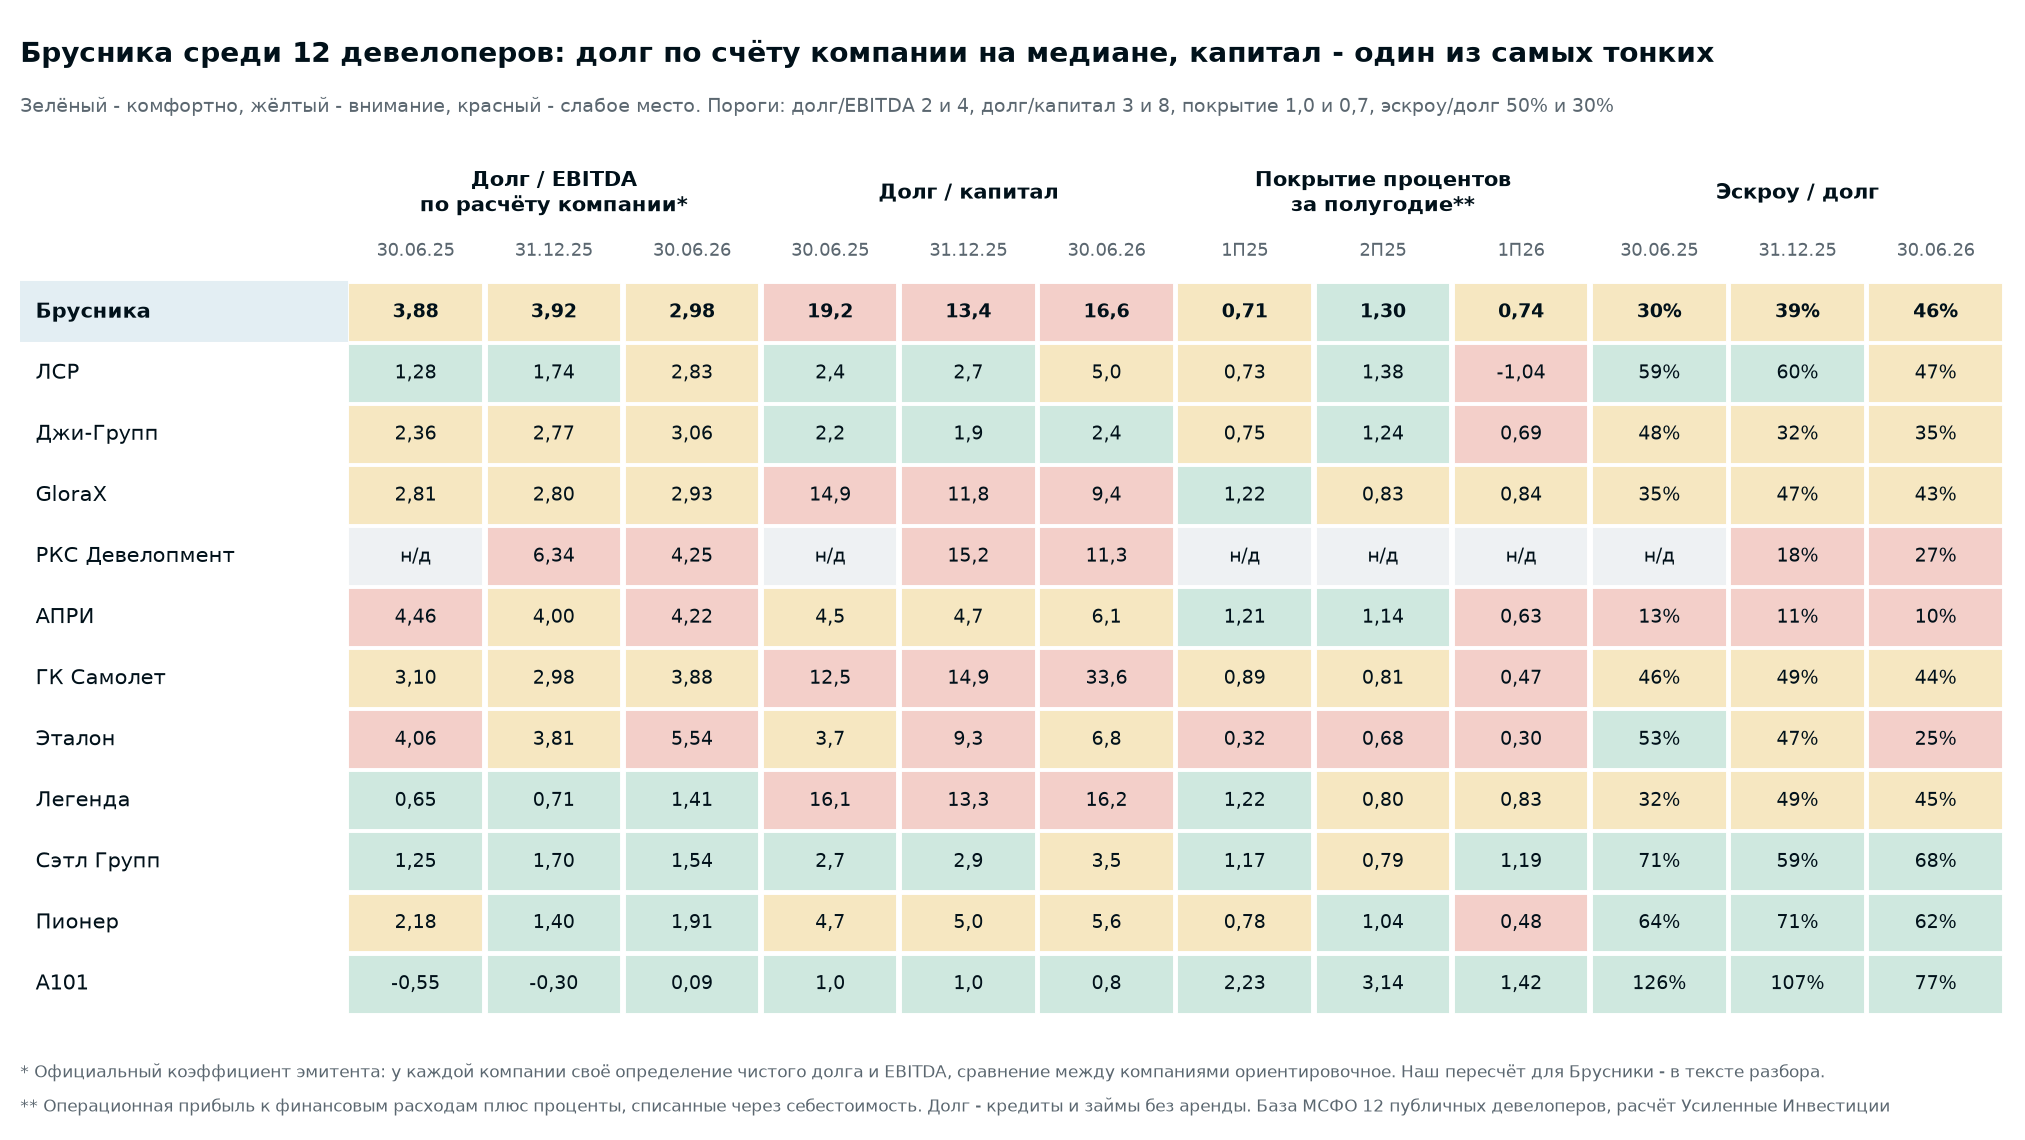
Расчёт авторов. Динамика у Брусники разнонаправленная: - долг к EBITDA по счёту компании улучшается: 3,88 на 30 июня 2025 года, 3,92 на конец года, 2,98 на 30 июня 2026 года, потому что EBITDA растёт быстрее долга. По нашему счёту на 30 июня 2026 года – 3,7; - эскроу к долгу улучшается: 30%, 39%, 46%, это лучшая динамика в выборке, у большинства девелоперов доля за полгода снизилась; - покрытие процентов ухудшается: 1,28 за 2024 год, 1,08 за 2025 год, 0,98 за 12 месяцев к 30 июня 2026 года; - долг к капиталу высокий: 19,2, 13,4, 16,6, капитал съедают убыток полугодия и выплаты собственнику.
На 30 июня 2026 года долг Брусники по счёту компании (2,98) ровно на медиане 12 публичных девелоперов (2,96). Покрытие процентов за первое полугодие (0,74) выше медианы (0,69): выше единицы оно только у А101 и Сэтл Групп. Слабое место – капитал: 4,9% активов при медиане 9,8%, ниже только у Самолёта (2,2%) и Легенды (4,4%). По доле эскроу в долге (46%) Брусника в середине списка, но это единственная компания в выборке, у которой доля растёт три среза подряд. Для сравнения, ЛСР и Джи-групп держат долг к капиталу 5,0 и 2,4, Глоракс – 9,4, АПРИ – 6,1.
Эскроу покрывают 68% проектного долга, почти как в среднем по рынку
Как это устроено. Деньги покупателей по договорам долевого участия лежат на эскроу в банке до ввода дома, и чем их больше, тем ниже ставка по проектному кредиту.
Факт. На 30 июня 2026 года проектных кредитов под эскроу было 225,9 млрд руб., ещё 65,4 млрд проектного финансирования взяты до открытия эскроу. На эскроу лежало 154,1 млрд. По отрасли покрытие на 1 июля 2026 года составило 69,6%, минимум за шесть лет (ЕРЗ.РФ).
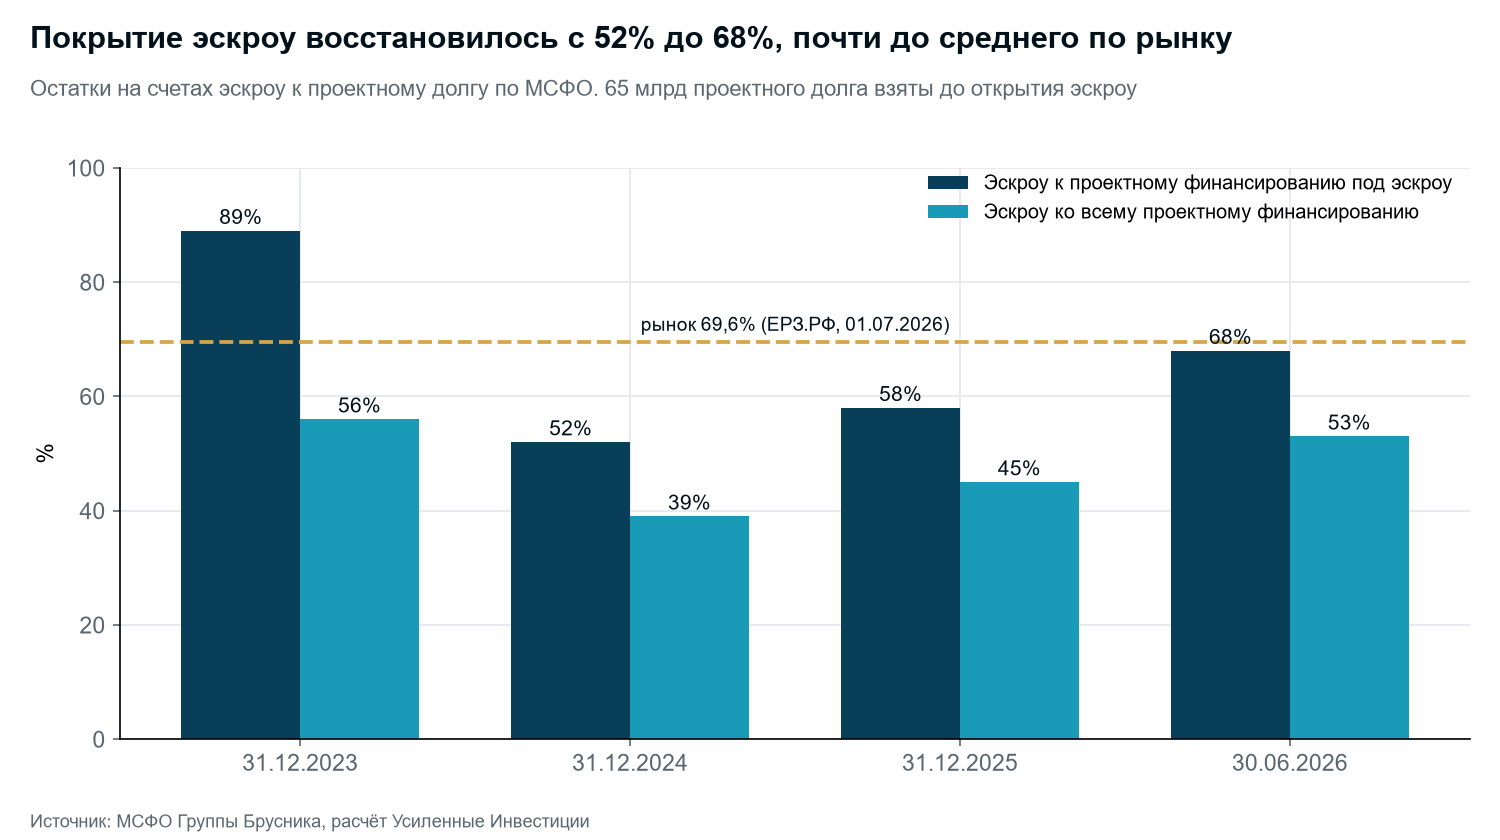
Расчёт авторов. Покрытие кредитов под эскроу было 89% на конец 2023 года, упало до 52% в 2024 году, когда проектный долг вырос почти вдвое, и восстановилось до 68%. Ко всему проектному долгу покрытие 53%.
Долг 343 млрд руб., из них непроектного 46 млрд
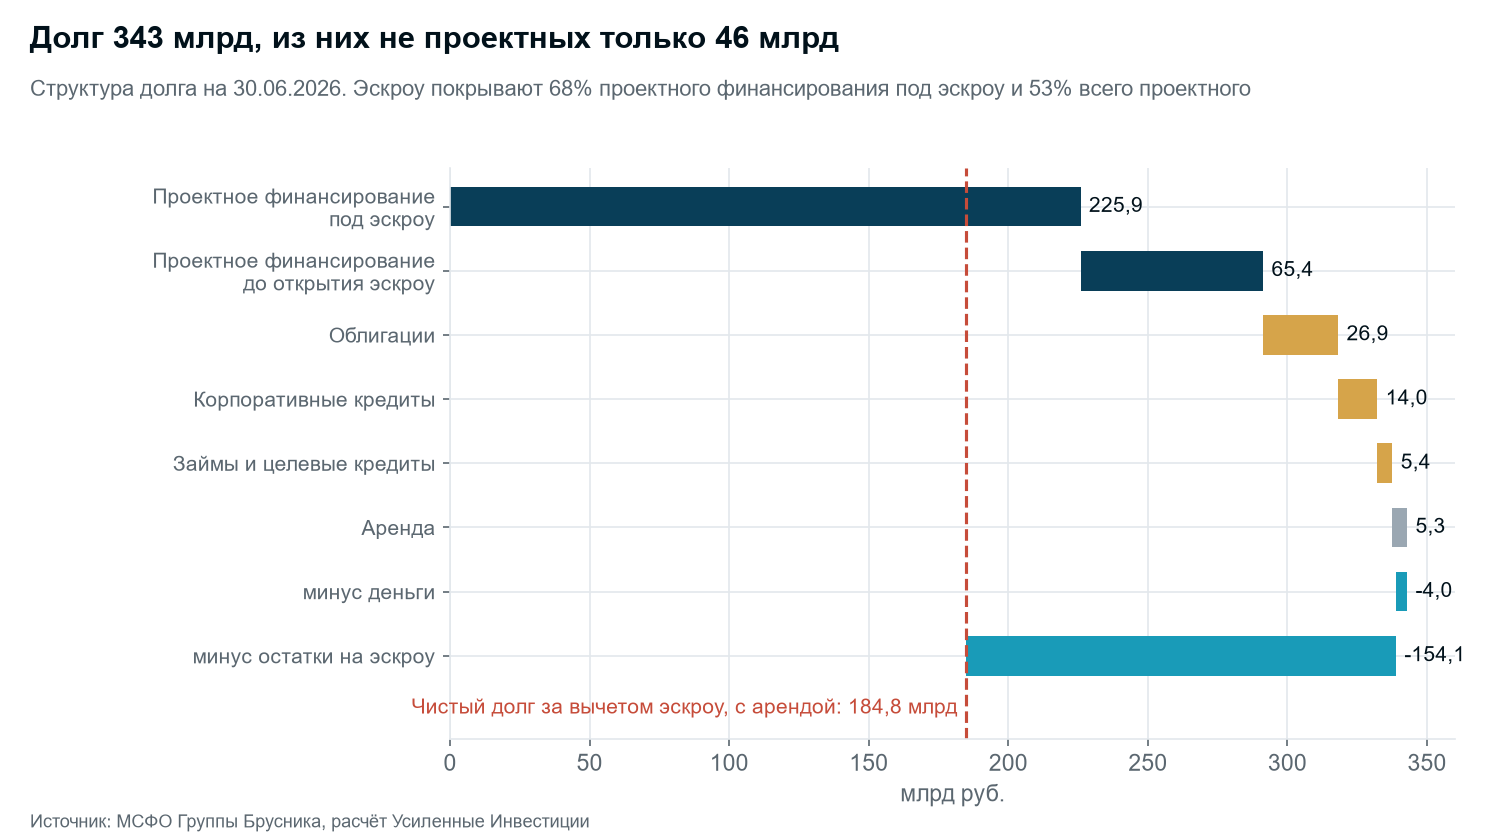
Факт. Облигации составляют 26,9 млрд руб. по балансу, корпоративные кредиты 14,0 млрд, займы и целевые кредиты 5,4 млрд, аренда 5,3 млрд. Ставка по 90% долга (305 млрд руб.) зависит от ключевой ставки. Неиспользованные кредитные линии с учётом лимитов проектного финансирования – 664,6 млрд руб. Кредиты на 21,8 млрд обеспечены поручительством бенефициара.
Расчёт авторов. Непроектный чистый долг (облигации, корпоративные кредиты, займы и аренда за вычетом денег) – 47,6 млрд руб., 0,95 EBITDA. Каждый процентный пункт ключевой ставки добавляет до 3 млрд руб. процентов в год, часть этой суммы гасит льготная ставка по кредитам под эскроу. Лимиты проектного финансирования выделены под конкретные дома, и погасить ими облигации нельзя (предположение авторов, разбивку лимитов компания не раскрывает).
Баланс: 81% активов – стройка и расчёты с покупателями, 82% пассивов – долг
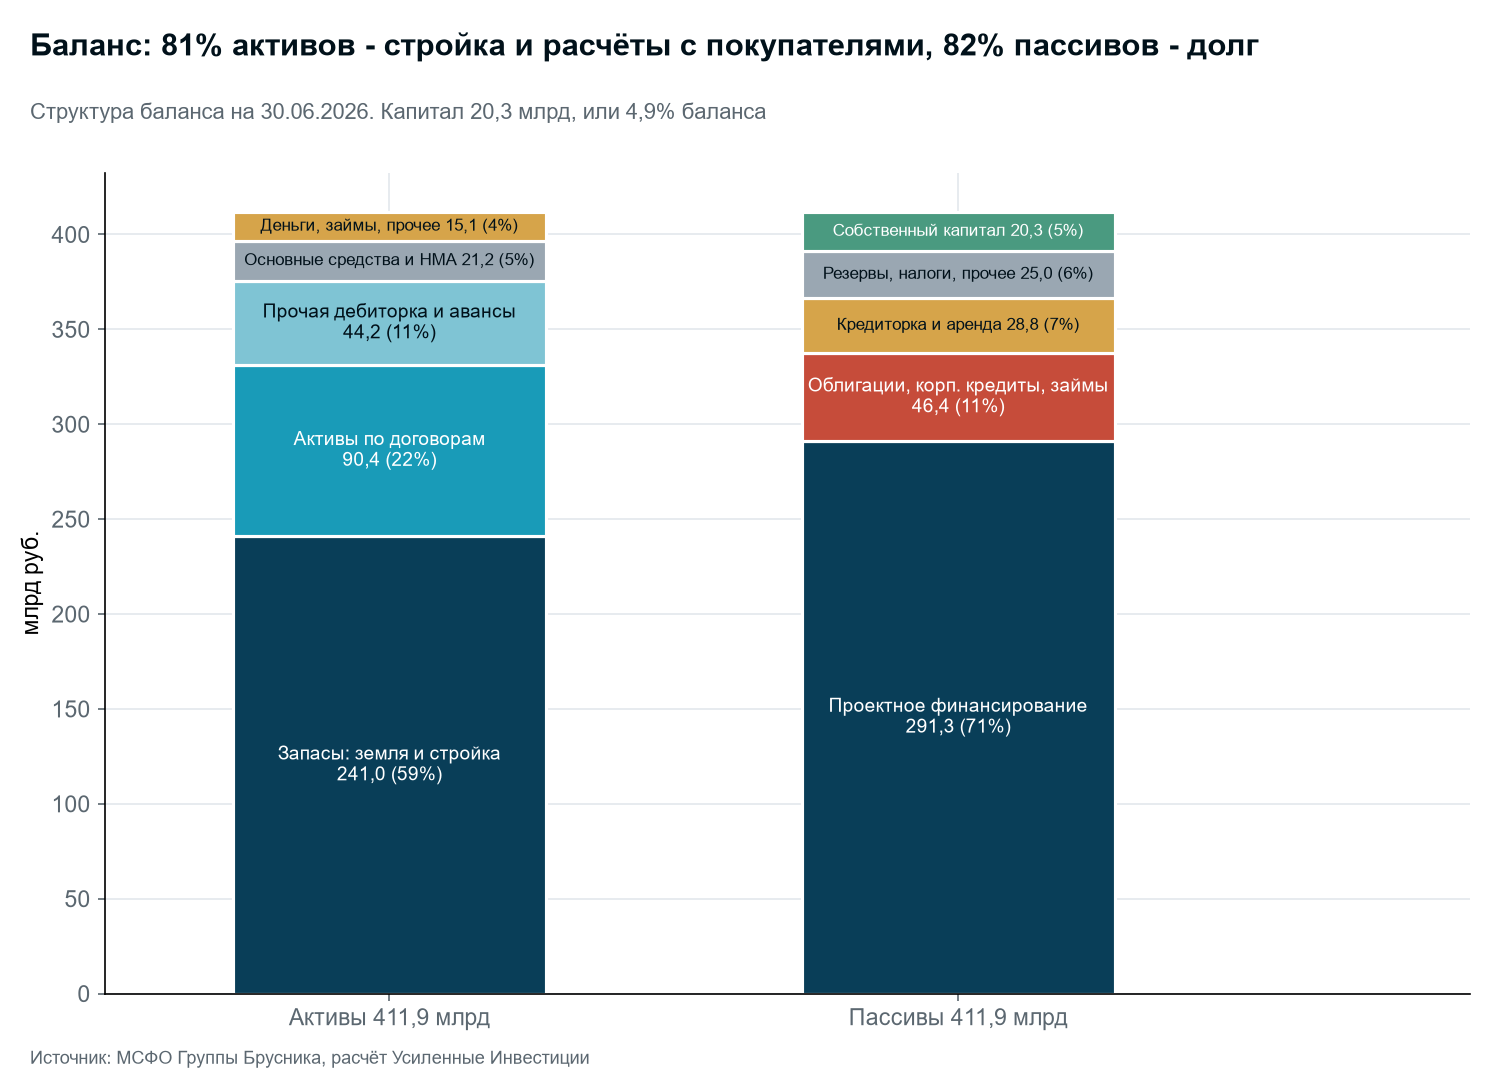
Факт. Из 411,9 млрд руб. активов 241,0 млрд – запасы (земля, незавершённое строительство, готовые квартиры), 90,4 млрд – активы по договорам, то есть выручка, признанная по мере строительства, но ещё не оплаченная покупателями или не раскрытая с эскроу. Ещё 44,2 млрд – прочая дебиторка и авансы подрядчикам, из них 14,5 млрд – финансовый актив от льготной ставки по эскроу-кредитам. Земельный банк в запасах оценён в 176,7 млрд руб. Денег 4,0 млрд, это 1% активов.
Факт. В пассивах 337,7 млрд руб. кредитов и займов, из них 291,3 млрд проектных. Кредиторская задолженность и аренда – 28,8 млрд, резервы (главным образом на строительство соцобъектов для городов) – 14,3 млрд. Собственный капитал – 20,3 млрд руб.
Что это значит. Почти весь баланс – недострой, земля и расчёты с покупателями, которые превратятся в деньги только при сдаче домов. Запас прочности на случай переоценки земли или роста себестоимости небольшой: снижение стоимости запасов на 8,4% съело бы весь капитал (расчёт авторов: 20,3 / 241,0).
Операционный поток отрицательный, но с деньгами покупателей на эскроу стал плюсовым
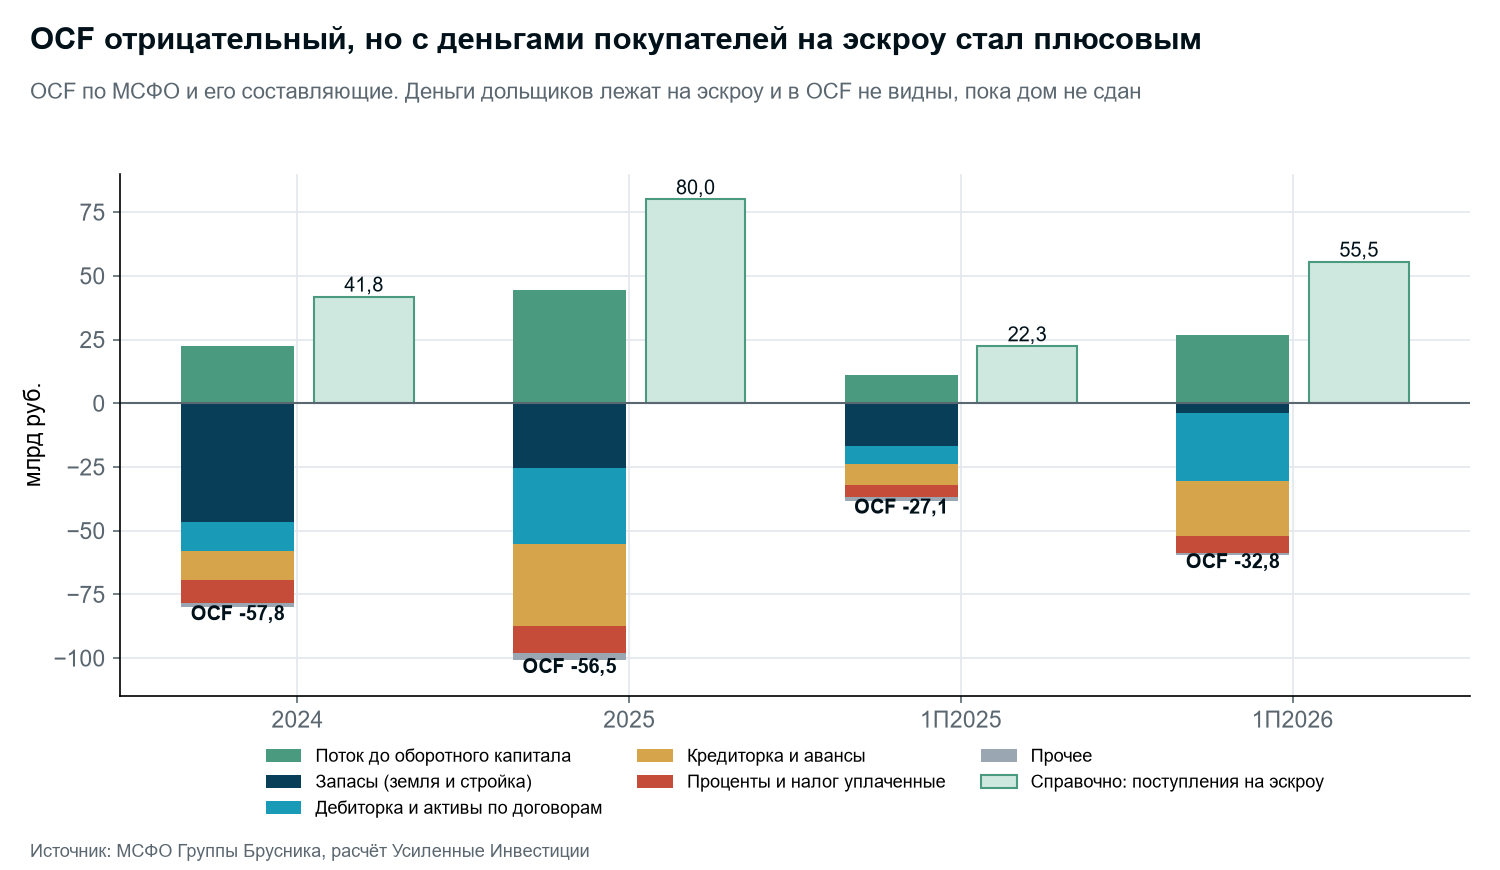
Факт. Операционный поток группы – минус 57,8 млрд руб. в 2024 году, минус 56,5 млрд в 2025 году и минус 32,8 млрд за первое полугодие 2026 года. Поток до изменений оборотного капитала растёт: 22,4 млрд в 2024 году, 44,3 млрд в 2025 году, 26,8 млрд за полугодие. Съедают его три статьи: - запасы: вложения в землю и стройку снизились с 46,7 млрд в 2024 году до 3,7 млрд за полугодие 2026 года, компания меньше покупает землю; - дебиторка и активы по договорам: минус 26,9 млрд за полугодие, выручка признаётся по мере стройки быстрее, чем раскрываются эскроу; - кредиторка и авансы: минус 21,5 млрд за полугодие и минус 31,9 млрд за 2025 год, группа гасит долги подрядчикам и отработанные авансы покупателей.
Факт. Деньги дольщиков, которые лежат на эскроу, в операционный поток не попадают до сдачи дома. Компания отдельно раскрывает поток с их учётом: минус 15,9 млрд руб. в 2024 году, плюс 23,4 млрд в 2025 году и плюс 22,7 млрд за первое полугодие 2026 года.
Что это значит. Разворот в плюс настоящий и объясняется ростом продаж. Но плюс лежит на эскроу, и в распоряжение компании он придёт только после ввода домов, который в этом году сдвинут на второе полугодие.
Отчётность выглядит достоверной: крупный аудитор без оговорок, выручка превращается в деньги
Факт. Отчётность группы за 2024 и 2025 годы аудировало АО "Кэпт" (бывшее российское подразделение KPMG), оно же провело обзорную проверку за первое полугодие 2026 года. Мнение за 2025 год немодифицированное, без оговорок и без раздела о существенной неопределённости в отношении непрерывности деятельности. Ключевым вопросом аудита аудитор назвал признание выручки по мере строительства и расчёт экономии на процентах по эскроу-кредитам в цене договоров. Это самые субъективные места в отчётности любого девелопера, и аудитор отдельно проверял бюджеты строек и первичные документы. РСБУ эмитента за 2025 год аудировало АО "ЕАЦ", мнение тоже немодифицированное.
Расчёт авторов. Выручка в целом подтверждается деньгами. Денежные поступления от покупателей по операционным релизам компании – 95,7 млрд руб. за 2025 год и 62,0 млрд за первое полугодие 2026 года, это 83-84% выручки по МСФО. Разрыв объясняется методом признания выручки по мере строительства: он виден в росте активов по договорам с 64,9 до 90,4 млрд руб. за полгода. Налог на прибыль группа платит деньгами (0,7 млрд руб. за 2025 год), выручка распределена по шести регионам, ни один покупатель не даёт больше 10%.
Что это значит. Признаков рисованной выручки не видно. Главный вопрос к отчётности не в достоверности, а в оценках: себестоимость будущих домов, стоимость земли и экономия на процентах. Это суждения, которые аудитор проверял, но которые при падении цен на жильё пересматриваются первыми.
Компания занимает под 21-25%, а деньги уходили к бенефициару и связанным сторонам
Факт. В 2024 году группа заплатила 5,0 млрд руб. за долю в собственной дочерней компании, которую до этого консолидировала по предварительному договору купли-продажи. Сделка отражена напрямую в капитале как операция с бенефициаром, А. Н. Круковским. Земельный участок, купленный у бенефициара, в том же году списан на 0,8 млрд руб. до цены возможной продажи. Денежный отток по строке "операции с бенефициаром" за 2024 год – 6,1 млрд руб. Дивиденды по итогам первого полугодия 2024 года объявлены на 1,75 млрд руб., выплачено 0,8 млрд, долг по дивидендам 0,96 млрд висит на балансе с конца 2024 года. В 2025 году и первом полугодии 2026 года дивиденды не объявлялись.
Факт. Займы связанным сторонам и бенефициару выросли до 4,2 млрд руб. с 3,3 млрд на начало года. В 2024 году их выдавали под 16,4%, дешевле собственных облигаций группы (купоны 19-24,75%), в 2025-м под 23,6%. Проценты по ним в основном начисляются, а не платятся: в первом полугодии деньгами получено 0,13 млрд руб.
Факт. После отчётной даты группа купила у связанной стороны 100% компании, которая реализует проект "Квартал Герцена" в Москве. До сделки Брусника была на проекте генподрядчиком и техническим заказчиком. По оценке компании, активы и обязательства группы изменятся не более чем на 15%. Цену и способ оплаты отчётность не раскрывает.
Что здесь важно. АКРА в декабре 2025 года заложило в прогноз положительного свободного денежного потока на 2026-2028 годы нулевые дивиденды. Выплата долга по дивидендам собственнику или рост займов связанным компаниям будут отступлением от этого плана. Главный риск по займам в возврате, а не в ставке. Условия покупки "Квартала Герцена" – вопрос к годовой отчётности: это сделка под общим контролем с собственником при капитале 5% баланса.
Капитал 20 млрд руб. на 412 млрд активов, ковенанты держатся на письмах банков
Факт. Собственный капитал группы – 20,3 млрд руб., 4,9% активов, за полгода он сократился на 1,4 млрд из-за убытка. НКР в октябре 2025 года тоже назвало низкую долю капитала, около 5% пассивов, среди ограничений рейтинга.
Факт. На 30 июня 2026 года и на 31 декабря 2025 года группа нарушила условия нескольких кредитных договоров. В июне 2026 и декабре 2025 года банки дали отказ от права требовать досрочного погашения. Какие ковенанты нарушены, в отчётности не раскрыто.
Что это значит. Нарушение само по себе не ведёт к досрочному погашению, но каждый следующий отчёт требует нового письма банков.
Налоги и суды: недоимки нет, крупнейший спор – остановленный проект в Липецке
Факт. В открытых данных ФНС о задолженности по налогам на 1 июля 2026 года эмитент не значится, недоимки у ООО "Брусника. Строительство и девелопмент" нет. Проверка касается головной компании, дочерние застройщики в неё не входят. На Мосбирже за эмитентом числятся семь нарушений порядка раскрытия, все 2020-2022 годов (просрочки сообщений о сделках с заинтересованностью и отчётности). Они не устранены, но биржа не отнесла их к существенным.
Факт. 29 января 2026 года Арбитражный суд Липецкой области по иску прокуратуры отменил разрешение на строительство ЖК "Турист 2" на месте бывшей гостиницы в центре Липецка. Прокуратура указала на нехватку инфраструктуры и парковочных мест. 11 марта Брусника сообщила, что обжаловать решение не будет, проект остановлен, договоры с дольщиками расторгаются. Деньги покупателей защищены эскроу. Остальные найденные споры – текущие расчёты с подрядчиками на суммы до 7 млн руб., одно дело закрыто мировым соглашением.
Что это значит. Потерянный проект в Липецке – удар по репутации в новом регионе и списание вложений в площадку, но не угроза платёжеспособности: вся выручка сегмента "Новые города", куда входят Липецк, Пермь, Челябинск и Санкт-Петербург, за полугодие – 8,5 млрд руб., 11% группы.
Агентства держат A-, но у АКРА прогноз негативный
Факт. АКРА 1 декабря 2025 года подтвердило рейтинг A-(RU) и сохранило негативный прогноз, который стоит с декабря 2024 года. Агентство видит риск невыполнения плана продаж при затяжной высокой ставке, триггером понижения называет покрытие процентов из FFO ниже 4. Среди сильных сторон – распроданность при строительной готовности 93% против 69% по рынку и географическая диверсификация. Очередной пересмотр ожидается до начала декабря 2026 года. НКР 17 октября 2025 года подтвердило рейтинг A-.ru со стабильным прогнозом и ждёт снижения долговой нагрузки в 2026-2027 годах.
Факт. В ноябре 2025 года эмитент раскрыл техдефолт по третьему купону 002Р-04 на 132,5 млн руб.: деньги отправлены 6 ноября, поступили в НРД 7 ноября, держатели получили выплату 11 ноября. По словам компании, платёж задержал банк эмитента. АКРА квалифицировало инцидент как технический сбой, не связанный с ликвидностью. О других задержках выплат не сообщалось.
Регионы: Брусника в числе лидеров Урала и Сибири, но рынки там затоварены
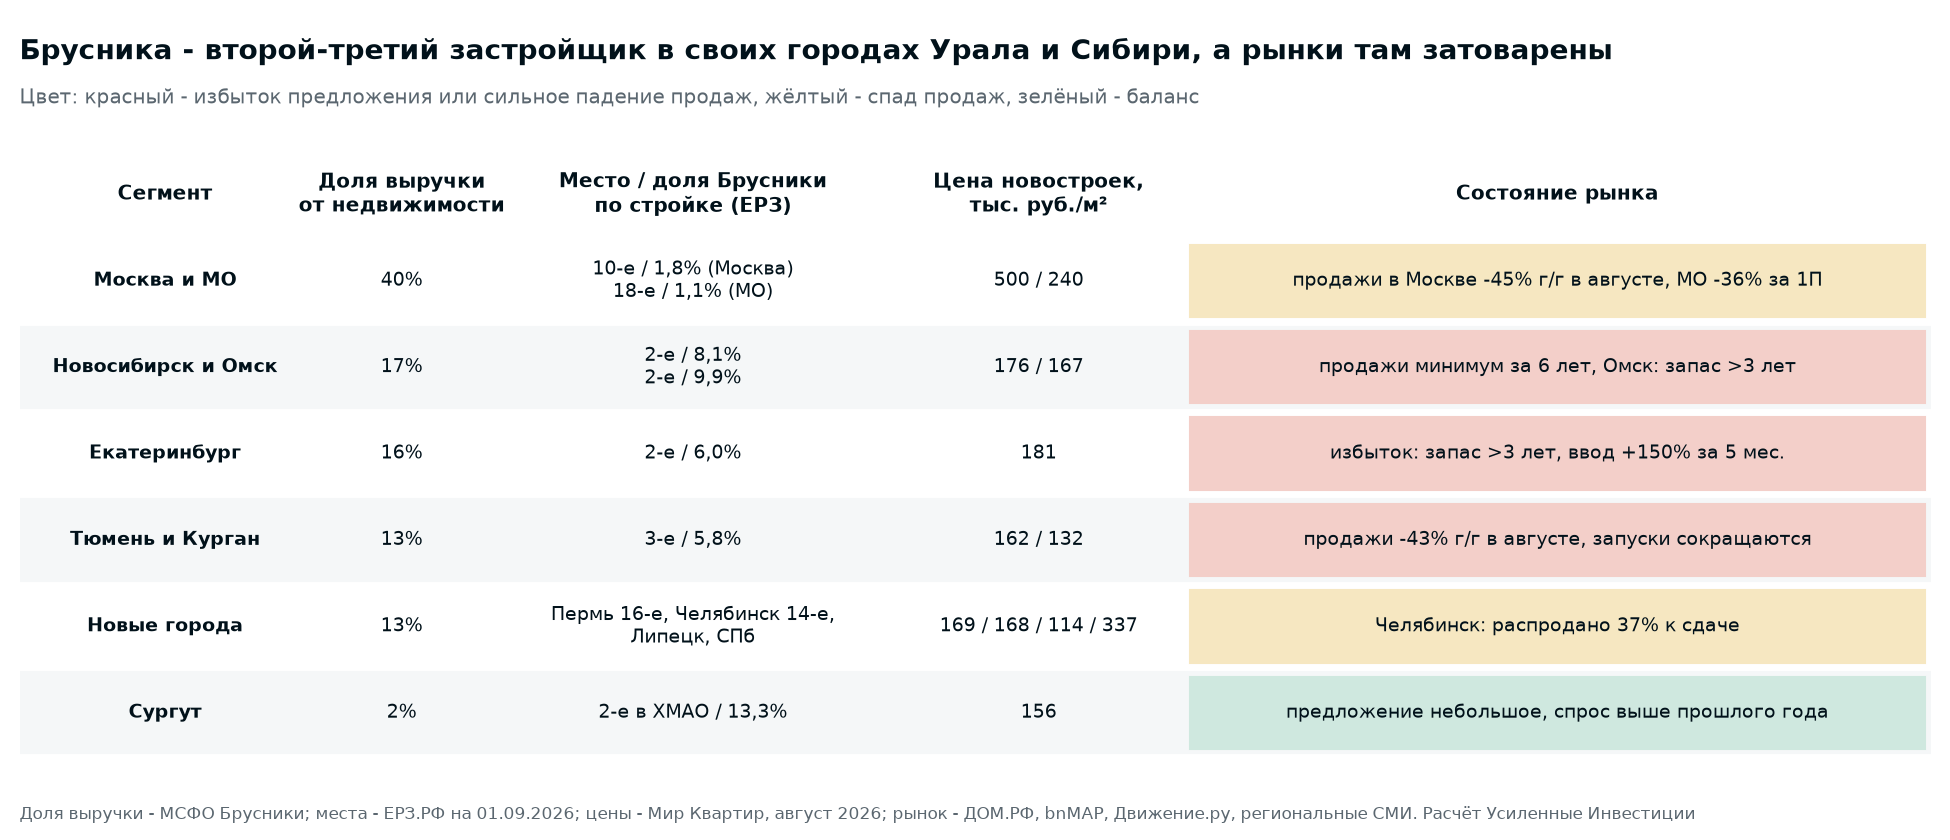
Факт. По объёму текущего строительства Брусника на 8-м месте в России, 1,79 млн кв. м (ЕРЗ.РФ на 01.09.2026). В своих домашних регионах она среди лидеров: 2-е место в Свердловской области (6,0% рынка), Новосибирской области (8,1%), Омской области (9,9%) и ХМАО (13,3%), 3-е место в Тюменской области (5,8%). В Москве – 10-е место (1,8%), это рынок, где компания пока растёт. Москва и область дают 40% выручки от продажи недвижимости.
Факт. Почти во всех ключевых городах компании предложение сейчас опережает спрос: - Екатеринбург: по оценке аналитиков bnMAP.pro, "Макон" и Циан, при темпе продаж первого полугодия остатки новостроек распродаются дольше трёх лет. Ввод за январь-май 2026 года вырос в 2,5 раза. По словам Михаила Хорькова из Уральской палаты недвижимости, проблема рынка не в нехватке спроса, а в избытке предложения; - Тюмень: продажи новостроек в августе упали на 43% год к году по данным ДОМ.РФ, в первом квартале выручка застройщиков по ДДУ сократилась вдвое. Застройщики сокращают запуски новых проектов; - Новосибирск: за восемь месяцев продано меньше всего за шесть лет, покупатели уходят на вторичный рынок; - Москва: в августе продано на 45% меньше, чем годом ранее, это минимум с мая 2020 года (bnMAP.pro); - Сургут: рынок небольшой, спрос выше прошлого года.
Цены при этом не падают: в Екатеринбурге средняя цена предложения 181 тыс. руб. за кв. м, в Новосибирске 176 тыс., в Тюмени 162 тыс., в Москве 500 тыс. По данным Циан, в городах-миллионниках новостройки подорожали на 11% за год. Застройщики держат цену и уменьшают площади квартир, чтобы удержать бюджет покупки.
Чем Брусника отличается от конкурентов. Компания первая в России в рейтинге потребительских качеств жилых комплексов ЕРЗ.РФ (79,5 балла, у второго места 63,7), первая в Тюмени и Новосибирске, вторая в Свердловской области. Она строит кварталами с дворами без машин, собственной социальной инфраструктурой и имеет собственное производство: генподряд, проектирование, префаб-элементы. По оценке АКРА, распроданность проектов Брусники при строительной готовности 93% против 69% по рынку. Это главное, что держит её продажи выше рынка в затоваренных городах.
Что это значит. Продажи Брусники за полугодие выросли на 77% в метрах при падающем рынке, то есть компания отбирает долю у конкурентов. Но делает она это в том числе ценой: собственная семейная ипотека под 3,5% на весь срок (при льготной ставке 6% разницу доплачивает застройщик), скидки на остатки в готовых домах. По словам генерального директора Александра Щиголя, компания решила снизить долю непроданных квартир в сдаваемых домах с 20-30% до 7% и давала на такие квартиры скидку до 20% при полной оплате. Рост продаж, купленный скидками и субсидированием ставки, давит на маржу следующих периодов.
Если семейную ипотеку ужесточат, ближайшие выплаты не пострадают, а длинные выпуски и рейтинг – да
Факт. Доля ипотеки в продажах Брусники за первое полугодие 2026 года – 78% (годом ранее 55%). Сколько из этого приходится на семейную ипотеку, компания не раскрывает. По рынку в целом льготная ипотека в первом полугодии дала 48% выдач, из них около 85% – семейная (ДОМ.РФ через РБК). Условия семейной ипотеки сохранены до 1 октября 2026 года. Правительство обсуждает дифференцированную ставку: 10% при одном ребёнке, 8% при двух, 6% при трёх и больше (в регионах на 2 п.п. ниже) и льготу только на 15 лет. Решение на 23 сентября не принято.
Факт. ДОМ.РФ оценивает падение выдач семейной ипотеки после реформы в среднем в 20%, в жёстком сценарии в 30-35%. АКРА считает, что ужесточение может заметно ухудшить положение девелоперов, у которых непроданной остаётся большая часть строящегося жилья. Эксперт РА в августе 2026 года дало сектору негативный прогноз и назвало стабилизацию возможной при ключевой ставке около 10%.
Расчёт авторов. Если семейная ипотека даёт около 40% продаж Брусники (предположение авторов: половина ипотечных сделок компании), то: - базовый сценарий ДОМ.РФ (минус 20% семейных выдач): продажи минус 8%, около 9 млрд руб. договоров в год при текущем темпе около 113 млрд; - жёсткий сценарий (минус 35%): продажи минус 14%, около 16 млрд руб. в год; - фактическая отмена льготы (минус 60% семейного спроса): продажи минус 24%, около 27 млрд руб. в год.
Что это значит. В ближайшие 12 месяцев облигации от реформы почти не зависят. Деньги по уже проданным квартирам лежат на эскроу (154 млрд руб.), дома, которые сдаются в 2026-2027 годах, распроданы на 93% к строительной готовности. Реформа бьёт по новым продажам и через год-два. Падение продаж на 14-24% замедлит наполнение эскроу и поднимет ставки по проектным кредитам, а при покрытии процентов около единицы (0,98) запаса на это нет. Кроме того, АКРА среди триггеров понижения рейтинга называет снижение цен на первичном рынке в регионах присутствия больше чем на 15%. При капитале 5% баланса такое падение цен потребовало бы денег от собственника. Для коротких выпусков реформа семейной ипотеки – второстепенный риск, для выпусков 2028-2029 годов – один из главных.
Что пишут критики: в чём правы, в чём нет
У облигаций Брусники в 2025-2026 годах были и противники, и сторонники. Ниже главные доводы и их проверка по отчётности.
- "С учётом капитализированных процентов прибыль 2025 года превращается в убыток около 21 млрд руб." (IF Bonds, август 2026). Отчасти прав. Арифметика верная: в 2025 году группа капитализировала 28,3 млрд руб. процентов, и 7,6 − 28,3 даёт около минус 21 млрд. Но вычитать всю сумму из прибыли некорректно: капитализированные проценты становятся себестоимостью квартир и частично уже прошли через отчёт о прибылях (4,9 млрд в 2025 году). Верный вывод другой: всего за год начислено около 43 млрд руб. процентов при очищенной EBITDA 37,8 млрд, и полное покрытие процентов близко к единице (расчёт авторов).
- "Собственник вывел около 8 млрд руб. при капитале 14 млрд" (IF Bonds, август 2025). Прав. По отчётности за 2024 год через капитал прошло 5,8 млрд руб. операций с бенефициаром и 1,75 млрд объявленных дивидендов, итого 7,6 млрд при капитале на конец года 14,1 млрд.
- "Долг к капиталу около 23x, бизнес держится только на новых кредитах, возможен внешний санатор" (URBC, декабрь 2025). Направление верное, вывод преувеличен. Долг к капиталу на 30 июня 2026 года – 16,6, выше только у Самолёта среди 12 публичных девелоперов. Но операционный поток с учётом денег покупателей на эскроу в 2025 году был положительным (плюс 23,4 млрд руб.), рейтинг A- подтверждён двумя агентствами, признаков подготовки к реструктуризации в отчётности нет.
- "Покрытие процентов ниже или около единицы" (Виталий Быков, Бондовичок, 2025-2026). Прав. За 12 месяцев операционная прибыль покрывает финансовые расходы вместе с процентами из себестоимости в 0,98 раза, по методике светофора портала – в 1,19.
- "Долг к EBITDA 5,8 и растёт" (Иволга Капитал, 2025). Устарело. Это было верно для 2024 года. С тех пор EBITDA выросла быстрее долга: 2,98 по счёту компании и 3,7 по нашему строгому счёту на 30 июня 2026 года.
- "Сдачи домов за полугодие упали на треть" (IF Bonds, 2026). Прав. Ввод снизился на 32,5%, компания переносит сдачу на второе полугодие. От этого зависит раскрытие эскроу, из которого платятся долги.
- "Долговая нагрузка снижается, 002Р-09 может принести 26,5% за год" (БКС Мир инвестиций, август 2026). Отчасти прав. Нагрузка к EBITDA действительно снижается, но расчёт опирается на снижение ключевой ставки до 12,75%, а покрытие процентов при этом ухудшается.
- "Покрытие процентов 2,4x, долг под контролем" (Raptor Capital, апрель 2026). Завышено. Это покрытие без процентов, прошедших через себестоимость. С ними выходит 0,98.
Что думают держатели: доходность нравится, убыток и рейтинг брокера тревожат
Как собирали. Обсуждения облигаций Брусники на Smart-Lab за август и сентябрь 2026 года. Часть лент закрыта защитой от ботов, поэтому выборка ограничена. Мнения приведены обезличенно и не являются нашей оценкой.
- Кто обсуждает. В основном частные инвесторы с небольшими позициями, часть пишет о первых месяцах на рынке облигаций. Несколько участников разбирают отчётность сами.
- За. Доходность 23-26% при рейтинге A- выглядит щедро. После 18 сентября часть участников докупала 002Р-04 в расчёте на отскок цены на 3-3,5 п.п. за месяц.
- Против. Убыток полугодия растёт при удвоении выручки. Участники пишут, что приложение одного крупного брокера присвоило бумагам "критический" уровень риска, другие спорят с этой оценкой.
- 18 сентября. Распродажу держатели связывают с общей нервозностью рынка, а не с новостями компании.
Что это значит. База держателей – массовый розничный инвестор, который быстрее реагирует на цену и новости сектора, чем на отчётность. Такая база усиливает падения при распродажах, а для компании, которой нужны регулярные размещения, это отдельный риск стоимости рефинансирования.
На что смотреть дальше
- Погашение 002Р-03 8 ноября 2026 года. До 3,4 млрд руб. при 4 млрд на счетах на 30 июня. Раскрытие покажет и остаток выпуска после прошлогодней оферты.
- Решение АКРА до начала декабря 2026 года. Понижение с негативного прогноза ударит по стоимости новых размещений.
- Годовая отчётность за 2026 год. Ввод домов во втором полугодии, раскрытие эскроу, новые письма банков по ковенантам, займы связанным сторонам и условия покупки "Квартала Герцена".
- Новые размещения. Компания размещает выпуск раз в два-три месяца. Книга ниже ориентира или ставка выше 25% будут первым сигналом ухудшения.
- Семейная ипотека. Решение по условиям программы после 1 октября 2026 года напрямую влияет на продажи и наполнение эскроу.
- Дивиденды. Любая выплата собственнику при капитале 5% баланса станет негативным сигналом.
Светофор портала: жёлтый
Как устроена шкала для застройщиков. Отрицательный операционный поток у девелопера структурный, деньги покупателей лежат на эскроу, поэтому светофор судит его по прибыли группы и покрытию процентов: - красный: убыток группы за 12 месяцев, покрытие процентов ниже 1 или проблемы с аудиторским заключением; - жёлтый: долг к EBITDA выше 5, покрытие платежей по облигациям ниже 1, покрытие процентов ниже 1,5 или налоговая недоимка; - зелёный: всё остальное.
Брусника в жёлтой зоне. Прибыль за 12 месяцев есть (7,3 млрд руб.), операционная прибыль покрывает финансовые расходы в 1,19 раза (так считает светофор), аудитор дал мнение без оговорок, поэтому до красного она не дотягивает. Жёлтой её делают долг без вычета эскроу выше 5 EBITDA (6,8 по нашему счёту) и покрытие ниже 1,5. Запас до красной зоны небольшой: если добавить проценты, списанные через себестоимость, покрытие уже 0,98. Из 181 эмитента с доходностью от 20% годовых в скрине портала 59 красных, 44 жёлтых, 18 зелёных и 60 серых, по которым метод неприменим.
- Переведёт в красный: убыток за 12 месяцев, покрытие процентов ниже 1, задержка погашения 002Р-03 или купона.
- Вернёт в зелёный: покрытие процентов выше 1,5 и долг к EBITDA ниже 5, то есть рост прибыли второго полугодия без роста долга.
Итог: сильный девелопер с тонкой структурой, а длинные выпуски – ставка на открытый рынок
Брусника не выглядит компанией на грани. Она продаёт быстрее рынка, держит покрытие эскроу на среднем по стране уровне, платит купоны в срок, отчётность подтверждена аудитором без оговорок, а непроектный долг меньше годовой EBITDA. Признаков подготовки к реструктуризации в отчётности и раскрытиях нет.
Жёсткой остаётся структура. Капитал 20 млрд руб. на 412 млрд активов, проценты капитализируются в проектный долг, ковенанты держатся на письмах банков, а собственник выводил деньги через сделки с долями, займы и дивиденды. Модель устойчива, пока дома сдаются по графику, банки продлевают отказы по ковенантам, ипотека остаётся доступной и рынок покупает новые выпуски.
Короткий 002Р-02 с погашением в марте 2027 года даёт 23,3% и зависит в основном от ближайших раскрытий эскроу. Длинные выпуски 2028-2029 годов под 24,7-26,5% дают премию 11-12 п.п. к ключевой ставке, и это честная цена перечисленных рисков, а не подарок. Ближайшие проверки – погашение 002Р-03 в ноябре и решение АКРА до начала декабря.
Источники и оговорки
- Консолидированная финансовая отчётность Группы Брусника по МСФО за 2024 и 2025 годы с аудиторскими заключениями и промежуточная отчётность за 6 месяцев 2026 года с заключением по обзорной проверке (АО "Кэпт", 28.08.2026): brusnika.ru, раздел "Инвесторам".
- Операционные результаты компании за 2025 год и второй квартал 2026 года, пресс-релизы по МСФО.
- Цены, обороты и графики платежей Московской биржи (ISS) на 23.09.2026, Cbonds по оферте 002Р-05.
- Релизы АКРА (01.12.2025) и НКР (17.10.2025), сообщения Интерфакса о техдефолте (ноябрь 2025).
- Открытые данные ФНС о задолженности по налогам (срез на 01.07.2026), сведения Мосбиржи о нарушениях раскрытия, решения Арбитражного суда Липецкой области по ЖК "Турист 2" (МК Липецк, ploschadnews.ru).
- Данные Банка России, ДОМ.РФ, Минфина; рейтинги застройщиков ЕРЗ.РФ на 01.09.2026; цены "Мир Квартир" и Циан; bnMAP.pro, "Макон", Движение.ру через РИА Недвижимость, Ведомости, Коммерсантъ, URBC, НГС, URA.ru; интервью А. Щиголя (Monocle, 29.06.2026); отраслевой обзор Эксперт РА (13.08.2026).
- МСФО Самолёта, ПИК, ЛСР, Глоракса, Джи-групп и АПРИ (база EI1 портала).
- Публикации IF Bonds, Иволги Капитал, URBC, Klerk.ru, vc.ru, БКС Мир инвестиций, обсуждения на Smart-Lab за август-сентябрь 2026 года.
Поддержите лайком/подпиской и тп если такое полезно! Разборы других эмитентов и еженедельная аналитика – в телеграм-канале Усиленные Инвестиции, расширенные карточки всех эмитентов – на портале https://frontier.eninvs.com/region/ru.
Разбор подготовлен Усиленными Инвестициями по публичной отчётности эмитента, раскрытиям компании и данным Московской биржи на 23.09.2026. Пометка "расчёт авторов" означает нашу оценку по методике портала, а не данные компании. Не является индивидуальной инвестиционной рекомендацией.
Перейти к карточке эмитента Брусника →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций