ДОМ.РФ: результаты за 1-е полугодие 2026 года, повышенный прогноз и оценка перспектив
Разбор ДОМ.РФ по итогам отчётности за 6 месяцев 2026 года. Источники: обобщённая консолидированная отчётность и презентация по МСФО, пресс-релиз от 30.07.2026, ежемесячные релизы МСФО за январь–июнь, конференц-звонок менеджмента 30.07.2026, данные Банка России и Московской биржи. Подготовлен Усиленными Инвестициями (t.me/eninv).
*В тексте разделены четыре типа информации: фактические результаты, прогноз менеджмента, расчёты авторов и сценарные предположения. Каждый раздел построен по схеме «вывод — подтверждающие цифры — значение для инвестора».*
1. Главный вывод: результаты сильные, годовой прогноз достижим, но темп роста прибыли после 2026 года, по нашим расчётам, может замедлиться
Отчётность за полугодие подтверждает высокую рентабельность и улучшение операционной эффективности. Повышенный прогноз на 2026 год выглядит реалистичным: значительная часть доходов второго полугодия уже законтрактована. При этом два фактора требуют внимания: сократившийся запас достаточности капитала над целевым уровнем и качество портфеля проектного финансирования. Взгляд на бумагу умеренно позитивный, ориентир — 2 900 ₽ за акцию на горизонте 12 месяцев.
Факты за 6 месяцев 2026 года
- Чистая прибыль 57,2 млрд ₽, рост на 46% к первому полугодию 2025 года
- Рентабельность капитала (ROE) 23,8% против 21,6% за весь 2025 год
- Чистые процентные доходы 100,8 млрд ₽ по МСФО (+32,8%); без учёта сделок секьюритизации, как их раскрывает компания, — 89,1 млрд ₽ (+30%)
- Комиссионные и приравненные к ним доходы 23,7 млрд ₽ (+47%)
- Активы 6 829 млрд ₽, рост на 6,3% с начала года; кредитный портфель 5 525 млрд ₽ (+3,9%)
- Собственный капитал 481,2 млрд ₽ — уже за вычетом дивиденда за 2025 год (44,4 млрд ₽, реестр закрыт 20.07.2026)
- Отношение расходов к доходам 23,7% против 28,3% годом ранее; стоимость риска 0,7%
- Эффективная ставка налога на прибыль выросла с 18,9% до 21,4%: прибыль до налогообложения прибавила 51%, чистая — 46%
Прогноз менеджмента на 2026 год, повышен 30.07.2026
- Чистая прибыль 117 млрд ₽ — рост на 31,8% к 2025 году, прогноз повышен на 12,5% относительно февральского
- Активы 7,6 трлн ₽ (+18,8%), капитал 541 млрд ₽ (+15,1%)
- ROE 23,4%, стоимость риска 0,7%, отношение расходов к доходам 27,0%
- Прибыль на акцию 650 ₽, балансовая стоимость акции 3 007 ₽
Значение для инвестора. Компания раскрывает результаты по МСФО ежемесячно, поэтому исполнение годового прогноза проверяется не раз в квартал, а раз в месяц. Это заметно снижает неопределённость по сравнению с большинством эмитентов сектора.
2. Прогноз на 2026 год выглядит достижимым: часть доходов второго полугодия уже законтрактована
Для выполнения прогноза требуется умеренный прирост к первому полугодию, а основные источники доходов второго полугодия зафиксированы договорённостями с контрагентами.
Подтверждающие цифры
- Расчёт авторов. Прогноз 117 млрд ₽ при фактических 57,2 млрд за полугодие означает 59,8 млрд во втором полугодии, то есть прирост 4,5% к первому. В 2025 году второе полугодие превысило первое на 27%.
- Со слов менеджмента. Вторая половина года у группы традиционно сильнее первой. Причины структурные: основной объём сделок секьюритизации приходится на третий и четвёртый кварталы, тогда как погашение портфеля идёт равномерно, и во втором полугодии выше деловая активность в финансировании жилищного строительства. В 2023 и 2025 годах практически весь годовой прирост активов пришёлся на третий и четвёртый кварталы.
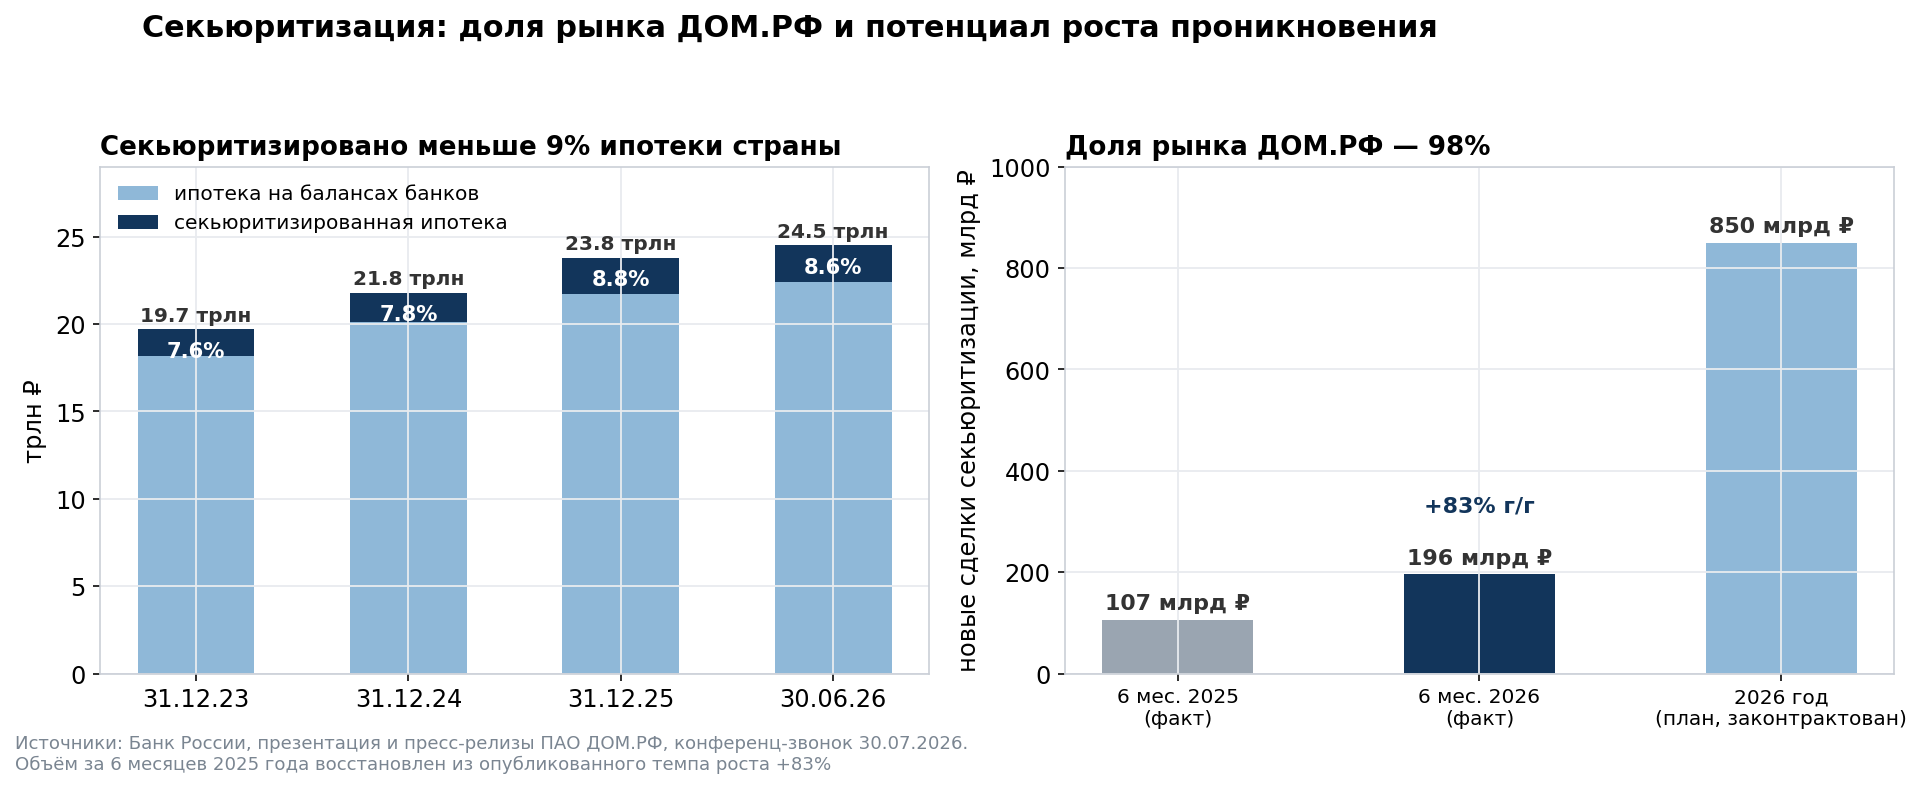
- Факт. За полугодие проведено 6 сделок секьюритизации на 196,2 млрд ₽, рост на 83% год к году.
- Со слов менеджмента. План на 2026 год — 850 млрд ₽ сделок секьюритизации. Сделки готовятся примерно за год до выпуска, объёмы третьего и четвёртого кварталов были согласованы с банками-оригинаторами ещё в декабре 2025 года. Основные контрагенты — Сбер, Альфа-Банк, ВТБ.
- Факт. Новые кредитные линии проектного финансирования нарастающим итогом: 388 млрд ₽ за 4 месяца (+33% год к году), 488 млрд за 5 месяцев (+45%), 707 млрд за полугодие (+71%). Средства по линиям выбираются в последующих кварталах.
- Факт. Приток средств на счета эскроу 243,9 млрд ₽ за 5 месяцев (+20%). Доля ипотеки в структуре продаж 57%, остальное — собственные средства покупателей.
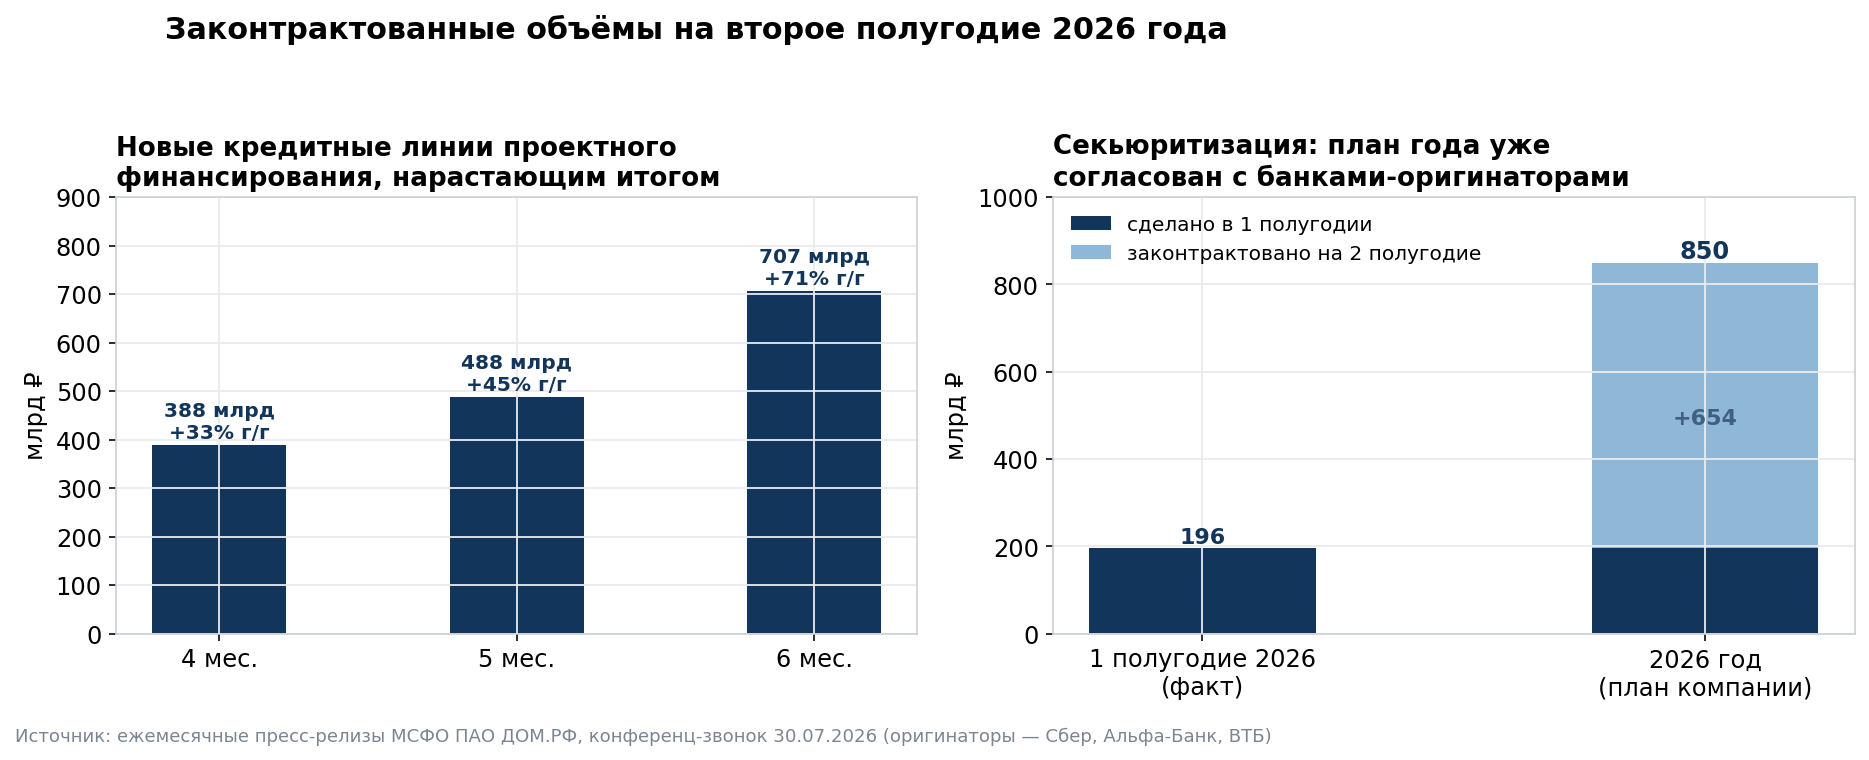
Значение для инвестора. Вероятность выполнения прогноза высокая, а риск смещён скорее в сторону превышения, чем недобора: требуемый прирост к первому полугодию заметно ниже фактического за 2025 год, а сезонно более сильный второй период подкреплён уже согласованными объёмами.
3. Источники роста прибыли: проектное финансирование, секьюритизация и снижение стоимости фондирования
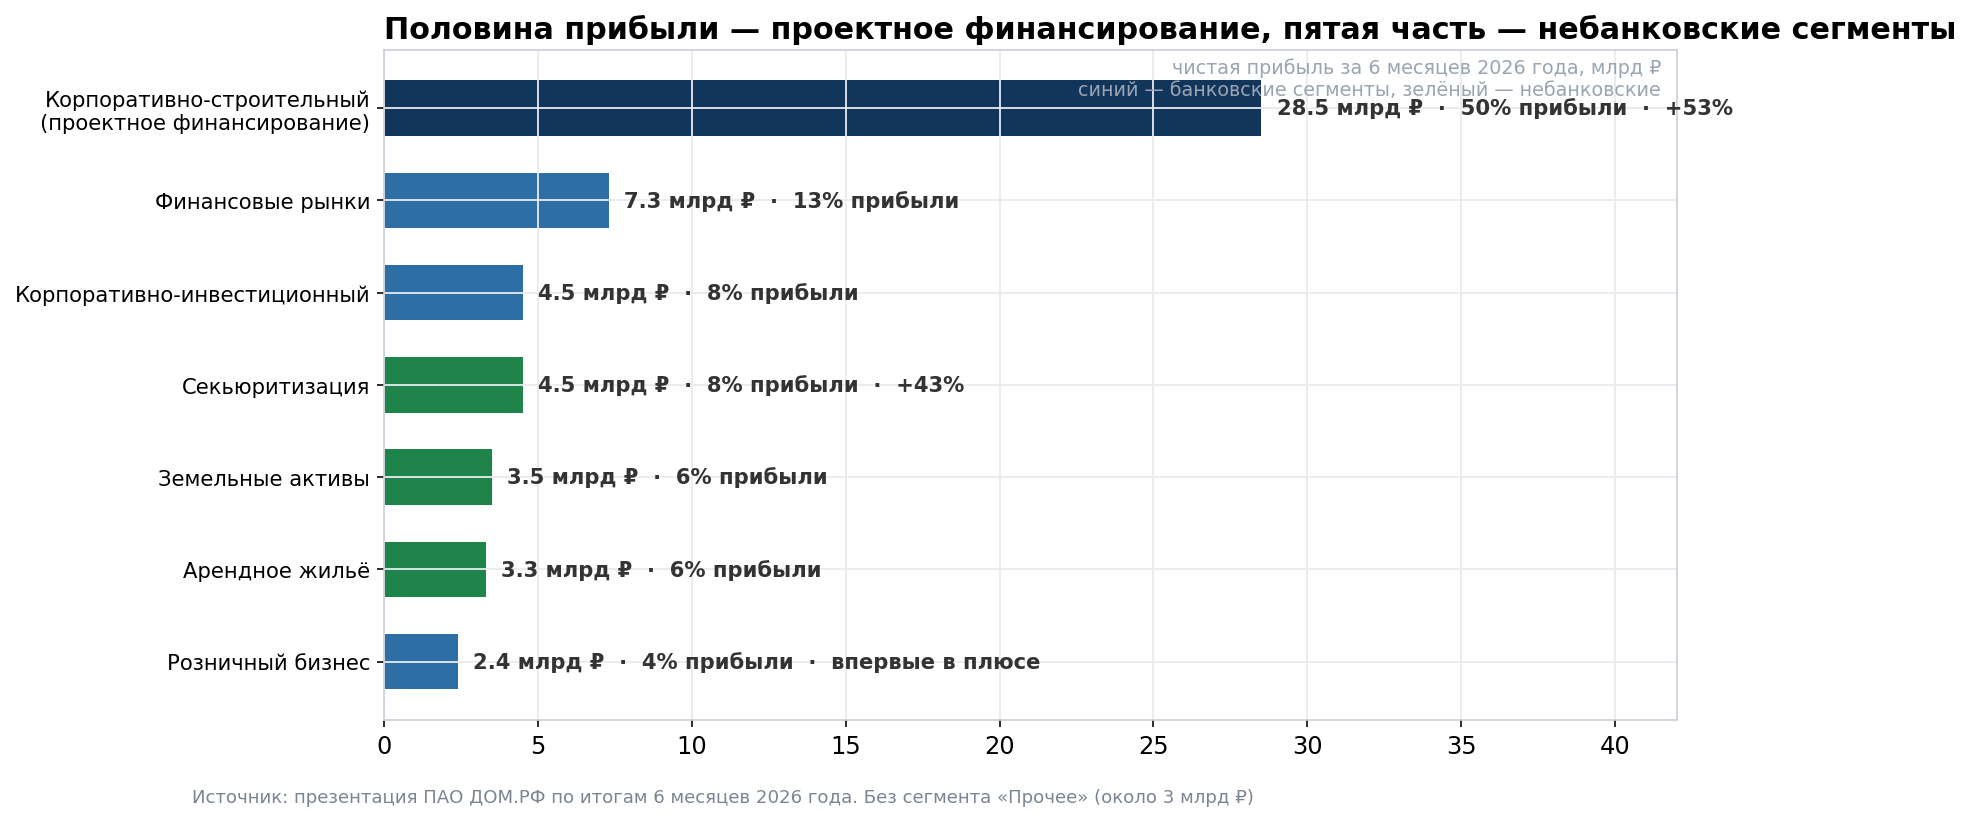
Прибыль формируется не только банковским кредитованием. Около пятой части результата приходится на направления, которые не требуют существенного капитала и не зависят от уровня ключевой ставки.
Структура прибыли за полугодие (факт)
- Корпоративно-строительный бизнес — 28,5 млрд ₽, 50% прибыли группы, рост на 53%. Портфель 2,2 трлн ₽. Доля рынка 30% по объёму открытых лимитов проектного финансирования и 16% по остатку ссудной задолженности при стратегической цели 20%.
- Финансовые рынки — 7,3 млрд ₽, 13%. Собственный портфель ценных бумаг, организация выпусков, брокерское обслуживание.
- Корпоративно-инвестиционный бизнес — 4,5 млрд ₽, 8%. Портфель 557 млрд ₽. По словам менеджмента, основной результат ожидается в 2027–2028 годах.
- Секьюритизация — 4,5 млрд ₽, 8%, рост на 43%.
- Земельные активы — 3,5 млрд ₽, 6%. Агентская функция от лица государства: за полугодие реализовано 415 га участков и 167 тыс. м² недвижимости.
- Арендное жильё — 3,3 млрд ₽, 6%. Фонд 23 тыс. квартир, заполняемость 99%.
- Розничный бизнес — 2,4 млрд ₽, 4%, против 0,2 млрд годом ранее. Сегмент впервые вышел на устойчивую положительную рентабельность; причина — эффект масштаба при 748,6 тыс. активных клиентов (+35%).
Секьюритизация: устойчивая комиссионная база
Механика: банк-оригинатор передаёт пул ипотечных кредитов, ДОМ.РФ выпускает под него однотраншевые ипотечные ценные бумаги со своим поручительством и получает вознаграждение за поручительство — аналог страховой премии.
- Факт. Доля рынка 98%. Портфель сделок 2,0 трлн ₽, номинал ипотечных облигаций в обращении 2,1 трлн ₽.
- Со слов менеджмента. Позиция удерживается за счёт регуляторного режима, недоступного альтернативной двухтраншевой схеме: льготный расчёт достаточности капитала и норматива краткосрочной ликвидности у банка-держателя бумаг, возможность репо с Банком России, центральным контрагентом и Федеральным казначейством.
- Со слов менеджмента. С 2025 года стоимость поручительства повышена в среднем на 0,2–0,3 процентного пункта. По мере погашения сделок, заключённых по прежним параметрам, маржа сегмента будет расти; ожидаемый совокупный эффект — около 30%.
- Факт. Ипотечный портфель страны 24,5 трлн ₽, секьюритизировано 2,1 трлн, то есть 8,6%. Доля растёт медленно: 7,6% на конец 2023 года, 8,8% на конец 2025-го.
- Факт. Кредитное качество пула улучшается: показатель дефолтности снизился до 0,63% годовых в феврале 2026 года против примерно 0,9% во втором полугодии 2025-го.
- Расчёт авторов. Доходы сегмента 11,7 млрд ₽ за полугодие при среднем портфеле около 1,95 трлн ₽ соответствуют примерно 1,2% годовых от портфеля. На такой базе повышение цены поручительства на 0,2–0,3 п.п. арифметически даёт заявленный прирост маржи. Погашения составляют около 18% портфеля в год, поэтому основной эффект перерасчёта придётся на 2027–2028 годы.
- Предположение авторов. При выполнении плана на 850 млрд ₽ портфель к концу 2026 года составит около 2,4 трлн ₽. Доходы сегмента могут вырасти с ориентировочно 23 млрд ₽ в 2026 году до 34–37 млрд ₽ к 2028-му, а доля в прибыли группы — с 8% до 12–14%.
Фондирование: маржа растёт независимо от ключевой ставки
- Со слов менеджмента. Снижение ключевой ставки сразу на 4 процентных пункта добавляет группе 4–5 млрд ₽ в год, то есть порядка 3% прибыли. Чувствительность к ставке низкая.
- Факт. Спред полной стоимости пассивов к ключевой ставке сузился с 3,5% в 2024 году до 1,0%. Средства физических лиц выросли на 20% с начала года при росте сектора около 1%; их доля в фондировании 18,3%, плюс 1,4 п.п. с начала года.
- Факт. Доходность активов снизилась с 16,2% до 14,7%, стоимость фондирования — с 13,0% до 11,3%; спред расширился с 3,2 до 3,4 п.п., чистая процентная маржа — с 4,0% до 4,3%.
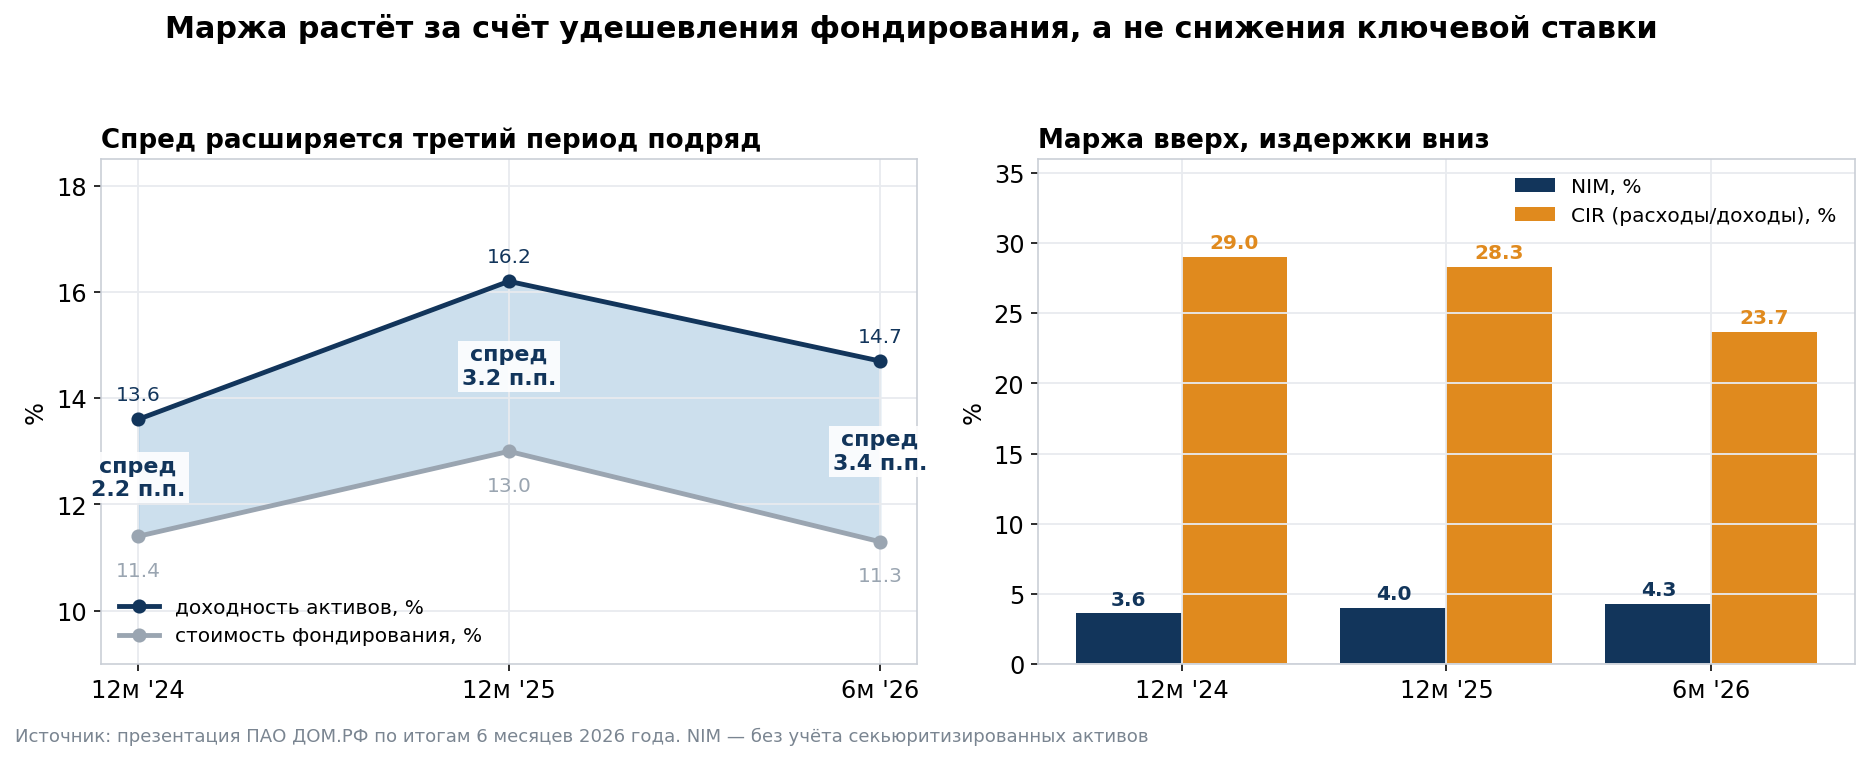
Значение для инвестора. Результат меньше зависит от цикла денежно-кредитной политики, чем у банков, чья прибыль восстанавливается по мере снижения ставки. Пауза в смягчении политики не разрушает основной сценарий.
4. После 2026 года темп роста прибыли, по нашим расчётам, может снизиться примерно до 14% в год
Ускорение прибыли в 2024–2026 годах во многом обеспечивалось увеличением финансового рычага. Запас достаточности капитала над целевым уровнем сократился, поэтому возможности ускорять рост исключительно за счёт рычага стали ограниченнее. При этом компания сохраняет инструменты поддержки дальнейшего роста, в том числе наращивание капитала 2 уровня.
Подтверждающие цифры
- Со слов менеджмента. Норматив достаточности капитала Н1 исторически держался на уровне 20–25%, к концу 2025 года снизился до 14%, на 30.06.2026 составляет 13,0% при минимально допустимых 11,5%. Целевой уровень обозначен как 12,5–13% и, по оценке менеджмента, достигнут.
- Факт. Капитал 2 уровня составляет 3,7% регуляторного капитала (489 млрд ₽ на 30.06.2026) против примерно 9% в среднем по банковскому сектору. Во втором квартале размещены субординированные облигации на 18 млрд ₽; наращивание этой доли компания продолжит.
- Факт. Плотность активов, взвешенных по риску, 55% против 75% по сектору — следствие высокой доли ипотеки и обеспеченного эскроу проектного финансирования. За полтора года показатель вырос с 50%, то есть структура активов постепенно становится более капиталоёмкой. Преимущество по плотности взвешенных по риску активов даёт ДОМ.РФ возможность создавать больше активов на единицу регуляторного капитала.
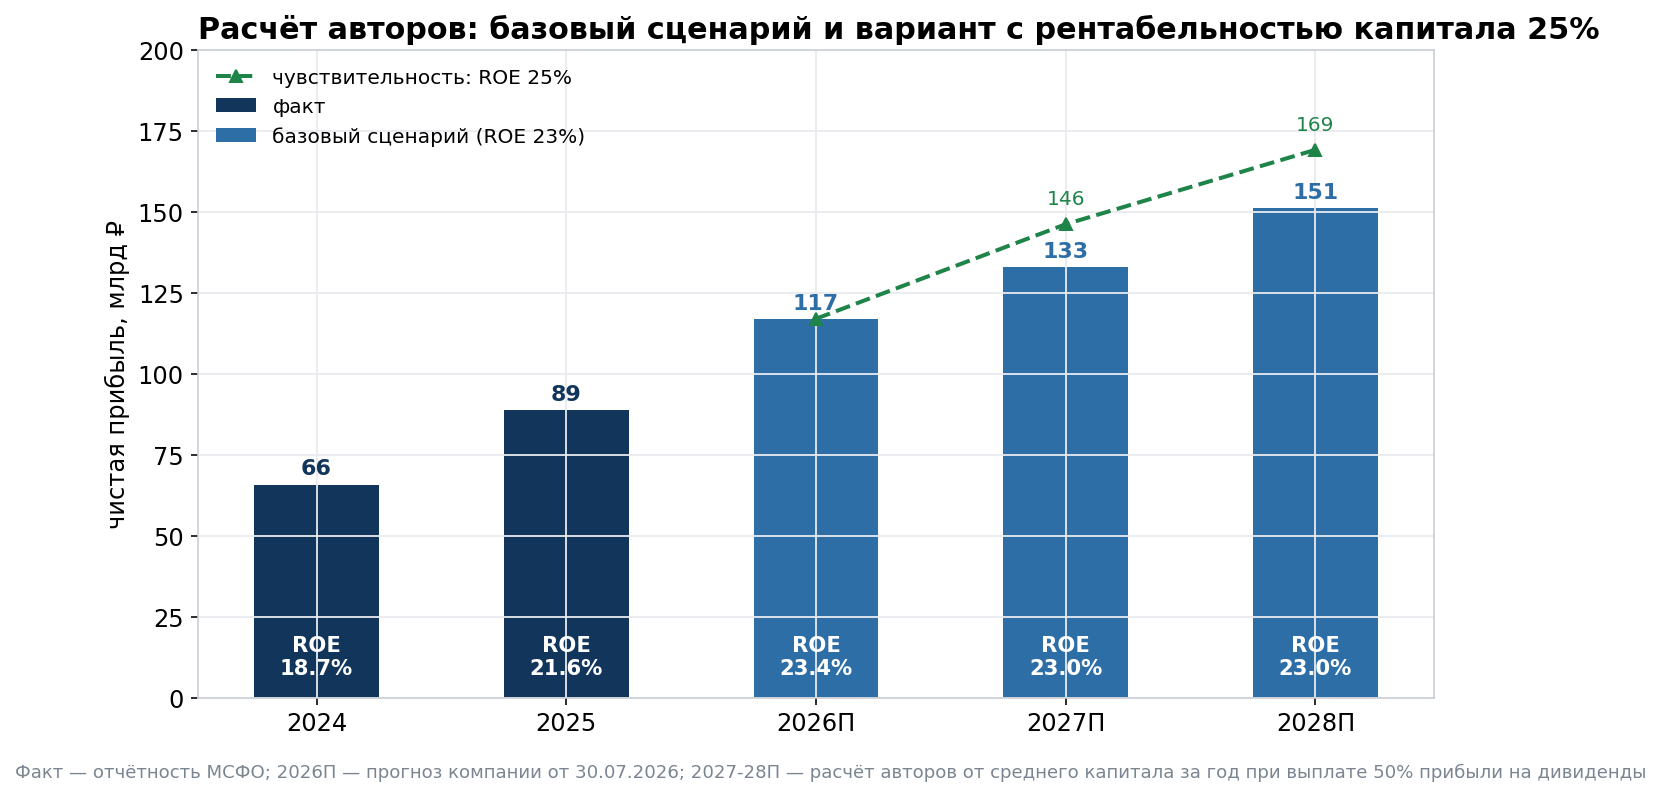
- Расчёт авторов. При рентабельности капитала 23% и выплате 50% прибыли на дивиденды капитал прирастает примерно на 11,5% в год за счёт нераспределённой прибыли. Поскольку прибыль считается от среднего капитала за год, это транслируется в темп роста прибыли около 14% в 2027–2028 годах. Капитал 2 уровня на этот темп напрямую не влияет: он расширяет предельный размер баланса, а не скорость накопления капитала.
- Расчёт авторов. Доведение доли капитала 2 уровня с 3,7% до 9% при неизменном капитале 1 уровня (471 млрд ₽) добавляет около 28 млрд ₽ регуляторного капитала. При нормативе 13% и плотности активов 55% это разово расширяет предельный размер баланса примерно на 400 млрд ₽ — около 6% текущих активов.
Сценарии на 2027–2028 годы (предположения авторов)
Метод расчёта, одинаковый для всех сценариев. Прибыль года = заданная рентабельность, умноженная на средний капитал за год. Капитал на начало 2027 года — 541 млрд ₽ по прогнозу компании; в течение года из него вычитается дивиденд за 2026 год (50% от 117 млрд ₽, то есть 58,5 млрд ₽) и прибавляется прибыль текущего года. Средний капитал — полусумма значений на начало и конец года. Иных допущений (эмиссия акций, изменение дивидендной политики, разовые статьи) не закладывается.
- Базовый, рентабельность 23% — чистая прибыль 133 млрд ₽ в 2027 году и 151 млрд ₽ в 2028-м; прибыль на акцию 739 и 841 ₽; балансовая стоимость акции 3 422 и 3 893 ₽.
- Рентабельность 25% — при дальнейшем удешевлении пассивов, росте комиссионной маржи банка с текущих 0,5% и выходе корпоративно-инвестиционного блока на проектную мощность: 146 и 169 млрд ₽.
Базовым остаётся сценарий с рентабельностью 23%.
Значение для инвестора. Темпы 2026 года не следует переносить на последующие периоды. Корректная рамка — компания с двузначным, но не тридцатипроцентным ростом прибыли и высокой дивидендной доходностью.
5. Основные риски: качество портфеля проектного финансирования и параметры льготной ипотеки
Стоимость риска 0,7% и подтверждённый годовой ориентир выглядят спокойно, однако динамика проблемной задолженности и покрытия резервами менее благоприятна.
Подтверждающие цифры
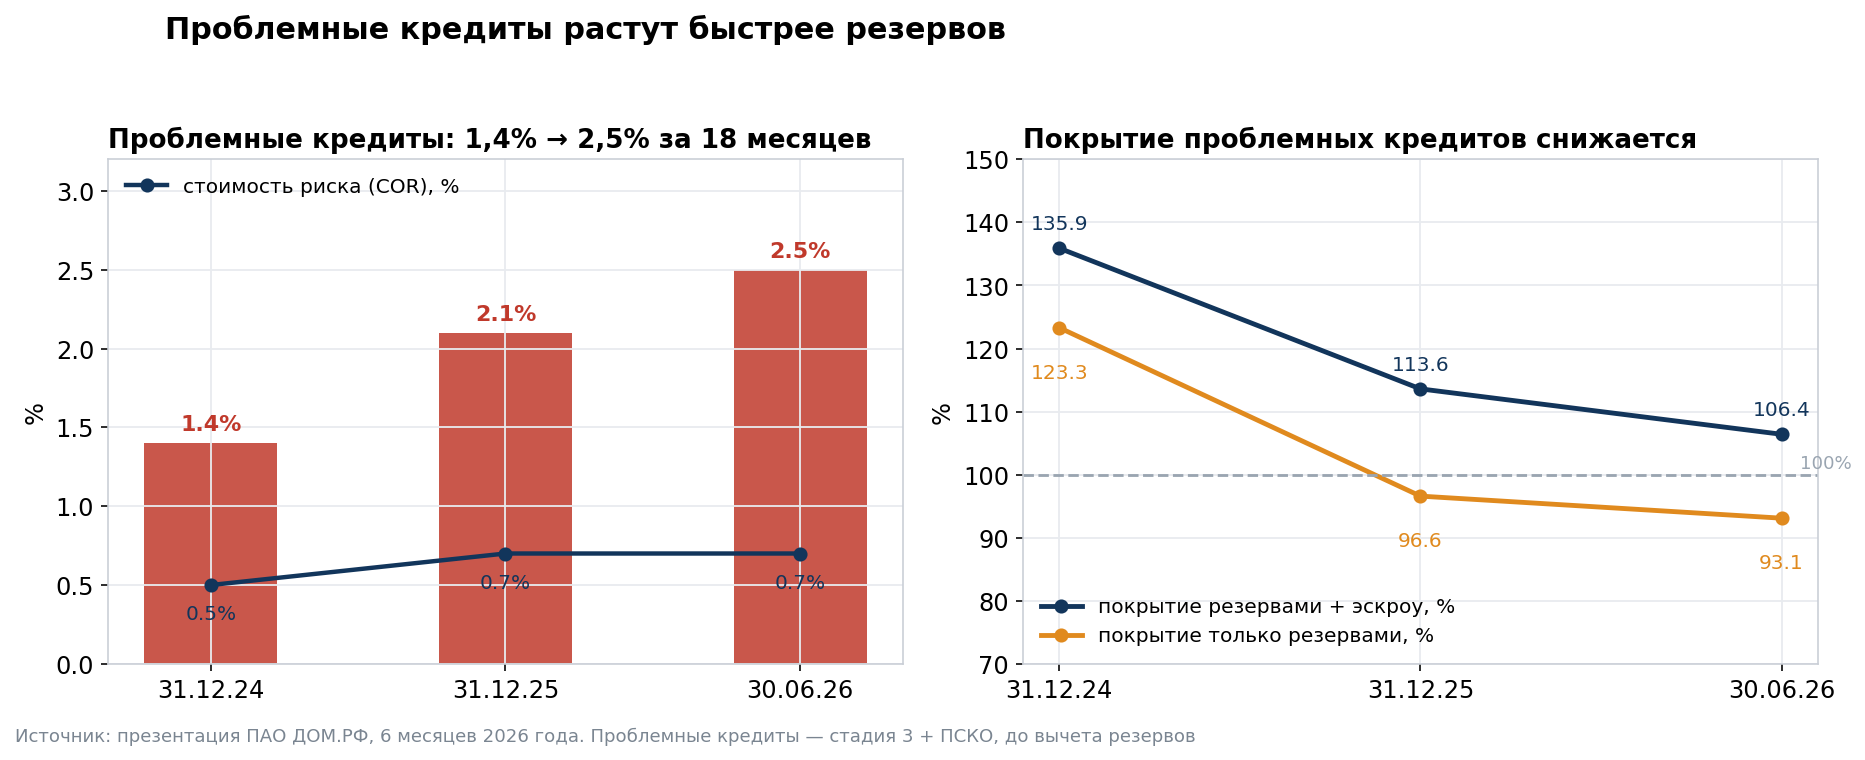
- Факт. Доля проблемных кредитов (стадия 3 и приобретённые или созданные кредитно-обесценённые) выросла с 1,4% на конец 2024 года до 2,1% на конец 2025-го и 2,5% на 30.06.2026.
- Факт. Покрытие проблемных кредитов резервами снизилось со 123,3% до 93,1%, с учётом остатков эскроу — со 135,9% до 106,4%.
- Со слов менеджмента. Точного прогноза по третьей стадии компания не даёт, но роста ожидает; планы по резервированию на второе полугодие существенно выше прошлогодних. Вся проблемная задолженность обеспечена — эскроу, залоги квартир и объектов, при этом недвижимость в залоге в расчёте покрытия не учитывается.
- Факт (Банк России). На проекты с коэффициентом покрытия долга LLCR ниже 1,1 приходится 6,5% всего долга проектного финансирования; покрытие задолженности средствами эскроу по рынку около 70%; средневзвешенная ставка проектного финансирования опустилась ниже 10%.
- Факт. Ипотечный рынок: за полугодие выдано 2,2 трлн ₽ (+48% год к году), июнь стал максимумом года — 488 млрд ₽. Всплеск связан с ожиданием изменения условий «Семейной ипотеки»: в июле выдачи по программе составили 29,3 млрд ₽ и снизились на 25% к средненедельному уровню мая. С 1 октября обсуждается дифференциация ставок в зависимости от числа детей.
- Факт. Доля государства в капитале 89,9%, доля акций в свободном обращении около 10%. При этом фактические объёмы торгов растут: среднедневной оборот увеличился с 317 млн ₽ в декабре 2025 года до 748–767 млн ₽ в июне–июле 2026-го. Возможность вторичного размещения зависит от решений и потребностей основного акционера, рыночной конъюнктуры и других факторов.
Значение для инвестора. Обеспеченность проблемного портфеля снижает вероятность крупных потерь, но при сохранении текущей динамики стоимость риска в 2027 году может превысить 0,7%.
Смягчающий фактор: запуски новых проектов жилищного строительства в первом полугодии выросли до 19,4 млн м² с 17,3 млн годом ранее, а примерно половина поступлений на счета эскроу формируется собственными средствами покупателей без ипотеки — зависимость проектного финансирования от льготных программ ниже, чем принято считать.
6. Оценка: ориентир 2 900 ₽ на горизонте 12 месяцев
При цене 2 247 ₽ и 179,9 млн акций капитализация составляет около 404,2 млрд ₽.
Текущие мультипликаторы
- Факт. Балансовая стоимость акции 2 675 ₽ (капитал 481,2 млрд ₽ на 30.06.2026, после выплаты дивиденда) — P/B 0,84x.
- Расчёт авторов. Прибыль за последние 12 месяцев 106,9 млрд ₽ — P/E 3,8x.
- По прогнозу компании на 2026 год. P/E 3,5x, P/B 0,75x, дивиденд при действующей политике выплаты 50% прибыли — около 325 ₽ на акцию, 14,5% к текущей цене.
- По расчётам авторов на 2027 год. P/E 3,0x, P/B 0,66x, дивиденд около 370 ₽, 16,5% к текущей цене.
Как получен ориентир (расчёт авторов)
- От требуемой доходности на капитал. Справедливый P/B = (ROE − темп роста) / (требуемая доходность − темп роста). При ROE 23%, устойчивом росте 14% и требуемой доходности 24% годовых получается 0,90x. Требуемая доходность 24% предполагает премию около 8 п.п. к доходности длинных ОФЗ, которая на 30.07.2026 составляла примерно 15,7–16,1% (кривая бескупонной доходности Московской биржи: 15,7% на десять лет, 15,8% на пятнадцать, 15,9% на двадцать). К прогнозной балансовой стоимости середины 2027 года (3 215 ₽) это даёт около 2 900 ₽.
- От прибыли. Сохранение текущего мультипликатора 3,8x при прибыли на акцию 2027 года 739 ₽ даёт 2 810 ₽. То есть даже без переоценки мультипликатора рост прибыли переносит цену вверх.
- От дивиденда. Требуемая дивидендная доходность 13,0–13,5% — ниже доходности ОФЗ, поскольку выплата растёт вместе с прибылью, — даёт 2 500 ₽ по выплате за 2026 год и 2 740 ₽ по выплате за 2027-й.
На сопоставимом 12-месячном горизонте подходы дают диапазон около 2 740–2 900 ₽ за акцию. Отдельная оценка от дивиденда за 2026 год — 2 500 ₽ — в этот диапазон не включена: выплата пройдёт уже в середине 2027-го, поэтому на 12-месячном горизонте она наименее показательна. Ориентир — 2 900 ₽ на горизонте 12 месяцев, это около 29% к текущей цене 2 247 ₽. С учётом дивиденда за 2026 год около 325 ₽ полная доходность — примерно 44%. После повышения прогноза менеджмента 12-месячный ориентир повышен с 2 800 до 2 900 ₽.
Ключевой параметр оценки. Потенциал определяется не текущей дешевизной мультипликаторов, а способностью компании удерживать рентабельность капитала выше 22–23%.
Итоговый инвестиционный вывод
Взгляд умеренно позитивный. Сильные стороны — высокая рентабельность, устойчивая к ставке структура доходов, значительная доля комиссионных направлений и высокая предсказуемость второго полугодия. Ограничения — сократившийся запас капитала над целевым уровнем, ожидаемое замедление роста прибыли после 2026 года и динамика проблемной задолженности в проектном финансировании. Ориентир — 2 900 ₽ на горизонте 12 месяцев при текущих 2 247 ₽; ключевой параметр для пересмотра — фактическая стоимость риска во втором полугодии 2026 года и в 2027-м.
Что отслеживать дальше
- Ежемесячные релизы МСФО — исполнение прогноза 117 млрд ₽ проверяется каждый месяц
- Фактический объём сделок секьюритизации против плана 850 млрд ₽
- Стоимость риска и доля проблемных кредитов в отчётности за 9 месяцев
- Итоговые параметры «Семейной ипотеки» с 1 октября
- Размещения субординированных облигаций как индикатор планов компании по наращиванию капитала и поддержке дальнейшего роста активов
Упомянутые эмитенты: DOMRF, SBER, VTBR. Расширенные карточки — на портале frontier.eninvs.com.
Аналитика и разборы эмитентов — телеграм-канал «Усиленные Инвестиции» @eninv.
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций