Сети перед 2027 годом: как изменился потенциал и кого покупать
Сетевые компании стоит покупать под дивиденды за 2026-2027 годы. Главный драйвер – сами крупные индексации тарифов: +15,2% с 1 октября 2026 года и +15,2-17,5% с 1 июля 2027 года. Сентябрьский пересмотр прогноза добавил к этому немного. Лучшие бумаги: Россети Центр и Приволжье, Россети Урал, Россети Волга, Россети Московский регион и привилегированные акции Ленэнерго. По нашей оценке, дивиденд за 2026 год даст у них 13-15% к текущей цене, за 2027 год 16-21%, при ключевой ставке 14%.
- Сентябрьский прогноз Минэкономразвития добавил к дивидендной доходности за 2027 год всего 0,2-0,8 п.п., у Центра 1,4 п.п. Потенциал по дивидендной модели на три года вырос на 4-11 п.п., у Центра на 19 п.п.: у Центра и Приволжья +52%, у Урала +39%, у Волги +31%, у Московского региона +26%, у префов Ленэнерго +17%.
- Главный драйвер – две крупные индексации подряд: 15,2% в октябре 2026 года и 15,2-17,5% в июле 2027 года. Перенос первой с июля на октябрь роста не добавил, а сдвинул его: средний тариф 2026 года растет лишь на 9,8%, 2027 года – на 19,5%.
- Дивиденд считается как половина прибыли за вычетом инвестиций из прибыли по ИПР. Поэтому главное событие до конца года – декабрьская корректировка инвестпрограмм Минэнерго.
- Ближайшие отчеты будут слабыми: июль-сентябрь прошли без индексации. У Центра и Приволжья прибыль 3 квартала мы ждем около 3,5 млрд руб. против 4,9 млрд годом ранее. Просадку на отчетах разумно использовать для покупки.
- Наши оценки дивидендов – не план ИПР, а ожидания с учетом факта: наша модель прибыли и реальная доля выплат. План ИПР по дивидендам выполняют Центр и Приволжье, Волга, Московский регион и Ленэнерго, не выполняют Центр и Северо-Запад.
- Северо-Запад, Юг, Сибирь и материнские Россети – не дивидендные истории. Выкуп акций Сибири по 0,5253 руб. дает около 30% годовых только при полном удовлетворении. При вероятном удовлетворении 30-50% и покупке по 0,48 руб. ожидаемый IRR около нуля, интересно при входе не дороже 0,445 руб.
| Компания | P/E 2026e | EV/EBITDA | Див. 2025, % | 2026e, % | 2027e, % | 2026+27, % | 3 года, диск., % | Потенциал май → сент. | Платили 2020-25 | Вывод |
|---|---|---|---|---|---|---|---|---|---|---|
| Центр и Приволжье (MRKP) | 2,3 | 1,0 | 13,9 | 14,9 | 21,3 | 36,2 | 41,6 | +41% → +52% | 6 из 6 | покупать |
| Урал (MRKU) | 2,8 | 1,8 | 9,7 | 14,5 | 19,6 | 34,0 | 38,8 | +32% → +39% | 5 из 6 | покупать |
| Волга (MRKV) | 2,6 | 1,5 | 10,6 | 13,5 | 18,4 | 31,9 | 36,4 | +24% → +31% | 4 из 6 | покупать |
| Московский регион (MSRS) | 1,5 | 1,4 | 11,6 | 14,1 | 17,8 | 31,9 | 36,0 | +21% → +26% | 6 из 6 | покупать |
| Ленэнерго-п (LSNGP) | 3,6 | 2,0 | 11,0 | 13,0 | 16,5 | 29,6 | 33,3 | +13% → +17% | 6 из 6 | покупать |
| Центр (MRKC) | 2,0 | 1,6 | 5,4 | 11,9 | 15,2 | 27,1 | 31,5 | −3% → +16% | 6 из 6 | на просадке |
| Юг (MRKY) | 3,3 | 2,1 | 5,3 | 13,8 | 9,7 | 23,4 | - | - | 1 из 6 | не для дивидендов |
| Северо-Запад (MRKZ) | 2,0 | 0,8 | 0,0 | - | - | - | - | - | 0 из 6 | ставка на выплаты |
| Сибирь (MRKS) | 6,6 | 4,2 | 0,0 | - | - | - | - | - | 0 из 6 | выкуп от 0,445 |
Сводка на 25.09.2026. Доходность - дивиденд за год к текущей цене. 2026+27 - сумма дивидендов за два года, 3 года - дивиденды 2026-2028 годов, дисконтированные под 20%. Потенциал - дивидендная модель при майском и сентябрьском прогнозе тарифов
Рост дают две крупные индексации подряд, перенос только сдвинул его с 2026 на 2027 год
Индексацию 2026 года правительство перенесло с 1 июля на 1 октября. С этой даты тарифы распределительных сетей растут в среднем на 15,2%, магистральных (ЕНЭС) на 16%. Июль-сентябрь 2026 года прошли на прошлогоднем тарифе, поэтому средний за 2026 год тариф выше прошлогоднего всего на 9,8%.
В 2027 году октябрьская прибавка работает все 12 месяцев, а с 1 июля добавляется следующая индексация. По прогнозу Минэкономразвития от 24 сентября она составит 17,5% для населения и 15,2% для прочих потребителей. В майских сценарных условиях было 15,3% и 13%. С учетом сезонности выручки (зимой потребление выше) средний тариф 2027 года вырастет на 19,5% вместо 18,2% по майскому прогнозу.
Сам перенос прибыли не добавил, наоборот. Июль-сентябрь 2026 года сети прошли без прибавки к тарифу. У Центра и Приволжья это около 3 млрд руб. операционной прибыли и около 0,01 руб. дивиденда за 2026 год, почти 2 п.п. доходности. Перенос лишь перекладывает рост на 2027 год: база 2026 года занижена, и поэтому 2027 год выглядит таким сильным. Если бы индексация прошла, как обычно, с 1 июля, прирост распределился бы по двум годам ровнее, а в сумме был бы выше.
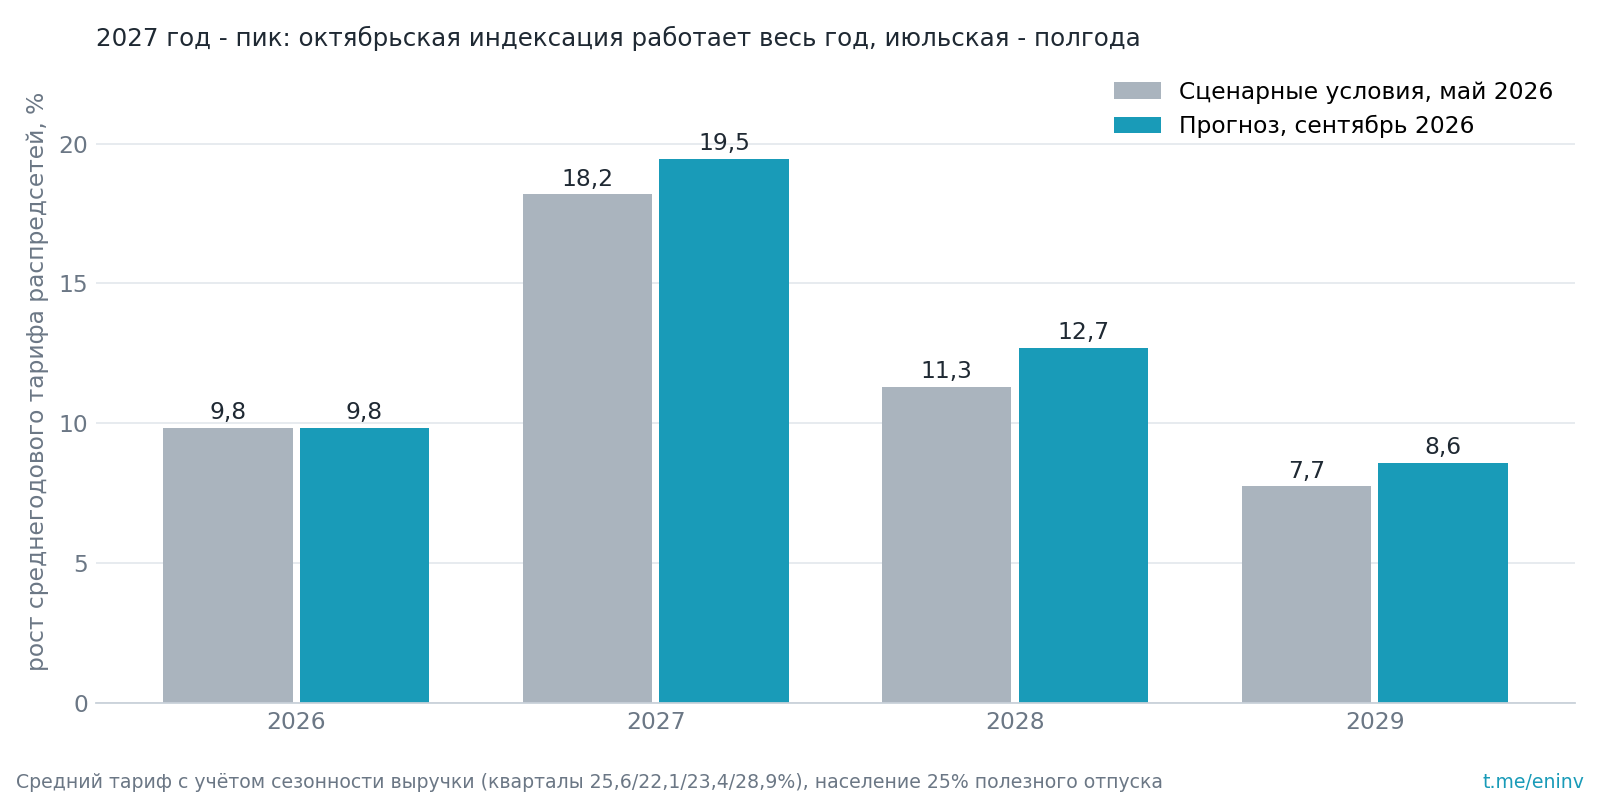
Новый прогноз добавил к прибыли 2027 года 2-5%, к дивидендной доходности 0,2-1,4 п.п.
Индексация увеличивает не всю выручку сети. Услуги магистральных сетей ФСК и покупка электроэнергии на потери дорожают вместе с тарифом и проходят через компанию насквозь. На прибыль работает только собственная выручка: передача минус услуги других сетей минус потери. У раскрывших структуру затрат компаний это 41-55% выручки от передачи.
Отсюда чувствительность. Каждый дополнительный 1 п.п. индексации добавляет к прибыли 2026 года от 1,7% у Ленэнерго до 7,6% у Сибири. Чем ниже рентабельность, тем сильнее рычаг, и тем сильнее ударит по такой компании тариф ниже прогноза.
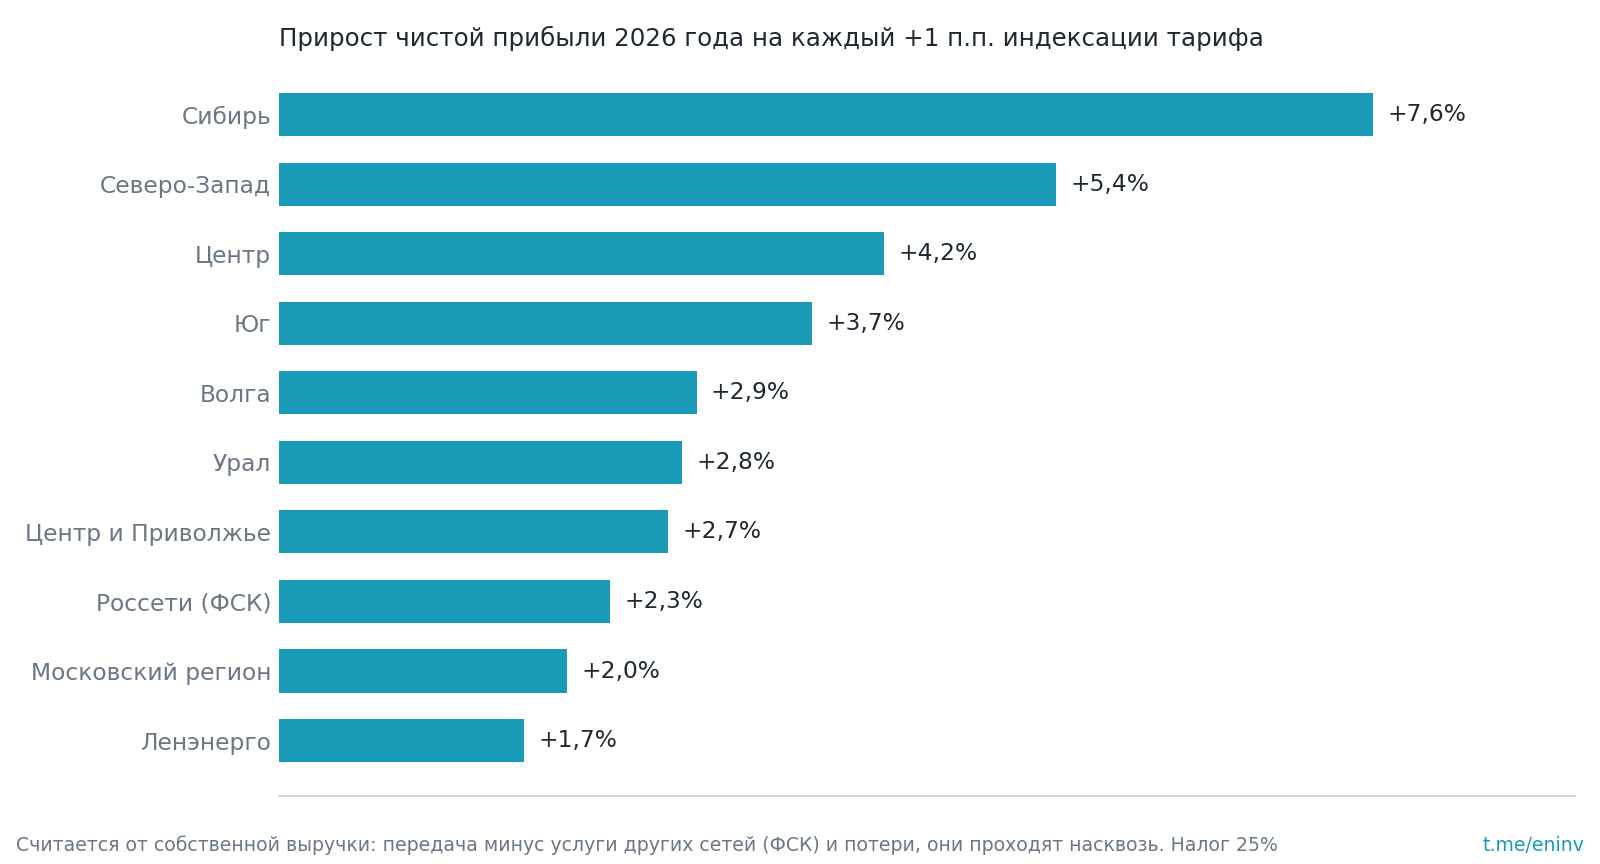
Сентябрьский пересмотр поднял средний тариф 2027 года на 1,1% против майского прогноза. Для прибыли 2027 года это плюс 0,4-1,3 млрд руб., или 2-5% в зависимости от компании. На дивиденд доходит часть этой прибыли: у Центра и Приволжья и Центра половина по формуле политики, у остальных примерно та доля, которую они платили за 2025 год.
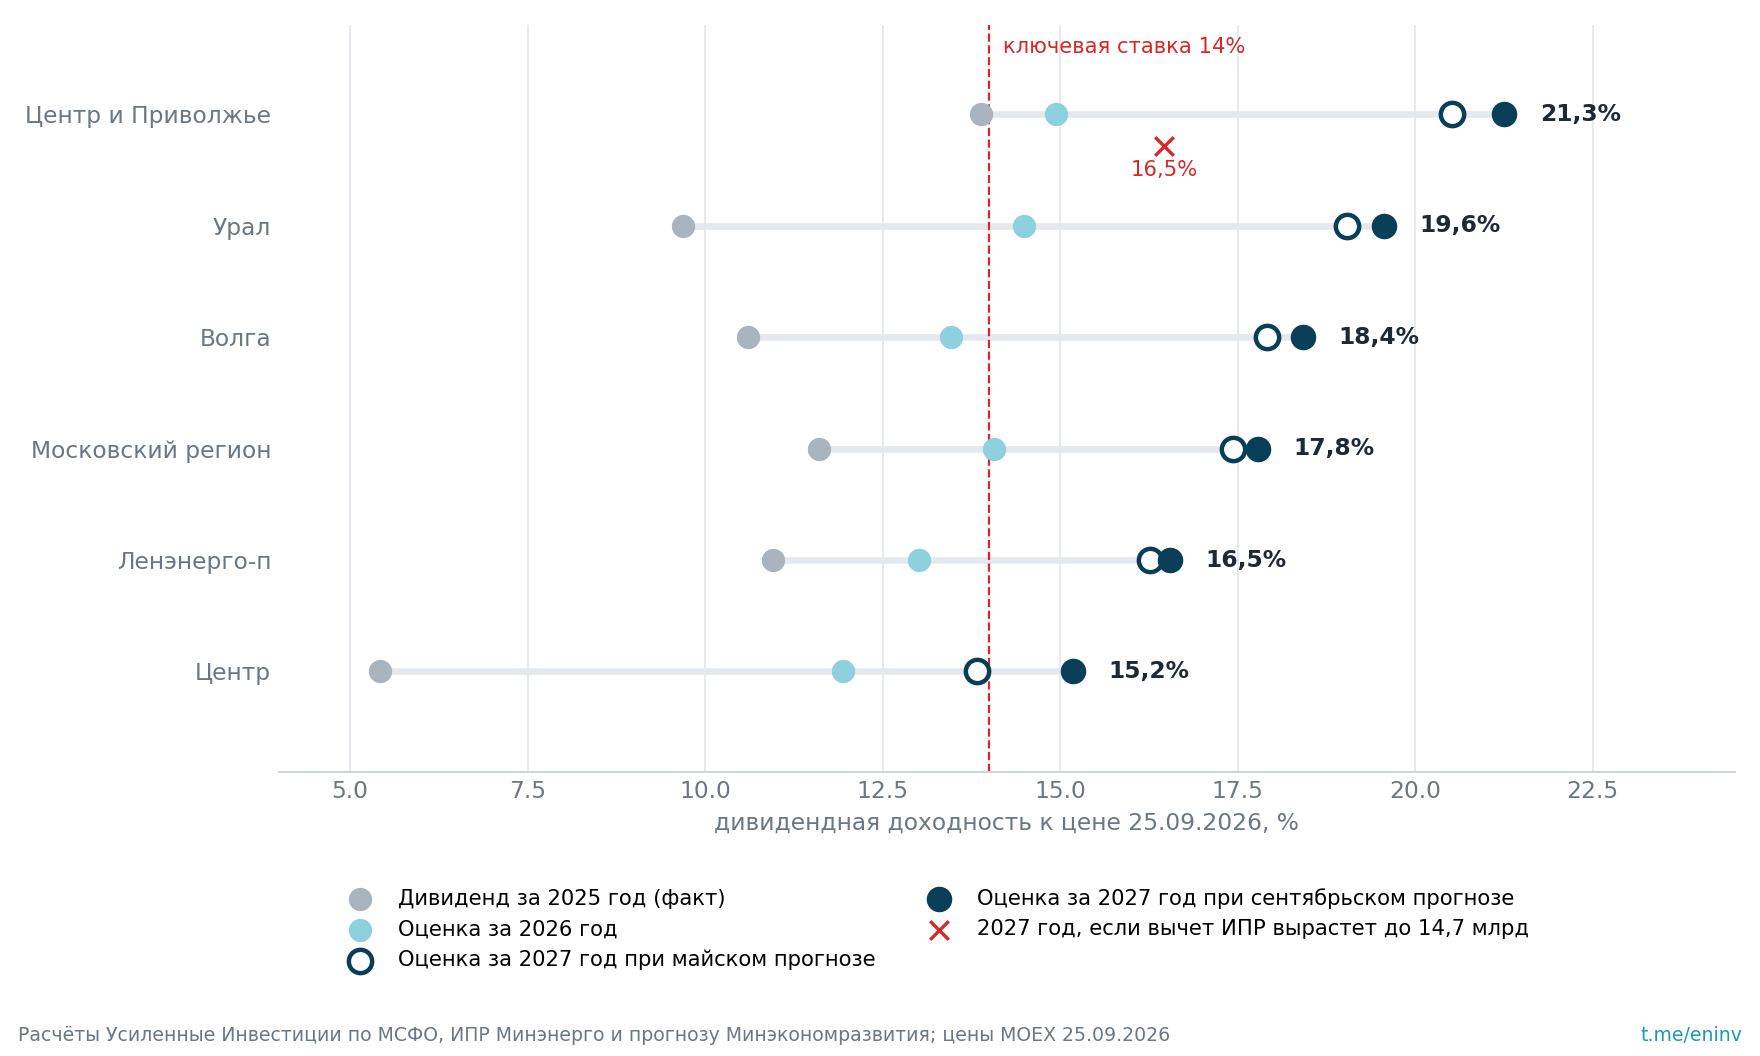
Потенциал считаем по нескольким годам дивидендов, а не по одному. Показываем три меры и одну оценку:
- дивиденд за 2026 год к текущей цене – ближайшая выплата, летом 2027 года;
- сумма дивидендов за 2026 и 2027 годы – сколько цены вернется за два года, у лучших бумаг 32-36%;
- дисконтированные дивиденды за 2026-2028 годы – та же сумма за три года в сегодняшних деньгах, под 20% годовых (ОФЗ 16,5% плюс премия за риск акций). У Центра и Приволжья это 42% цены, у Урала 39%, у Волги и Московского региона по 36%;
- потенциал по дивидендной модели – справедливая цена как дисконтированные дивиденды 2026-2028 годов плюс их продолжение после 2028 года с ростом 7% в год (индексация 2029 года по прогнозу 7,2%). Дивиденд за 2028 год приравниваем к 2027 году и добавляем только эффект нового прогноза тарифов.
По этой модели сентябрьский пересмотр добавил к потенциалу 4-11 п.п.: у Центра и Приволжья +41% стало +52%, у Урала +32% стало +39%, у Волги +24% стало +31%, у Московского региона +21% стало +26%, у префов Ленэнерго +13% стало +17%. Больше, чем добавка к доходности одного 2027 года, потому что прибавка тарифа 2028 года переходит во все последующие годы. Сильнее всех пересмотр помог Центру: -3% стало +16%. Прибавка прибыли у него велика относительно капитализации в 30 млрд руб., а на дивиденд по формуле идет ее половина. Если у Центра и Приволжья утвердят вычет 14,7 млрд руб., потенциал снизится до +16%.
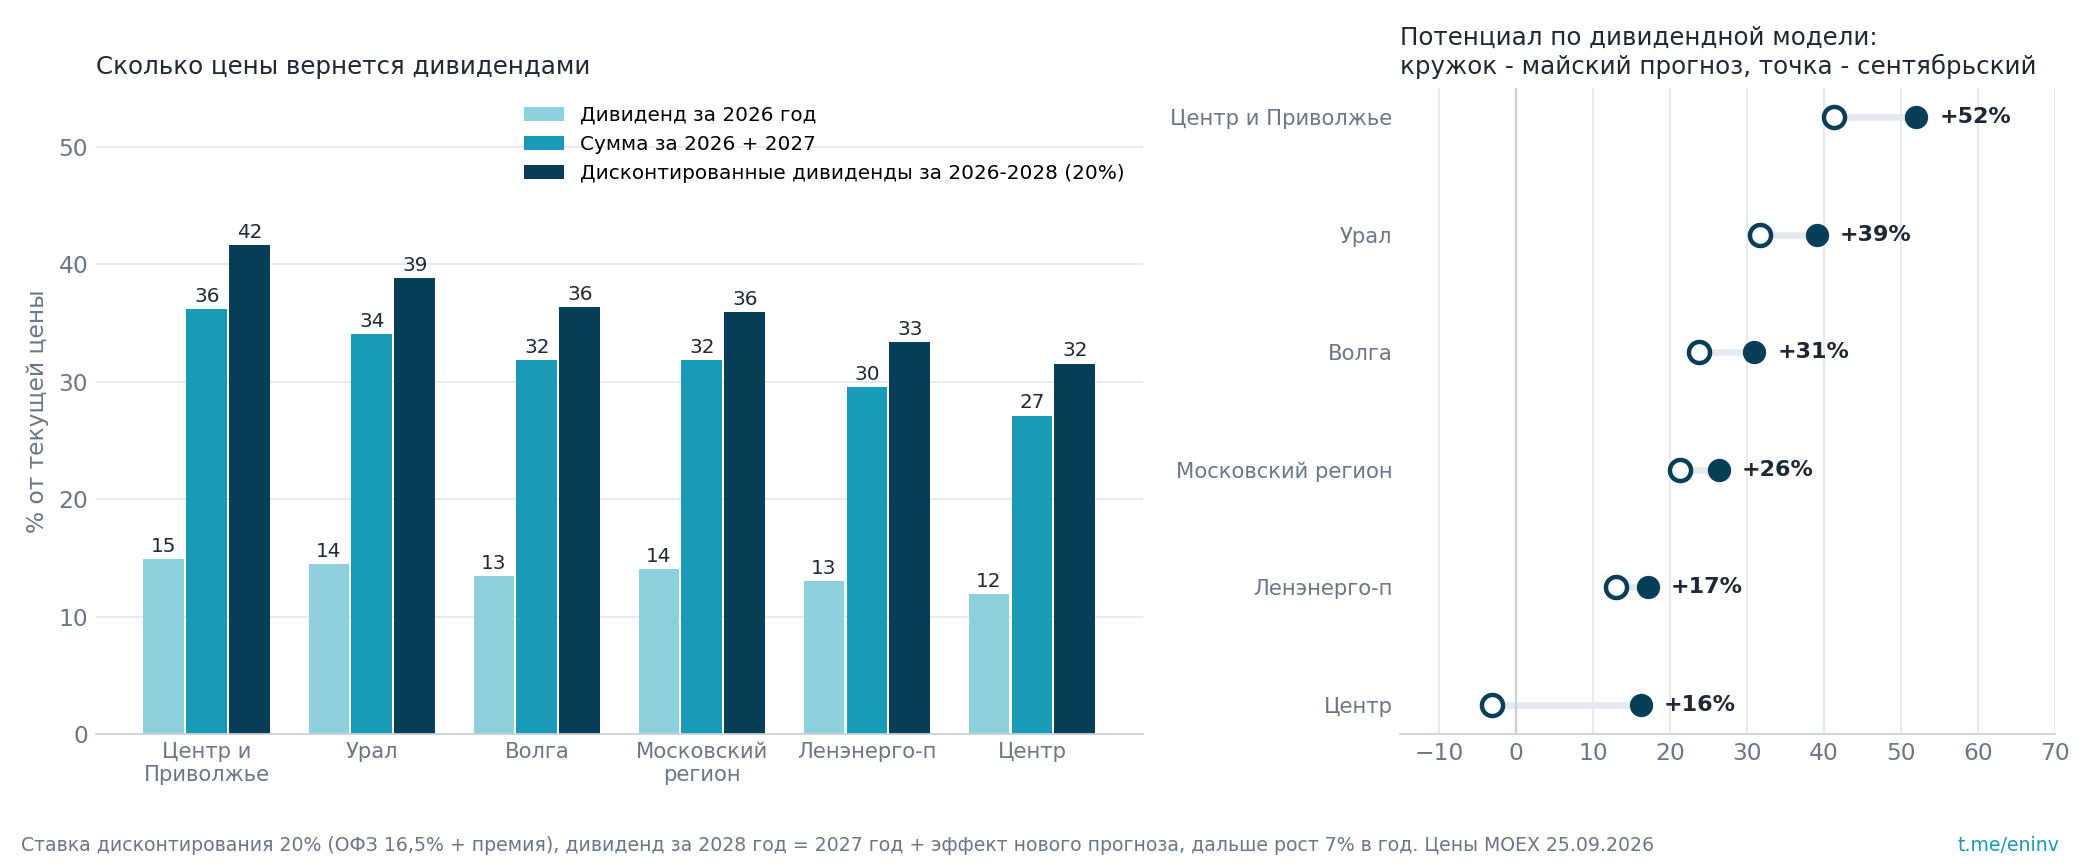
Основной потенциал все равно заложен в самих выплатах 2026-2027 годов, то есть в индексациях октября 2026 и июля 2027 года, которые были известны и до сентябрьского прогноза.
Дивиденд решает вычет инвестиций по ИПР, а его утверждают в декабре
Дивидендные политики всех дочек Россетей написаны по одному шаблону 2018 года. На выплату идет не менее 50% прибыли, но после вычетов: инвестиций, профинансированных из прибыли по инвестпрограмме (ИПР), прибыли от технологического присоединения новых потребителей и превышения амортизации по РСБУ над МСФО. Берется большая из двух баз, по РСБУ или МСФО.
Пример Центра и Приволжья за 2025 год, расчет раскрыт на сайте компании: прибыль МСФО 23,56 млрд руб. минус инвестиции из прибыли 7,21 млрд минус 0,02 млрд превышения амортизации, итого 16,34 млрд. Половина этой суммы, 8,17 млрд руб., и есть выплаченный дивиденд. Поэтому доля выплат около 35% прибыли – не недоплата, а арифметика политики.
Каждый миллиард инвестиций из прибыли по ИПР снижает дивиденд на 0,5 млрд руб. Сумму задает инвестпрограмма, которую Минэнерго утверждает по предложению группы. Проекты корректировки ИПР утверждают в декабре, и для дивидендного тезиса это главное событие до конца года.
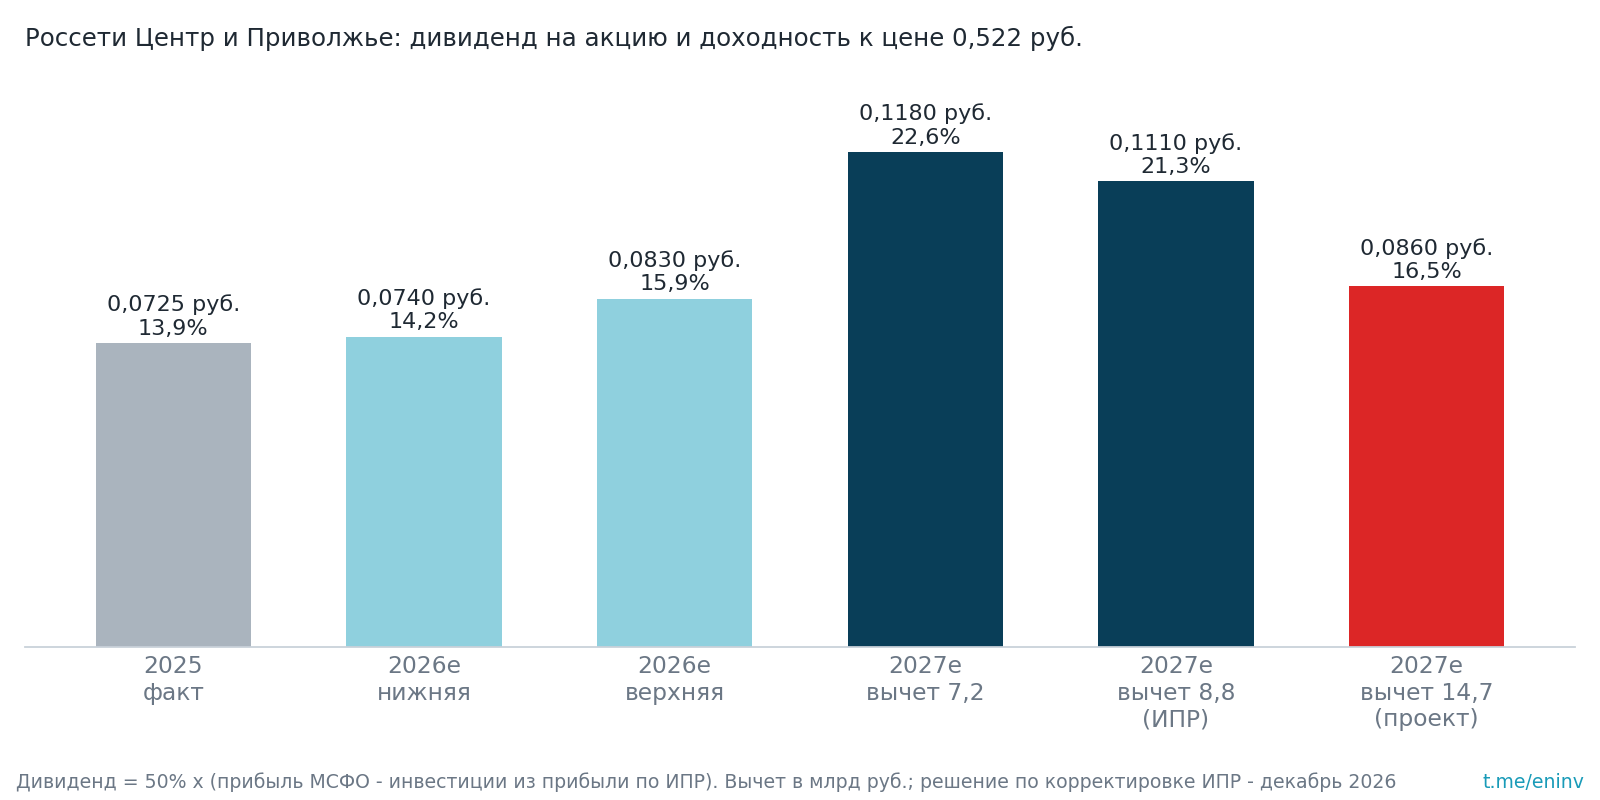
У Центра и Приволжья проект корректировки увеличивает вычет за 2027 год до 14,7 млрд руб. против 8,8 млрд в действующей программе. Тогда дивиденд за 2027 год составит 0,086 руб. вместо 0,111 руб. Даже в этом случае доходность 16,5%, выше ключевой ставки. При этом компания каждый год перевыполняет ИПР: в 2024-2025 годах прибыль была выше плана на 19-50%, дивиденд на 37-43%.
Наши дивиденды – ожидания с учетом факта, а не план ИПР
В инвестпрограмме каждой компании есть финансовый план (Форма 19) с прибылью и дивидендами на годы вперед. Эти цифры мы в таблицу напрямую не берем. План составляет сама компания, и исполняется он по-разному: Центр и Приволжье свой план по дивидендам перевыполняет, Центр за 2025 год выплатил 36% плана, Северо-Запад при плане 1,2 млрд руб. не заплатил ничего.
Как посчитаны оценки в таблице:
- Прибыль 2026 года – факт первого полугодия плюс наша модель второго (третий квартал без индексации, октябрьская индексация в четвертом, рост расходов 11% в год). Прибыль 2027 года – прибыль 2026 года плюс рост собственной выручки от индексации минус рост расходов. Прибыль из плана ИПР не используем.
- Центр и Приволжье, Центр – формула дивидендной политики: 50% прибыли минус инвестиции из прибыли. Вычет за 2026 год берем как фактический за 2025 год, за 2027 год – из действующей ИПР. У Центра дополнительно вычитаем спецрезерв 2,3 млрд руб., как это сделали за 2025 год.
- Урал, Волга, Московский регион – наша прибыль, умноженная на долю, которую компания реально выплатила за 2025 год: 40%, 35% и 22% прибыли МСФО.
- Префы Ленэнерго – устав, 10% нашей оценки прибыли по РСБУ.
- Юг – наша прибыль и доля выплаты из плана ИПР: собственной истории выплат у компании почти нет.
- Северо-Запад и Сибирь – ноль, пока компании не начнут платить, хотя в ИПР выплаты стоят.
Из плана ИПР мы берем только вычет инвестиций из прибыли: он прямо входит в формулу дивиденда.
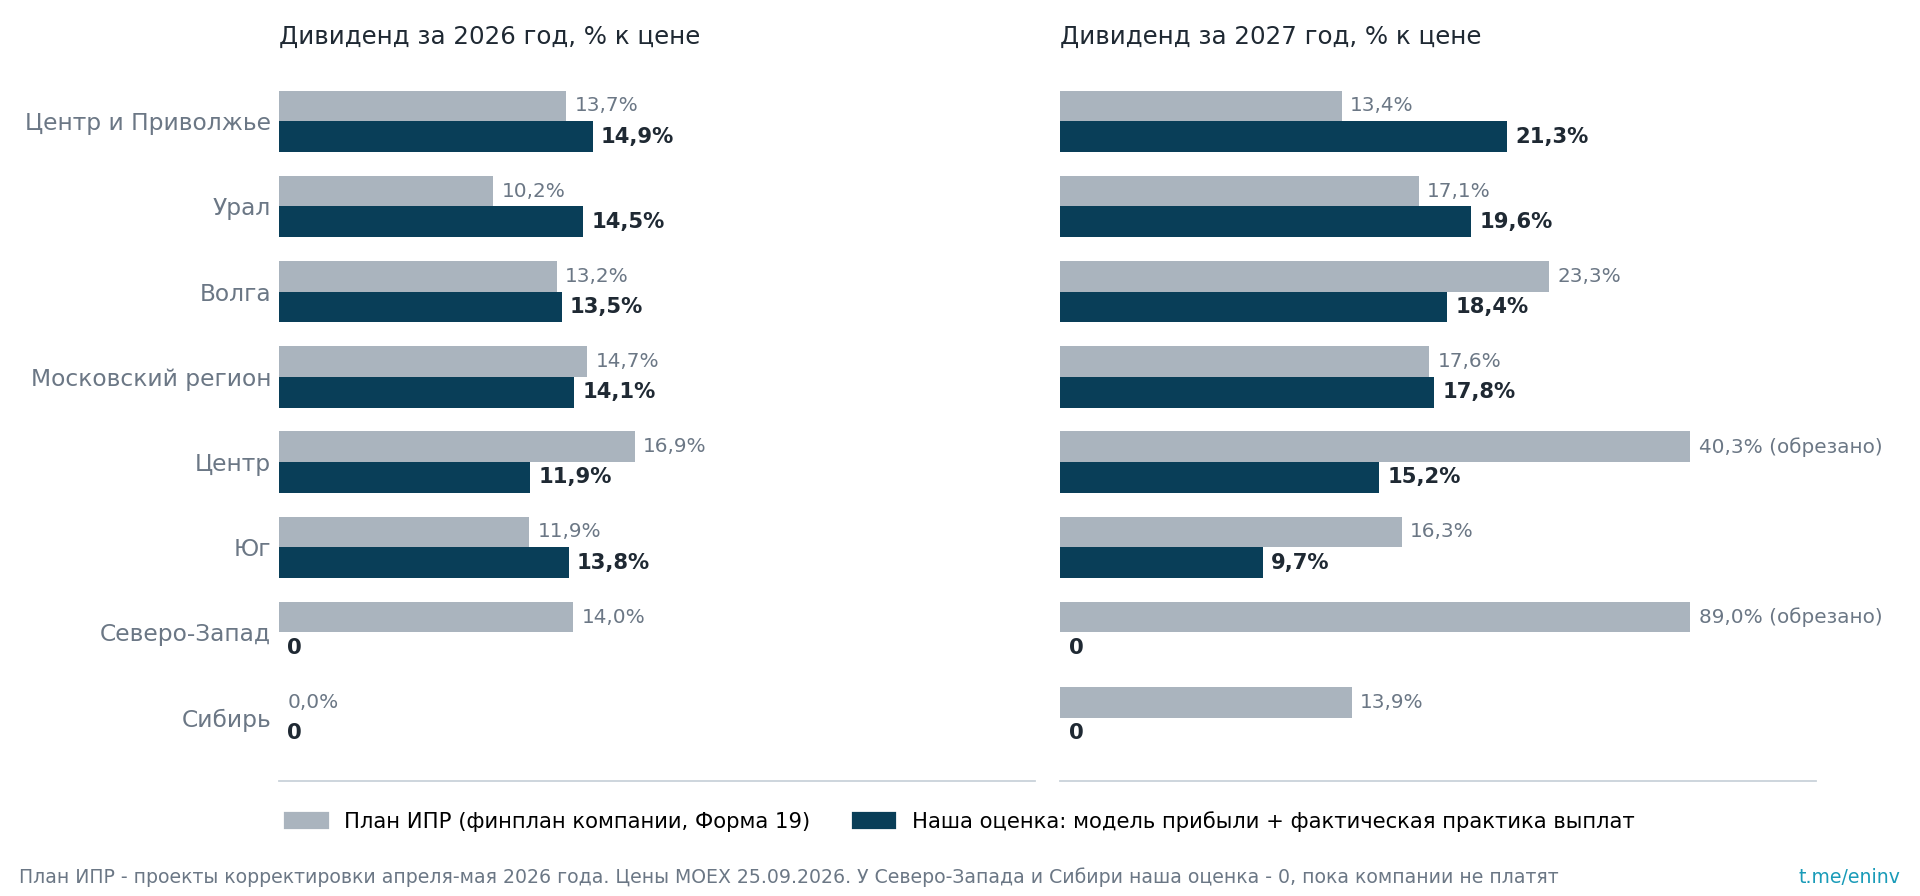
Где оценки расходятся с планом сильнее всего:
- Центр и Приволжье, 2027 год: у нас 21%, в плане ИПР 13%. Компания планирует прибыль консервативно и в 2024-2025 годах превышала план по прибыли на 19-50%, по дивиденду на 37-43%.
- Волга, 2027 год: у нас 18%, в плане 23%. Прибыль в плане выше нашей на 28%.
- Центр, 2027 год: у нас 15%, в плане 40%. План держится на разовой выручке от техприсоединения в Тверском филиале (10,5 млрд руб. против обычных 1,2 млрд). В 2028 году план возвращается к обычному уровню, поэтому эту выручку мы не закладываем.
- Северо-Запад: план ИПР обещает 89% капитализации за 2027 год, 19,2 млрд руб. из них – выручка от техприсоединения. Мы ставим ноль.
Кто исторически выполняет ИПР: плательщики тратят не меньше плана и все равно платят
Мы сравнили утвержденные Минэнерго инвестпрограммы с фактом за 2022-2025 годы. План каждого года взят из программы, утвержденной в конце предыдущего года, а не из поздних корректировок, куда уже вписан факт. Факт – оплата капвложений по МСФО.
| Компания | Капвложения 2022 | Капвложения 2023 | Капвложения 2024 | Капвложения 2025 | В среднем | Дивиденд за 2025: факт к плану |
|---|---|---|---|---|---|---|
| Центр и Приволжье | 84% | 111% | 111% | 120% | 106% | 139% |
| Волга | н/д | 100% | 101% | 138% | 113% | 100% |
| Урал | н/д | 166% | 128% | 99% | 131% | план 0, дали 5,4 млрд |
| Московский регион | н/д | 94% | 118% | 87% | 100% | 101% |
| Ленэнерго | 81% | 95% | 97% | 97% | 92% | 105% |
| Центр | н/д | 126% | н/д | 117% | 121% | 36% |
| Юг | 95% | 134% | 129% | 100% | 115% | план 0,3, дали 2,6 млрд |
| Северо-Запад | 104% | 101% | 92% | 66% | 91% | план 1,2 млрд, дали 0 |
| Сибирь | 66% | 82% | 98% | 85% | 83% | план 0, дали 0 |
Исполнение инвестпрограмм: капвложения к плану по годам и дивиденды за 2025 год к финплану ИПР. Плательщики дивидендов тратят не меньше плана, Сибирь и Северо-Запад системно недотягивают
- Центр и Приволжье, Волга, Московский регион и Ленэнерго выполняют программу на 92-113% в среднем и при этом платят не меньше плана: 139%, 100%, 101% и 105% запланированного дивиденда за 2025 год. У Центра и Приволжья прибыль в 2024-2025 годах превышала план на 19-50%. Для этих четырех компаний план ИПР – нижняя граница, а не потолок.
- Урал и Юг тратят больше плана (131% и 115% в среднем) и платят больше, чем записано в финплане: Урал 5,4 млрд руб. при плане ноль, Юг 2,6 млрд при плане 0,3 млрд.
- Центр перевыполняет стройку (121%), а дивиденд за 2025 год выплатил на 36% от плана. Это единственный плательщик, у которого план по дивиденду не выполнен.
- Северо-Запад и Сибирь недотягивают и по стройке (91% и 83%), и по дивидендам. У Северо-Запада в 2025 году освоено 66% программы, а обещанные 1,2 млрд руб. дивидендов не выплачены. Недовыполнение здесь говорит о нехватке денег, а не об экономии.
Вывод для оценки: планам ИПР по дивидендам можно доверять у Центра и Приволжья, Волги, Московского региона и Ленэнерго, у Центра, Северо-Запада и Сибири – нельзя.
Центр и Приволжье, Урал и Волга дают 18-21% за 2027 год
Россети Центр и Приволжье (MRKP) – первая в списке. Самая дешевая из платящих компаний, 1 годовая EBITDA и 2,3 прибыли 2026 года, денег на счетах больше, чем долга. Платит каждый год с 2018-го и перевыполняет план выплат. Оценка дивиденда за 2026 год 0,074-0,083 руб. (14-16%), за 2027 год 0,111 руб. (21%) или 0,086 руб. (16,5%), если утвердят больший вычет. Риск на ближайшие месяцы – слабый 3 квартал и списания 4 квартала: каждый год компания начисляет 2,0-3,2 млрд руб. резервов по спорам.
Россети Урал (MRKU) удвоила прибыль за полугодие, до 11,5 млрд руб. При доле выплат 2025 года (40% прибыли МСФО) дивиденд за 2026 год составит около 0,092 руб. (14,5%), за 2027 год около 0,124 руб. (19,6%). Минусы: в 2021 году компания не платила, а отчетность МСФО за полугодие мы видели только в пресс-релизе. Решение об объединении с национализированными в регионе сетями (СУЭНКО, Облкоммунэнерго) группа планирует принять не раньше чем через год.
Россети Волга (MRKV) почти без долга, за 2025 год утроила выплату, до 0,0212 руб. Оценка за 2026 год 0,027 руб. (13,5%), за 2027 год 0,037 руб. (18,4%), а план ИПР на 2027 год еще выше, 23%. Минус – короткая история: компания платит третий год подряд.
За год Урал и Волга выросли на 57-60%, Центр и Приволжье на 2%.
Московский регион и префы Ленэнерго – надежные, но с меньшим потенциалом
Россети Московский регион (MSRS) – самый надежный плательщик, выплаты каждый год, P/E 1,5 на прибыль 2026 года. Но акционерам идет лишь пятая часть прибыли, остальное уходит в инвестпрограмму. Оценка 0,226 руб. за 2026 год (14,1%) и 0,286 руб. за 2027 год (17,8%) почти совпадает с планом ИПР. Минус – инвестпрограмма растет. По программе, утвержденной в декабре 2025 года, капвложения составят 121 млрд руб. в 2026 году и 161 млрд в 2027 году, а прибыль, направляемая на инвестиции, 51 и 90 млрд. Финплан той же программы все равно закладывает дивиденд 13,8 млрд руб. за 2027 год, и наша оценка с ним совпадает. Но риск большего вычета из дивидендной базы у Московского региона выше, чем у других плательщиков.
У привилегированных акций Ленэнерго (LSNGP) дивиденд записан в уставе: 10% всей прибыли по РСБУ без вычетов, деленные на 93,3 млн префов. Это единственная бумага, где декабрьское решение по ИПР на выплату не влияет. Оценка 43,6 руб. за 2026 год (13%) и 55,4 руб. за 2027 год (16,5%). Если сбудется план ИПР с выручкой от техприсоединения 30 млрд руб. в 2027 году, выйдет около 66 руб. (19,7%). Обыкновенные акции Ленэнерго дают 4-5% и для дивидендного портфеля не подходят.
Центр – покупать только на просадке
Россети Центр (MRKC) за 2025 год заплатила 0,0385 руб., всего 14% прибыли: из базы дивиденда вычли еще 2,3 млрд руб. в специальный резерв. Если так же поступят за 2026-2027 годы, доходность составит 12% и 15%. Без вычета в резерв было бы 19,7% и 23%. Прибыль 2027 года растет быстрее всех среди плательщиков, в плюс 52%. Но пока компания не покажет, что резерв был разовым, бумагу стоит покупать только на заметном снижении.
Северо-Запад, Юг и Россети – не для дивидендов
Россети Северо-Запад (MRKZ) самая дешевая, 0,8 годовой EBITDA, прибыль за полугодие выросла вдвое. План ИПР обещает дивиденды 1,7 млрд руб. за 2026 год и 10,9 млрд за 2027 год, это 89% капитализации. Но за 2025 год компания отказалась платить, хотя и в ИПР на 2025 год стояла выплата 1,2 млрд. Причины из материалов к собранию: льготное техприсоединение без источника финансирования (10,1 млрд руб.), рост долга на 23% и убыток по передаче. Бумага интересна как ставка на то, что крупные договоры техприсоединения 2027 года дойдут до прибыли и совет директоров изменит практику. Дивидендом ее выбирать нельзя.
Россети Юг (MRKY) с 1 декабря 2025 года присоединила Кубань, число акций выросло на 357%. За 2025 год компания впервые с 2019 года заплатила дивиденд, 5,3% к цене, но это около 95% прибыли по РСБУ, выше выплата быть не могла. В плане ИПР на 2027 год доля выплаты 21%, наша оценка дивиденда за 2027 год 9,7%. Отдельный риск – убыточное Волгоградэнерго.
Материнские Россети (FEES) последний раз платили за 2020 год, мораторий на дивиденды действует по 2026 год, и Минэнерго предлагает направлять дивиденды на инвестиции и дальше. В июне собрание акционеров одобрило допэмиссию около 903 млрд акций в пользу государства по 0,5 руб., в 10 раз выше рыночной цены. Это ставка на политическое решение, а не на дивиденды.
Сибирь: выкуп дает 30% годовых только при полном удовлетворении, при покупке по 0,48 руб. ожидаемый IRR около нуля
Россети Сибирь (MRKS) дивидендов не платит с 2020 года и в июне снова отказалась. Но 19 ноября акционеры заочно голосуют за присоединение Россети Томск, Тываэнерго и Региональных электрических сетей. Кто проголосует против или не будет голосовать, вправе предъявить акции к выкупу по 0,5253 руб. Список акционеров составят по состоянию на 22 октября, то есть купить акции нужно не позже 21 октября.
Сроки сделки. После собрания у акционеров 45 дней на требования о выкупе (до 3 января 2027 года), у компании 30 дней на оплату. Деньги придут примерно к 2 февраля 2027 года, сделка займет около четырех месяцев. Акции, предъявленные к выкупу, все это время заблокированы.
Главная переменная – доля удовлетворения. На выкуп закон разрешает тратить не больше 10% чистых активов. По РСБУ на 30 июня капитал компании 26,5 млрд руб., лимит около 2,65 млрд руб., это 5,05 млрд акций, или 5,3% всех обыкновенных акций. Россети держат контрольный пакет и к выкупу акции не предъявят, но все, что миноритарии предъявят сверх 5,3% капитала, удовлетворят пропорционально. Если предъявят 10,6% акций, выкупят половину заявки, если 17,7% – 30%.
Вторая переменная – цена оставшихся акций. До объявления о выкупе, 1-6 сентября, акция стоила около 0,40 руб., после объявления выросла до 0,48 руб. Когда выкуп закончится, премия под выкуп уйдет из цены.
Расчет при покупке по 0,4795 руб. (цена 25 сентября):
- при полном удовлетворении доход 9,6% за четыре месяца, около 30% годовых;
- если выкупят половину, а остаток продадим по 0,44 руб. (ушла половина премии) – около 2% годовых, по 0,40 руб. – минус 9% годовых;
- если выкупят 30% – от плюс 8% до минус 22% годовых в зависимости от цены остатка;
- безубыточность: при цене остатка 0,44 руб. нужно удовлетворение не ниже 46%, при 0,40 руб. – не ниже 63%.
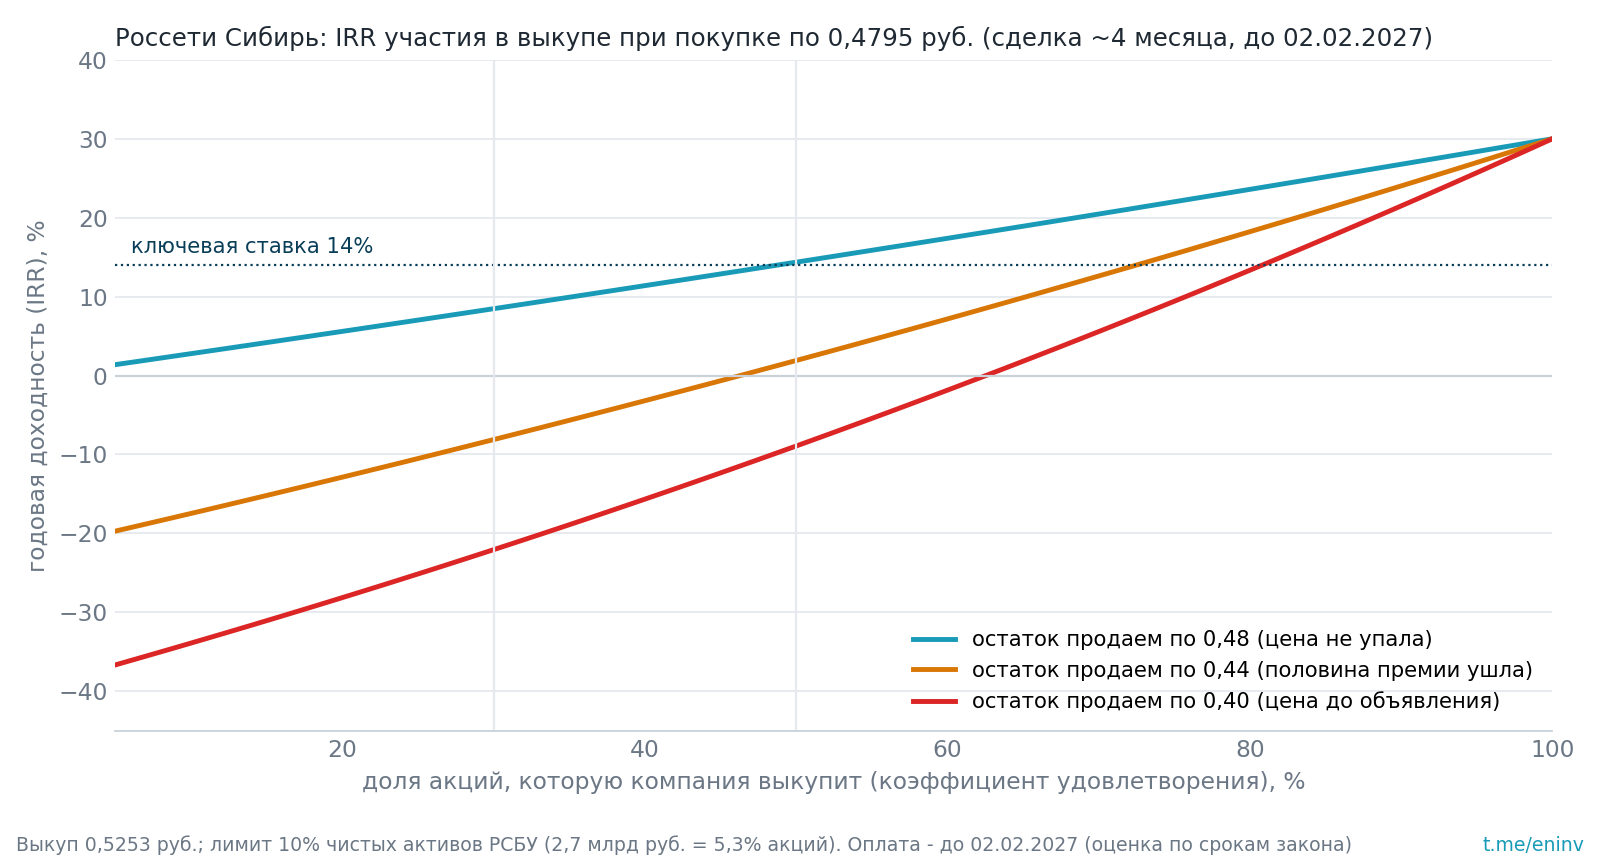
Авторская оценка: при премии почти 10% к выкупу предъявят заметно больше 5,3% капитала, удовлетворение вероятнее в районе 30-50%. Тогда ожидаемый IRR при текущей цене около нуля, это хуже ключевой ставки. Идея становится интересной при покупке дешевле: при 40% удовлетворения и цене остатка 0,44 руб. 20% годовых получается при входе не выше 0,445 руб. Если рынок до 21 октября даст такую цену, заходим. По текущей цене не участвуем.
У Сибири есть и фундаментальный плюс. Прибыль в 2027 году, по нашей оценке, вырастет на 84%, сильнее всех сетей, а план ИПР впервые закладывает дивиденд за 2027 год, 6,3 млрд руб. (13,9% к цене). Но до первой реальной выплаты мы этот план в оценку не берем.
Когда покупать: день индексации – шум, вход на слабых отчетах
Мы проверили, как вели себя акции сетей вокруг индексаций 2021-2025 годов. В сам день индексации корзина сетей в среднем отставала от индекса Мосбиржи на 0,3 п.п., в неделю после – отставала в 4 случаях из 5, в среднем на 0,8 п.п. Это в пределах обычного разброса. Новости 1 октября сами по себе котировки не двигают.
Ближайшие проверки тезиса:
- конец октября: РСБУ за 9 месяцев покажет первое снижение прибыли год к году, 3 квартал без индексации;
- 22 октября: дата списка акционеров Сибири для выкупа;
- конец ноября: МСФО за 9 месяцев;
- ноябрь-декабрь: тарифные решения регионов на 2027 год;
- декабрь: утверждение корректировок ИПР и вычетов инвестиций из прибыли;
- март 2027 года: годовая МСФО и первые рекомендации по дивидендам за 2026 год.
Если рынок отреагирует на слабый 3 квартал снижением, это хорошая точка входа в Центр и Приволжье, Урал и Волгу. Позиции в Московском регионе и префах Ленэнерго можно набирать без привязки к отчетам: их дивиденд меньше зависит от квартальной прибыли и решений по ИПР.
Главные риски
- Вычеты по ИПР. Декабрьские корректировки могут увеличить инвестиции из прибыли, как в проекте Центра и Приволжья. Это главный риск для всех, кроме префов Ленэнерго.
- Тарифы. Прогноз на 2027 год – не решение, индексацию 2026 года уже переносили. Ниже прогноза сильнее всего пострадают низкомаржинальные сети.
- Расходы. Мы закладываем рост управляемых расходов на 11% в год, а расходы на персонал у Центра и Приволжья в первом полугодии выросли на 19,5%.
- Ставка. Семилетние ОФЗ дают 16,5%. Если снижение ключевой ставки затянется, доходность 13-15% за 2026 год будет проигрывать облигациям, и переоценка сдвинется на 2027 год.
- Корпоративное управление. Решения о дивидендах и ИПР принимает группа, у миноритариев рычагов нет.
Отраслевой контекст и история выплат за 2018-2026 годы разобраны [в открытом обзоре](https://telegra.ph/RU-Grids-Tariffs-Sep-2026-09-25). Карточки всех компаний с финансами, инвестпрограммами и расчетом дивидендов – на Frontier.
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций