Электросети после 1П2026: тарифный ветер, рекордная стройка и дивиденды до 17%
Сектор зарабатывает рекордные деньги, но делится ими неравномерно: стройку группы финансируют ФСК и проблемные дочки, а прибыльные распределительные компании отдают акционерам двузначные дивиденды при оценке в 1-2 годовые EBITDA.
Разбор всех публичных компаний группы Россети по отчетам за 1П2026: кто как раскрывается, кто выдерживает инвестпрограмму, у кого растет долг, что почем стоит и где ждать дивидендов в ближайший год и на горизонте трех лет.
- Тарифная индексация двузначная минимум до 2028 года. Прибыль сектора в 1П2026 выросла на 20-120% год к году, и это не разовый эффект.
- Долг - проблема двух историй, а не сектора. Весь долг группы сидит в ФСК (805 млрд руб.) и в Россети Сибирь (2,7х EBITDA); у половины компаний чистого долга нет вовсе.
- ИПР группы разгоняется с 725 млрд руб. в 2025 к ~900 млрд в 2026. Платит за это ФСК - отказом от дивидендов и допэмиссией; дочек мораторий не касается.
- За 2025 год дивиденды заплатили восемь эмитентов сектора. Лидер - Россети ЦиП с 14,6% к текущей цене; за 2026 оценки доходят до ~15-17% у ЦиП, Урала, Волги и МР.
- Лучшие комбинации роста, баланса и выплат - ЦиП, МР, Урал, Волга и Ленэнерго-п. Дорого при худшем балансе - Сибирь; дешевый опцион без катализатора - ФСК и Северо-Запад.
Раскрытие: сектор снова один из самых прозрачных, но с тремя занозами
Все десять ликвидных компаний группы отчитались по РСБУ за 1П2026 в конце июля и по МСФО 27-28 августа. Россети МР, Россети Центр, ЦиП, Волга, Северо-Запад, Юг и Урал публикуют и квартальные МСФО - по нынешнему рынку это роскошь.
Три оговорки. МСФО Россети Урал и Ленэнерго на дату обзора видны только на сайтах компаний - в систему раскрытия отчеты не дошли, часть агрегаторов их не увидит. Россети Юг с 01.12.2025 присоединила Россети Кубань, сравнительная база за 1П2025 не пересчитана - официальные темпы роста (выручка с 38 до 95 млрд руб.) отражают смену периметра, а не органику. Наконец, Россети Северный Кавказ отчитывается исправно, но там двенадцатый год подряд убытки (за 1П2026 - минус 6,8 млрд руб. по РСБУ), а ТРК (Томск) раскрывает только РСБУ и в деловых СМИ не существует.
Тарифы дали двузначный рост прибыли - и это минимум до 2028 года
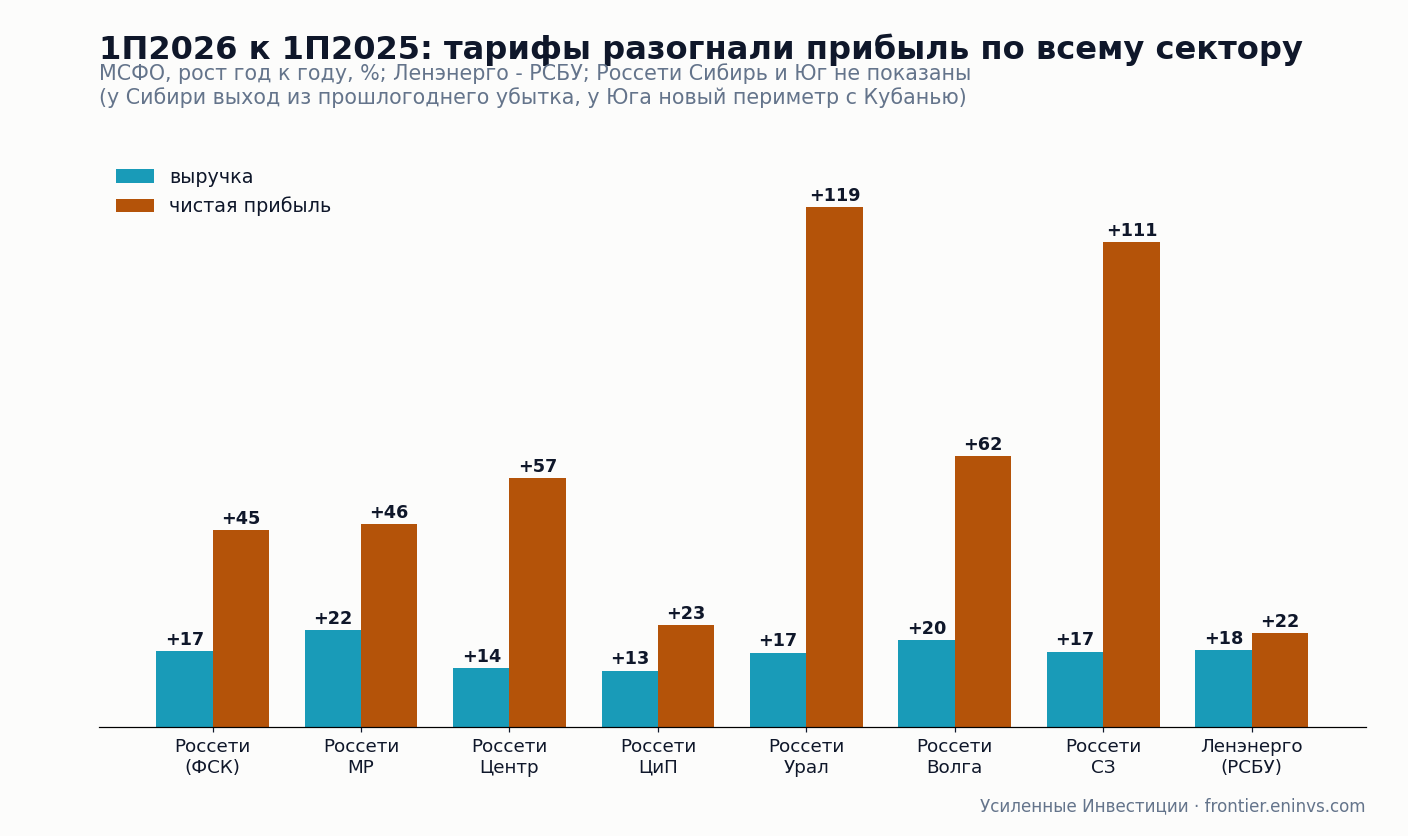
Драйвер общий - индексация тарифов на передачу с 01.07.2025 на +11,6% (магистральные сети +11,5%) при более скромном росте расходов. Результаты 1П2026 по МСФО:
- Россети (ФСК), консолидировано: выручка 981,5 млрд руб. (+17,4%), EBITDA 382,4 млрд (+13,9%), чистая прибыль 176,0 млрд (+45%), из нее акционерам - 133,4 млрд (+43%).
- Россети МР: выручка 159,0 млрд (+22%), EBITDA 53,3 млрд (+27%), прибыль 24,4 млрд (+47%).
- Россети Центр: выручка 80,6 млрд (+14%), EBITDA 21,3 млрд (+16%), прибыль 8,5 млрд (+57%).
- Россети ЦиП: выручка 85,9 млрд (+13%), EBITDA 27,9 млрд (+15%), прибыль 14,8 млрд (+23%).
- Россети Урал: выручка 69,6 млрд (+17%), операционная прибыль +89%, чистая 11,5 млрд (х2,2).
- Россети Волга: выручка 71,2 млрд (+20%), EBITDA 13,7 млрд (+44%), прибыль 7,3 млрд (+62%).
- Россети Северо-Запад: выручка 44,8 млрд (+17%), EBITDA 8,6 млрд (+57%), прибыль 3,8 млрд (х2,1).
- Россети Сибирь: выручка 65,8 млрд (+21%), EBITDA 8,6 млрд (х2,1), прибыль 2,0 млрд против убытка 2,6 млрд годом ранее. Выручка компании за 2025 год выросла в 1,7 раза - за счет роста тарифов на передачу и удвоения техприсоединения.
- Ленэнерго (РСБУ): выручка 80,5 млрд (+18%), прибыль 24,2 млрд (+21,5%).
Проверка на низкую базу: убыток ФСК за 2024 год (116,9 млрд руб.) был бумажным - обесценение основных средств на 387,5 млрд из-за роста ставки дисконтирования; без него прибыль 2024 составляла 193,6 млрд. То есть рост 2025-2026 идет не от провала, а от нормального уровня.
Дальше тарифный ветер не стихает, но с паузой. Индексацию 2026 года правительство перенесло с 1 июля на 1 октября - сектор недополучит примерно квартал эффекта, 3К2026 по темпам будет слабее 1П. Зато с 01.10.2026 магистральные сети индексируются на +16%, распределительные - на +15,2%, а по прогнозу Минэкономразвития дальше идут +14,7% с июля 2027 и +12% с июля 2028 - везде сильно выше инфляции.
Долг: у половины сектора его нет, растет он там, где стройка
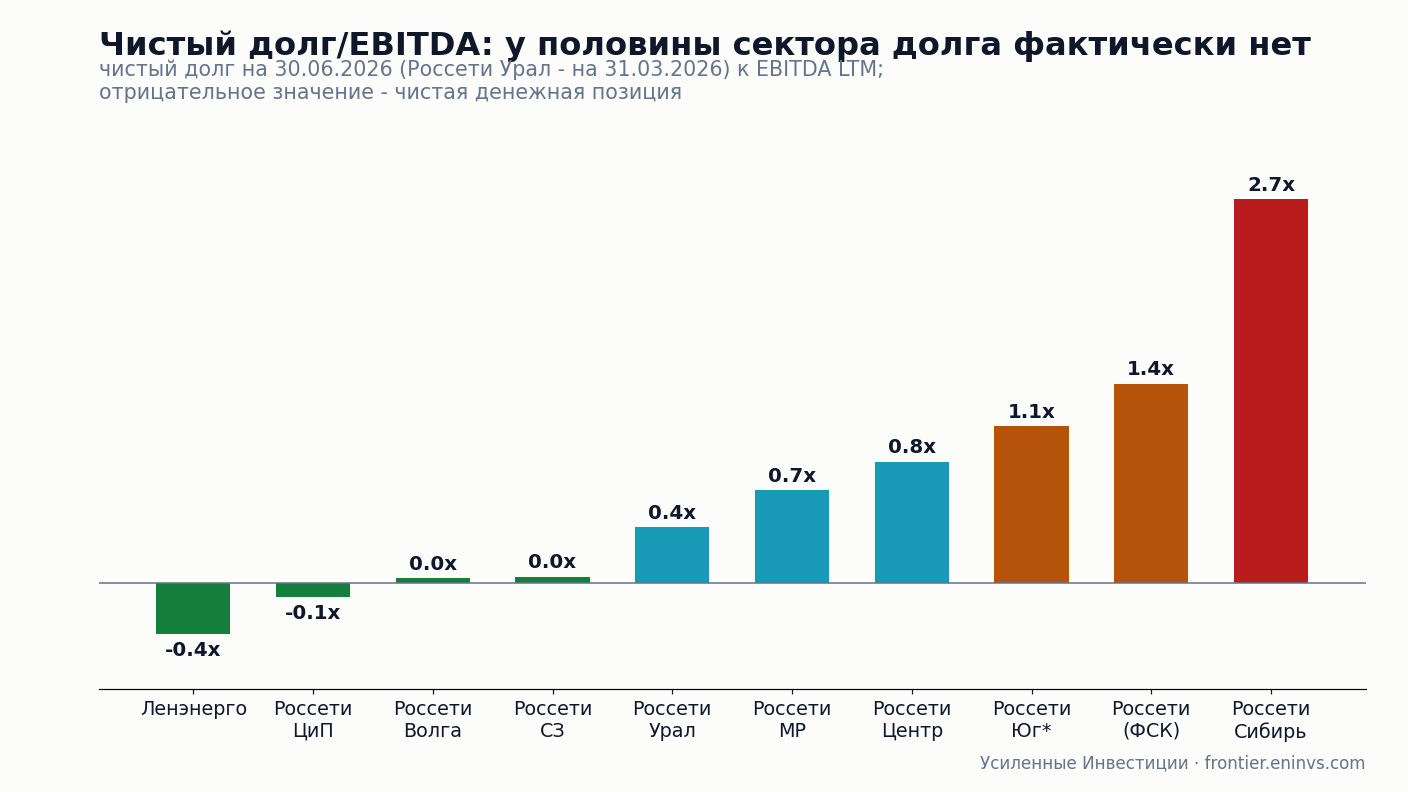
- ФСК держит весь долг группы - 805 млрд руб., но в 1П2026 он снижался. С конца 2025 чистый долг упал с 873 до 805 млрд: операционный поток 301 млрд за полугодие перекрыл инвестиционный отток 229 млрд. При 1,4х EBITDA это комфортно, а снижение ключевой ставки удешевляет рефинансирование.
- Россети Сибирь - единственный проблемный баланс. 48 млрд чистого долга при EBITDA LTM 17,6 млрд (2,7х); долг стабилен, но проценты продолжают съедать большую часть операционной прибыли.
- Заметно наращивают долг только Россети МР и Юг - под капекс. У МР чистый долг вырос с 55 млрд на конец 2024 до 67 млрд к середине 2026 на фоне самой агрессивной инвестпрограммы среди дочек; у Юга 39 млрд - консолидация Кубани плюс стройка.
- Остальные живут без долга. Ленэнерго и ЦиП - с чистой денежной позицией (минус 23 и минус 5 млрд руб.), Волга, Северо-Запад и Урал - около нуля. Для сектора с двузначной индексацией тарифов это редкая по качеству стартовая точка.
ИПР: группа строит на ~900 млрд в год, отставания в графике нет - платит за это ФСК
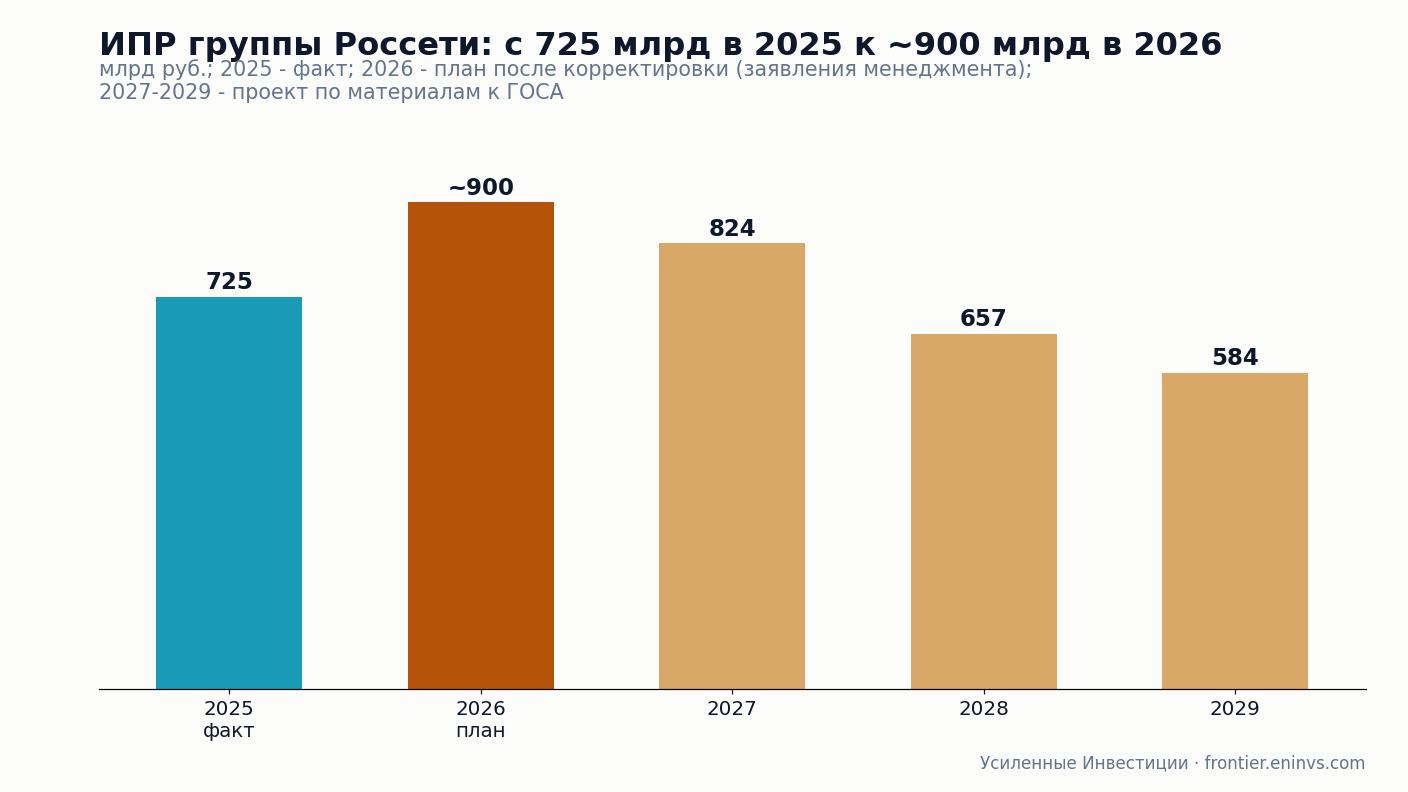
Факт 2025 года - 725 млрд руб. при плане 719-720, то есть группа программу перевыполнила. На 2026 утверждено 857 млрд, после корректировки менеджмент говорит про "около 900" (+25% к 2025). Пятилетка 2025-2029 - более 3,5 трлн руб., с пиком в 2026-2027 и снижением к 584 млрд в 2029 (проект по материалам к собранию акционеров). Главные стройки - завершение электрификации Восточного полигона в 2026, новые регионы и покрытие дефицита юга и востока.
По дочкам картина такая (план/факт там, где компании его раскрывают):
- Волга - единственная с полным публичным план/фактом: финансирование 2025 года 19,9 млрд руб. при плане 19,2 (104%), вводы мощности и ЛЭП выше плана. План 2026 - 17,4 млрд, то есть капекс снижается.
- Центр и ЦиП - вместе 65,5 млрд за 2025, план на 2026 - 63,3 млрд: тоже без роста, что дивидендам только помогает.
- МР - капзатраты 2025 составили 101,3 млрд (+28%), план 2026 - около 120 млрд: самый быстрый рост стройки среди дочек, отсюда и рост долга.
- Урал - 22 млрд за 2025, план 2026 - более 27 млрд. Ленэнерго - свыше 70,9 млрд за 2025, в мае Минэнерго утвердило новую ИПР до 2030 года. Юг - 17,7 млрд за 1П2026 (+29% к проформе с Кубанью).
- Северо-Запад и Сибирь по утвержденным Минэнерго ИПР (приказы от 25-26.12.2025) наращивают стройку сильнее всех. У Северо-Запада пятилетка 2025-2029 - 67,6 млрд руб. с удвоением уже в 2026 (10,4 млрд в 2025 - 22,4 млрд в 2026), у Сибири - 106,7 млрд с ростом до 27,4 млрд к 2029. Обе строят заметно больше собственной EBITDA ближайших лет - это и объясняет отказы от дивидендов.
Публичных данных об отставании кого-либо от утвержденной ИПР за 2025 нет, риторика Минэнерго и компаний - про перевыполнение. Риск не в графике, а в источнике финансирования. Мораторий на дивиденды ФСК действует по итогам 2022-2026, Минэнерго предлагает не платить и после 2026 года, а летом акционеры ФСК одобрили допэмиссию на до ~120 млрд руб. по 0,5 руб. за акцию в пользу государства (в десять раз выше рыночной цены, оплата деньгами и активами). Для миноритариев размытие по такой цене формально нестрашно, но денежный поток ФСК еще годы будет уходить в стройку, а не в дивиденды.
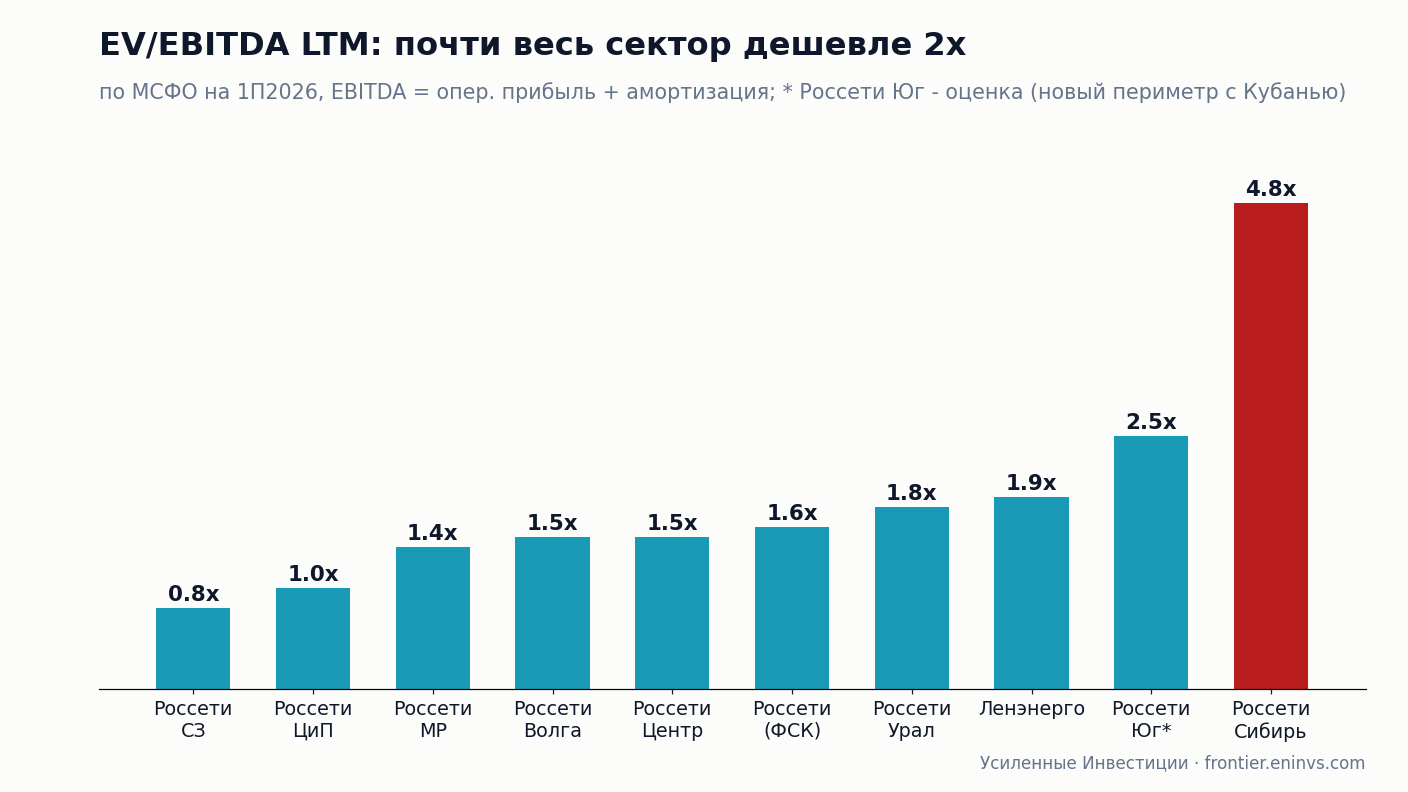
Оценка: 1-2 EBITDA почти у всех, дороже всех стоит худший баланс
| Компания | Тикер | Кап-я, млрд руб | Чистый долг, млрд руб | ЧД/EBITDA | EV/EBITDA | P/E LTM | ДД за 2025 (факт) | ДД за 2026 (оценка УИ) |
|---|---|---|---|---|---|---|---|---|
| Россети (ФСК) | FEES | 112 | 805 | 1.4x | 1.6x | 0.4 | 0% | 0% |
| Ленэнерго (об+п) | LSNG(P) | 149 | -23 | кэш | 1.9x | 3.8 | 3.9% / 11.0% | ~4.5% / ~13% |
| Россети МР | MSRS | 82 | 67 | 0.6x | 1.4x | 1.6 | 11.1% | ~14-15% |
| Россети ЦиП | MRKP | 56 | -5 | кэш | 1.0x | 2.1 | 14.6% | ~17% |
| Россети Урал | MRKU | 53 | 15* | 0.4x | 1.8x | 2.7 | 10.2% | ~13-18% |
| Россети Юг | MRKY | 47 | 39 | ~1.1x | ~2.5x | ~3.6 | 5.5% | ~5-8% |
| Россети Волга | MRKV | 38 | 1 | 0.0x | 1.5x | 2.6 | 10.6% | ~15% |
| Россети Сибирь | MRKS | 37 | 48 | 2.7x | 4.8x | 10.3 | 0% | 0% |
| Россети Центр | MRKC | 27 | 33 | 0.8x | 1.5x | 1.8 | 6.1% | ~8-10% |
| Россети СЗ | MRKZ | 12 | 1 | 0.0x | 0.8x | 1.7 | 0% | 0%? |
Сводная таблица сектора: капитализация и цены на 31.08.2026; EBITDA = опер. прибыль + амортизация, LTM; * Россети Урал - чистый долг на 31.03.2026.
- Северо-Запад - самая дешевая бумага сектора: 0,8х EV/EBITDA и P/E 1,7. Прибыль за полугодие удвоилась, долга нет. Единственное, чего нет, - дивидендов: прибыль 2025 года направлена на развитие, а по утвержденной ИПР капекс компании в 2026 удваивается, до 22,4 млрд руб.
- ЦиП стоит одну EBITDA при чистой денежной позиции и максимальной доходности. Сочетание, которого в секторе больше нет ни у кого.
- ФСК - P/E 0,4, но кэш до акционера не доходит. EBITDA LTM превышает 550-700 млрд руб. (в зависимости от определения показателя), вся стоимость сидит в EV долгом и капексом. Это опцион на окончание большой стройки после 2027 года, а не дивидендная история.
- Сибирь - 4,8х EV/EBITDA, в три раза дороже сектора при худшем долге. Фундаментальной премии здесь нет: оценка держится на низком фри-флоуте и розничном спросе.
Дивиденды: за 2025 сектор заплатил широко, за 2026 оценки еще выше
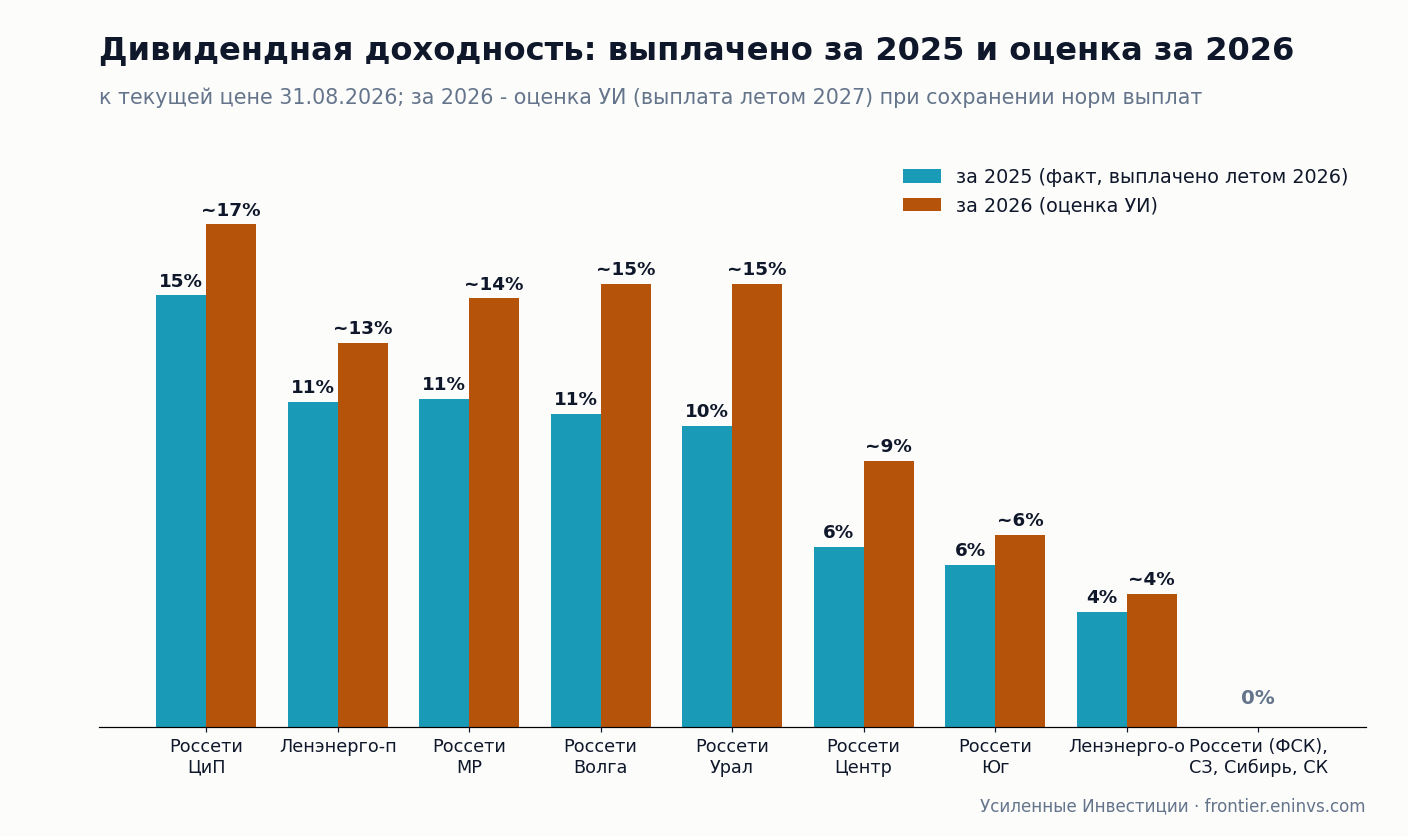
Политика единая для дочек: 50% скорректированной чистой прибыли (большей из МСФО и РСБУ), с поправками на техприсоединение, переоценки и разрыв инвестпрограммы - поэтому фактические нормы выплат ниже лобовых 50%. У Ленэнерго дополнительно работает устав: на преф идет 10% чистой прибыли по РСБУ. Выплаты за 2025 год (реестры закрыты в июне-июле 2026):
- Россети ЦиП - 0,0725 руб., реестр 30.06.2026, 14,6% к текущей цене;
- Россети МР - 0,1865 руб. (+24% к прошлому году), реестр 03.07.2026, 11,1%;
- Ленэнерго-п - 36,72 руб. (10% от рекордной РСБУ-прибыли 34,3 млрд), реестр 17.06.2026, 11,0%;
- Россети Волга - 0,0212 руб., реестр 02.07.2026, 10,6%;
- Россети Урал - 0,0612 руб., реестр 01.07.2026, 10,2%;
- Россети Центр - 0,0385 руб., реестр 02.07.2026, 6,1%;
- Россети Юг - 0,00377 руб., реестр 24.06.2026, 5,5% - первый дивиденд с 2018 года;
- Ленэнерго об. - 0,5379 руб., 3,9%; ТРК об./преф. - 0,0156/0,0294 руб., 2,1%/5,0%;
- не платили: ФСК (мораторий), Северо-Запад, Сибирь, Северный Кавказ.
Ближайший год (выплаты за 2026, лето 2027) - оценка УИ при сохранении фактических норм выплат и продолжении темпов 1П2026 (у всех плательщиков полугодовая прибыль выросла на 20-110%):
- ЦиП: ~0,085-0,09 руб., ~17% к текущей цене;
- Волга: ~0,030-0,033 руб., ~15%; Урал: ~13-18% (в прибыли 1П2026 возможны разовые статьи);
- МР: ~0,23-0,25 руб., ~14-15%;
- Ленэнерго-п: РСБУ-прибыль за 1П2026 уже 24,2 млрд - 10% дают ~26 руб. на преф только за полугодие; за год оценочно 40-45 руб., ~12-13%;
- Центр: ~8-10%; Юг: ~5-8% (высокая неопределенность после смены периметра);
- ФСК, Сибирь, СК: ноль. Северо-Запад: базово ноль (по утвержденной ИПР капекс в 2026-2027 удваивается), но при текущем P/E 1,7 любое решение платить 50% превращает бумагу в ~25-30% доходности - это опцион, а не прогноз.
Три года (суммарные выплаты за 2026-2028 к текущей капитализации) - оценка УИ при допущениях: индексация тарифов по прогнозу Минэка (+15,2% с октября 2026, +14,7% с июля 2027, +12% с июля 2028), нормы выплат не меняются, новых допэмиссий у плательщиков нет:
- ЦиП: ~55-65% капитализации;
- Волга, Урал, МР: ~45-55%;
- Ленэнерго-п: ~40-45%;
- Центр: ~28-35%; Юг: ~18-25%;
- ФСК: базово 0% - Минэнерго публично предлагает продлить мораторий; первый реалистичный дивидендный год - 2027 (выплата 2028), и то при условии прохождения пика ИПР.
Итог
Сектор попал в редкое сочетание: двузначная индексация тарифов до 2028 года, почти нулевой долг у половины компаний и оценки в 1-2 EBITDA. Деление простое - стройку группы оплачивают ФСК, Сибирь и Кавказ, а дивиденды достаются акционерам распределительных дочек. По совокупности роста, баланса и выплат выделяются ЦиП, МР, Урал, Волга и Ленэнерго-п; ФСК и Северо-Запад - дешевые опционы без ближайшего катализатора; Сибирь при худшем балансе стоит втрое дороже сектора.
Тикеры
FEES · LSNG · LSNGP · MSRS · MRKC · MRKP · MRKU · MRKV · MRKS · MRKY · MRKZ - расширенные карточки эмитентов на нашем портале: frontier.eninvs.com.
Для еженедельной аналитики - телеграм-канал "Усиленные Инвестиции": @eninv.
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций