КЛВЗ Кристалл: облигации под 50% годовых, которые мы бы не покупали
Облигации водочного завода КЛВЗ Кристалл из Обнинска дают по данным Мосбиржи 47-55% годовых к погашению. Такую доходность мы считаем недостаточной платой за риск, и покупать эти бумаги не стали бы ни по какой из нынешних цен. Дефолта у компании нет, купоны идут. Но за полгода собралось слишком много тревожных признаков, и большинство из них видно прямо в отчётности самого эмитента.
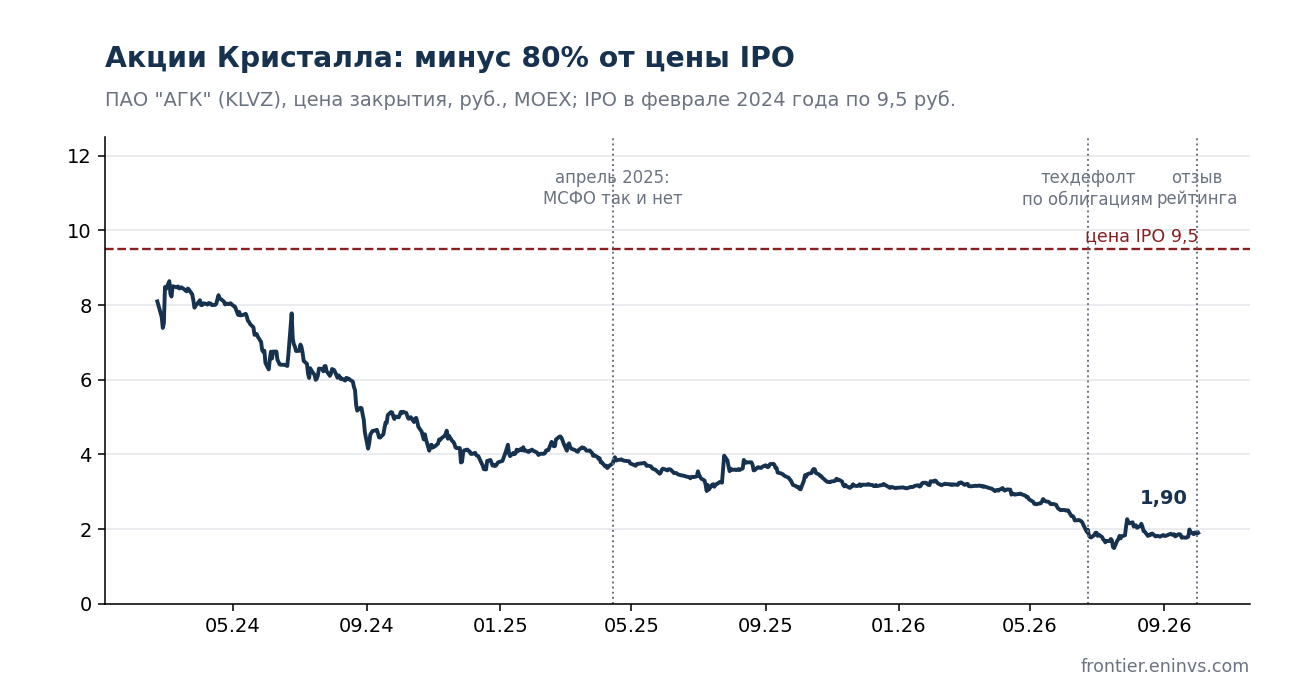
К этой группе у нас претензии давно. В ноябре 2023 года, ещё до IPO, мы назвали размещение акций Кристалла скамным и советовали держаться подальше (пост в канале). Компанию продавали инвесторам по 117 годовым прибылям, с рассказами о кратном росте. С цены IPO акция упала на 80%. Теперь те же вопросы к бизнесу и к отношениям с владельцем всплыли в облигациях, и совет у нас прежний: держаться подальше.
Карточка эмитента с финансами по периодам и всеми выпусками: КЛВЗ Кристалл. Ниже – расчёты Усиленных Инвестиций по бухгалтерской отчётности (РСБУ) за 2025 год и первое полугодие 2026 года, раскрытиям на e-disclosure, данным НКР и Мосбиржи. Где цифра – наша оценка, это помечено.
Главное в семи тезисах:
- В июне был технический дефолт на один день, а 1 октября НКР отозвал рейтинг, который стоял на пересмотре с возможностью понижения.
- Прибыли от продаж не хватает на проценты, факторинг и штрафы. Чистую прибыль держит перепродажа товарных знаков.
- Товарные знаки продают и покупают у компаний бенефициара и генерального директора, на сотни миллионов рублей. Это самый негативный пункт всей истории.
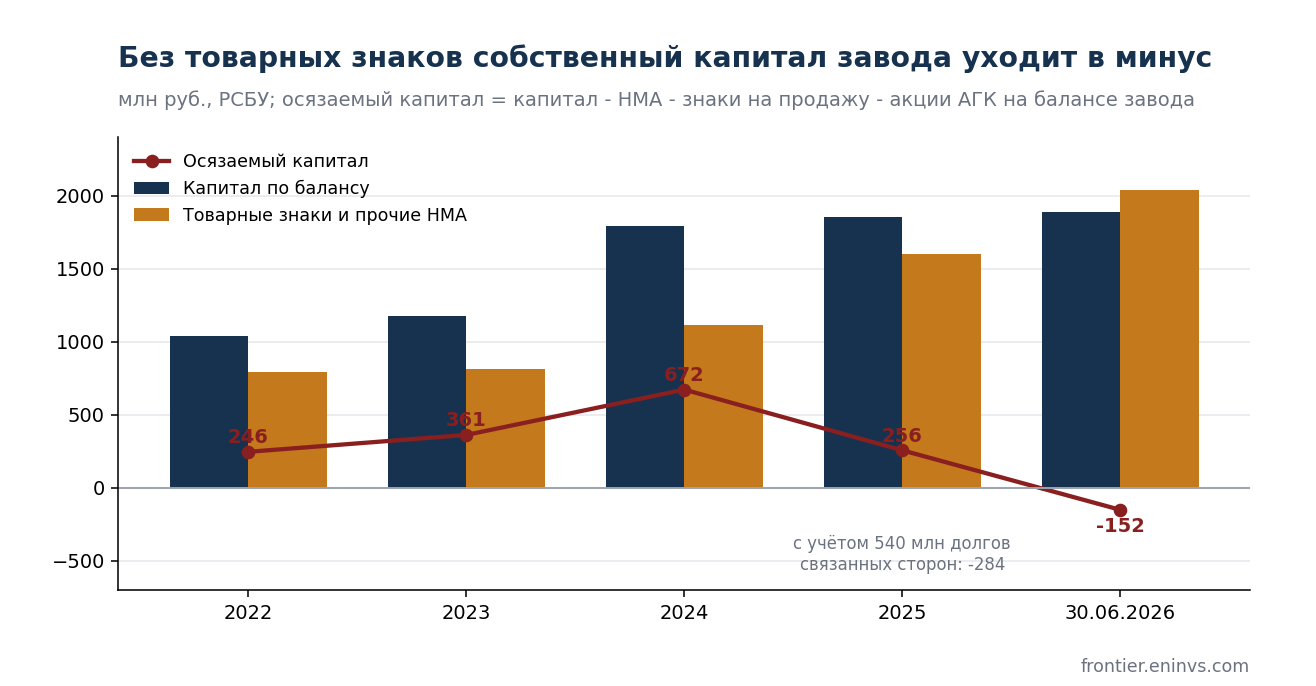
- Если убрать из баланса товарные знаки, собственный капитал завода отрицательный.
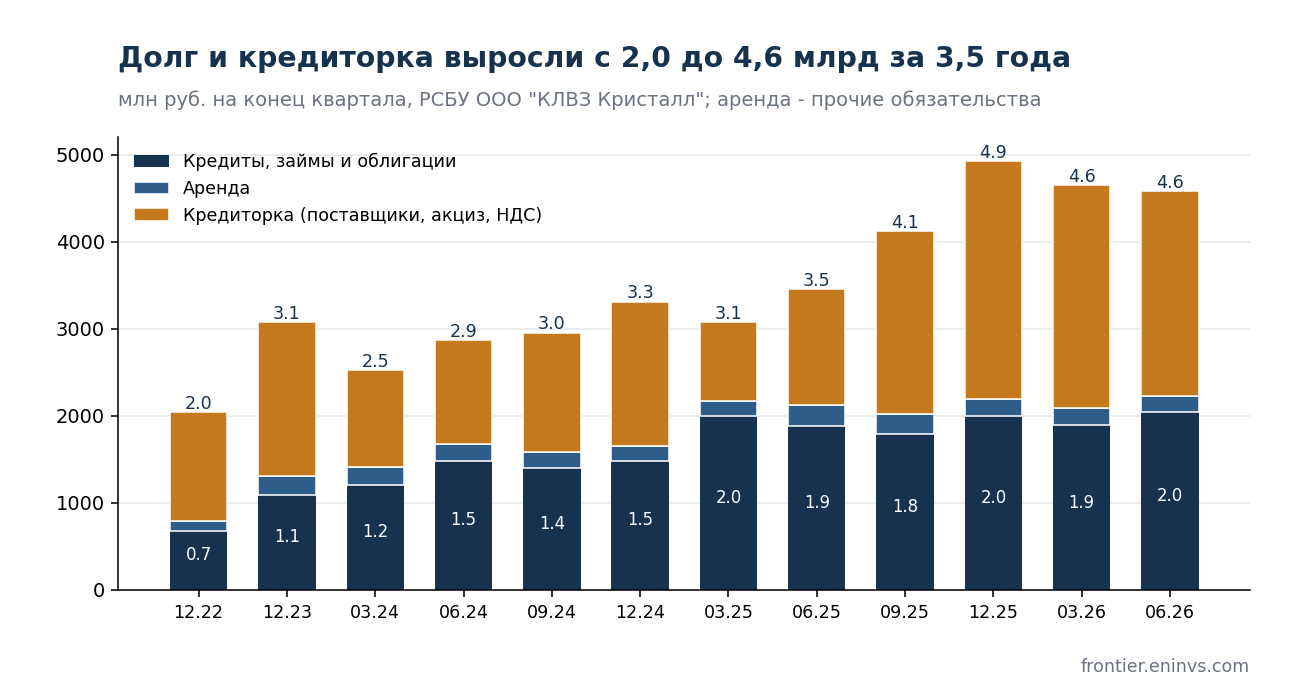
- Долг и кредиторка выросли с 2,0 до 4,6 млрд рублей за три с половиной года.
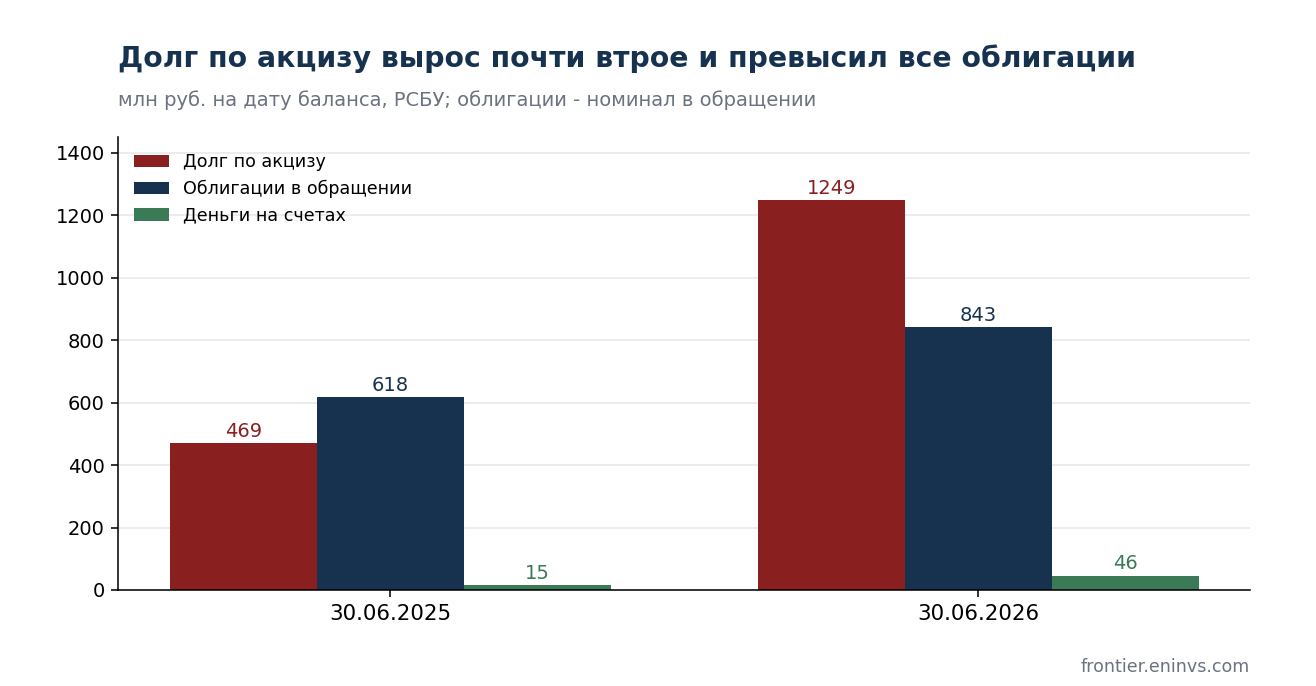
- Долг перед бюджетом по акцизу вырос почти втрое за год и превысил все облигации компании.
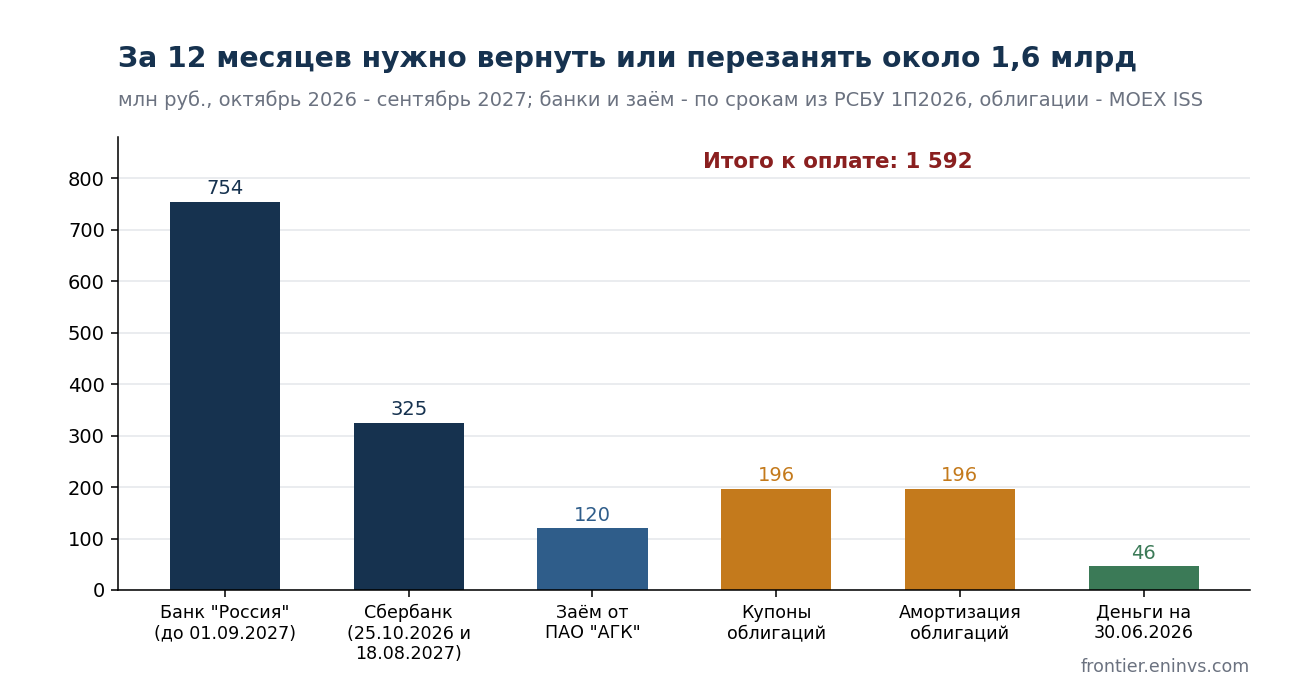
- До сентября 2027 года нужно вернуть или перезанять около 1,6 млрд рублей при 46 млн на счетах.
Водочный завод с биржевыми акциями и четырьмя выпусками облигаций
Факт. ООО "Калужский ликёро-водочный завод Кристалл" выпускает водку, настойки, ликёры, джин и соджу в Обнинске. По оценке НКР, водка даёт около 70% выручки. 99,9% завода принадлежит ПАО "Алкогольная группа Кристалл" (АГК), акции которого торгуются на Мосбирже под тикером KLVZ. Бенефициар – Павел Победкин.
В феврале 2024 года АГК провела IPO по 9,5 рубля за акцию и привлекла около 1,15 млрд рублей за 13,1% капитала. 5 октября 2026 года акция стоила 1,85 рубля.
Облигации выпускает сам завод. В обращении четыре выпуска на 843 млн рублей по номиналу, все доступны неквалифицированным инвесторам:
- 1P02 (RU000A10AZG2): 350 млн, купон 28% ежемесячно, амортизация по 25% с мая 2027 по февраль 2028. Цена 90,6%.
- 1P03 (RU000A10AZF4): 42,7 млн, плавающий купон "ключевая ставка + 7%", тот же график погашения. Цена 85%.
- 1P04 (RU000A10DSU2): 250 млн, купон 23,5% раз в квартал, погашение частями в 2028 году. Цена 73,3%.
- 1P05 (RU000A10FBR9): 200 млн, купон 21%, размещён в июне 2026 года, погашение частями в 2028-2029 годах. Цена 68,4%.
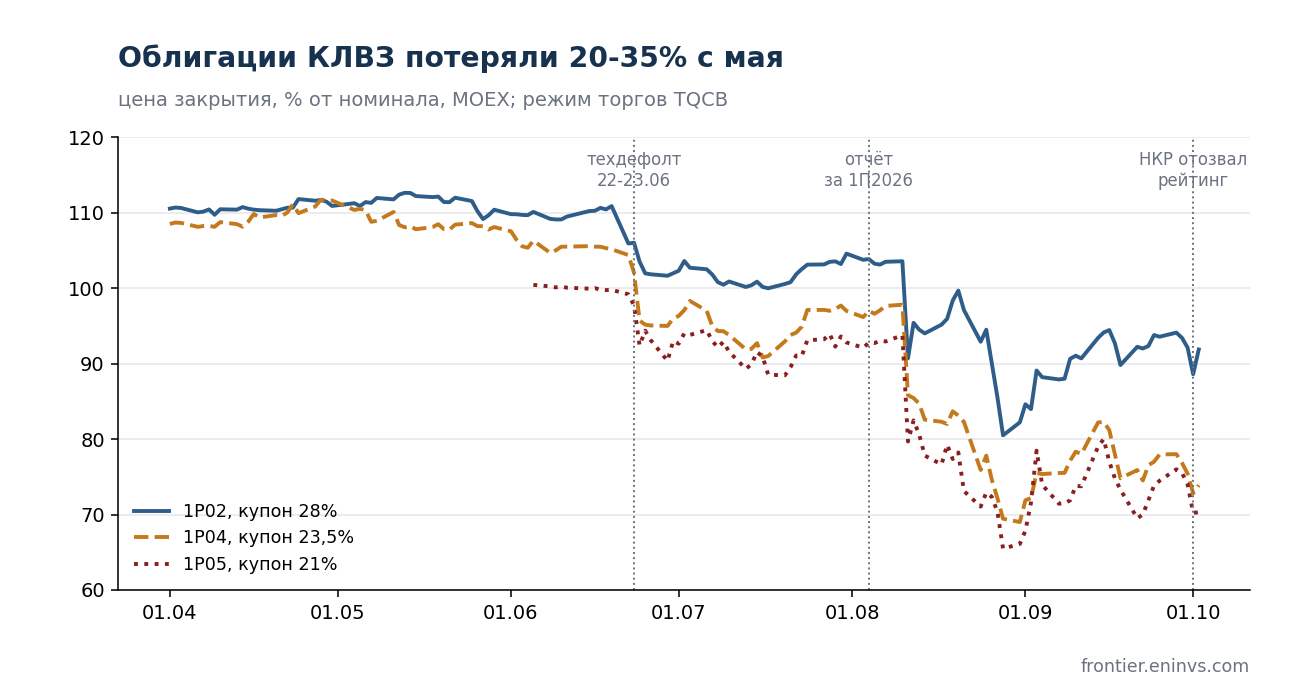
Расчёт авторов. Эффективная доходность 47-55% на Мосбирже предполагает, что каждый купон реинвестируется под ту же ставку. Простая доходность без реинвестирования (купон плюс дисконт к номиналу, разложенный на средний срок до погашения) ниже: 37,6% по 1P02, 38,3% по 1P04 и 34,9% по 1P05. Это всё равно в 2,5-2,7 раза выше ключевой ставки 14%, и такая премия у рынка появилась только этим летом. В мае 1P02 и 1P04 стоили 112% и 108% от номинала.
На IPO компанию продали по 117 прибылям и рассказам о кратном росте. Цифры рассказы не подтвердили
Как продавали. Собственник Павел Победкин перед IPO выступал на конференциях и в инвестсообществе и обещал бурный рост, в том числе за счёт корейской водки соджу, которую завод начал выпускать. По его словам (Financial One, 15.02.2024), за три года выручка должна была вырасти в 5 раз, а EBITDA в 10 раз. Деньги IPO обещали направить на расширение производства, логистику и новые продукты.
Сколько это стоило. АГК разместилась по верхней границе диапазона, 9,5 рубля за акцию, и привлекла 1,15 млрд рублей. Капитализация после размещения – 8,75 млрд. Расчёт авторов по отчётности завода за 2023 год, последний полный год до IPO:
- P/E около 117: чистая прибыль 74,5 млн рублей;
- капитализация к выручке 2,4: выручка 3,7 млрд;
- стоимость бизнеса с долгом к прибыли от продаж около 41: прибыль от продаж 238 млн, долг 1,1 млрд.
Для водочного завода с рентабельностью по чистой прибыли 2% это цена компании, которой поверили на слово. Уже тогда было видно, что размещают дорого. В ноябре 2023 года мы писали, что компания раскрывает только РСБУ, последняя отчётность на её сайте – за первое полугодие 2022 года с выручкой 760 млн и прибылью около 30 млн, а оценивает себя в 6-9 млрд. Мы назвали IPO скамным и участвовать не советовали.
Что показали цифры. Выручка за 12 месяцев к середине 2026 года – около 5,0 млрд рублей, плюс 35% к 2023 году вместо обещанного роста в пять раз. Прибыль от продаж в 2024 году выросла, но чистая прибыль снизилась с 74 до 66 млн по пересчитанной отчётности (изначально компания показывала 78 млн): проценты по долгу съели рост. За последние 12 месяцев чистая прибыль – 39 млн, а в первом полугодии 2026 года упала уже и прибыль от продаж, на 9%. МСФО за два с половиной года публичности компания так и не опубликовала (мы напоминали об этом в апреле 2025 года, пост). Деньги IPO по балансу превратились не в мощности, а в товарные знаки, об этом ниже.
Вывод. По нашей оценке, покупателям IPO продали историю, которую цифры не подтвердили, и они потеряли 80% вложенного. Это стандартный урок рынка: смотреть на отчётность, а не на выступления собственника. Если прибыль и раскрытие не соответствуют обещаниям, обещания не стоят ничего. Облигации выпускает тот же завод с тем же владельцем, и нет оснований ждать от него другого отношения к держателям долга.
Техдефолт на один день, а через три месяца рейтинг отозвали вместо понижения
Факт. 22 июня 2026 года компания не выплатила купоны по 1P02 и 1P03 на 8,8 млн рублей. Деньги ушли держателям на следующий день. В раскрытии причина названа "технической ошибкой при отправке платёжных документов", эмитент заявил, что денег хватало. Любопытная деталь: 22 июня завод сначала опубликовал сообщения о выплате, а 23 июня поправил в них дату и добавил причину задержки.
6 июля НКР перевёл рейтинг BB-.ru в статус "на пересмотре с возможностью понижения". Агентство написало, что будет следить за платёжной дисциплиной и ликвидностью и может изменить рейтинг в течение трёх месяцев. Через три месяца, 1 октября, НКР отозвал рейтинг "в связи с окончанием срока действия договора". Компания договор с агентством не продлила, и решения по рейтингу рынок так и не увидел.
Почему это важно. Рейтинг BB- и так был низким, но без рейтинга выпуски уходят из поля зрения многих фондов, а размещать новые выпуски для рефинансирования становится труднее. Цены отреагировали тремя волнами: на техдефолт, на отчёт за полугодие 4 августа и на отзыв рейтинга.
Прибыли от продаж не хватает на проценты, факторинг и штрафы
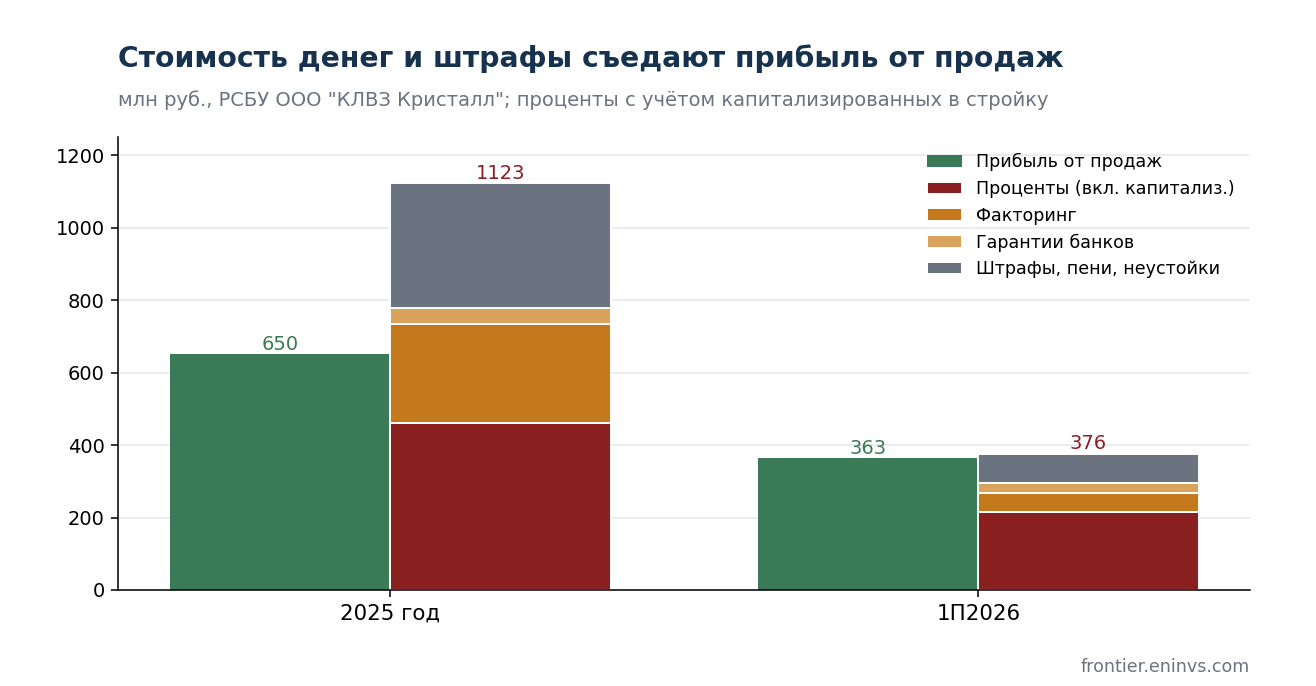
Факт. В 2025 году прибыль от продаж составила 651 млн рублей при выручке 4,78 млрд. Из неё нужно оплатить:
- проценты – 398 млн в отчёте о прибылях и ещё 62 млн, которые компания отнесла на стоимость строящихся цехов;
- факторинг (продажу долгов покупателей банку со скидкой) – 275 млн;
- вознаграждение банкам за гарантии – 44 млн;
- штрафы, пени и неустойки по хозяйственным договорам – 345 млн. Кому они платились, отчётность не раскрывает.
Всего 1,12 млрд против 651 млн прибыли от продаж. В первом полугодии 2026 года картина мягче: 376 млн расходов против 363 млн прибыли, но запаса всё равно нет.
Откуда тогда прибыль. Чистая прибыль за 2025 год – 67 млн рублей, за первое полугодие 2026 года – 30 млн. Её во многом делают разовые доходы. В первом полугодии 2025 года компания заработала 129 млн на продаже прав на товарные знаки при доналоговой прибыли 82 млн. Без этих сделок полугодие было бы убыточным.
Расчёт авторов. Если считать по-банковски, отношение чистого долга к EBITDA выглядит терпимо: около 2,7х на конец 2025 года (долг с арендой 2,19 млрд, EBITDA как прибыль от продаж плюс амортизация – около 0,79 млрд). Но эта метрика не видит факторинг и штрафы, а для КЛВЗ именно они превращают прибыль в ноль.
Товарные знаки продают и покупают у компаний владельца и директора
Факт. Раскрытие связанных сторон в годовом отчёте за 2025 год:
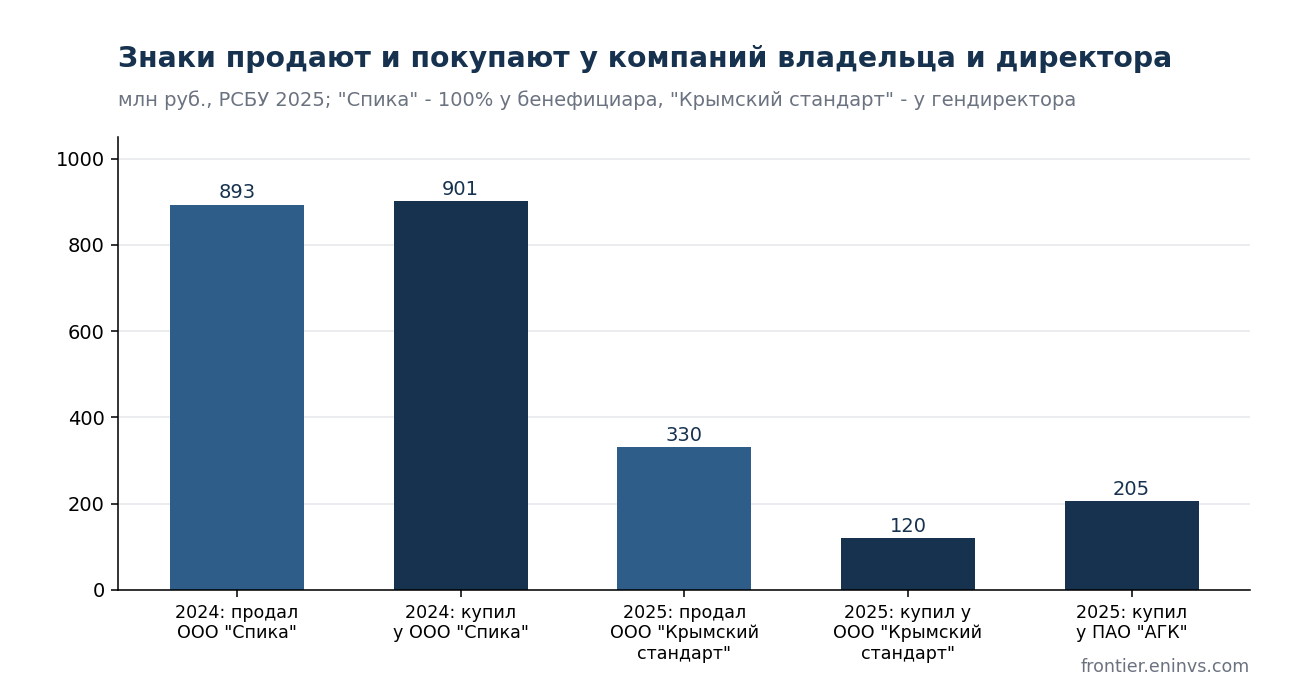
- в 2024 году завод продал товарные знаки ООО "Спика" на 893 млн рублей и купил у той же "Спики" знаки и рецептуры на 901 млн. "Спика" на 100% принадлежит Павлу Победкину;
- в 2025 году завод продал знаки ООО "Крымский стандарт" на 330 млн и купил у него на 120 млн. "Крымский стандарт" на 100% принадлежит Артему Чубукину, который до 26 августа 2026 года был генеральным директором завода. На конец 2025 года все 330 млн оставались неоплаченными;
- ещё на 205 млн знаки куплены у материнской АГК.
Долги связанных сторон перед заводом выросли с 46 млн на конец 2023 года до 540 млн на конец 2025 года. Из них 44 млн должен лично бенефициар. Компания пишет, что всё будет погашено деньгами в течение 2026 года.
Факт. В первом полугодии 2026 года нематериальные активы на балансе выросли с 0,95 до 1,44 млрд рублей. Ещё 0,54 млрд знаков числятся как активы к продаже. При этом на покупку всех внеоборотных активов за полугодие ушло деньгами всего 37 млн. Предположение авторов: знаки оплачены зачётом встречных долгов, а не деньгами. Дебиторская задолженность за то же полугодие сократилась на 0,83 млрд.
Факт. Аудитор ООО "Русаудит" выразил по отчётности за 2025 год мнение с оговоркой: товарные знаки на 108 млн рублей имеют признаки обесценения, но компания не провела тест, и аудитор не смог оценить, какая сумма убытка не отражена. Сама годовая отчётность была подписана 31 марта 2026 года, а 27 апреля переподписана "в связи с внесением существенных корректировок". Какие именно цифры поменялись, из отчёта не понять.
Это самый негативный сигнал во всей истории. Сделки, где завод продаёт и покупает активы у компаний своего бенефициара и своего же гендиректора, внешний инвестор проверить не может. Цену знаков никто со стороны не подтверждал, оплату по продаже на 330 млн завод на конец года не получил, а прибыль от этих сделок попадает в отчётность и улучшает её. Прямых доказательств вывода денег в отчётности нет. Но конструкция позволяет переводить ценность между заводом и компаниями владельца по любой цене, а риск при этом лежит на кредиторах. Для нас этого достаточно, чтобы не давать компании деньги в долг ни под какой процент.
Почему это важно для держателя облигаций. Знаки составляют около трети активов завода, а их цену задают сделки внутри одной группы лиц. Если при стрессе их придётся продавать сторонним покупателям, за сколько они уйдут, предсказать нельзя. Как выглядит баланс без них, показано в следующем разделе.
Без товарных знаков собственный капитал завода отрицательный
Расчёт авторов. По балансу у завода 1,89 млрд рублей собственного капитала на 30 июня 2026 года. При 2,0 млрд долга это выглядит солидно. Но из активов на 6,6 млрд почти 2,0 млрд – нематериальные: товарные знаки и прочие НМА на 1,44 млрд, знаки, выставленные на продажу, на 0,54 млрд, и ещё 52 млн – акции собственной материнской АГК. Если их вычесть, осязаемый капитал завода отрицательный: минус 152 млн рублей.
Так было не всегда. В 2022-2023 годах осязаемый капитал был положительным, 0,25-0,36 млрд. В 2024 году, после IPO, участники внесли в капитал завода 0,66 млрд рублей деньгами, и он вырос до 0,67 млрд. Но в том же году на баланс пришли знаки, купленные у компании бенефициара, а к середине 2026 года нематериальные активы вместе со знаками на продажу выросли с 0,8 до 2,0 млрд. По балансу деньги, привлечённые на IPO, превратились в товарные знаки, цену которых определяли сделки внутри группы.
На конец 2025 года завод ещё и ждал 540 млн рублей от связанных сторон. Если не считать и эти долги, осязаемый капитал на ту дату – минус 284 млн.
Что это значит. Кредиторов завода от убытков защищают в основном товарные знаки. В обычной жизни знаки приносят выручку, и это нормально. Но при банкротстве водочные бренды среднего уровня обычно продаются намного дешевле балансовой стоимости, а держатели облигаций стоят в очереди после банков с залогом. Часть знаков ("Бионика", "Вомса") уже заложена под кредиты на 412 млн рублей.
Завод кредитуется у бюджета и поставщиков
Факт. На 30 июня 2026 года долг завода по акцизу – 1,25 млрд рублей против 0,47 млрд годом раньше. Это больше, чем все облигации в обращении (0,84 млрд). За полугодие компания начислила 1,88 млрд акциза, то есть на балансе висит примерно четыре месяца платежей. Долг перед поставщиками вырос с 0,36 до 0,55 млрд.
Что проверили. По открытым данным ФНС на 1 сентября 2026 года недоимки, пеней и штрафов у завода и у АГК нет. Решений о приостановлении операций по счетам на 5 октября 2026 года нет (данные ФНС через сервис checko.ru). Значит, рост долга по акцизу – не просрочка перед налоговой, а использование отсрочек и сроков уплаты.
Расчёт авторов. Операционный денежный поток за первое полугодие 2026 года плюс 41 млн против минус 252 млн годом раньше. Улучшение почти целиком объясняется тем, что акциз платился позже. Если отсрочка закончится, компании понадобятся деньги, которых на счетах нет.
Факт. Если сложить кредиты, облигации, аренду и кредиторку, общая задолженность завода выросла с 2,0 млрд рублей в конце 2022 года до 4,6 млрд в середине 2026 года. Кредиты и облигации выросли втрое, с 0,7 до 2,0 млрд, кредиторка почти удвоилась, с 1,25 до 2,35 млрд. Выручка за то же время выросла примерно на 35%.
За 12 месяцев нужно найти 1,6 млрд при 46 млн на счетах
Факт. По графику из отчётности за полугодие и данным Мосбиржи с октября 2026 по сентябрь 2027 года заводу предстоит заплатить:
- Сбербанку – 325 млн, сроки 25 октября 2026 года и 18 августа 2027 года;
- банку "Россия" – 754,5 млн по кредитной линии до 1 сентября 2027 года;
- материнской АГК – заём 120 млн, срок по договору истёк в марте 2026 года, но на 30 июня долг ещё числился;
- держателям облигаций – 196 млн купонов и 196 млн амортизации по 1P02 и 1P03 в мае и августе 2027 года.
Всего около 1,6 млрд рублей. Денег на 30 июня – 46 млн. Кроме того, завод поручился за обязательства третьих лиц на 470 млн рублей.
Как это обычно проходят. Кредиты банков "Россия" и Сбербанка – возобновляемые линии, их продлевают. На 30 июня 2026 года завод соблюдал ковенанты (в 2025 году один ковенант был нарушен, банк досрочно долг не потребовал). Так что базовый сценарий – рефинансирование, а не разрыв. Но вся конструкция держится на готовности двух банков продлевать линии и на отсрочках по акцизу. Предположение авторов: после техдефолта и отзыва рейтинга новый выпуск облигаций дешевле 25-30% разместить вряд ли получится.
Рынок водки сокращается, а акциз растёт
Факт. По данным Росалкогольтабакконтроля (через ТАСС), производство водки в России за январь-август 2026 года снизилось на 12,1%, до 39,6 млн декалитров. За первое полугодие спад был около 4%, то есть летом он ускорился. Ставка акциза на крепкий алкоголь в 2026 году – 824 рубля за литр спирта против 740 рублей в 2025 году.
Что это значит для КЛВЗ. Пока завод растёт против рынка: выручка за первое полугодие 2026 года плюс 13% год к году. Это сильная сторона. Но на сжимающемся рынке рост обычно покупается скидками сетям, и маржа под давлением. Прибыль от продаж за полугодие снизилась на 9% при росте выручки, а коммерческие расходы выросли на 25%.
Владельцы забирали деньги, а в суде оспаривают их право на долю
- Дивиденды больше прибыли. В 2024 году завод выплатил участникам 117 млн рублей дивидендов при чистой прибыли 66 млн и операционном денежном потоке минус 429 млн. Годом позже деньги на рефинансирование компания искала уже под 28%.
- Спор о доле. В апреле 2026 года завод раскрыл, что в деле о банкротстве Николая Коновалова финансовый управляющий требует с Павла Победкина 110 млн рублей и 37,9 млн процентов. В том же деле оспаривается сделка, по которой Победкин купил долю в заводе. Сам завод – третье лицо, и компания считает, что на неё исход не повлияет.
- Смена руководства. С 26 августа 2026 года генеральным директором завода стал сам Победкин вместо Чубукина, с 10 сентября – и в АГК. Отдельного сообщения на e-disclosure об этом мы не нашли, факт виден по ЕГРЮЛ.
- Материнская компания. По бухгалтерской отчётности АГК за 2025 год (данные ФНС) – чистый убыток 2,1 млрд рублей при выручке 28 млн. Причины в открытом доступе мы не нашли.
Налоги и суды: недоимок и блокировок нет, исполнительных производств нет
- ФНС. Недоимки и задолженности по пеням и штрафам на 01.09.2026 нет ни у завода, ни у АГК. Приостановлений операций по счетам нет: у завода – на 05.10.2026, у АГК – на 25.08.2026.
- Арбитраж. По картотеке арбитражных дел у завода 57 дел как у истца на 625 млн рублей и 16 дел как у ответчика на 156 млн, исполнительных производств нет. Крупных исков к заводу, угрожающих ликвидности, мы не нашли, но каждое дело не разбирали.
Что может пойти лучше, чем кажется
- Купоны после июня платятся вовремя, 1P01 погашен в срок в марте 2026 года.
- Выручка растёт быстрее рынка, операционный поток за полугодие стал положительным.
- Банки продолжают кредитовать: в 2026 году завод получил новые транши от банка "Россия", с ВТБ подписано дополнительное соглашение о банковских гарантиях на 4,6 млрд рублей.
- Если товарные знаки на 0,54 млрд, выставленные на продажу, действительно будут проданы за деньги внешним покупателям, это закроет заметную часть ближайших платежей.
Что из этой истории стоит забрать в свою практику
- Высокая доходность без дефолта – уже цена риска, а не подарок. Когда облигация без единой серьёзной просрочки торгуется под 50%, рынок видит то же, что и вы, и закладывает заметную вероятность потерь. Сначала выясните почему, потом смотрите на купон.
- Читайте раздел о связанных сторонах до всего остального. Покупки и продажи активов у компаний владельца, директора и их родственников – самый частый признак того, что интересы владельца и кредиторов расходятся. Если такие сделки исчисляются сотнями миллионов при прибыли в десятки, этого достаточно для отказа.
- Вычитайте из капитала нематериальные активы. Товарные знаки, лицензии и гудвил стоят на балансе столько, сколько за них заплатили, часто внутри группы. Осязаемый капитал показывает, что останется кредиторам, если бренды окажутся никому не нужны.
- Считайте полную стоимость денег, а не только проценты. Факторинг, банковские гарантии и проценты, отнесённые на стройку, в строке "проценты к уплате" не видны. У КЛВЗ они почти удваивают нагрузку.
- Смотрите на кредиторку и долги перед бюджетом. Компания может показывать умеренный долг, финансируясь отсрочками поставщикам и налоговой. Процентов по такому долгу нет, но его могут потребовать сразу.
- Отзыв рейтинга во время пересмотра – плохой знак. Если агентство поставило рейтинг на пересмотр с понижением, а компания не продлила договор, рынок так и не узнает, какой была бы новая оценка. Хорошие новости компании обычно не скрывают.
- Оговорка аудитора и переподписанная отчётность – повод перепроверить всё. Каждое по отдельности может быть технической мелочью. Вместе с остальными признаками это значит, что цифрам эмитента нужна дополнительная проверка.
- Смотрите на цифры, а не на слова собственника. Рассказы о кратном росте и новых продуктах ничего не стоят, если отчётность их не подтверждает. Кристалл на IPO стоил 117 годовых прибылей, а через два года прибыль была вдвое меньше.
- История с акциями – лучший прогноз для облигаций. Если компания на IPO обещала рост в разы, не выполнила обещания и не раскрыла МСФО, её облигациям нужна большая скидка. Владелец и отношение к инвесторам у акций и долга одни и те же.
Итог: при доходности около 50% риск всё равно не окуплен, облигации не покупаем
КЛВЗ – настоящий завод с растущей выручкой, но финансовая конструкция у него хрупкая. Прибыли от продаж не хватает на стоимость денег, разницу закрывают сделки с товарными знаками внутри группы, без этих знаков капитал отрицательный, а ликвидность держится на отсрочках по акцизу и продлении банковских линий. За полгода к этому добавились техдефолт, отказ от рейтинга посреди пересмотра, оговорка аудитора и переподписанная отчётность. Каждый пункт по отдельности объясним, но вместе они дают картину, в которой держатель облигаций последним узнаёт о проблемах.
Что смотреть дальше: возврат Сбербанку 25 октября 2026 года; купоны по 1P02 и 1P03 20 октября и далее ежемесячно; отчётность за 9 месяцев в ноябре (долг по акцизу, расчёты со связанными сторонами, продажа знаков); появится ли новый рейтинг.
Источники и оговорки
- Бухгалтерская отчётность ООО "КЛВЗ Кристалл" за 2025 год с аудиторским заключением ООО "Русаудит" (переподписана 27.04.2026) и промежуточная за первое полугодие 2026 года с пояснениями – раскрытие эмитента.
- Сообщения эмитента на e-disclosure: техдефолт и выплата 22-23.06.2026, судебный спор 20.04.2026, размещение 1P05 в июне 2026 года, погашение 1P01 10.03.2026.
- НКР: пресс-релизы от 20.10.2025, 06.07.2026 и 01.10.2026.
- Условия выпусков, графики амортизации, цены и доходности на 05.10.2026, цена акции KLVZ – MOEX ISS.
- Недоимки – открытые данные ФНС на 01.09.2026; блокировки счетов, ЕГРЮЛ, арбитраж, отчётность АГК – данные ФНС и картотеки арбитражных дел через checko.ru на 05.10.2026.
- Балансы РСБУ на конец каждого квартала с 31.12.2022 по 30.06.2026 – квартальная отчётность эмитента. Посты канала Усиленные Инвестиции от 21.11.2023 и 14.04.2025. Планы собственника – Financial One, 15.02.2024; итоги IPO (9,5 рубля, 1,15 млрд, капитализация 8,75 млрд) – сообщение компании через retail.ru; цены акции – MOEX ISS.
- Производство водки – Росалкогольтабакконтроль через ТАСС (январь-август и первое полугодие 2026 года); ставки акциза – Налоговый кодекс в редакции 2023 года.
- Простая доходность, EBITDA, чистый долг, осязаемый капитал и обязательства на 12 месяцев – расчёт авторов.
Этот разбор мы сделали по просьбам в комментариях.
Разборы других эмитентов – в телеграм-канале Усиленные Инвестиции, карточки эмитентов с финансами по периодам – на портале.
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций