ЛУКОЙЛ: около 1 000 руб. дивиденда за 2026 год и +10% к цене. Дальше полугодия прогноз – ставка на маржу переработки
ЛУКОЙЛ – второй по добыче нефти в России и крупнейший частный нефтяник страны. В 2025 году компания добыла 74,9 млн т нефти и переработала на своих российских заводах 41,7 млн т, то есть 56% добычи. С ноября 2025 года зарубежного бизнеса в отчётности нет: после санкций США компания потеряла над ним контроль и списала его. Акция стоит 5 372 руб. (Мосбиржа, 26.09.2026), капитализация около 3,15 трлн руб.
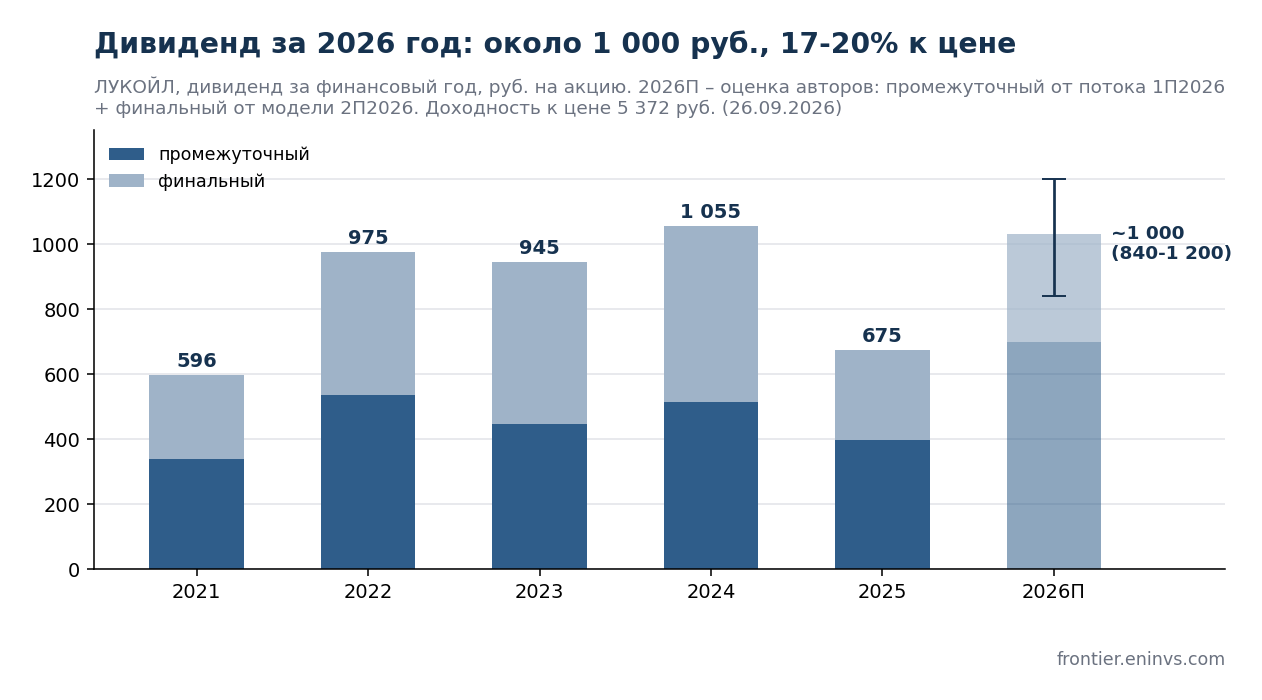
Вывод: скорее привлекательна. Дивиденд за 2026 год мы оцениваем примерно в 1 000 руб. на акцию, 17-20% к цене при ключевой ставке 14%. Больше половины этой суммы уже заработано: поток первого полугодия лежит на счетах и пойдёт на промежуточную выплату. По нашей логике оценки сырьевых компаний потенциал цены около +10% (целевая цена 5 900 руб.), в сценарии цен последних трёх лет −6%. Вместе с дивидендом ожидаемая доходность за год около 29%, в плохом сценарии около +10%.
Главная оговорка – прогноз прибыли дальше ближайшего полугодия. Весь рост 2026 года дала маржа переработки, которая сейчас более чем вдвое выше нормы. Наша модель хорошо переводит цены в EBITDA, но сами цены предсказать не может, а без этого её прогноз на полгода вперёд почти не лучше простого "EBITDA не изменится". Поэтому ниже мы даём диапазоны, а не одну цифру.
Модель, проверку на истории и значительную часть расчётов для разбора сделал Павел Гранаткин. Карточка компании на портале с финансами по периодам: ЛУКОЙЛ. Там, где цифра – наша оценка, это помечено.
Дивиденд за 2026 год – около 1 000 руб., больше половины уже заработано
Факт. По дивидендной политике ЛУКОЙЛ направляет акционерам не менее 100% скорректированного свободного денежного потока: операционный поток минус капвложения, проценты, аренда и выкуп акций. Промежуточный дивиденд формально объявляется за девять месяцев, но считается по отчётности за полугодие. За 2025 год компания выплатила 675 руб. (397 промежуточных и 278 финальных), за 2024 год – 1 055 руб.
Расчёт авторов. На деле доля ниже 100% и заметно колеблется. Промежуточные выплаты 2023-2025 годов составляли 80-88% потока первого полугодия, финальные – 56-85% потока второго, за год в среднем 73%. Поток первого полугодия 2026 года – 519 млрд руб. (операционный поток 790 млрд минус капвложения 239, проценты 16, аренда 11 и выкуп 5 млрд). При привычной доле 80-88% это 715-785 руб. на акцию промежуточного дивиденда. Дивиденд делится на 581,3 млн акций: бумаги, принадлежащие компаниям группы, в расчёт не входят.
Но в эти 519 млрд входят 115 млрд прироста оборотного капитала, в основном выросшие налоги к уплате и кредиторская задолженность. Во втором полугодии этот приток, скорее всего, развернётся. Если совет директоров его исключит, выйдет 555-610 руб. Брокеры после отчёта ждали 411-602 руб. (Синара, Цифра брокер, Альфа, БКС, 28.08.2026). В прошлом году совет рекомендовал промежуточный дивиденд 21 ноября.
Финальный дивиденд будет зависеть от второго полугодия. По нашей модели его поток 235-345 млрд руб., при доле 70% это 285-415 руб. За весь 2026 год получается 840-1 200 руб., в центре около 1 000 руб. Выплата за 2027 год при нынешних форвардах около 860 руб., при Brent 60 $ и марже переработки, вернувшейся к норме, около 410 руб. (7,6% к цене).
В первом полугодии EBITDA выросла на 45%, и весь рост дала переработка
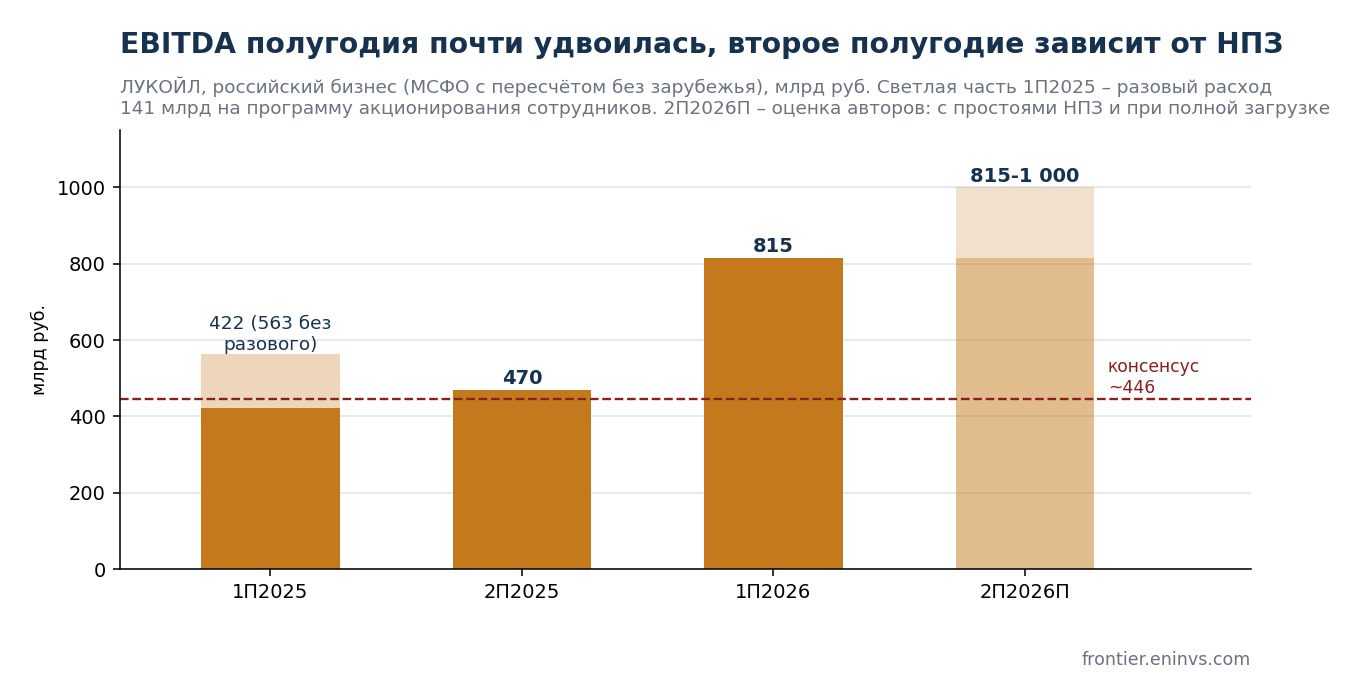
Факт (МСФО 1П2026). Выручка российского бизнеса выросла на 8%, до 2 059 млрд руб., EBITDA почти удвоилась, с 422 до 815 млрд руб., рентабельность 39,6%. В прошлогодней базе сидит разовый расход 141 млрд на программу акционирования сотрудников. Без него рост составил 45%. Чистая прибыль акционеров – 431 млрд руб. против 88 млрд годом ранее.
Расчёт авторов. Рублёвая цена Urals за год почти не изменилась, около 5 200 руб. за баррель: Brent подорожал с 71 до 87 $, но рубль укрепился с 87 до 77 руб./$, а дисконт Urals вырос с 12 до 20 $. Рост дала маржа переработки. Разница между корзиной нефтепродуктов и Urals вместе с демпфером выросла с 2 470 до 4 230 руб. за баррель, налоги и пошлины снизились на 100 млрд руб. Демпфер – это доплата бюджета нефтяникам за поставки топлива на внутренний рынок, в отчётности он уменьшает налоги.
Факт. На 30 июня у компании 661 млрд руб. денег и 36 млрд краткосрочных вложений против 319 млрд долга вместе с арендой. Чистые деньги – 378 млрд руб. Если вычесть долю меньшинства (248 млрд, в основном паевые фонды с акциями для сотрудников), для оценки остаётся 131 млрд. Процентные доходы (44 млрд за полугодие) вдвое больше процентных расходов (22 млрд).
Второе полугодие будет слабее модели: удары дронов останавливали все три крупных НПЗ
Факт. В первом полугодии ЛУКОЙЛ переработал 18,8 млн т, на 9,6% меньше, чем годом раньше. По данным Reuters, Волгоградский НПЗ остановился 31 июля, НОРСИ в Кстово 26 августа, Пермский 21 августа, а после перезапуска снова встал 25 сентября после атаки. Вместе эти три завода – 46 из 51 млн т мощности компании. Официальная статистика переработки с 2024 года закрыта, поэтому точной загрузки заводов нет ни у кого, есть только оценки.
Расчёт авторов. Каждые минус 10% переработки стоят ЛУКОЙЛу около 67 млрд руб. EBITDA и 61 руб. дивиденда в год при нынешних ценах. Нефть, которую не удалось переработать, компания продаёт как нефть, поэтому теряется только маржа переработки, а не вся выручка. При полной загрузке заводов модель ждёт во втором полугодии около 1 000 млрд руб. EBITDA, а если переработка упадёт до 35% добычи, то около 815 млрд. Второй вариант нам кажется ближе к реальности.
Консенсус терминала Андромеда на 2026 год (1 261 млрд) означает всего около 446 млрд во втором полугодии, почти вдвое меньше первого. По нашему мнению, он не обновлён после отчёта: дата обновления прогноза в терминале не заполнена, а совет директоров и брокеры после 28 августа ждут выплат, которые с таким вторым полугодием не сходятся.
Маржа переработки сейчас более чем вдвое выше нормы, и прогноз на 2027 год стоит на ней
Факт. Из-за кризиса вокруг Ормузского пролива дизель в 2026 году подорожал сильнее нефти. По данным портала, маржа переработки ЛУКОЙЛа с демпфером в сентябре составила около 7 800 руб. за баррель против 3 400 в среднем за три года. В августе отрасль получила 197 млрд руб. демпфера против 113 млрд месяцем раньше (Минфин). Экспорт бензина закрыт до конца января 2027 года, дизеля до конца октября, поэтому высокая европейская цена доходит до российских компаний в основном через демпфер.
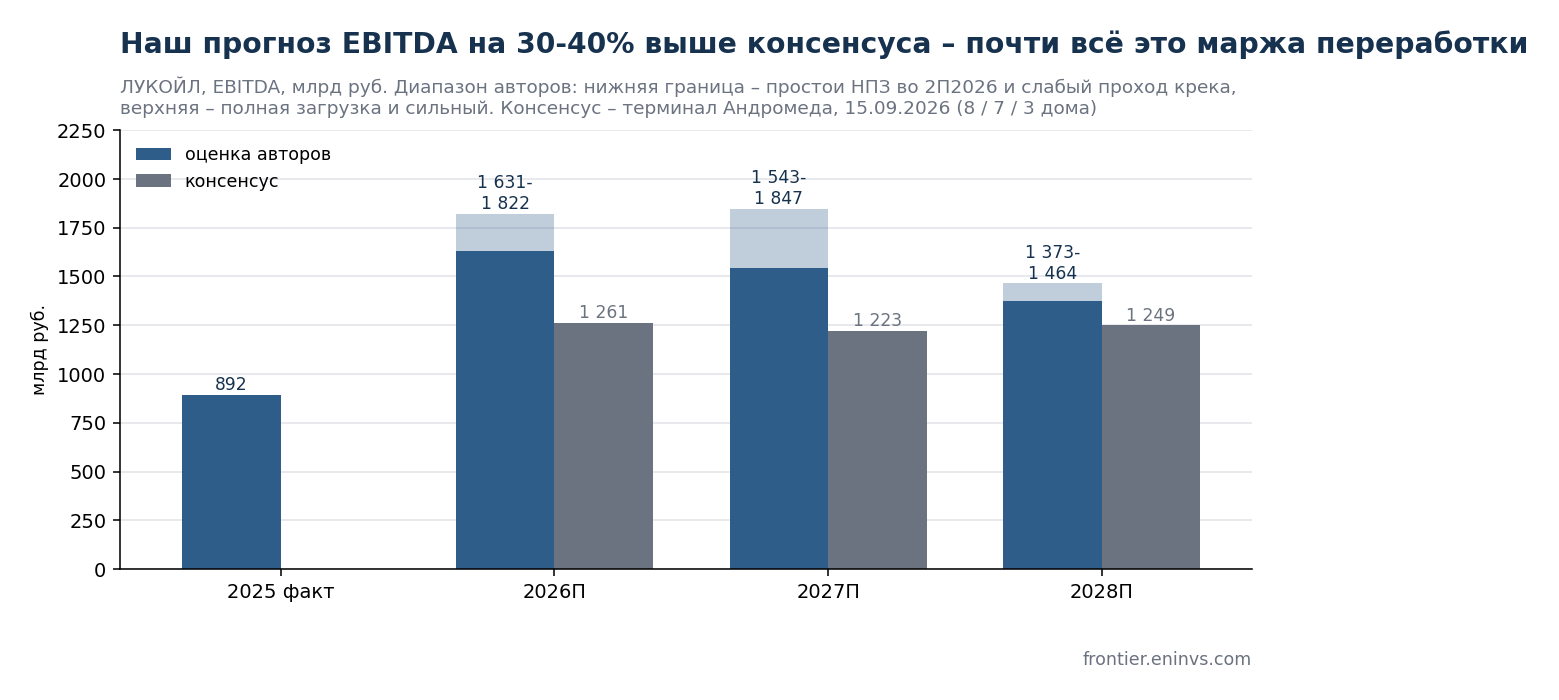
Расчёт авторов. Прогноз EBITDA: 1,63-1,82 трлн руб. в 2026 году, 1,54-1,85 трлн в 2027-м и 1,37-1,46 трлн в 2028-м. Это на 30-40% выше консенсуса. Больше половины разницы даёт маржа переработки, которую форвардные кривые ICE держат в 2027 году примерно втрое выше нормы, с постепенным снижением. Нижняя граница – простои НПЗ и слабый проход маржи в EBITDA, верхняя – полная загрузка и сильный проход.
От нефти ЛУКОЙЛ зависит слабее, чем кажется: плюс-минус 10 $ Brent меняют EBITDA 2027 года примерно на 120 млрд руб. (7%), основную часть прироста цены забирают НДПИ, налог на дополнительный доход и снижение демпфера. Укрепление рубля на 5 руб./$ отнимает около 81 млрд. Самый сильный фактор – маржа переработки: если сверхмаржа уйдёт за три месяца, а не так медленно, как закладывают форварды, дивиденд за 2027 год снизится примерно на 160 руб.
Насколько модели можно верить: формула работает, но угадать цены она не может
Мы отдельно проверили, как модель предсказывает прибыль. Она пересчитывает EBITDA последних 12 месяцев на новые цены: до EBITDA доходит 25-30% изменения рублёвой цены Urals (остальное забирают налоги) и около половины изменения маржи переработки вместе с демпфером.
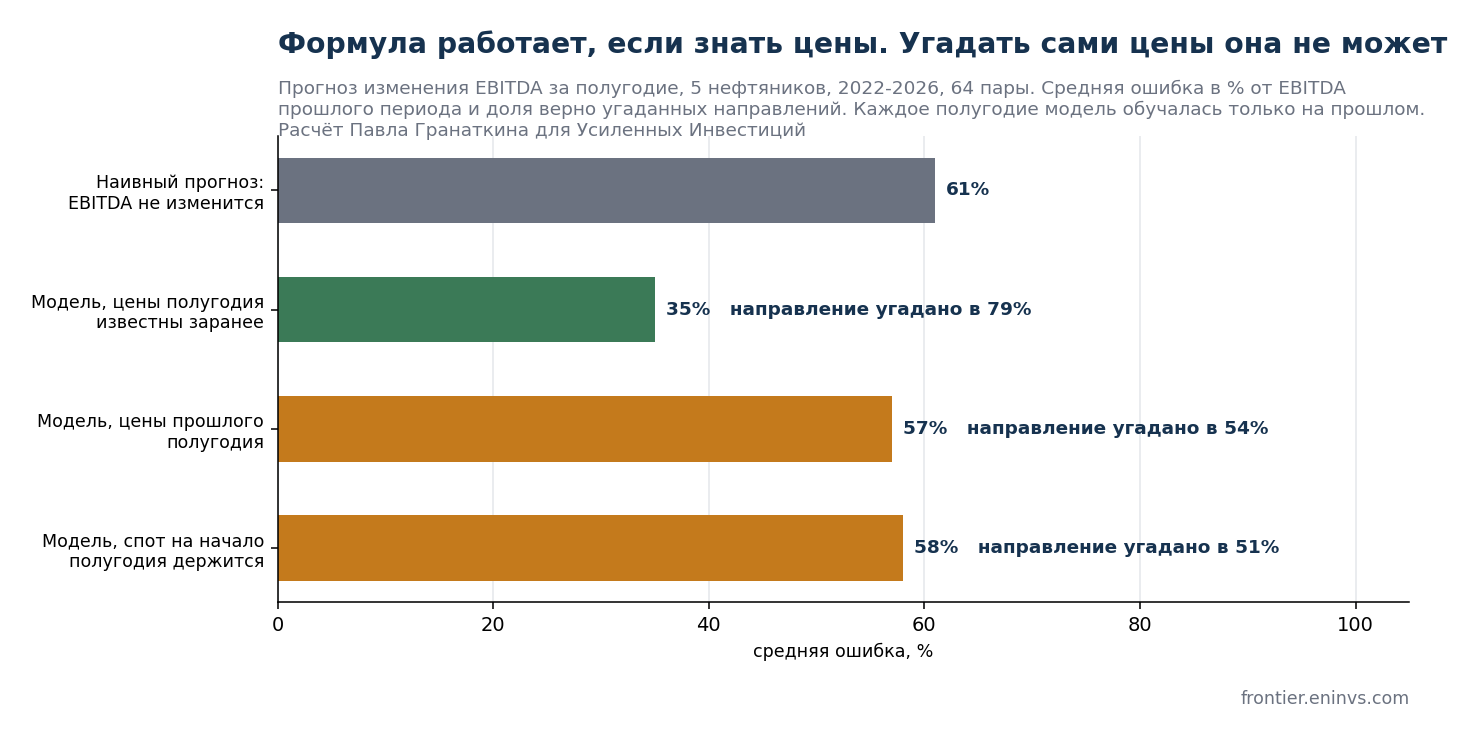
Если цены известны, формула работает. На шести нефтяниках за 1П2025-1П2026 средняя ошибка модели 15-16% против 32% у прогноза "как в прошлом полугодии", направление изменения угадано в 86% случаев. По ЛУКОЙЛу ошибка от −8% до +7%. Павел проверил формулу на более длинной истории, 64 пары полугодий за 2022-2026 годы, обучая модель только на прошлом: 35% против 61% у наивного прогноза.
Если цены приходится угадывать, выигрыш почти исчезает. Когда модели давали только то, что было известно на начало полугодия (спот держится или цены как в прошлом полугодии), ошибка выросла до 57-58% при 61% у наивного прогноза, а направление угадывалось в 51-54% случаев, то есть как монетка. По ЛУКОЙЛу отдельно выигрыша нет совсем. Прошлая версия модели портала, которая переносила спот на год, ошибалась в прогнозе EBITDA на 12 месяцев в среднем на 47%, хуже наивного прогноза.
Коэффициент переработки держится на одном полугодии. До 2026 года маржа переработки и EBITDA почти не двигались вместе, и на всей истории коэффициенты от 0,2 до 0,7 подходят одинаково хорошо. Различает их только первое полугодие 2026 года. На всей панели лучше работает около 0,5, у самого ЛУКОЙЛа проход, похоже, выше: у него самая большая доля нефтепродуктов в экспорте. Выбор коэффициента стоит 100-150 руб. дивиденда за 2027 год и 400-450 руб. в целевой цене.
Вывод для инвестора. Прогноз на ближайшее полугодие, где цены уже в основном известны, надёжен в пределах ±25%. Прогноз на 2027 год – это сценарий по ценам, а не предсказание. Честный диапазон EBITDA на 12 месяцев с учётом ценового риска около ±30%. С этого сезона мы сохраняем каждый прогноз вместе с ценами, на которых он сделан, и после отчёта за 2026 год покажем, как он сбылся.
Акция дешевле аналогов в 1,5-2 раза по EV/EBITDA, и у этого есть причины
Факт (портал, МСФО). ЛУКОЙЛ торгуется с EV/EBITDA за 12 месяцев около 2,1x против 3,2x у Роснефти, 4,1x у Газпром нефти и 4,0x у Татнефти. Так же дёшево стоит только Башнефть (2,1x) с небольшим free float. Собственная медиана ЛУКОЙЛа за три года – 1,8x.
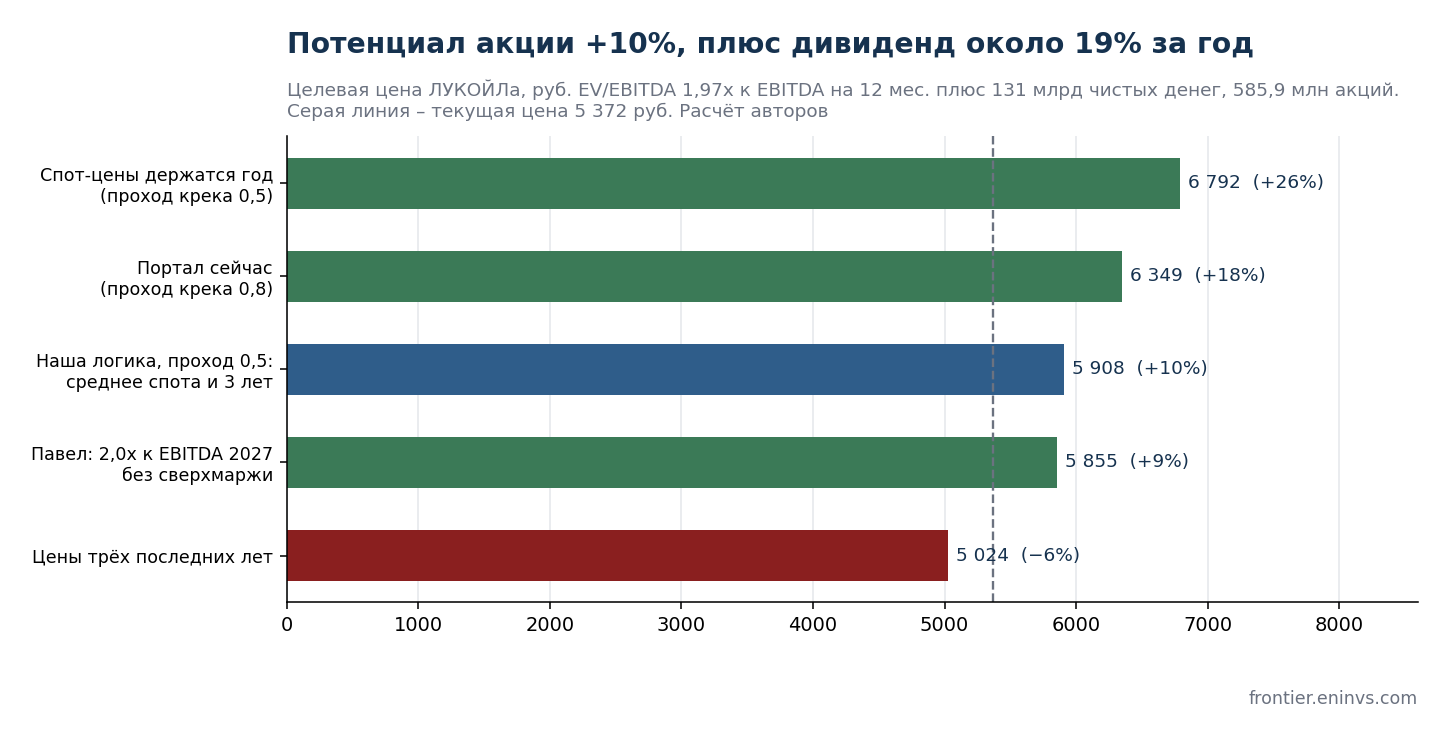
Расчёт авторов. По нашей логике оценки сырьевых компаний целевая стоимость – исторический мультипликатор ЛУКОЙЛа (1,97x) к осторожной EBITDA на 12 месяцев: среднему между сценарием, где сегодняшние цены держатся, и сценарием цен последних трёх лет. Если сегодняшние цены выше средних за три года, берётся это среднее, а не спот. Выходит около 1,69 трлн руб. EBITDA и 5 900 руб. на акцию, +10%. Модель Павла дала близкую цифру другим путём – 2,0x к EBITDA 2027 года без сверхмаржи: 5 855 руб. (+9%). Если спот продержится год, цель 6 800 руб. (+26%), при ценах трёх лет – 5 020 руб. (−6%).
На портале сейчас стоит +18%: там проход маржи переработки заложен 0,8. Проверка показала, что это завышено, и мы переводим модель на 0,5.
Предположение авторов. Дисконт к аналогам объясним. ЛУКОЙЛ сам в санкционном списке США, потерял зарубежный бизнес, перестал раскрывать сегменты и структуру выручки, а 107 млн собственных акций (15,4% капитала) так и не погашены. 91 млн из них куплены в 2025 году у нерезидентов в среднем по 7 200 руб. На дивиденд на акцию этот пакет не влияет, но пока он не погашен, остаётся риск его продажи на рынок. Оценка по мультипликатору Роснефти дала бы около 8 800 руб., но для этого нужен выход из-под санкций.
Зарубежье списано в ноль – любая выручка от продажи будет сверху, но не скоро
Факт (отчётность компании, OFAC). 21 ноября 2025 года ЛУКОЙЛ потерял контроль над LUKOIL International и списал вложения. В январе 2026 года компания подписала с Carlyle неэксклюзивное соглашение о продаже этого бизнеса без казахстанских активов. Сделка не закрыта: лицензия OFAC разрешает переговоры, а деньги от продажи должны пойти на заблокированный счёт в США до снятия санкций. В отчётности компания пишет о том же специальном счёте.
Предположение авторов. Потеря уже в отчётности. Выручка от продажи, если она будет, станет плюсом, но на дивиденды ближайших лет вряд ли повлияет. За ЛУКОЙЛом реально остаются доли в Карачаганаке, Тенгизе и КТК в Казахстане.
Главные риски – простои НПЗ, быстрая нормализация маржи и налоги
- Простои НПЗ. Во втором полугодии все три крупных завода останавливались после атак. Указ от 24 августа 2026 года позволяет государству вводить временное управление объектами, которые собственник не защитил или вовремя не восстановил.
- Быстрая нормализация маржи. Сделка США и Ирана быстро вернула бы Brent к 75-85 $ и сжала бы маржу дизеля. Дивиденд за 2026 год от этого почти не зависит, три квартала уже прошли на высоких ценах, а за 2027 год может упасть вдвое.
- Демпфер и запреты экспорта. Высокая маржа доходит до компании через правила, которые правительство меняет каждые несколько месяцев.
- Налоги. Дефицит бюджета 2026 года ожидается около 3% ВВП. Новых изъятий из нефтянки в опубликованных материалах нет, но риск их появления высок.
- Санкции, крепкий рубль и непогашенный пакет собственных акций 15,4%. Запасов по последнему раскрытому аудиту хватает больше чем на 20 лет добычи, но раскрытие запасов заморожено с 2021 года.
Итог
Без зарубежья ЛУКОЙЛ стал проще и прибыльнее: российский бизнес за полугодие заработал 815 млрд руб. EBITDA, у компании 378 млрд чистых денег, долговой нагрузки нет. Дивиденд за 2026 год около 1 000 руб. (17-20%) в основном уже заработан, потенциал цены по нашей логике около +10%. Главный драйвер и главный риск один – маржа переработки: она сейчас более чем вдвое выше нормы, а заводы компании во втором полугодии стояли после атак. Прогноз на 2027 год – это сценарий по ценам, и мы даём его диапазоном.
Что будем смотреть: решение совета директоров о промежуточном дивиденде (ожидаем во второй половине ноября) и то, исключит ли он прирост оборотного капитала; операционные данные за третий квартал и сроки восстановления НПЗ; решения по демпферу и экспорту дизеля после октября; переговоры США и Ирана.
Источники
- МСФО ЛУКОЙЛа за 2024-2025 годы (аудит Кэпт) и за 1П2025-1П2026 (обзорная проверка), раскрываемые версии; дивидендная политика и материалы к собранию 23.04.2026 – lukoil.ru.
- Цены и дивиденды – Московская биржа (ISS), цена на 26.09.2026. Urals – Минэкономразвития, демпфер и нефтегазовые доходы – Минфин, курс – ЦБ, форвардные кривые – ICE.
- Простои НПЗ – Reuters; санкции и сделка по зарубежным активам – OFAC, пресс-релизы компании; прогнозы дивидендов – Синара, Цифра брокер, Альфа-Банк, БКС (28.08.2026).
- Консенсус – терминал Андромеда (Эйлер), выгрузка 15.09.2026. Мультипликаторы аналогов – портал Frontier по МСФО.
- Модель EBITDA, дивидендов и проверка на истории – Павел Гранаткин и Усиленные Инвестиции, базовый сценарий на 25-26.09.2026.
Разборы других эмитентов и еженедельная аналитика – в телеграм-канале Усиленные Инвестиции, карточки компаний – на портале.
Перейти к финансовой карточке компании LKOH →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций