Рольф: прибыльный дилер под кредитом на собственную покупку. Что стоит за доходностью 21-22%
Облигации Рольфа дают 21-22% годовых к погашению при ключевой ставке 14%. Сам эмитент, АО "РОЛЬФ", зарабатывает и обслуживает свой долг с запасом. Премия в 7-8 процентных пунктов – плата за то, что над ним сидит холдинг, купивший компанию в 2024 году в кредит. Рольф по этому кредиту поручитель, а обслуживается он деньгами Рольфа и займами владельца. Короткие выпуски с погашением в январе и мае 2027 года мы считаем приемлемым риском для тех, кто сознательно берёт риск высокодоходных облигаций. Длинный 1Р09 до 2028 года зависит от того, как группа рефинансирует кредит на покупку, и здесь доходность выглядит скорее справедливой, чем щедрой.
Карточка эмитента с финансами по периодам и всеми выпусками: Рольф. Ниже – расчёты Усиленных Инвестиций по МСФО группы Рольф (АО "ПромАгроЛогистика") и отдельной МСФО АО "РОЛЬФ" за 2025 год и первое полугодие 2026 года, релизам АКРА, НКР и Эксперт РА, данным Мосбиржи и ФНС. Где цифра – наша оценка, это помечено.
Главное:
- В августе 2024 года холдинг ПАЛ купил Рольф у государства за 34,8 млрд рублей. Деньги дал банк, а Рольф стал поручителем по этому кредиту (30,1 млрд рублей на конец 2025 года). Конечный владелец – Умар Кремлёв, президент Международной ассоциации бокса (IBA).
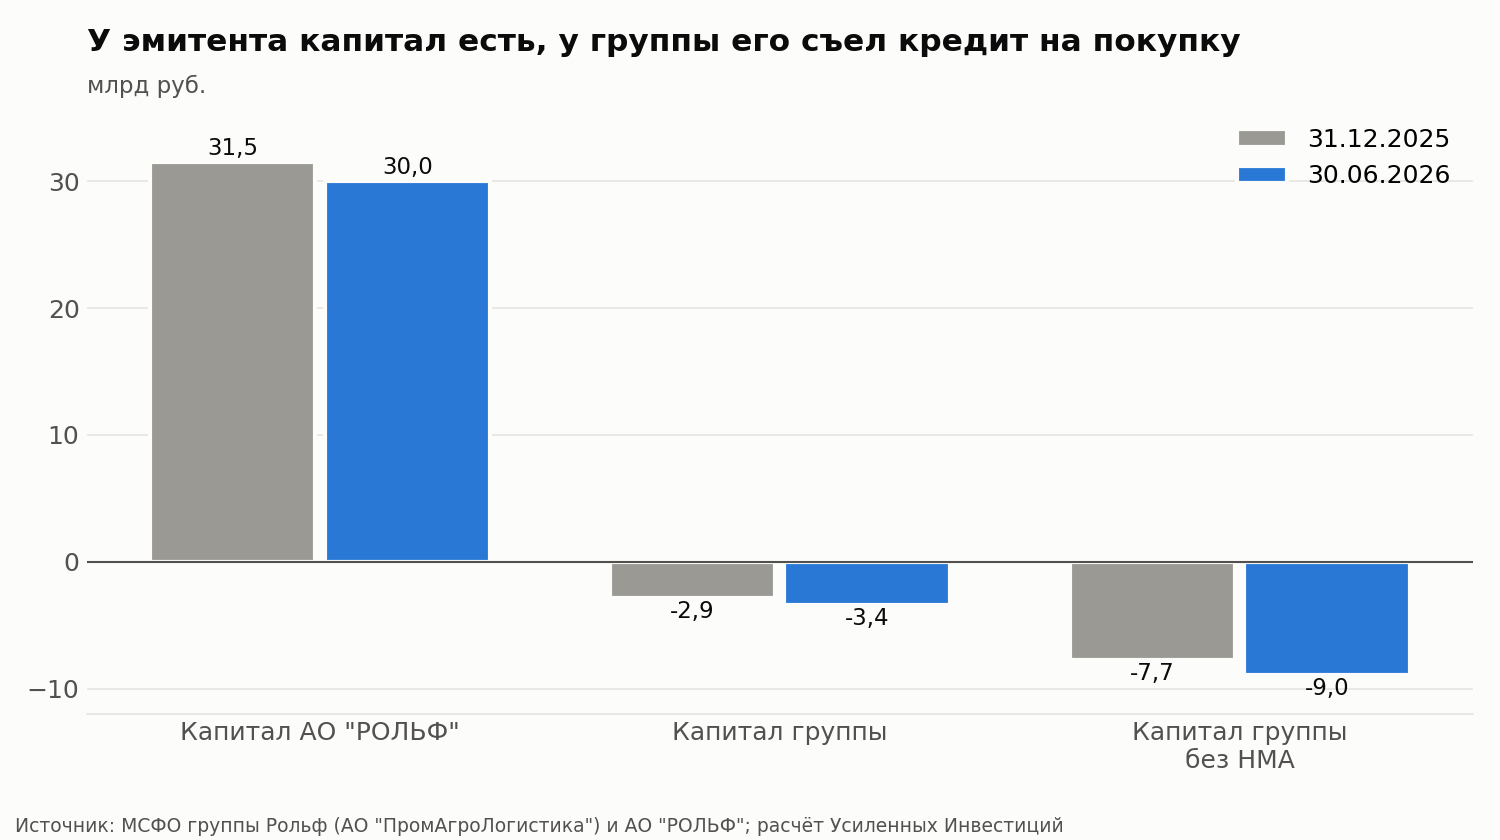
- Собственные цифры эмитента хорошие: чистый долг к EBITDA 1,4x, прибыль 1,0 млрд рублей за полугодие, капитал 30 млрд. Но с учётом поручительства нагрузка на Рольф близка к групповой.
- Вся группа с кредитом на покупку – другая картина. Чистый долг к EBITDA 3,8x, капитал минус 3,4 млрд, убыток 1,7 млрд за полугодие. Аудитор в обзоре отчётности указал на существенную неопределённость в способности группы продолжать деятельность.
- Рольф платит холдингу дивиденды, даже когда его собственный денежный поток отрицательный. Разницу закрывает владелец беспроцентными займами, к 30 июня их набралось на 9 млрд рублей.
- Новые машины группа продаёт с отрицательной маржой. Зарабатывают кредиты, страховки, сервис и машины с пробегом.
- Облигаций всего 6 млрд из 51 млрд долга группы. Ближайшее погашение – 2 млрд в январе 2027 года при 13,9 млрд свободных банковских лимитов.
- Рейтинги АКРА A-(RU) и НКР BBB+.ru. Эксперт РА за год понизил оценку на три ступени, а в сентябре 2026 года рейтинг отозвал.
Облигации выпускает операционная компания, а кредит на её покупку висит над ней
Факт. Рольф – крупнейший дилер Москвы и Петербурга, в 2026 году открыл филиалы в Краснодаре и Казани. В 2023 году акции у основателя Сергея Петрова изъяли в доход государства. В августе 2024 года Росимущество продало Рольф компании АО "Автомобильные технологии", которая на 99% принадлежит АО "ПромАгроЛогистика" (ПАЛ). Конечный бенефициар группы по МСФО – Умар Кремлёв, президент Международной ассоциации бокса (IBA) и заметная публичная фигура. Совета директоров у ПАЛ нет, у самого Рольфа независимых директоров тоже нет.
Покупатель заплатил 34,8 млрд рублей деньгами. Уставный капитал ПАЛ – 10 тысяч рублей, так что покупка сделана практически целиком в долг. Кредит российского банка с плавающей ставкой обеспечен всем имуществом и активами купленных компаний. По данным АКРА, кредит амортизируется до 2029 года, а на один банк приходится больше 80% банковского долга группы.
Для держателя облигаций это главное устройство всей истории. Облигации выпускает АО "РОЛЬФ", у которого собственный долг умеренный. Но обслуживать кредит холдинга, кроме Рольфа, нечем, и Рольф за него юридически отвечает. В бухгалтерской отчётности (РСБУ) АО "РОЛЬФ" за 2025 год, в пояснении об обеспечениях, раскрыто выданное поручительство на 30,09 млрд рублей (34,94 млрд на конец 2024 года, на конец 2023 года – менее 1 млн). Сумма до рубля совпадает со срочным кредитом группы с плавающей ставкой, то есть с кредитом на покупку. Значит, банк может требовать остаток этого кредита напрямую с Рольфа. В отдельной МСФО Рольфа это поручительство мы не нашли, а в материалах для инвесторов компания показывает нагрузку без него. Оценивать облигации Рольфа поэтому надо по метрикам группы, а не эмитента.
Для покупок в кредит это стандартная схема. Банк хочет прямого требования к компании, где лежат деньги и активы, поэтому купленная компания поручается за долг покупателя. На западном рынке держателей облигаций от этого обычно защищают условия выпуска: право продать бумаги по 101% номинала при смене владельца и ограничения на новые долги, поручительства и дивиденды. В ряде европейских стран корпоративное право к тому же ограничивает поручительство компании за долг, взятый на покупку её собственных акций. В России прямого запрета нет, такое поручительство одобряет единственный акционер, а в выпусках для частных инвесторов подобных ограничений обычно нет.
Нынешних держателей задним числом не обманули. Сделка закрылась 31.08.2024, а самый ранний из выпусков в обращении, 1Р03, размещён 24.09.2024, остальные позже. Претензия у нас к раскрытию. Поручительство на 30 млрд рублей видно только в таблице-картинке РСБУ, а в коммуникации компания делает упор на "операционный контур" с нагрузкой 1,3x.
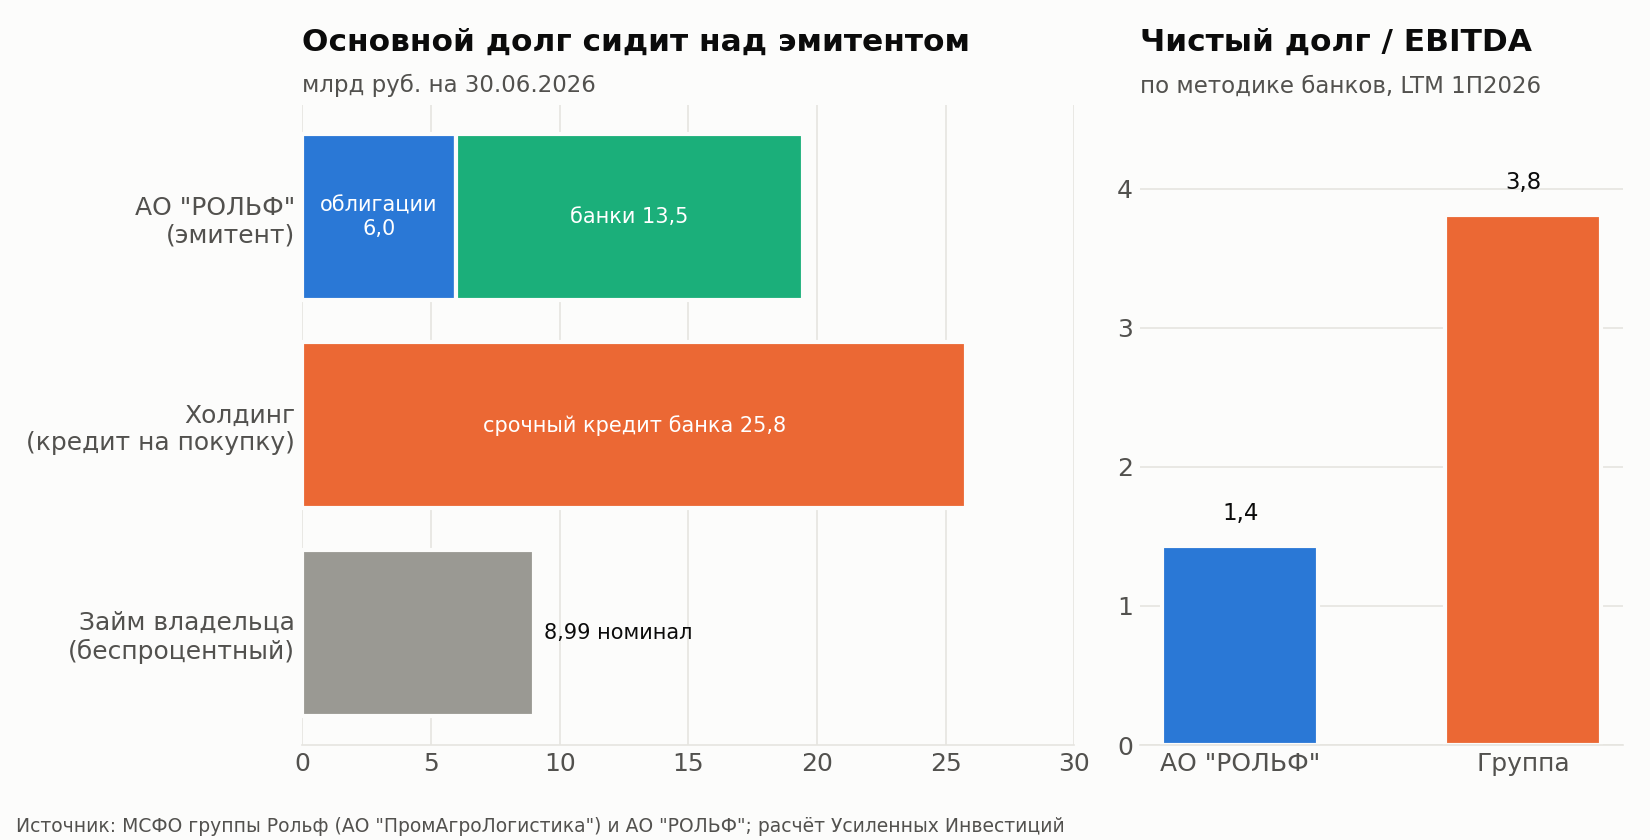
Схема на пальцах: холдинг занял, Рольф поручился и платит
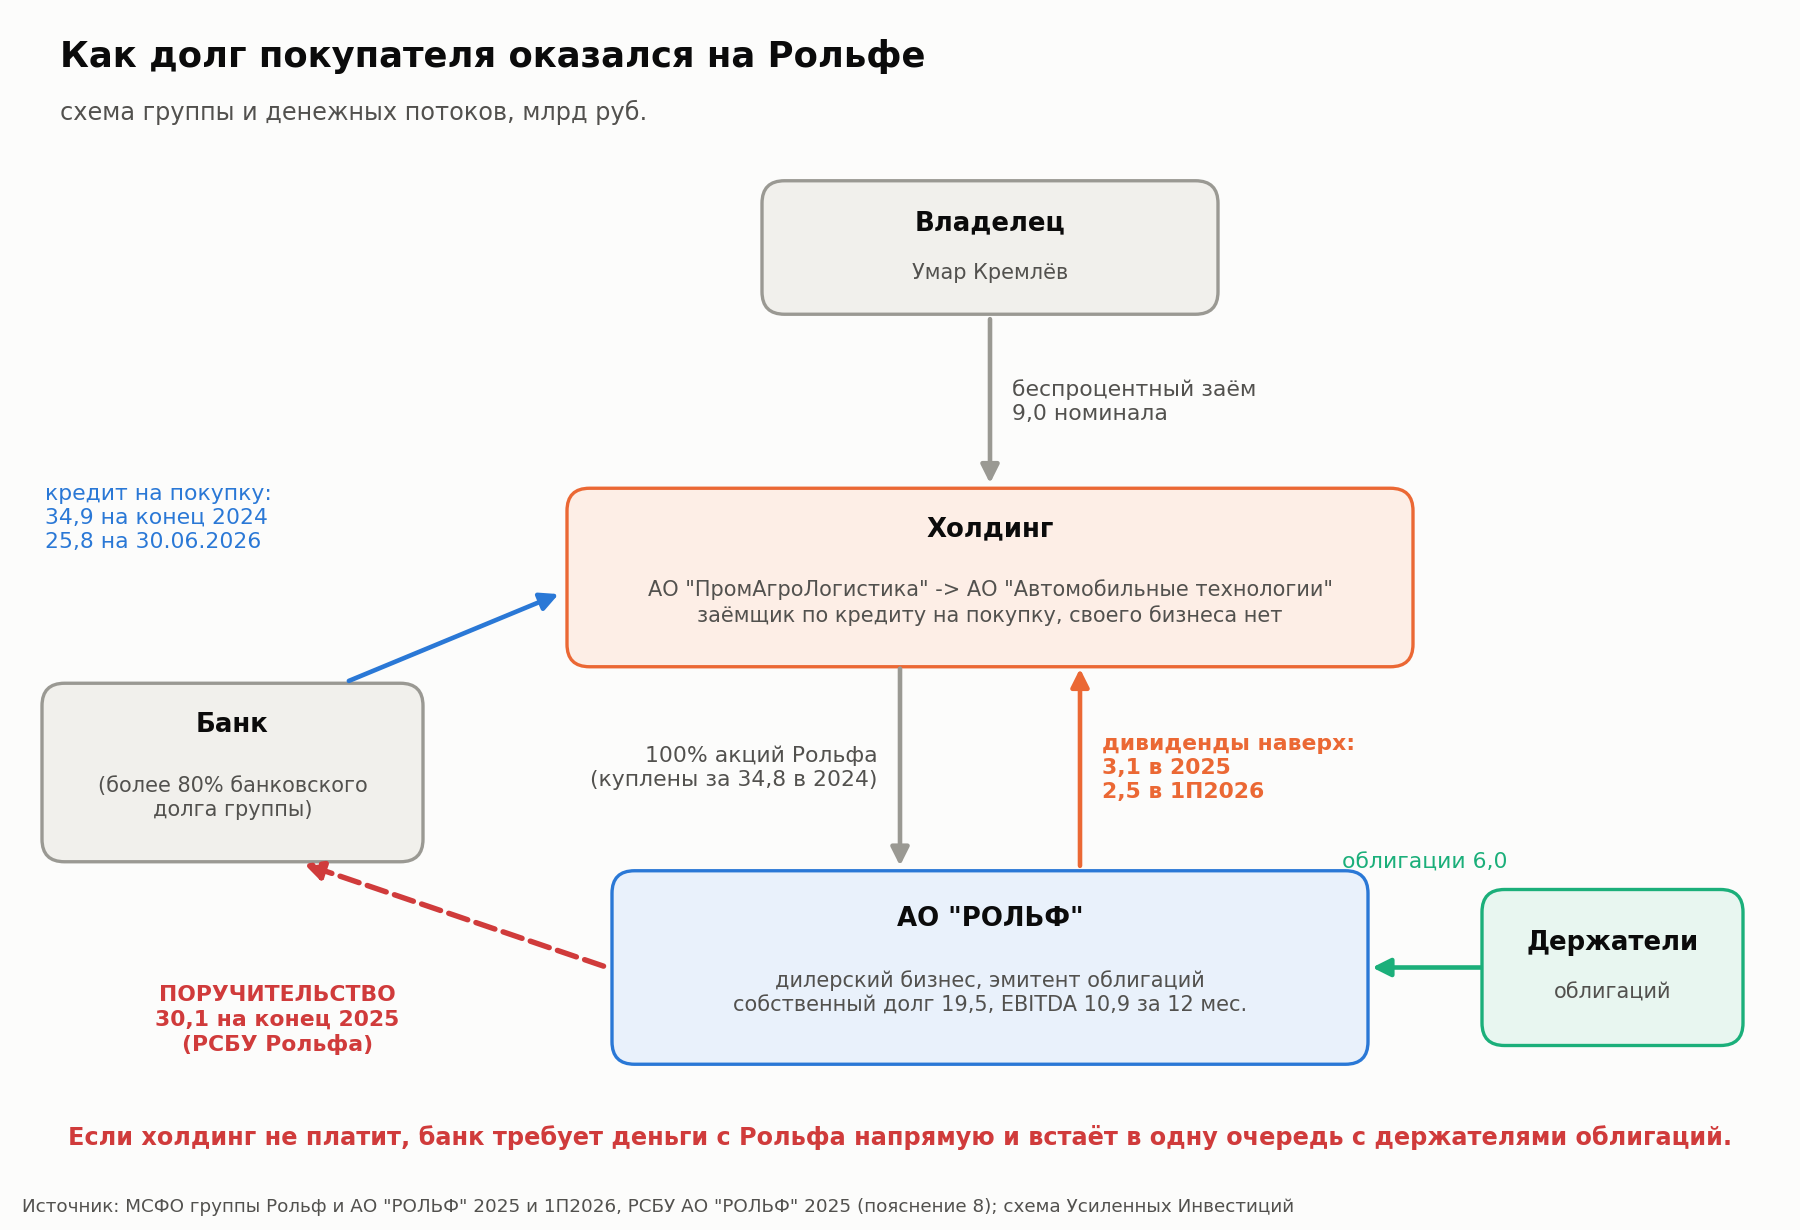
Как это работает по шагам:
- Шаг 1. Покупка в долг. Холдинг без собственного бизнеса берёт кредит в банке и покупает у государства 100% акций Рольфа за 34,8 млрд рублей.
- Шаг 2. Поручительство. Банк хочет, чтобы за кредит отвечал тот, у кого есть деньги. Рольф поручается: если холдинг не заплатит, банк вправе потребовать долг с Рольфа. По РСБУ на конец 2025 года поручительство составляет 30,1 млрд рублей.
- Шаг 3. Обслуживание. Холдинг платит банку из дивидендов Рольфа (3,1 млрд выплачено в 2025 году и 2,5 млрд в первом полугодии 2026 года) и из беспроцентных займов владельца (9,0 млрд номинала).
- Шаг 4. Если что-то пойдёт не так. Холдинг перестаёт платить, и банк приходит к Рольфу как к должнику. Требование на 26-30 млрд рублей встаёт в одну очередь необеспеченных кредиторов рядом с облигациями на 6 млрд, а платить по обоим придётся из одного и того же дилерского бизнеса.
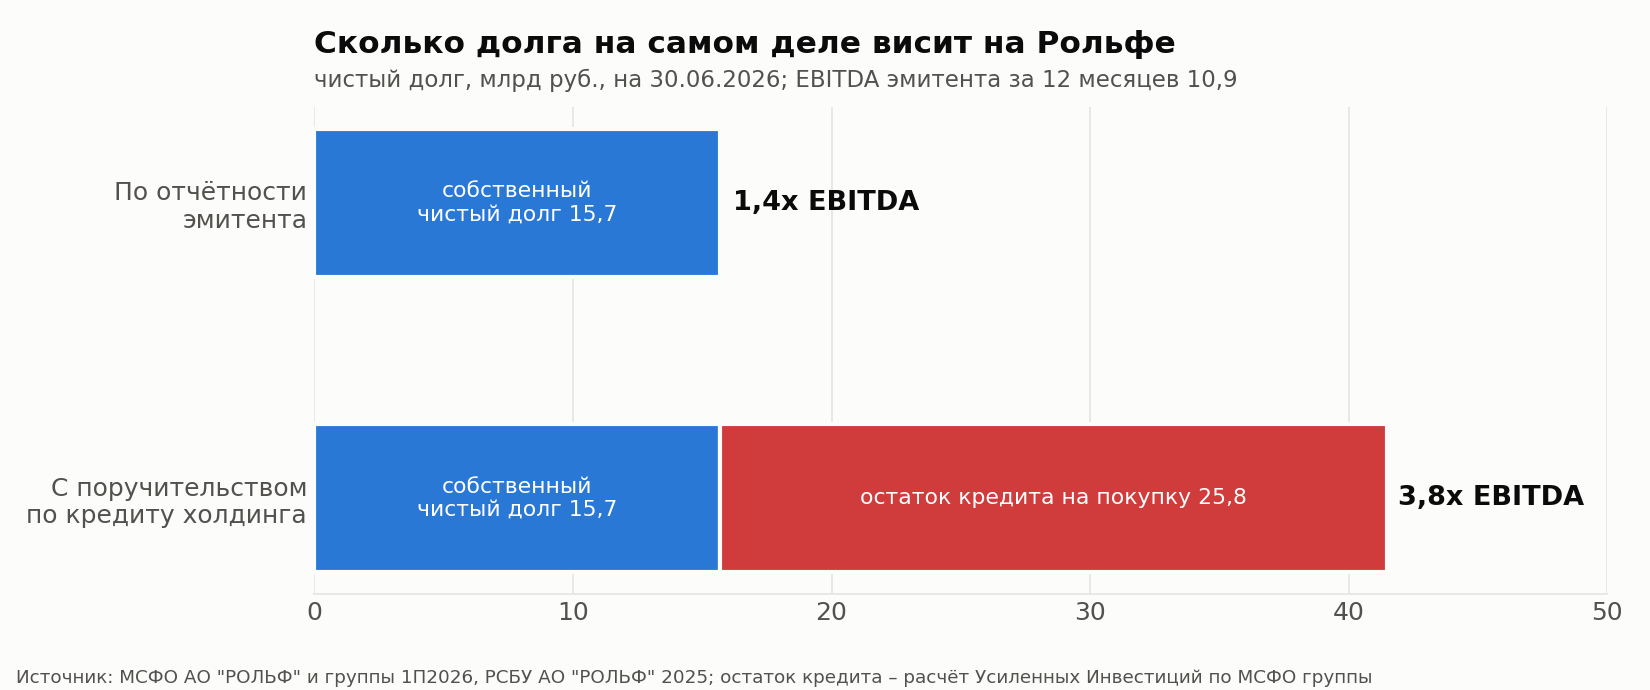
Расчёт авторов. В отчётности эмитента чистый долг 15,7 млрд рублей, это 1,4 годовой EBITDA. Если добавить остаток кредита на покупку, за который Рольф поручился, получается 41,5 млрд и 3,8 EBITDA, столько же, сколько у группы по методике банков. Поэтому для держателя облигаций Рольфа правильная точка отсчёта – цифры группы, а не эмитента.
Собственный долг Рольф обслуживает с запасом, но это без учёта поручительства
Факт, МСФО АО "РОЛЬФ" за первое полугодие 2026 года. Выручка 144,3 млрд рублей против 70,0 млрд годом ранее (часть роста дало присоединение дочек в августе 2025 года). Операционная прибыль 3,24 млрд против 0,76 млрд, финансовые расходы 2,04 млрд против 2,67 млрд. Чистая прибыль 1,01 млрд против убытка 0,95 млрд.
Долг эмитента на 30 июня составлял 19,5 млрд рублей: 13,5 млрд банковских линий и 6,0 млрд облигаций. За вычетом 3,8 млрд на счетах чистый долг 15,7 млрд. Скорректированная EBITDA за 12 месяцев без эффекта аренды составила 10,9 млрд, отношение 1,43x. Капитал эмитента 30,0 млрд, большую часть дают переоценённые здания и земля дилерских центров.
Расчёт и предположение авторов. За 12 месяцев до 30 июня операционная прибыль эмитента около 9,9 млрд при финансовых расходах около 4,0 млрд, покрытие около 2,5x. Если бы Рольф жил сам по себе, при таких цифрах его кредитное качество, на наш взгляд, было бы заметно выше нынешних рейтингов. Но сам по себе он не живёт: с поручительством по кредиту на покупку (около 26 млрд рублей остатка на 30 июня 2026 года, наша оценка по МСФО группы) нагрузка на Рольф близка к групповой, около 3,8x.
Группа с кредитом на покупку проценты пока не покрывает, аудитор предупреждает о рисках непрерывности
Факт, МСФО группы Рольф (АО "ПромАгроЛогистика"). 2025 год: выручка 244,1 млрд, операционная прибыль 7,17 млрд, финансовые расходы 11,29 млрд, чистый убыток 4,95 млрд. Первое полугодие 2026 года: выручка 144,3 млрд (+61%), операционная прибыль 3,16 млрд, финансовые расходы 4,81 млрд, убыток 1,74 млрд против 5,01 млрд годом ранее.
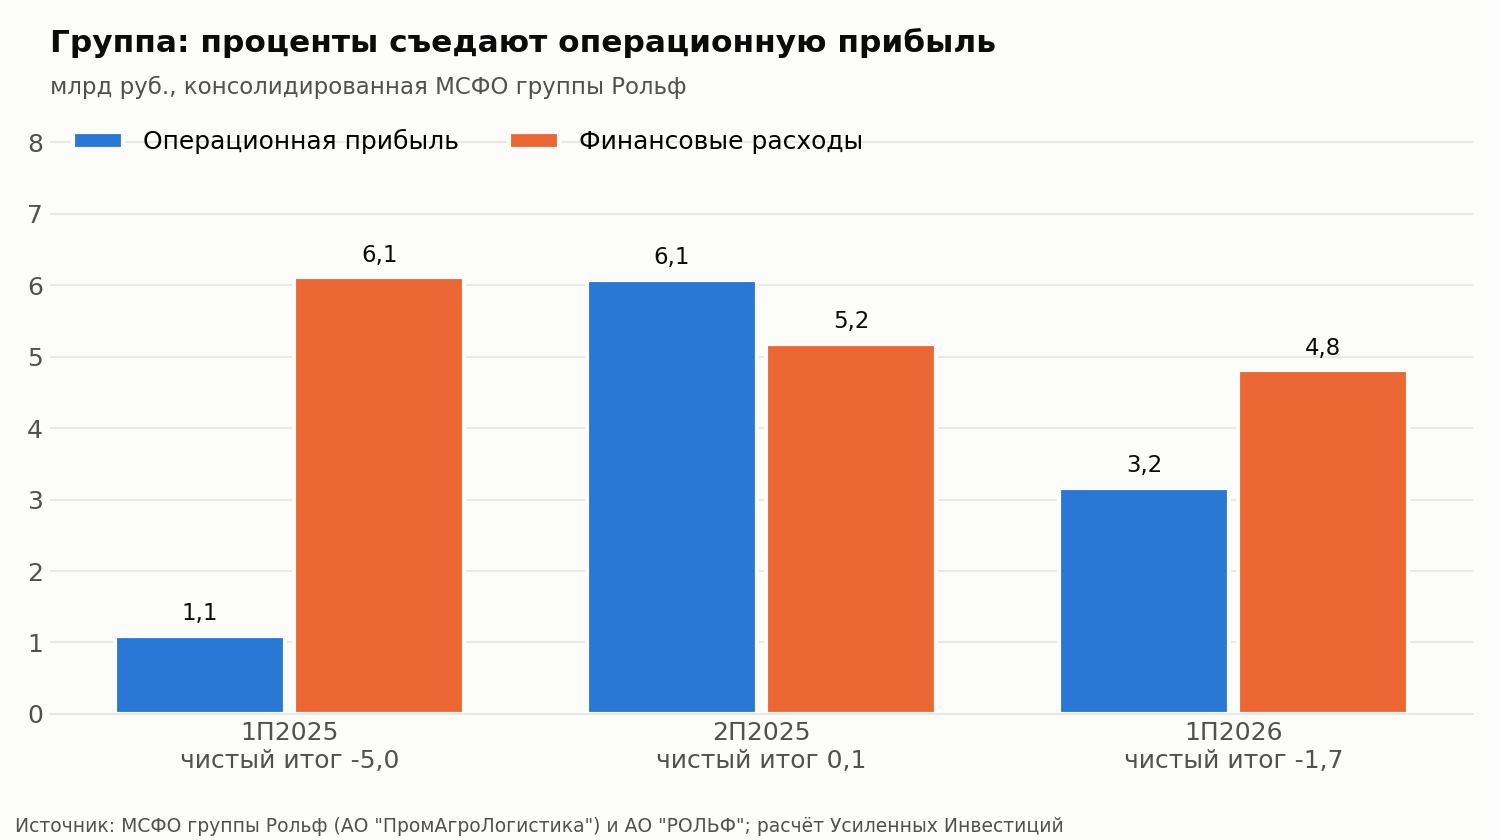
Расчёт авторов. За 12 месяцев до 30 июня 2026 года операционная прибыль группы 9,25 млрд, финансовые расходы 9,99 млрд, покрытие 0,93x. По EBITDA (11,4 млрд) против уплаченных процентов (9,6 млрд) покрытие 1,19x. Операционный денежный поток после уплаты процентов за те же 12 месяцев отрицательный, минус 1,8 млрд, в первую очередь из-за роста запасов на 6,4 млрд в первом полугодии.
Аудитор группы АО "Юникон" в обзоре отчётности за первое полугодие 2026 года обратил внимание на существенную неопределённость в способности группы продолжать деятельность. Причины перечислены в самой отчётности: отрицательные чистые активы, убыток, отрицательный операционный поток, операционная прибыль не покрывает финансовые расходы. Руководство отвечает, что убыток сократился на 35%, проценты снижаются вместе с долгом и ключевой ставкой, а от кредиторов получены письменные отказы от санкций и досрочного взыскания (вейверы). Финансовые ковенанты, по словам компании, соблюдены, вейверы касаются нефинансовых условий.
Отрицательный капитал группы – прямое следствие покупки в долг. Отрицательного гудвила при покупке почти не было (1,4 млн рублей), а все потери последующих лет легли на капитал, который изначально был нулевым.
Деньги Рольфа уходят наверх, а владелец докладывает беспроцентными займами
Факт. АО "РОЛЬФ" выплатило единственному акционеру 3,11 млрд рублей дивидендов в 2025 году и 2,47 млрд в первом полугодии 2026 года. В том же полугодии операционный поток эмитента был отрицательным (минус 0,68 млрд), а кредиты выросли на 4,4 млрд. Дивиденды за полугодие оказались в 2,5 раза больше полугодовой прибыли по МСФО.
Бенефициар со своей стороны выдал группе беспроцентный заём: 4,7 млрд рублей номинала на конец 2025 года и 8,99 млрд на 30 июня 2026 года, плюс 0,5 млрд материальной помощи. В отчётности заём отражён по справедливой стоимости 3,5 млрд, разница в 3,0 млрд проведена как взнос в капитал. Срочный кредит группы на покупку за полугодие сократился примерно с 30 до 26 млрд.
Предположение авторов. Схема выглядит так: банк по кредиту на покупку гасится частично дивидендами Рольфа, частично деньгами владельца. Для облигаций это скорее позитивно, пока владелец продолжает вкладывать. Это прямое подтверждение поддержки, а не слова. Владелец – публичный человек, и отказ от поддержки одного из крупнейших дилеров страны, купленного у государства, обошёлся бы ему репутационно дорого. Пока он финансирует группу деньгами, сценарий, в котором владелец бросит компанию, мы считаем маловероятным. Но это наше предположение, а не обязательство: юридически владелец по долгам группы не отвечает. Но зависимость двусторонняя. Если владелец перестанет докладывать, холдингу придётся забирать у Рольфа больше, и операционная компания начнёт занимать под дивиденды. Именно это направление денег стоит отслеживать в каждом следующем отчёте.
Займов, выданных Рольфом владельцу или связанным компаниям, в отчётности нет: на 30 июня 2026 года остаток расчётов по займам со связанными сторонами нулевой. Деньги уходят наверх через дивиденды, а риск приходит вниз через поручительство. Оговоримся, что расходы по прочим операциям со связанными сторонами в первом полугодии 2026 года составили 0,26 млрд рублей административных расходов, их содержание не раскрыто.
Новые машины продаются в минус, зарабатывают кредиты, страховки и сервис
Факт, управленческий учёт группы (примечание о сегментах). В первом полугодии 2026 года сегмент новых машин после прямых расходов дал минус 4,16 млрд рублей валовой маржи при выручке 64,3 млрд. Год назад было минус 2,42 млрд. Машины с пробегом вышли в небольшой плюс (0,16 млрд), сервис и запчасти дали 4,96 млрд, страхование и кредитование принесли 7,87 млрд против 4,39 млрд годом ранее.
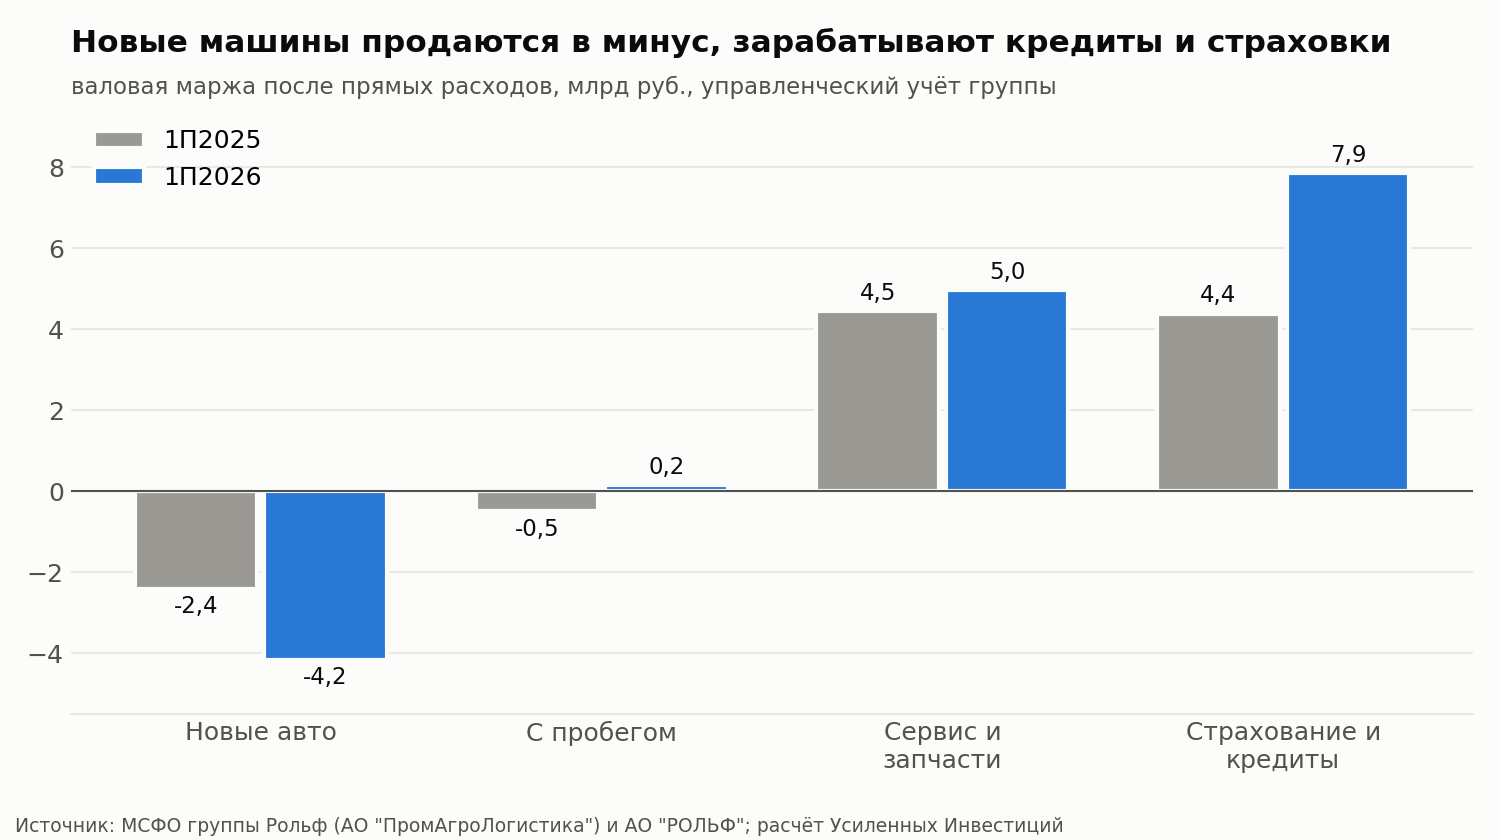
Модель понятна: новая машина – повод продать кредит, страховку и потом обслуживание. По словам компании, больше 70% продаж идут в кредит. Отсюда главный операционный риск. Доход группы зависит от объёма автокредитов и комиссий банков-партнёров. Если кредитование сожмётся или комиссии урежут, дыру в марже на новых машинах закрывать будет нечем.
Запасы на 30 июня составили 29,4 млрд рублей, из них 23,3 млрд машин. С начала года они выросли на 6,4 млрд, и это главная причина отрицательного денежного потока. Часть закупок профинансирована отсрочками поставщиков: 7,1 млрд против 5,0 млрд на начало года.
Рынок восстанавливается после провала 2025 года, но маржа дилеров остаётся тонкой
Факт. Продажи новых легковых машин в России в 2025 году упали на 15,6%, до 1,33 млн штук (Автостат). За девять месяцев 2026 года рынок вырос на 8%, до 968 тысяч. Рольф в 2025 году продал 37,5 тысячи новых машин (+14%), то есть забирал долю на падающем рынке. В первом полугодии 2026 года он продал 19,6 тысячи новых и 26,5 тысячи машин с пробегом.
С 1 декабря 2025 года утильсбор считается с учётом мощности двигателя, с 1 января 2026 года ставки проиндексированы ещё на 10-25%. Это поддерживает цены, но давит на спрос и делает выгоднее машины российской сборки. Рольф работает с азиатскими брендами по неэксклюзивным договорам, без привязки к одному производителю.
Маржа дилеров в отрасли держится около 1,5-2%, и по данным Российского автомобильного дилерского союза в 2024 году почти 60% дилеров были убыточны. Ключевая ставка снижена до 14%. Для Рольфа, у которого 38 млрд долга с плавающей ставкой, каждый процентный пункт ставки стоит примерно 0,4 млрд рублей процентов в год (расчёт авторов). Снижение ставки – самый сильный аргумент в пользу улучшения метрик в 2026-2027 годах.
Компания ориентирует рынок на EBITDA 11,4 млрд рублей за 2026 год (Интерфакс, ПМЭФ, июнь 2026, прогноз менеджмента). За первое полугодие скорректированная EBITDA группы составила 4,3 млрд, так что для прогноза нужно 7,1 млрд во втором полугодии. Во втором полугодии 2025 года было 7,1 млрд, так что прогноз требует повторить прошлогодний результат при более дорогих запасах. Цель достижима, но без запаса.
Облигации – малая часть долга. Главный вопрос в продлении банковских линий
Факт. Долг группы на 30 июня 2026 года составил 50,7 млрд рублей, из них 6,0 млрд облигаций, 13,3 млрд возобновляемых линий и 31,5 млрд срочных кредитов, в том числе кредит на покупку и беспроцентный заём владельца. Со сроком до 12 месяцев из них 23,0 млрд. Денег на счетах 3,9 млрд, неиспользованных банковских лимитов 13,9 млрд, ещё 7,7 млрд – свободные лимиты финансирования поставок.
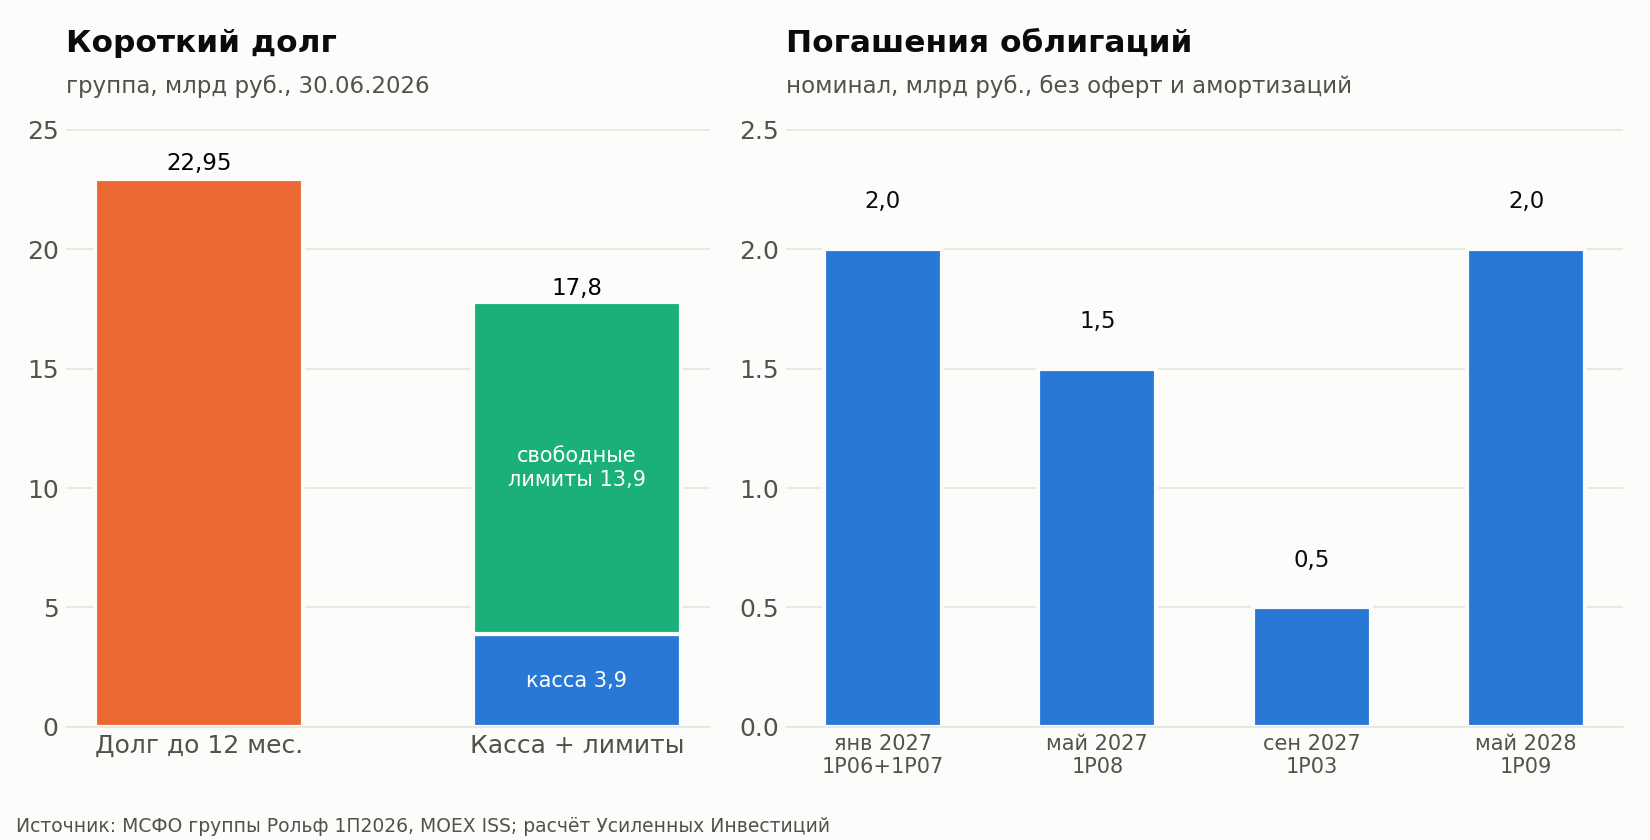
Расчёт авторов. Возобновляемые линии – это финансирование запасов машин, их обычно продлевают, пока машины продаются. Поэтому главный риск не в облигациях на 2 млрд в январе 2027 года, а в том, продолжит ли основной банк продлевать линии и терпеть нефинансовые нарушения ковенантов. Пока он даёт вейверы и держит открытыми 13,9 млрд неиспользованных лимитов. Платежи по облигациям до сентября 2027 года с купонами составят около 4,9 млрд рублей (расчёт авторов), это примерно треть свободных лимитов.
В залоге под кредиты находятся 5,3 млрд рублей зданий и земли и 7,6 млрд запасов на 30 июня 2026 года, под ними 12,0 млрд кредитов. По этим активам банки стоят впереди облигационеров, облигации необеспеченные. Всего по РСБУ на конец 2025 года Рольф выдал залогов на 13,6 млрд рублей, за чьи именно обязательства, не указано. По поручительству банк холдинга – прямой кредитор Рольфа и по общему правилу стоит в одной очереди с держателями облигаций.
Рейтинги: A- от АКРА и BBB+ от НКР, Эксперт РА за год понизил на три ступени и ушёл
- АКРА: A(RU) в августе 2025 года, 04.08.2026 понижен до A-(RU), прогноз стабильный. Собственная кредитоспособность оценена на bbb+, ещё одна ступень добавлена за поддержку бенефициара. Поводы для понижения по версии агентства: долг к FFO выше 5x, FFO к процентам ниже 1x, маржа FFO ниже 5% (сейчас 5,05%, то есть на границе).
- НКР: 31.03.2026 присвоен BBB+.ru, прогноз стабильный, тоже с учётом роли бенефициара в погашении кредита на покупку.
- Эксперт РА: ruA в начале 2025 года, 11.02.2025 понижен до ruBBB+, 06.02.2026 до ruBBB с развивающимся прогнозом. 03.09.2026 рейтинг отозван в связи с окончанием договора и нехваткой информации для применения методологии.
Отзыв рейтинга без последнего пересмотра мы читаем как негативный сигнал, хотя и не тревожный: два других агентства рейтинги сохраняют. Для части фондов с ограничениями по рейтингам это сужает круг покупателей бумаги.
Налоги и суды: недоимок нет, история с прежним владельцем закрыта приговором
Факт. По открытым данным ФНС на 25.09.2026 у АО "РОЛЬФ" нет недоимки, пеней и штрафов. Картотеку арбитражных дел проверить автоматически не удалось. В отчётности группы есть стандартная оговорка о рисках трансфертного ценообразования, конкретных налоговых претензий не раскрыто.
Сергея Петрова 17.08.2026 Черёмушкинский суд Москвы заочно приговорил к 9 годам за вывод около 4 млрд рублей из компании (Интерфакс), защита обжалует. Претензий нынешней группе в связи с этим делом мы не нашли.
Доходность 21-22%: плата за структуру сделки, а не за слабый бизнес
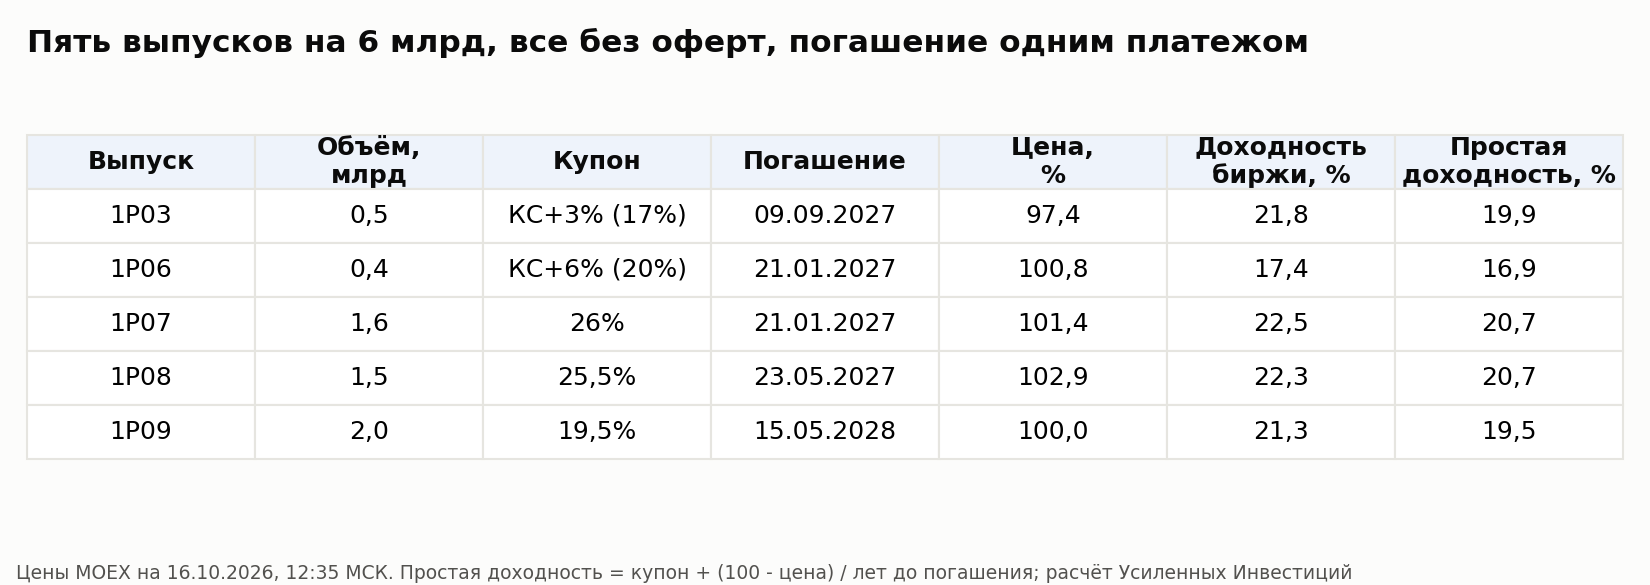
Расчёт авторов. Три ликвидных выпуска 1Р07, 1Р08 и 1Р09 торгуются с доходностью к погашению 21,3-22,5%, простая доходность 19,5-20,7%. Флоатер 1Р03 (ключевая плюс 3%) стоит ниже номинала, 97,4%, рынок требует премию к ставке выше, чем заложено в купоне. Маленький 1Р06 (ключевая плюс 6%) торгуется редко.
Фиксированные купоны 25,5-26% у 1Р07 и 1Р08 рынок уже переоценил: цены выше номинала, и при погашении держатель теряет премию. Для бумаг рейтинговой категории BBB+/A- премия 7-8 процентных пунктов к ключевой ставке – верхняя граница рынка, но и структура здесь хуже обычной: отрицательный капитал группы, предупреждение аудитора, дивиденды наверх, поручительство эмитента по кредиту на покупку.
Основные риски
- Отказ владельца от поддержки. Без новых беспроцентных займов кредит на покупку будет обслуживаться только дивидендами Рольфа, и операционной компании придётся занимать под выплаты.
- Позиция основного банка. Один банк держит больше 80% банковского долга группы, а Рольф – поручитель по его кредиту на покупку. Если банк откажется продлить линии или потребует досрочного погашения по нарушенным нефинансовым ковенантам, требование на 26-30 млрд рублей придёт к Рольфу напрямую.
- Автокредитование. Прибыль дают комиссии по кредитам и страховкам. Ужесточение условий для заёмщиков или снижение агентских комиссий бьёт напрямую в единственный большой источник маржи.
- Запасы. 23 млрд рублей в машинах при отрицательной марже на новых автомобилях. Новое падение спроса означает уценку и дальнейшие скидки.
- Ставка. 38 млрд долга с плавающей ставкой. Если цикл снижения ключевой остановится, ожидаемое улучшение покрытия не случится.
- Раскрытие. МСФО за первое полугодие 2026 года опубликована в раскрытии на e-disclosure, но на странице для инвесторов на сайте компании её на 16.10.2026 нет. В коммуникации компания делает упор на "операционный контур" без кредита на покупку (чистая прибыль 2,87 млрд и долг 1,3x за 2025 год), хотя платить по долгам придётся всей группе. Поручительство на 30 млрд рублей видно только в РСБУ.
Что из этой истории стоит забрать в свою практику
- Смотрите, кто стоит над эмитентом. Финансы операционной компании могут быть чистыми, а долг на её покупку висит этажом выше. В таких сделках (LBO) отчётность всей группы важнее отчётности эмитента.
- Ищите поручительства в РСБУ. Операционная компания может отвечать по кредиту холдинга, даже если в её МСФО об этом ни слова. В бухгалтерской отчётности есть обязательное пояснение "Обеспечения обязательств". У Рольфа там 30 млрд рублей поручительства, которых нет ни в МСФО эмитента, ни в материалах для инвесторов.
- Дивиденды при отрицательном денежном потоке – сигнал. Когда компания платит наверх больше прибыли и одновременно наращивает долг, деньги кредиторов фактически уходят акционеру.
- Поддержка владельца видна в отчёте о движении денег. Беспроцентные займы и взносы в капитал – проверяемый факт. Обещания поддержки без денежных потоков ничего не стоят.
- Читайте раздел аудитора "Важные обстоятельства". Предупреждение о непрерывности деятельности не означает дефолт, но означает, что компания живёт на согласии кредиторов.
- Отзыв рейтинга после серии понижений – повод перепроверить. Он не значит, что новая оценка была бы хуже, но рынок её уже не узнает.
- Сравнивайте доходности простым способом. Купон плюс разница цены и номинала на год до погашения показывает, что останется в руках. Бумага с купоном 26% по цене 103% даёт около 21%, а не 26%.
Итог: прибыльный дилер, тяжёлая конструкция над ним, короткие выпуски выглядят разумнее длинных
Рольф как бизнес – лидер рынка, который в 2025 году рос на падающем рынке, вышел в прибыль на уровне эмитента и снижает процентную нагрузку вместе со ставкой. Проблема в покупке компании в кредит. Убыток, отрицательный капитал группы и предупреждение аудитора – следствие этой конструкции, а не провала продаж. Держится она на двух опорах: банк продлевает линии и даёт вейверы, владелец докладывает беспроцентные деньги. Пока обе работают, облигации на 6 млрд при 50 млрд долга группы обслуживаются без напряжения.
В консервативную часть портфеля эти облигации мы бы не брали. Короткие 1Р07 и 1Р08 до мая 2027 года при простой доходности около 20,7% – приемлемый риск в части портфеля, отведённой под высокодоходные бумаги. 1Р09 до мая 2028 года за 19,5-21,3% несёт риск рефинансирования кредита на покупку, и здесь премия выглядит скорее справедливой, чем щедрой.
Что смотреть дальше: отчётность за 2026 год (выход на прогноз EBITDA 11,4 млрд, динамика запасов); размер дивидендов Рольфа наверх; продолжение займов владельца; сохранение вейверов банков; решения АКРА и НКР; ключевую ставку 23 октября; погашение 1Р06 и 1Р07 на 2 млрд рублей 21 января 2027 года.
Источники и оговорки
- Консолидированная финансовая отчётность АО "ПромАгроЛогистика" (группа Рольф) по МСФО за 2025 год с аудиторским заключением АО "Юникон" и промежуточная сокращённая за первое полугодие 2026 года с заключением по обзорной проверке от 28.08.2026 – раскрытие эмитента.
- Финансовая отчётность АО "РОЛЬФ" по МСФО за 2025 год и первое полугодие 2026 года – раскрытие эмитента.
- Бухгалтерская отчётность АО "РОЛЬФ" за 2025 год, пояснение 8 "Обеспечения обязательств" – раскрытие эмитента.
- АКРА, пресс-релиз от 04.08.2026; НКР, пресс-релиз от 31.03.2026; Эксперт РА, релизы от 11.02.2025, 06.02.2026 и 03.09.2026.
- Цены, доходности и условия выпусков на 16.10.2026 – MOEX ISS. Прогноз EBITDA и доля продаж в кредит – Интерфакс, 16.06.2026; РСБУ за первое полугодие 2026 года – Интерфакс, 03.08.2026; приговор Петрову – Интерфакс, 17.08.2026.
- Рынок новых машин – Автостат; утильсбор – Autonews; маржа дилеров – РОАД через Autonews; недоимки – открытые данные ФНС на 25.09.2026.
- Покрытие процентов, показатели за 12 месяцев, простая доходность, капитал без нематериальных активов, чувствительность к ставке – расчёт авторов.
Разборы других эмитентов – в телеграм-канале Усиленные Инвестиции, карточки эмитентов с финансами по периодам – на портале.
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций