Самолет и Сбер: что останется облигационерам
Облигационеры Самолета стоят в очереди за банками, и сделка со Сбером эту очередь может только удлинить. Облигации выпускает материнская ПАО, у которой на 30 июня было 0,17 млрд руб. денег на счетах, и платит она теми деньгами, что поднимаются к ней от проектных дочек. Если Сбер войдёт в капитал этих дочек, это может скорректировать денежный поток, который поднимается к холдингу. Мягкий вариант (отсрочка и снижение ставок по кредитам банка) для облигаций, напротив, хорош. Условия пока не определены, поэтому рынок за четыре дня закладывает в цены худший вариант.
Обновление 21 сентября. Мы поговорили с компанией. Официального заявления Самолет пока не делает и историю Коммерсанта не подтверждает. По словам IR, переговоры с банками идут конструктивно. Публичных документов о сделке, раскрытий эмитента, заявлений Сбера или регуляторов с 17 сентября не появилось, рейтинговых действий тоже нет. Рынок за это время продолжил продавать бумаги. С закрытия 18 сентября длинные выпуски потеряли ещё 3-7 п.п. и торгуются по 63-70% номинала, П11 с офертой в феврале опустился до 78%. Акция с 14 сентября подешевела на 20%, с начала месяца на 30%. Выпуски с погашением 28 сентября и 30 октября по-прежнему стоят у номинала. Цены, расчёт вероятностей и раздел о нашей позиции ниже обновлены по торгам 21 сентября.
Обновление 25 сентября. Компания прислала комментарии к разбору. Мы добавили в хронологию погашения на офертах БО-П13 и БО-П15, привели заявление Минфина о господдержке, изложили позицию компании по учёту кредита на покупку МИЦ и уточнили несколько формулировок. Цифры, цены и расчёты не менялись и остаются по состоянию на 21 сентября.
17 сентября Коммерсант со ссылкой на три источника написал, что Сбербанк может получить в управление часть бизнеса ГК Самолет в рамках реструктуризации кредитов. Обсуждаются два варианта. В первом кредиты реструктурируются под залог личных активов бенефициаров, не связанных с девелопментом. Во втором банк входит в капитал дочерних компаний, которые строят жилые комплексы на его проектное финансирование. На конец 2025 года Сбер был крупнейшим кредитором группы: 274,2 млрд руб., или 30,6% всей задолженности. Самолет и банк от комментариев отказались.
Сами переговоры новостью не являются. В МСФО за первое полугодие, опубликованной 28 августа, компания прямо пишет, что "ведет переговоры с ключевыми банками-кредиторами с целью реструктуризации существующего кредитного портфеля и снижения текущей долговой нагрузки". Новое только в том, что в прессу попала форма возможной сделки.
- Реальная корпоративная нагрузка вдвое выше той, что показывает компания. Кредиты на покупку МИЦ и земли на 104 млрд учтены как проектные, хотя эскроу их не покрывает.
- Бизнес не зарабатывает на проценты. Половина скорректированной EBITDA приходится на бухгалтерский эффект от эскроу, а начисленные проценты за год превышают денежную часть EBITDA почти вдвое.
- Эмитент облигаций держит поручительства на 1,44 трлн руб. при собственном капитале 11 млрд. Банки защищены залогами земли и долей дочек, облигационеры не защищены ничем.
- Главное окно риска – январь-февраль 2027 года. С сентября по февраль держателям причитается около 26 млрд руб., из них 15,7 млрд приходится на погашение П13 и оферту П11.
- Рынок оценивает шанс вовремя получить деньги по январскому выпуску примерно в 63-74%, по февральской оферте П11 в 48-62%. Два ближайших выпуска (сентябрь и октябрь) торгуются у номинала.
Что происходит: выручка упала на треть, убыток 22 млрд, компания ищет деньги с февраля
По данным ЕРЗ, которые приводит АКРА, на начало 2026 года у Самолета был самый большой объём текущего строительства среди российских девелоперов. Первое полугодие 2026 года он закончил с выручкой 117,4 млрд руб. (-31% год к году), скорректированной EBITDA 41,8 млрд (-27%) и чистым убытком 22,3 млрд. Финансовый директор Нина Голубничая на звонке с аналитиками 28 августа говорила, что продажи в первом полугодии упали примерно на 15 п.п. сильнее рынка. Объяснение с её слов: клиентов отпугнуло февральское письмо о господдержке. В феврале компания просила у государства льготный кредит на 50 млрд руб. Прямую поддержку не выделили, вместо неё обсуждались косвенные меры (Интерфакс, 19.02.2026). 24 февраля Минфин сообщил, что по итогам проверки документов и результатов деятельности не увидел у группы предпосылок рисков финансовой неустойчивости (РИА Новости).
Дальше события шли так:
- декабрь 2025 – АКРА понизило рейтинг до A-(RU), прогноз стабильный;
- 3 февраля 2026 – по оферте БО-П13 компания погасила 15,2 млрд руб. из 24,5 млрд выпуска;
- 5 мая 2026 – технический дефолт по купонам трёх выпусков. Деньги дошли до депозитария ночью, с опозданием на несколько часов, и были выплачены в пределах льготного срока;
- 7 августа – по оферте БО-П15 погашено 3,1 млрд руб. из 5 млрд выпуска;
- 10 августа – фонд наследников сооснователя Михаила Кенина продал 18% акций казахстанскому Fonte Capital примерно за 4,2 млрд руб.;
- 28 августа – отчётность за полугодие, в ней упоминание о переговорах по реструктуризации и нарушение ковенанта по одному кредиту на 3,0 млрд руб.;
- 11 сентября – по данным ABN, ФНС подала заявление о банкротстве одного из проектных застройщиков группы, ООО "СЗ "Павелецкая" (ЖК Стремянный 2). Сумму требований и дальнейший ход дела мы не проверили;
- 15-21 сентября – облигации теряют 10-30 п.п. Продажи начались за два дня до публикации Коммерсанта и продолжились после неё.
Капитализация компании на 21 сентября около 15 млрд руб. при долге 773 млрд.
Корпоративный долг не 113 млрд, а 217 млрд
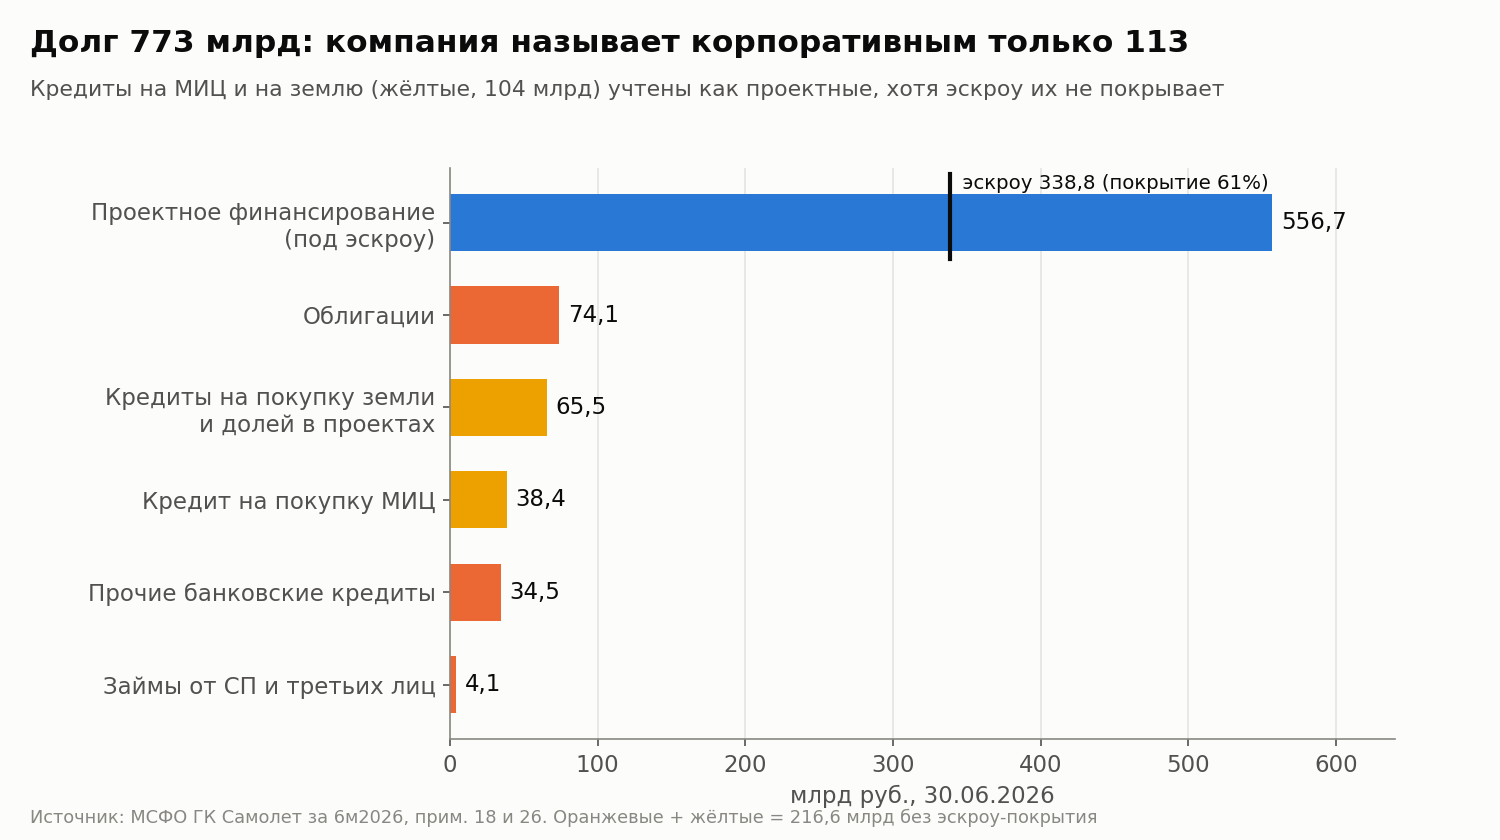
Компания делит долг на две части. Проектное финансирование (660,6 млрд руб.) она считает обеспеченным деньгами дольщиков на эскроу-счетах, всё остальное называет корпоративным долгом (112,7 млрд). Корпоративный долг к EBITDA у неё 0,94x.
В примечании 18 внутри проектного финансирования есть две строки, которые к эскроу отношения не имеют. Кредит 2023 года на покупку группы МИЦ составляет 38,4 млрд руб. Кредиты на покупку долей в проектных компаниях и земельных участков составляют 65,5 млрд, из них 45,6 млрд нужно погасить в течение года. Дольщики за эти деньги ничего не заносили, отдавать их придётся из маржи проектов или продажи земли.
Компания объясняет такой учёт сложившейся практикой рынка: группа МИЦ по сути – земельный банк и проектная документация, то есть кредит пошёл на расширение основного актива, а не на побочный бизнес. С экономическим смыслом покупки мы согласны. Но для оценки нагрузки важно другое: эскроу эти кредиты не покрывает, и гасить их придётся из маржи проектов или продажи земли.
Расчёт авторов. С этими кредитами корпоративный долг равен 216,6 млрд руб., за вычетом 9,9 млрд денег 206,8 млрд. К скорректированной EBITDA за 12 месяцев (109,4 млрд) получается 1,9x вместо 0,94x. Если брать только денежную часть EBITDA (см. следующий раздел), выходит 3,7x.
Стройка покрыта эскроу на 61% против 69% полугодием ранее: на счетах 338,8 млрд при 556,7 млрд проектных кредитов. Непокрытая часть идёт по базовой ставке, поэтому средняя ставка по портфелю (11,8%) не снижается вслед за ключевой. Компания ждёт, что проектный долг до конца года продолжит расти. Стройку она не останавливает, новых запусков нет, распродаж квартир не будет.
Коротких обязательств много. Из 325,3 млрд краткосрочных кредитов около 113 млрд руб. приходятся не на проектное финансирование под эскроу: облигации (22,9), земельные кредиты (45,6), кредит на МИЦ (12,3), банковские кредиты (29,0) и прочие займы (3,3). Невыбранные лимиты 519 млрд руб. выглядят большими, но в основном это проектные линии под конкретные стройки, погашать ими облигации нельзя. Новых непроектных кредитов в июле-августе компания подписала на 11,5 млрд руб.
EBITDA девелопера: половина приходится на эффект эскроу
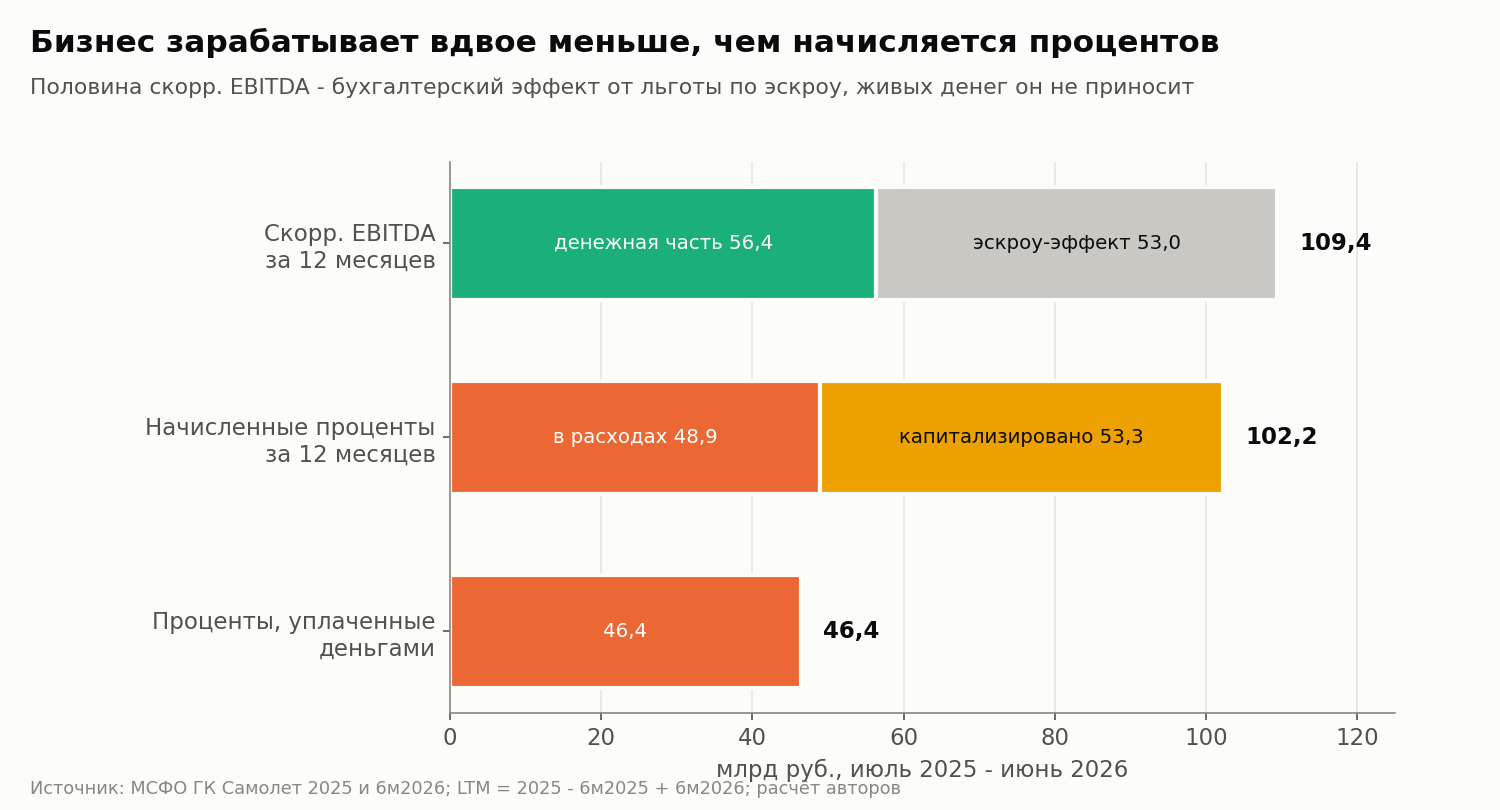
По МСФО застройщик признаёт в выручке так называемую экономию от эскроу, то есть разницу между рыночной и льготной ставкой по проектному кредиту. Живых денег это не приносит. За 12 месяцев эффект составил 53,0 млрд руб. из 109,4 млрд скорректированной EBITDA.
Начисленные проценты за тот же период составили 102,2 млрд руб.: 48,9 млрд прошли через расходы, 53,3 млрд капитализированы в стоимость строящихся объектов и земли. Деньгами за год уплачено 46,4 млрд, остальное копится в теле проектных кредитов и будет погашаться при раскрытии эскроу.
Расчёт авторов. Денежная EBITDA (56,4 млрд) покрывает начисленные проценты на 0,55x. Компания сама объясняет, почему убыток её не пугает. Разница между прибылью и деньгами в девелопменте в среднем 3 года, и важно, чтобы будущая цена квартир на балансе была выше накопленного убытка. Логика верная для компании, которая может пережить эти три года. Для кредитора это значит, что обслуживать долг бизнес сейчас может только новыми займами или продажей активов.
Запаса капитала почти нет. Собственный капитал группы на 30 июня составил 23,0 млрд руб. при активах 1 031 млрд (2,2%), акционерам ПАО из них принадлежит 8,3 млрд. За полугодие капитал сократился вдвое. Ещё 35,5 млрд в активах занимают отложенные налоговые активы, которые превратятся в деньги только при возврате к прибыли.
Облигации выпускает холдинг, который поручился за кредиты дочек на 1,44 трлн
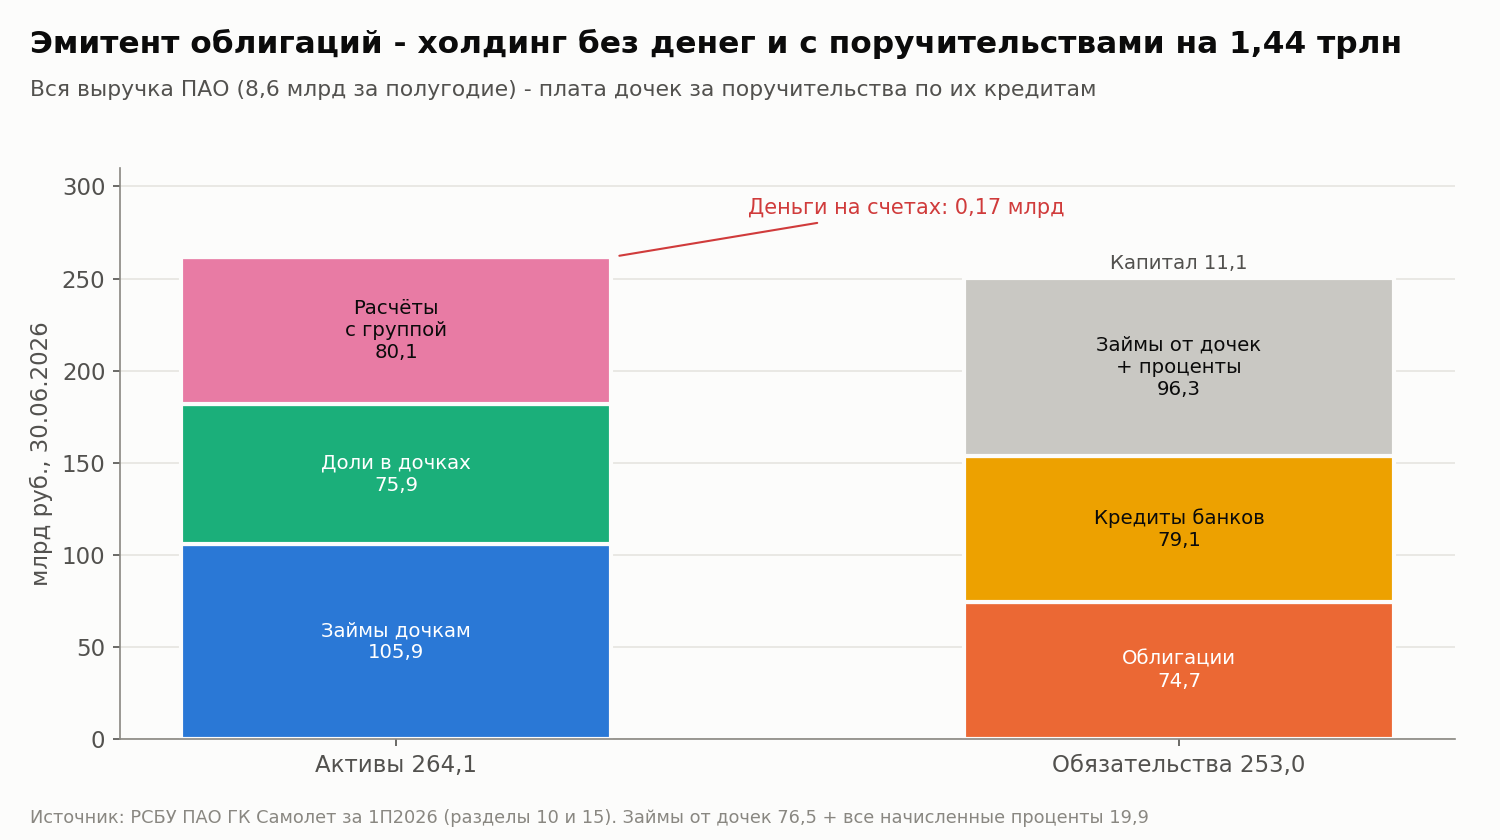
Кроме консолидированной картины, облигационеру полезно смотреть отчётность ПАО ГК Самолет по РСБУ: именно эта компания должна по облигациям. По ней на 30 июня:
- денег на счетах 0,17 млрд руб.;
- долги 253,0 млрд: облигации 74,7 млрд, кредиты банков 79,1 млрд, займы от собственных дочек 76,5 млрд и начисленные проценты 19,9 млрд;
- активы в основном внутригрупповые: займы дочкам 105,9 млрд, доли в дочках 75,9 млрд, расчёты с компаниями группы около 80 млрд;
- собственный капитал 11,1 млрд;
- вся выручка за полугодие (8,6 млрд руб.) – вознаграждение от дочек за поручительства;
- выдано обеспечений по кредитам и гарантиям на 1 443 млрд руб.
Отсюда видно, как устроен риск. ПАО поручилось по кредитам дочек, то есть в случае проблем банки предъявят требования и к проектной компании, и к холдингу. В отличие от облигационеров, у банков есть залоги. По МСФО в залоге у банков права на землю и строящиеся объекты на 268,5 млрд руб., доли дочерних компаний с чистыми активами 49,9 млрд и права требования по займам на 12,2 млрд. Облигации необеспеченные.
Ещё одна деталь из РСБУ. Проценты по займам, которые ПАО получило от собственных дочек, не платятся, а накапливаются: долгосрочная задолженность по ним выросла с 7,9 до 15,0 млрд руб. за полгода. Холдинг экономит деньги на внутригрупповых расчётах, чтобы платить внешним кредиторам.
Что останется у Самолета, зависит от того, снимет ли Сбер поручительства
Какие именно проекты обсуждается отдать банку, не раскрыто. Можно разобрать, как разные формы сделки меняют положение облигационеров.
Реструктуризация кредитов под залог активов бенефициаров – лучший вариант для облигаций. Банк получает дополнительное обеспечение, ставки и сроки по кредитам смягчаются, денежный поток группы остаётся внутри группы. Холдинг получает время и свободные деньги на погашения 2027 года. Артём Перминов (БКС Мир инвестиций) в комментарии РИА Новости тоже называет значительное улучшение условий кредитов позитивным сценарием.
Вход Сбера в капитал проектных дочек – нейтральный или негативный вариант, в зависимости от деталей. Проекты на финансировании Сбера (порядка 274 млрд руб. долга) перестают полностью принадлежать группе. Маржа этих проектов, которая раньше поднималась бы к холдингу после погашения проектного кредита, частично уходит банку. Взамен холдинг может избавиться от поручительств по этим кредитам и от рисков по этим стройкам. Для облигационеров сделка выгодна, если снятые поручительства стоят больше, чем отданная маржа. Облигации при этом остаются долгом уменьшившейся группы.
Реструктуризация, которая затрагивает облигации, – худший вариант. Никаких признаков этого в раскрытиях нет. Облигации составляют около 10% долга группы (74 млрд из 773), поэтому их полное обслуживание обходится банкам недорого и сохраняет компании доступ к рынку. Без этих денег компания не сможет рефинансироваться. Хуже то, что при слабых продажах условия диктуют банки, а у облигационеров нет ни залога, ни места за столом переговоров.
После любой из сделок у группы останутся проекты на финансировании других банков (около 70% долга), земельный банк и сервисные бизнесы. Земля на балансе стоит 372,6 млрд руб., из них 243,0 млрд приходится на участки, по которым ещё нет разрешений на строительство. В эту стоимость включены капитализированные проценты. Земля дорого стоит в отчётности, но продаётся медленно: новых запусков на рынке почти нет, за полугодие Самолет продал участков на 4,9 млрд руб. Большая часть земли к тому же заложена.
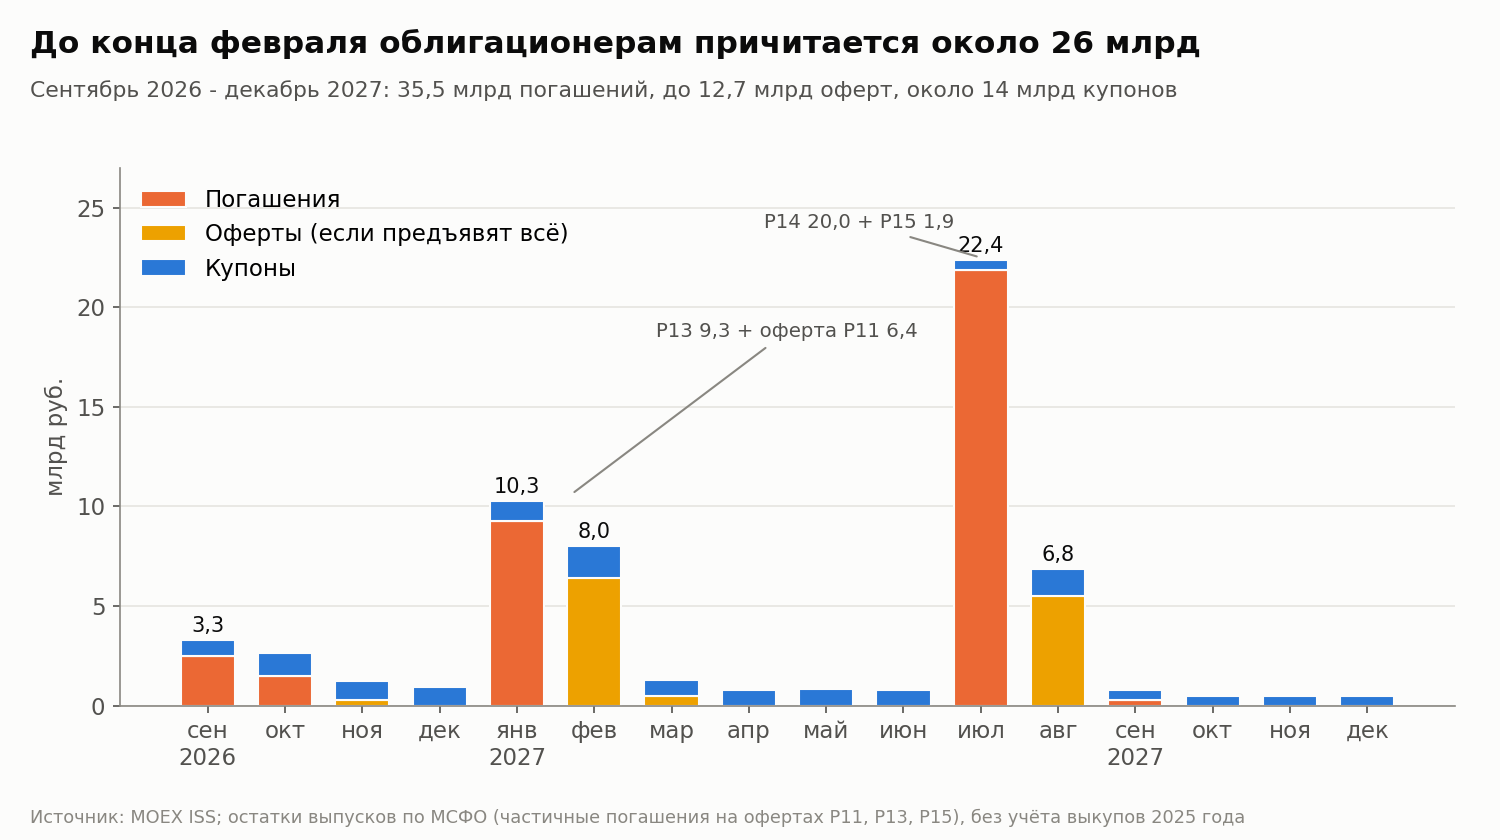
До конца февраля держателям нужно заплатить около 26 млрд руб.
Ближайшие платежи:
- 28 сентября 2026 – погашение БО-П20, 2,5 млрд руб.;
- 30 октября – погашение выпуска 01, 1,5 млрд;
- 24 января 2027 – погашение БО-П13, 9,3 млрд (остаток после оферты февраля 2026 года, на которой погасили 15,2 из 24,5 млрд);
- 12 февраля – оферта по БО-П11, до 6,4 млрд;
- 22 июля – погашение БО-П14, 20,0 млрд;
- 30 июля – погашение БО-П15, 1,9 млрд.
Плюс купоны около 1 млрд руб. в месяц. Всего облигаций в обращении примерно на 74 млрд руб.
На звонке 28 августа на вопрос о погашениях января-февраля финансовый директор ответила, что план "есть, был и год назад", оферты 2026 года прошли успешно и погашения пройдут так же. Сейчас выполнение этого обещания зависит от решения банков.
Рынок уже оценивает январский выпуск как бумагу с заметным риском
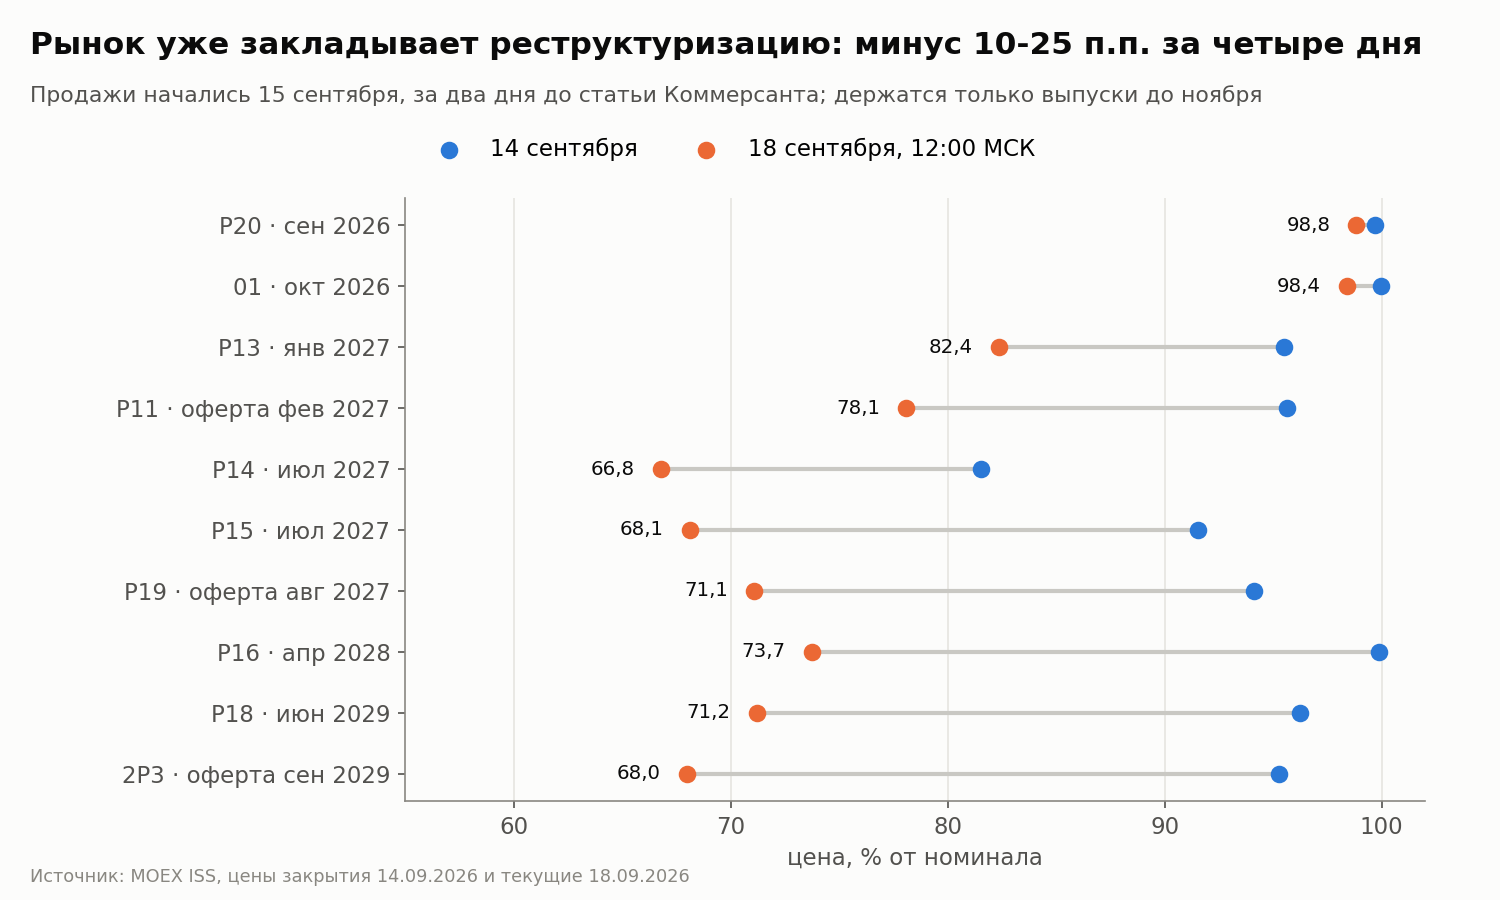
Цены на Мосбирже 21 сентября (последние сделки дня, сверены со Smart-Lab):
- БО-П20, погашение 28 сентября – 99,0% (99,5% 16 сентября);
- выпуск 01, погашение 30 октября – 98,5% (99,5%);
- БО-П13, погашение 24 января – 85,3% (92,4%);
- БО-П11, оферта 12 февраля – 78,2% (92,5%);
- БО-П14, погашение 22 июля 2027 – 65,3% (79,1%);
- БО-П18, погашение 2029 года – 67,6% (90,0%).
БО-П13 с погашением через четыре месяца стоит 85,3% от номинала. Если выпуск погасят вовремя, держатель получит 100% номинала плюс пять месячных купонов (около 8,6%). Доходность к погашению по данным биржи около 100% годовых.
Расчёт авторов: какую вероятность своевременной выплаты закладывают цены (с учётом накопленного купона и дисконтирования под 14% годовых):
- П13: при возврате 40% номинала в случае проблем – 74%, при возврате 50% – 69%, при возврате 60% – 63%;
- П11 (оферта в феврале): 62%, 56% и 48% соответственно.
Январский выпуск с 18 сентября даже немного подорожал, а февральская оферта П11 подешевела на 4 п.п. Рынок разделяет эти два платежа сильнее, чем неделю назад.
Цифры возврата взяты как допущения. Какой он будет на деле, предсказать нельзя, пока неизвестна структура сделки.
Длинные выпуски торгуются по 63-70% номинала. У БО-П18 (купон 24% до 2029 года) текущая доходность при цене 67,6% около 35%, доходность к погашению по данным биржи 55%.
В облигационной стратегии Усиленных Инвестиций на портале два выпуска Самолета: БО-П11 и БО-П18. Держим их, потому что в базовом сценарии банкам выгоднее, чтобы группа достроила дома и продолжала обслуживать публичный долг. На кону их собственные проектные кредиты и недостроенные дома дольщиков, а облигации при этом всего десятая часть долга. Проверками этого сценария станут выплаты 28 сентября и 30 октября и первые официальные условия сделки со Сбером. Разговор с компанией эту логику скорее подтверждает, но официального документа пока нет, поэтому новых денег в эти бумаги до раскрытия условий не добавляем. На 21 сентября оба выпуска остаются в стратегии с прежними долями.
Вопросы, на которые нужны официальные ответы
Эти вопросы мы 18 сентября отправили в IR компании. Разговор состоялся, но официальные цифры по ним компания обещает раскрыть позже, поэтому список остаётся открытым.
- Какие именно проектные компании обсуждается передать Сберу: сколько в них квадратных метров, проектного долга и остатков на эскроу?
- Снимаются ли при этом поручительства ПАО по кредитам этих проектов? Какая часть из 1,44 трлн руб. обеспечений выданных останется на холдинге?
- Распространяется ли реструктуризация на облигации? Подтверждает ли компания погашение БО-П20 28 сентября, выпуска 01 30 октября, БО-П13 24 января и исполнение оферты БО-П11 12 февраля в полном объёме?
- Из каких денег будут погашения января-февраля: сколько подписано непроектных кредитных линий и у каких банков?
- У кого кредиты на покупку МИЦ (38,4 млрд) и земли (65,5 млрд), и что с ними будет при реструктуризации? Какой кредит на 3,0 млрд нарушил ковенант и получено ли письмо банка?
- Есть ли в кредитных договорах перекрёстный дефолт с облигациями?
- Готов ли новый акционер Fonte Capital вносить капитал, и когда будет собрание акционеров?
- Сколько земли планируется продать во втором полугодии и согласны ли на это банки-залогодержатели?
- Кому выданы займы связанным сторонам на 13,5 млрд руб., по которым за полугодие создан резерв 2,8 млрд?
Главные риски
- Сделка со Сбером закрепит за банком лучшие проекты, и маржа, которая шла бы к держателям облигаций, уйдёт банку.
- Продажи не восстановятся: гайденс 700-800 тыс. кв. м компания, по словам финдиректора, видит "очень плохо", с 1 октября, как напоминали аналитики на звонке, вводится дифференциация ставок по семейной ипотеке.
- Ковенанты: под ограничительными условиями находятся долгосрочные кредиты на 396 млрд руб., одно нарушение уже есть.
- Нарушение сроков сдачи домов: мораторий на штрафы застройщикам отменён с 1 января 2026 года.
- Паника держателей облигаций сама по себе ухудшает положение: при отсутствии новых размещений компании нечем рефинансировать даже небольшие выпуски.
Итог: судьба облигаций решается в переговорах, где держателей нет
Самолет пока платит, и два ближайших выпуска рынок оценивает у номинала. Но по отчётности холдинг, выпускающий облигации, зависит от банков. Денег у него нет, корпоративный долг вдвое выше заявленного, а денежной EBITDA не хватает даже на половину начисленных процентов. Ключевой вопрос: будет ли сделка со Сбером облегчением для всей группы или способом для банка забрать лучшие проекты раньше остальных кредиторов. Ответ появится с условиями сделки. Компания говорит о конструктивных переговорах, рынок за неделю закладывает всё больший риск, и рассудить их может только официальный документ. До этого новые деньги в облигации компании не заводим.
Расширенная карточка Самолета с отчётностью и мультипликаторами есть на нашем портале Frontier.
Источники
- МСФО ПАО ГК Самолет за 6 месяцев 2026 года и за 2025 год; бухгалтерская отчётность ПАО по РСБУ за 1П2026 (e-disclosure).
- Запись звонка компании с аналитиками по итогам 1П2026, 28.08.2026; разговор с IR компании 18.09.2026; комментарии компании к тексту разбора, 22-24.09.2026.
- MOEX ISS: параметры выпусков, графики купонов и оферт, цены.
- [Коммерсант, 17.09.2026](https://www.kommersant.ru/doc/8956629); [Коммерсант, облигации](https://www.kommersant.ru/doc/8957240); [Ведомости](https://www.vedomosti.ru/investments/news/2026/09/17/1229698-obligatsii-samoleta); [РИА Недвижимость](https://realty.ria.ru/20260917/samolet-2118306204.html); [Интерфакс о результатах 1П2026](https://www.interfax.ru/business/1111802); [Interfax о господдержке](https://interfax.com/newsroom/top-stories/116237/); [Коммерсант о сделке с Fonte Capital](https://www.kommersant.ru/doc/8876403); [АКРА](https://www.acra-ratings.ru/press-releases/6448/); [Коммерсант о техдефолте](https://www.kommersant.ru/doc/8636934); [ABN о заявлении ФНС, 15.09.2026](https://abn.agency/2026/09/15/fns-podala-zayavlenie-o-bankrotstve-zastrojshhika-vhodyashhego-v-strukturu-samoleta/).; [РИА Новости о позиции Минфина, 24.02.2026](https://realty.ria.ru/20260224/minfin-2076478593.html)
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций