Bank of America: прибыль упала на 18,1%, хотя выручка выросла на 6,7% — маржа вернулась к норме
Содержание
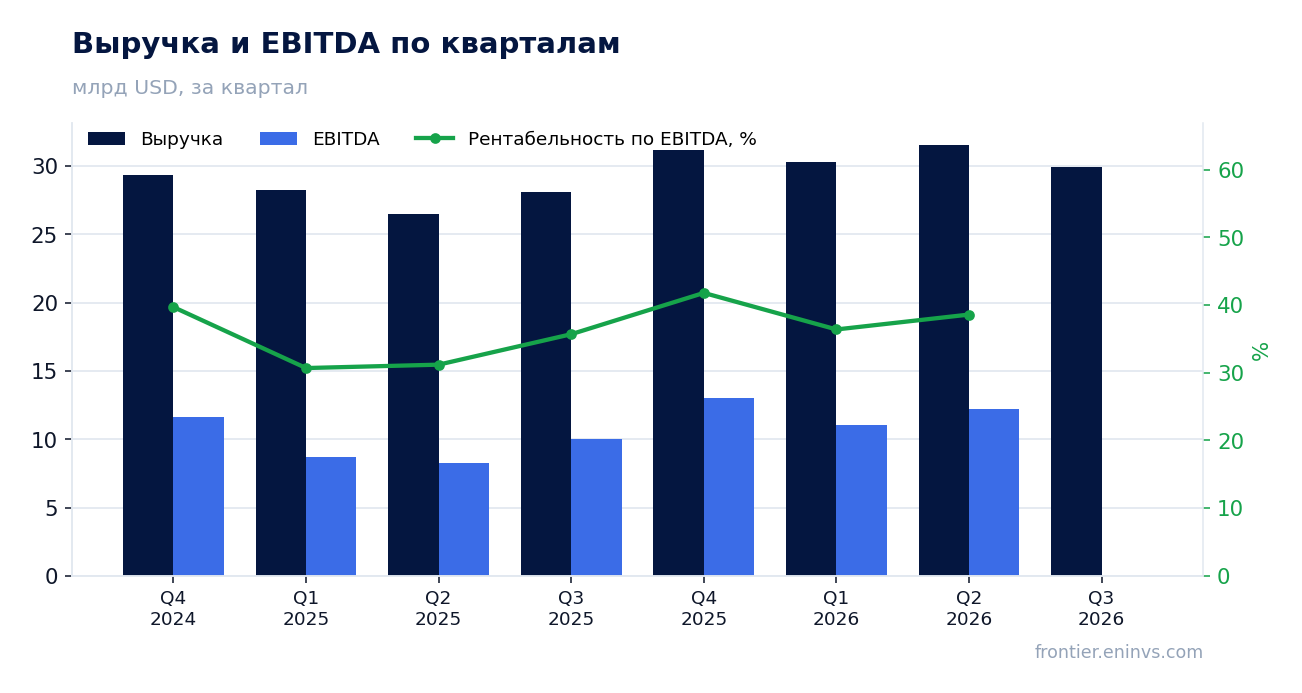
Bank of America раскрыла результаты за третий квартал 2026 года. Выручка выросла на 6,7% год к году, до 29 958 млн долларов, чистая прибыль снизилась на 18,1%, до 6 933 млн, а рентабельность по чистой прибыли опустилась до 23,1% с 30,2% годом ранее. Замедление роста выручки относительно второго квартала, когда она прибавила 19,3%, и падение прибыли при растущем долге делают бумагу нейтральной по привлекательности на текущей цене.
Главные тезисы
— Выручка выросла на 6,7% год к году, но это заметно скромнее 19,3% во втором квартале — рост замедлился
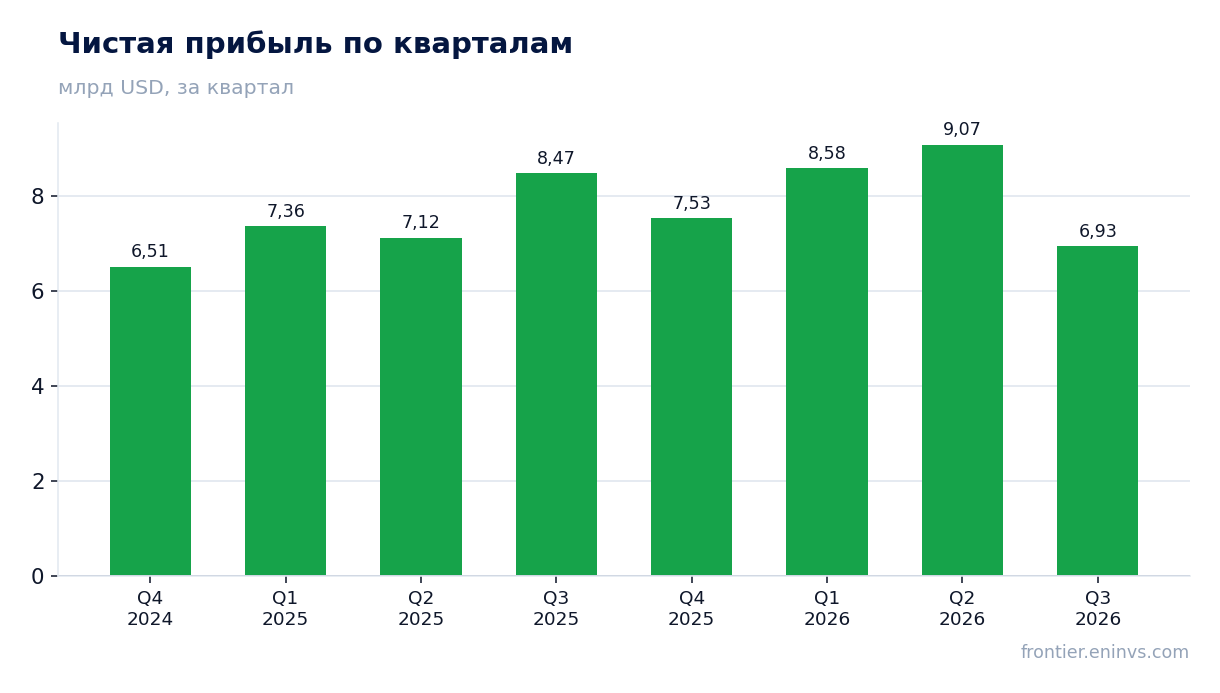
— Чистая прибыль упала на 18,1% год к году, до 6 933 млн долларов, а рентабельность снизилась до 23,1% с 30,2%
— За последние двенадцать месяцев выручка составила 123 000 млн долларов, что подтверждает масштаб бизнеса
— Чистый долг на конец 2025 года вырос до 88 071 млн долларов с 53 534 млн на конец 2024 года
— Рентабельность капитала составляет 3,09% — это низкий уровень для банка
— Бумага входит в модельные стратегии портала US Financials (banks), но это факт членства, а не аргумент за покупку
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 28,1 | 30,0 | +6,7% |
| EBITDA | 10,0 | — | — |
| Чистая прибыль | 8,47 | 6,93 | -18,1% |
| Операционный денежный поток | 46,9 | — | — |
| Рентабельность по EBITDA | 35,7% | — | — |
| Чистая маржа | 30,2% | 23,1% | -7,1 п.п. |
Выручка выросла на 6,7% год к году, но это заметно скромнее 19,3% во втором квартале — рост замедлился
В третьем квартале 2026 года выручка Bank of America составила 29 958 млн долларов, что на 6,7% больше, чем годом ранее. Это замедление по сравнению со вторым кварталом, когда рост достигал 19,3%. Замедление может отражать как нормализацию кредитной активности, так и эффект высокой базы прошлого года.
Для банка выручка складывается из процентных и комиссионных доходов, и её динамика чувствительна к процентным ставкам и состоянию рынков. Без детализации из отчёта сложно сказать, какая именно составляющая дала основной вклад, но сам факт замедления роста с 19,3% до 6,7% говорит о том, что импульс второго квартала не повторился.
За последние двенадцать месяцев выручка составила 123 000 млн долларов. Это подтверждает масштаб бизнеса, но не отменяет того, что в отчётном квартале рост оказался скромнее, чем в предыдущем.
Чистая прибыль упала на 18,1% год к году, до 6 933 млн долларов, а рентабельность снизилась до 23,1% с 30,2%
Чистая прибыль за третий квартал 2026 года составила 6 933 млн долларов, что на 18,1% меньше, чем годом ранее. Рентабельность по чистой прибыли снизилась до 23,1% с 30,2% в третьем квартале 2025 года. Падение прибыли при росте выручки означает, что расходы или резервы выросли быстрее доходов.
Снижение маржи на 7,1 процентного пункта — существенное. Оно может быть связано с ростом издержек, увеличением отчислений в резервы или разовыми факторами, но в предоставленных данных детализация отсутствует. Для держателя важно, что прибыльность вернулась к более низкому уровню, и это ключевой негативный момент отчёта.
Рентабельность капитала (ROE) составляет 3,09%. Это низкий показатель для банковского сектора, и он указывает на то, что текущий уровень прибыли не обеспечивает высокой отдачи на капитал.
За последние двенадцать месяцев выручка составила 123 000 млн долларов, что подтверждает масштаб бизнеса
Суммарная выручка за последние двенадцать месяцев (LTM) составила 123 000 млн долларов. Этот показатель охватывает четыре квартала: с четвёртого квартала 2024 года по третий квартал 2026 года. Он даёт представление о среднем размере бизнеса, но не отражает динамику отдельного квартала.
Для сравнения: в третьем квартале 2026 года выручка составила 29 958 млн долларов, что близко к среднему квартальному уровню за последний год. Это говорит о стабильности доходной базы, но не отменяет замедления годового роста в отчётном квартале.
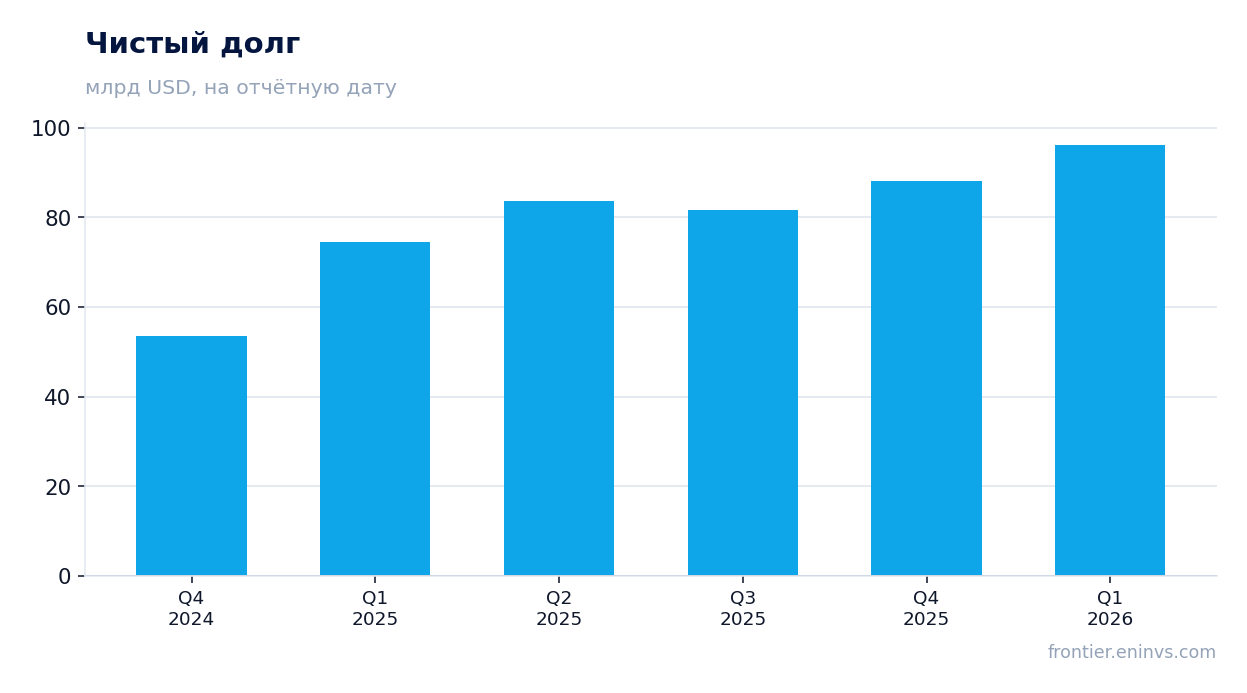
Чистый долг на конец 2025 года вырос до 88 071 млн долларов с 53 534 млн на конец 2024 года
Чистый долг на конец 2025 года составил 88 071 млн долларов, увеличившись с 53 534 млн долларов на конец 2024 года. Рост долга за год составил 34 537 млн долларов. Это существенное увеличение, которое может отражать как расширение баланса, так и изменение структуры фондирования.
Для банка долг — это в первую очередь обязательства перед клиентами и контрагентами, и его рост может быть связан с увеличением депозитов или заимствований. Однако без детализации сложно оценить качество этого роста. Важно, что абсолютный долг вырос, и это увеличивает риски при ухудшении рыночной конъюнктуры.
Отношение чистого долга к EBITDA не предоставлено, поэтому нельзя судить о долговой нагрузке относительно прибыли. Можно лишь констатировать, что долг растёт.
Рентабельность капитала составляет 3,09% — это низкий уровень для банка
Рентабельность капитала (ROE) Bank of America составляет 3,09%. Это низкий показатель, который говорит о том, что банк зарабатывает мало относительно собственного капитала. Для сравнения, многие крупные банки ориентируются на двузначные значения ROE.
Низкий ROE может быть следствием как снижения прибыли, так и увеличения капитала. В сочетании с падением чистой прибыли на 18,1% год к году это указывает на ухудшение эффективности бизнеса. Для инвестора это сигнал, что текущая прибыльность не создаёт значительной стоимости.
Бумага входит в модельные стратегии портала US Financials (banks), но это факт членства, а не аргумент за покупку
Акция US_BAC включена в модельные стратегии портала US Financials (banks). Это факт, который мы фиксируем, но он не является аргументом в пользу привлекательности бумаги. Решение о включении в стратегию принималось на основе собственных критериев портала и может не совпадать с текущей оценкой.
Для читателя важно, что членство в стратегии не заменяет анализа отчётности. Наш вердикт по бумаге основывается исключительно на финансовых показателях и их динамике.
Итог
Выручка Bank of America в третьем квартале 2026 года выросла на 6,7% год к году, но это заметно скромнее 19,3% во втором квартале. Чистая прибыль упала на 18,1%, а рентабельность снизилась до 23,1% с 30,2%. Рост чистого долга до 88 071 млн долларов и низкий ROE в 3,09% усиливают осторожность. При текущей цене бумага выглядит нейтрально: позитив от роста выручки уравновешивается падением прибыли и долговой нагрузкой.