BlackRock: прибыль выросла на четверть, но 564 млн долларов расходов пришли из переоценки акций, а не из бизнеса
Содержание
14 октября BlackRock раскрыла результаты за третий квартал 2026 года. Выручка составила 7 752 млн долларов (+19,1% год к году), чистая прибыль – 1 659 млн (+25,4%), операционная маржа по GAAP осталась на уровне 30,0%. Рост замедлился относительно второго квартала (+30,6%), а 564 млн расходов принесла не операционная деятельность, а переоценка contingent consideration по сделкам GIP и HPS. При текущей цене акция выглядит скорее привлекательно: бизнес генерирует устойчивый органический рост, а разовые статьи искажают картину в обе стороны.
Главные тезисы
— Выручка выросла на 19,1%, но замедлилась относительно 30,6% во втором квартале
— Операционная маржа осталась на 30,0%, а скорректированная достигла 47,8%
— Чистая прибыль прибавила 25,4%, но 564 млн расходов пришли из переоценки contingent consideration
— Приток средств составил 205 млрд долларов, из них 135 млрд – в iShares
— Технологическая выручка Aladdin выросла на 14% и обеспечивает 12% рост ACV
— Рентабельность капитала 13,4% при отсутствии дивидендной истории в фактах
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 6,51 | 7,75 | +19,1% |
| EBITDA | 2,30 | — | — |
| Операционная прибыль | 1,96 | 2,33 | +19,1% |
| Чистая прибыль | 1,32 | 1,66 | +25,4% |
| Операционный денежный поток | 1,41 | — | — |
| Капзатраты | 0,08 | — | — |
| Рентабельность по EBITDA | 35,4% | — | — |
| Чистая маржа | 20,3% | 21,4% | +1,1 п.п. |
Выручка выросла на 19,1%, но замедлилась относительно 30,6% во втором квартале
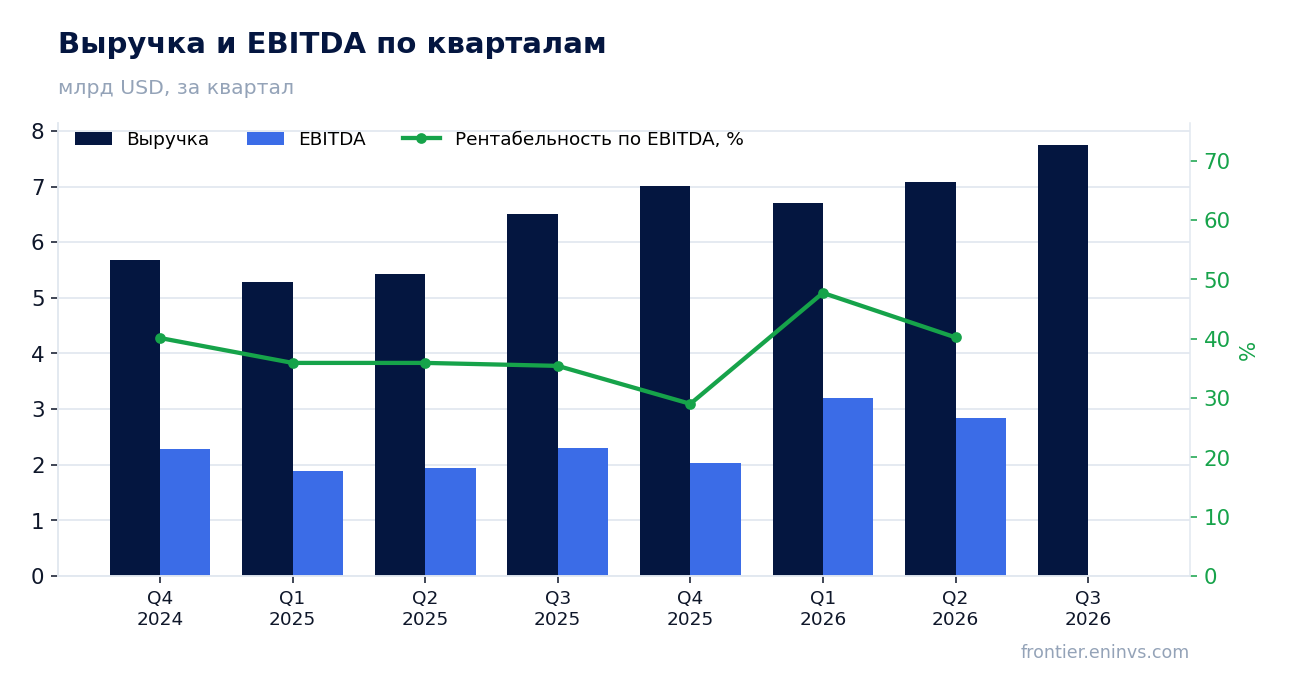
В третьем квартале 2026 года выручка BlackRock составила 7 752 млн долларов, что на 19,1% больше, чем годом ранее. Это заметно скромнее, чем 30,6% во втором квартале, и 27,0% в первом. Замедление объясняется в первую очередь эффектом базы: год назад выручка уже подскочила на 25,2%, поэтому сравнение стало жёстче.
Основной вклад в рост дали комиссии за управление и администрирование – 5 783 млн долларов против 4 843 млн годом ранее. Комиссии за секьюритиз-лендинг выросли до 253 млн с 203 млн, что в компании объясняют более высокими спредами и средними остатками ценных бумаг в займе. Технологическая выручка и подписки прибавили 73 млн, до 588 млн, на фоне спроса на Aladdin.
Структурно выручка становится более диверсифицированной: доля технологических сервисов и подписок растёт, а комиссии за управление остаются основой. Это важно, потому что технологический сегмент менее волатилен и не зависит напрямую от рыночных индексов.
Операционная маржа осталась на 30,0%, а скорректированная достигла 47,8%
Операционная маржа по GAAP в третьем квартале 2026 года составила 30,0% – ровно столько же, сколько годом ранее. Это означает, что рост выручки на 19,1% сопровождался пропорциональным ростом расходов. Операционная прибыль увеличилась на 19%, до 2 328 млн долларов.
Скорректированная операционная маржа, которую компания считает более показательной, достигла 47,8% против 44,6% годом ранее. Рост на 320 базисных пунктов отражает эффект масштаба и рост высокомаржинальных технологических доходов. Скорректированная операционная прибыль выросла на 27%, до 3 330 млн долларов.
Разрыв между GAAP и скорректированной маржой объясняется разовыми статьями: переоценкой contingent consideration (564 млн), амортизацией нематериальных активов (276 млн) и расходами на компенсации. Без них бизнес выглядит значительно прибыльнее, чем показывает отчётность по GAAP.
Чистая прибыль прибавила 25,4%, но 564 млн расходов пришли из переоценки contingent consideration
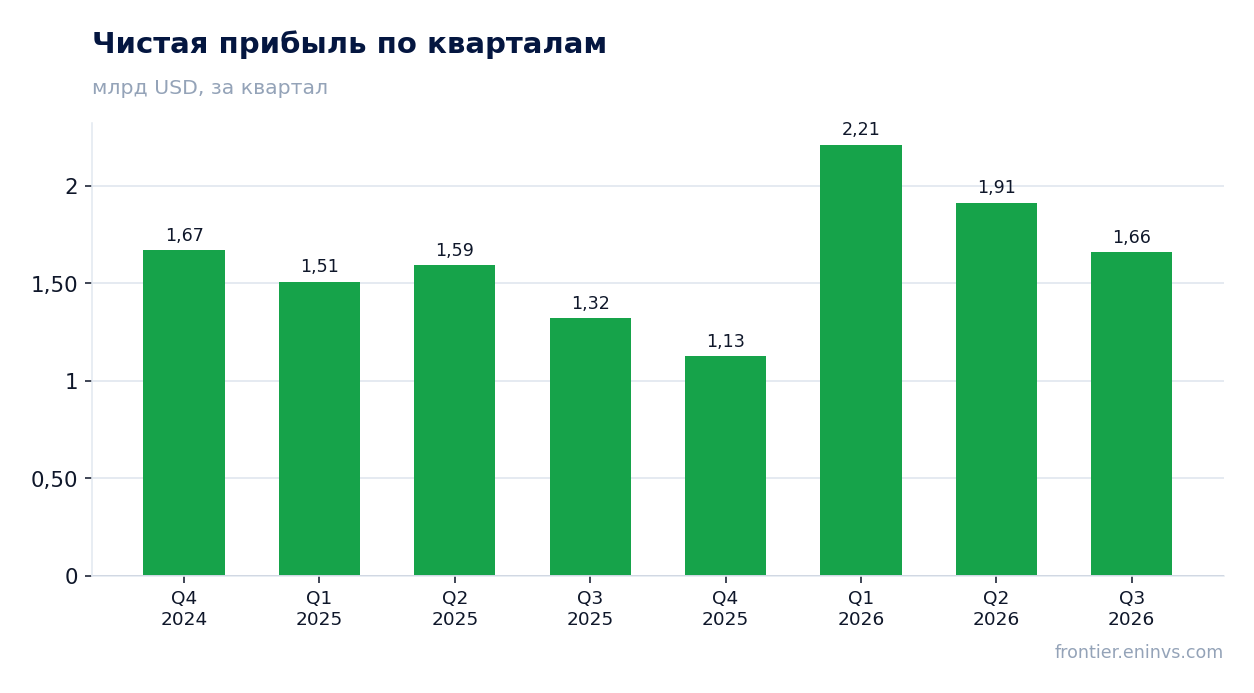
Чистая прибыль, attributable to BlackRock, в третьем квартале 2026 года составила 1 659 млн долларов, что на 25,4% больше, чем годом ранее. Рост прибыли опережает рост выручки благодаря непропорционально сильному увеличению непроцентных доходов и эффекту от переоценки.
Однако 564 млн долларов расходов пришлись на изменение справедливой стоимости contingent consideration по сделкам GIP и HPS. Эта статья не связана с операционной деятельностью и зависит от цены акций BlackRock на конец периода. Без неё скорректированная чистая прибыль составила бы 2 621 млн долларов, а разводненная прибыль на акцию – 15,93 доллара против 11,55 доллара годом ранее.
Таким образом, отчётная прибыль занижена из-за неденежной переоценки, а скорректированная – завышена относительно устойчивой базы. Реальный операционный результат находится между этими двумя цифрами.
Приток средств составил 205 млрд долларов, из них 135 млрд – в iShares
Общий приток средств в третьем квартале 2026 года составил 205 млрд долларов, что соответствует 11% годового органического роста базовых комиссий. Это широкий приток по всем классам активов, типам клиентов и регионам.
iShares обеспечили 135 млрд долларов притока, активные стратегии – 66 млрд, из которых 44 млрд пришлись на институциональные активные счета. Розничный сегмент добавил 23 млрд. Приток в управление денежными средствами составил 31 млрд долларов.
Активы под управлением достигли 15,5 трлн долларов, увеличившись на 15% год к году. За последние двенадцать месяцев компания привлекла 869 млрд долларов, что подтверждает устойчивость франшизы и способность генерировать органический рост даже на фоне рыночной волатильности.
Технологическая выручка Aladdin выросла на 14% и обеспечивает 12% рост ACV
Выручка от технологических сервисов и подписок в третьем квартале 2026 года составила 588 млн долларов, увеличившись на 14% год к году. Это один из самых быстрорастущих и высокомаржинальных сегментов BlackRock.
Годовой контрактный объём (ACV) технологического бизнеса вырос на 12%. Спрос на Aladdin и мультипродуктовые решения остаётся устойчивым, что подтверждается ростом выручки на 73 млн долларов год к году и на 22 млн квартал к кварталу.
Технологический сегмент пока составляет менее 8% общей выручки, но его вклад в маржу и диверсификацию бизнеса растёт. Он менее зависим от рыночных индексов и обеспечивает более предсказуемый денежный поток.
Рентабельность капитала 13,4% при отсутствии дивидендной истории в фактах
Рентабельность собственного капитала BlackRock составляет 13,4%. Это умеренный показатель для компании с рыночной капитализацией такого масштаба, отражающий значительный объём нематериальных активов и гудвилла на балансе после серии приобретений.
Компания выплатила дивиденды в размере 5,73 доллара на акцию в третьем квартале 2026 года и 17,19 доллара за девять месяцев. Однако в предоставленных фактах отсутствует информация о дивидендной политике и истории выплат, что не позволяет оценить устойчивость дивидендов.
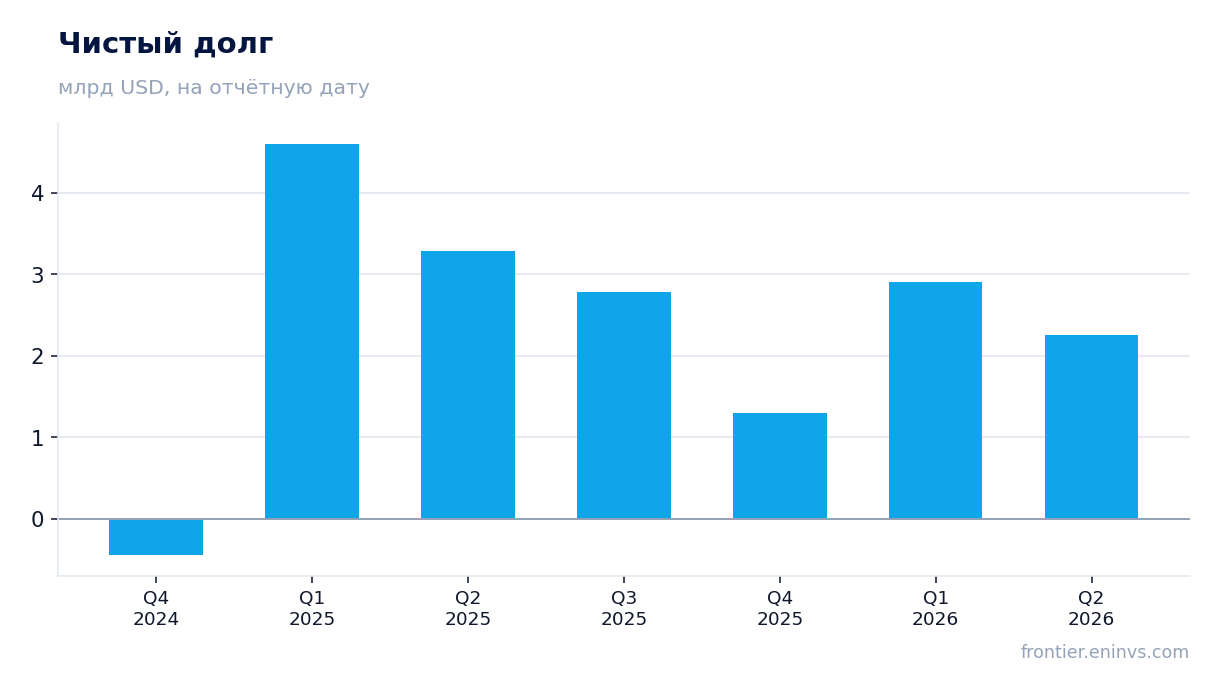
Чистый долг на конец последнего годового баланса составлял 1 300 млн долларов. Это умеренный уровень для компании с такой прибылью и денежным потоком. Операционный денежный поток за девять месяцев 2026 года и квартальные данные по нему в фактах отсутствуют, что ограничивает анализ долговой нагрузки.
Итог
BlackRock показала сильный квартал: выручка выросла на 19,1%, чистая прибыль – на 25,4%, приток средств составил 205 млрд долларов. Однако рост замедлился относительно второго квартала, а 564 млн расходов пришлись на неденежную переоценку contingent consideration. Скорректированная маржа 47,8% и рост технологической выручки на 14% указывают на устойчивость бизнес-модели. При текущей цене акция выглядит скорее привлекательно для инвесторов, готовых мириться с волатильностью отчётной прибыли из-за разовых статей.