INTUITIVE SURGICAL INC: выручка ускорилась до +21,7%, но разовая выплата по антимонопольному иску срезала прибыль на четверть
20 октября INTUITIVE SURGICAL INC раскрыла результаты за третий квартал 2026 года. Выручка выросла на 21,7% год к году до 3 048,7 млн долларов, операционная прибыль составила 592,6 млн, чистая прибыль – 522,8 млн. Прибыль упала на 25,8% из-за разового начисления в 450 млн по мировому соглашению по антимонопольному иску, без него скорректированная прибыль на акцию выросла до 3,00 доллара. Бумага торгуется дешевле собственной трёхлетней истории по EV/EBITDA, но модель портала даёт минус 14% к справедливой стоимости, поэтому вердикт – нейтральный.
Главные тезисы
— Выручка ускорилась до +21,7% год к году, и почти две трети прироста дали расходники
— Разовый платёж в 450 млн по антимонопольному иску срезал чистую прибыль на четверть
— Скорректированная прибыль на акцию выросла до 3,00 доллара, и разница с GAAP – почти двукратная
— Установленная база систем выросла на 12%, а размещения da Vinci 5 подскочили на 31%
— Компания выкупила акций на 2,94 млрд долларов, и это съело почти всю денежную подушку квартала
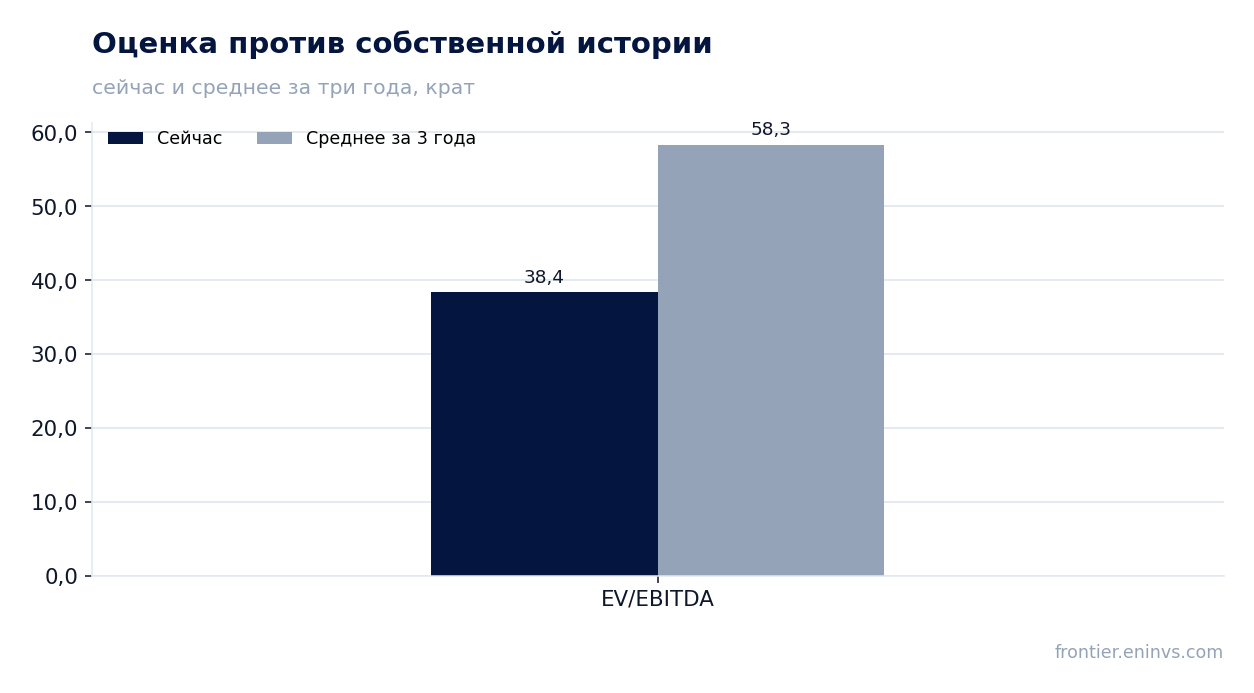
— Мультипликатор EV/EBITDA в 38,4 ниже собственной трёхлетней средней в 58,3 на 34%
— Модель портала даёт минус 14% к справедливой стоимости, и это главный контраргумент к дешёвому мультипликатору
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 2,51 | 3,05 | +21,7% |
| EBITDA | 0,76 | — | — |
| Операционная прибыль | 0,76 | 0,59 | -22,0% |
| Чистая прибыль | 0,70 | 0,52 | -25,8% |
| Операционный денежный поток | 0,84 | — | — |
| Капзатраты | 0,11 | — | — |
| Рентабельность по EBITDA | 30,5% | — | — |
| Чистая маржа | 28,1% | 17,1% | -11,0 п.п. |
Выручка ускорилась до +21,7% год к году, и почти две трети прироста дали расходники
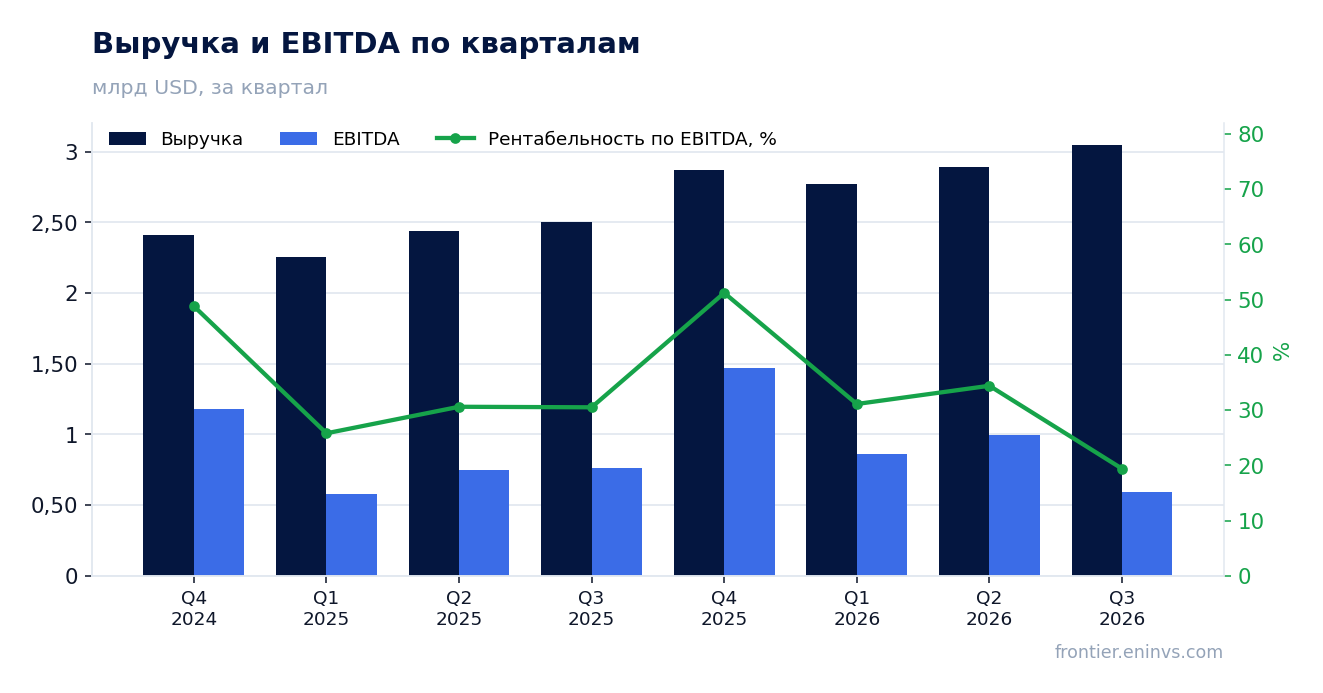
Выручка за третий квартал 2026 года составила 3 048,7 млн долларов, это на 21,7% больше, чем годом ранее. Темп ускорился относительно второго квартала, когда рост был 18,5%. Ускорение дала не одна строка, а сочетание направлений: процедуры da Vinci выросли примерно на 14%, Ion – на 31%, а размещения систем под операционный лизинг добавили выручки без разового признания продажи.
Инструменты и принадлежности принесли 1 797,4 млн долларов против 1 518,8 млн годом ранее, то есть плюс 18%. Это самая крупная и самая повторяемая часть выручки: она растёт вслед за числом операций, а не вслед за продажами железа. Системы дали 769,1 млн против 590,4 млн, сервис – 482,2 млн против 395,9 млн.
Установленная база систем da Vinci достигла 12 094 штук, это на 12% больше, чем годом ранее. База Ion выросла на 21% до 1 152 систем. Именно база, а не квартальные размещения, определяет, сколько расходников компания продаст в следующие периоды, и её рост на 12% при выручке плюс 21,7% говорит о том, что выручка на систему тоже растёт.
Разовый платёж в 450 млн по антимонопольному иску срезал чистую прибыль на четверть
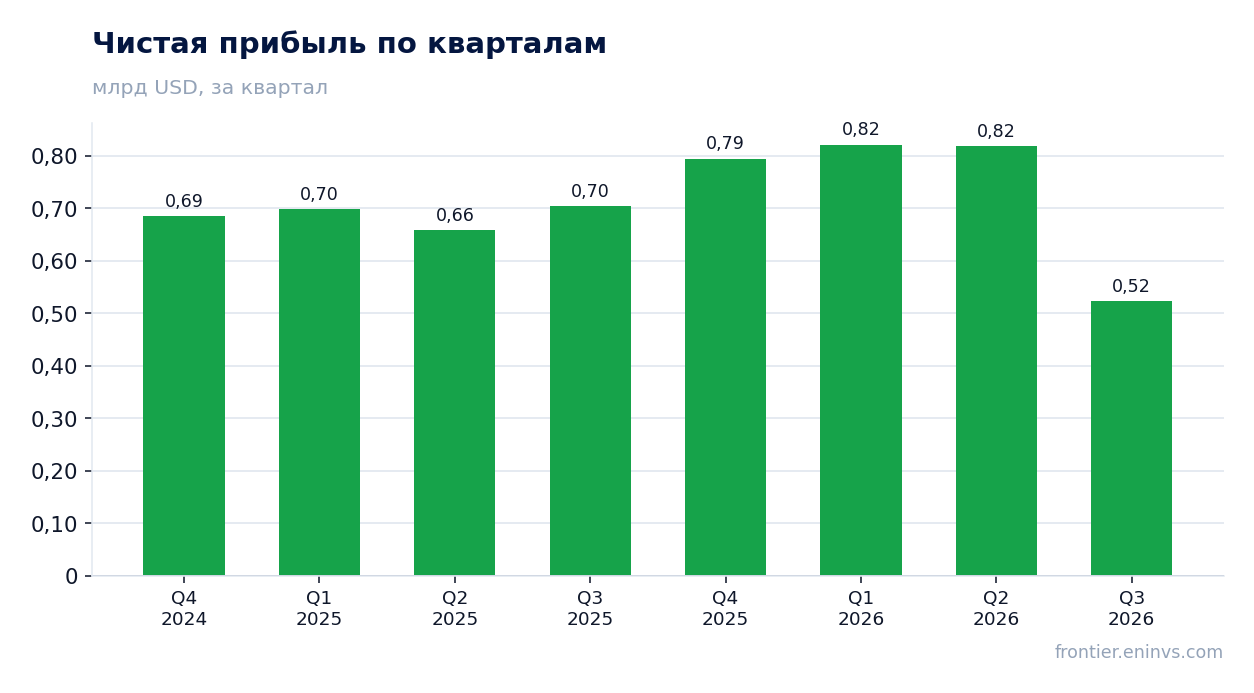
Чистая прибыль за третий квартал 2026 года составила 522,8 млн долларов против 704,4 млн годом ранее, падение на 25,8%. Причина названа в самом отчёте: компания достигла мирового соглашения по коллективному антимонопольному иску и начислила 450 млн в состав коммерческих, общих и административных расходов. После налога это 347 млн, или 0,99 доллара на акцию.
Из-за этого же начисления операционная прибыль упала до 592,6 млн с 759,7 млн годом ранее, а рентабельность по чистой прибыли – до 17,1% с 28,1%. Соглашение ещё не получило предварительного и окончательного одобрения суда, и компания прямо оговаривает, что возражения участников класса возможны. То есть сумма уже в отчёте, но юридически история не закрыта.
Внутри прибыли есть и положительная разовая статья: возврат пошлин, уплаченных в прошлые периоды, дал 22 млн после налога, или 0,06 доллара на акцию. Он частично компенсировал эффект соглашения, но на порядок меньше него. Без обеих статей картина квартала выглядит ровнее, чем в заголовке.
Скорректированная прибыль на акцию выросла до 3,00 доллара, и разница с GAAP – почти двукратная
Скорректированная чистая прибыль составила 1 054,5 млн долларов, или 3,00 доллара на разводнённую акцию, против 867,2 млн и 2,40 доллара годом ранее. Скорректированная операционная прибыль выросла до 1 269,7 млн с 975,9 млн. Разрыв с GAAP почти двукратный, и он объясняется не только разовым иском.
Крупнейшая регулярная статья, которую компания исключает, – расходы на акционерные вознаграждения: 212,6 млн в квартале. Это не разовый эффект, а постоянная составляющая затрат, и компания сама это признаёт. Поэтому скорректированная прибыль показывает операционную динамику, но не то, что остаётся акционеру после всех форм оплаты труда.
Скорректированная валовая маржа поднялась до 69,9% с 68,0% годом ранее. Здесь помог и возврат пошлин: в себестоимости продукта отражено 25,7 млн возврата, в себестоимости сервиса – 2,1 млн. Без этой статьи маржа была бы ниже, и в следующем квартале такого попутного ветра может не быть.
Установленная база систем выросла на 12%, а размещения da Vinci 5 подскочили на 31%
Компания разместила 546 систем da Vinci за квартал против 427 годом ранее. Из них 315 – новые da Vinci 5 против 240 годом ранее, рост на 31%. Новая платформа уже составляет больше половины размещений, и это меняет структуру выручки: переход на неё поддерживает и цену системы, и последующие расходники.
Структура размещений смещается в лизинг: 291 система из 546 поставлена по операционному лизингу, из них 160 – по лизингу с оплатой за использование. Годом ранее было 231 и 115 соответственно. Лизинг даёт повторяющуюся выручку и повышает базу, но откладывает разовое признание продажи, поэтому связь между размещениями и выручкой квартала стала слабее.
Ion разместила 56 систем против 50 годом ранее, база выросла до 1 152. Это направление пока небольшое в выручке, но растёт быстрее da Vinci, и в отчёте оно названо одним из драйверов роста процедур. Для инвестора это второй, ещё не насыщенный рынок внутри той же клиентской базы.
Компания выкупила акций на 2,94 млрд долларов, и это съело почти всю денежную подушку квартала
За квартал компания выкупила 7,8 млн акций на 2,94 млрд долларов. Денежные средства, эквиваленты и инвестиции снизились на 1,83 млрд до 6,80 млрд. Отчёт называет причиной выкупы и закупку основных средств, частично компенсированные операционным потоком. Это крупная сумма относительно квартальной прибыли, и она объясняет, почему чистая денежная позиция сократилась.
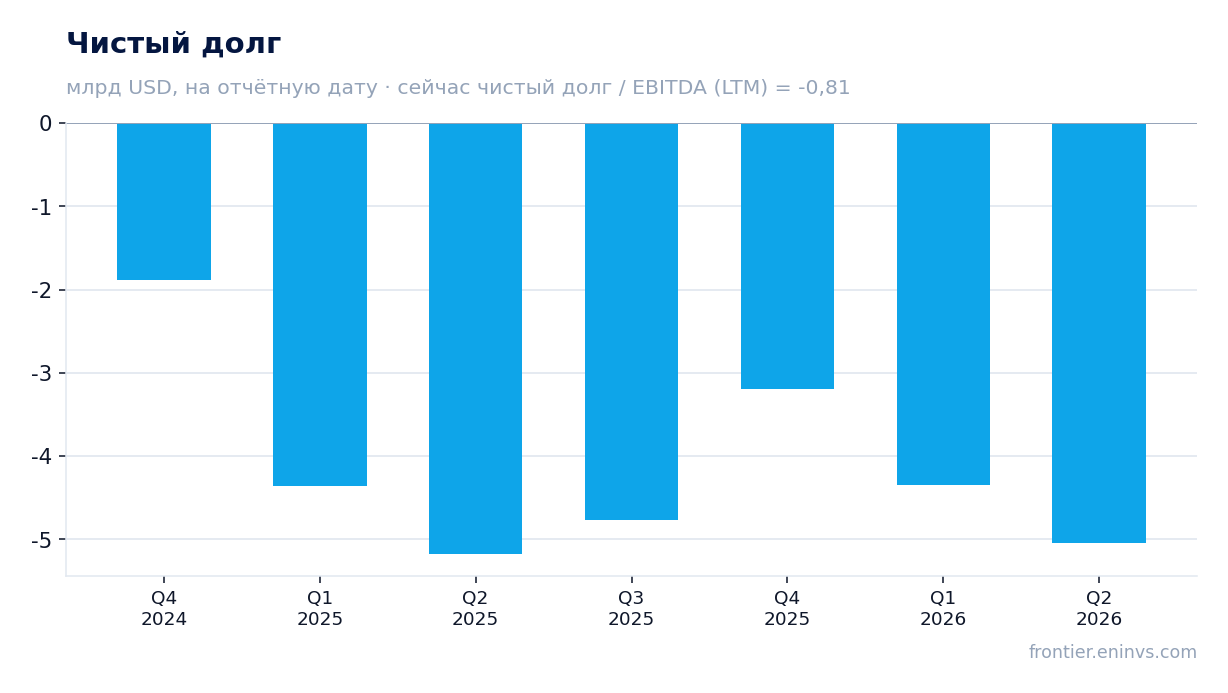
Долговая нагрузка остаётся отрицательной: чистый долг на конец последнего годового баланса – минус 3 197,1 млн долларов, отношение чистого долга к EBITDA за последние 12 месяцев – минус 0,81. Компания финансирует выкуп и стройку из собственной кассы, а не из заёмных средств. Направление коэффициента в отчёте не раскрыто, поэтому ограничимся уровнем.
Операционный поток за квартал в предоставленных данных не раскрыт, поэтому судить о качестве прибыли по нему нельзя. За девять месяцев скорректированная прибыль составила 2 957,7 млн, и выкуп на 2,94 млрд примерно равен ей. Такой масштаб возврата капитала поддерживает цену акции, но уменьшает запас на случай крупных вложений или нового разового платежа.
Мультипликатор EV/EBITDA в 38,4 ниже собственной трёхлетней средней в 58,3 на 34%
По последним 12 месяцам EV/EBITDA составляет 38,4 против собственной трёхлетней средней 58,3, то есть на 34% ниже. По этому мультипликатору бумага дешевле, чем была в среднем за три года. P/E за последние 12 месяцев – 52,6, что для компании с двузначным ростом выручки не выглядит перегретым.
Прибыль за последние 12 месяцев – 2 957,2 млн долларов, EBITDA – 3 966,6 млн, выручка – 11 600,0 млн. Рентабельность собственного капитала – 18,4%. Мультипликаторы считаются от прибыли, которая уже очищена от разового иска, поэтому дисконт к истории отражает скорее общую переоценку дорогих медицинских технологических имён, чем ухудшение бизнеса.
Модель портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, даёт минус 14% к справедливой стоимости. Это наша собственная оценка, не консенсус рынка. Она говорит, что даже при дешёвом относительно истории мультипликаторе цена уже учитывает значительную часть будущего роста.
Модель портала даёт минус 14% к справедливой стоимости, и это главный контраргумент к дешёвому мультипликатору
Рыночная капитализация – 155 533,8 млн долларов. При такой капитализации и EBITDA за последние 12 месяцев в 3 966,6 млн мультипликатор EV/EBITDA в 38,4 выглядит ниже исторической нормы, но модель портала всё равно даёт минус 14%. Причина в том, что модель сопоставляет рост EBITDA с целевым мультипликатором, а не с текущим.
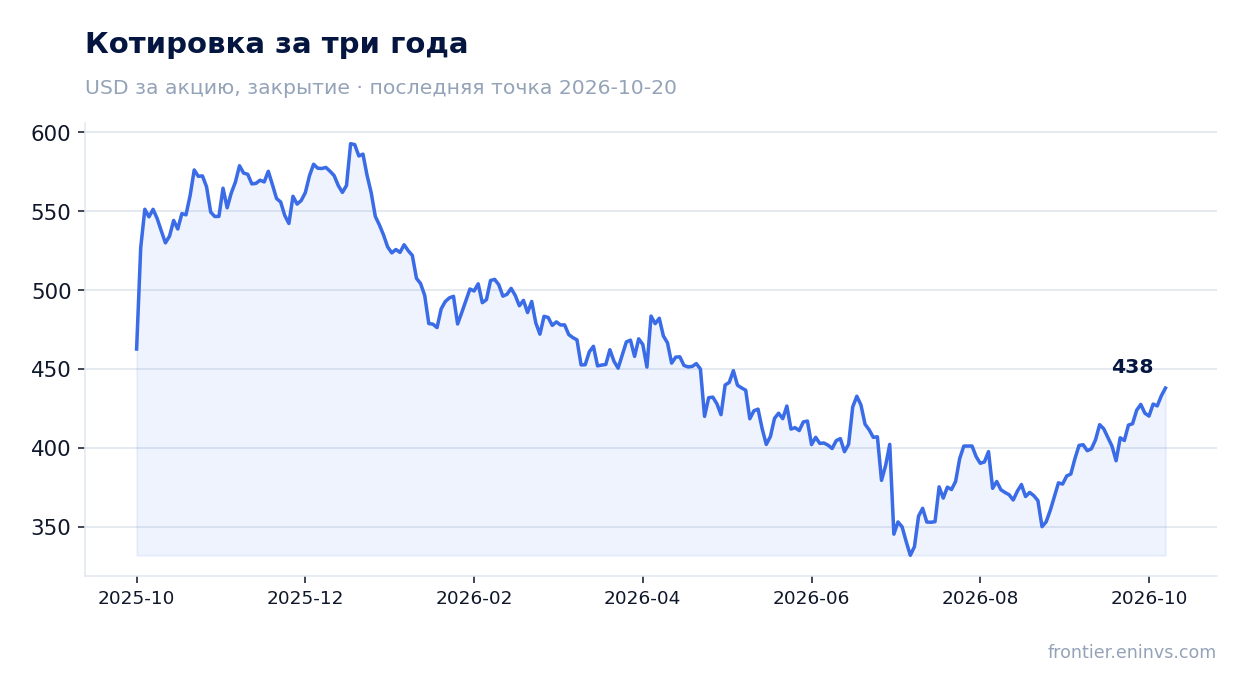
Реакция рынка была сдержанной: в день отчёта акция прибавила 1,1%, и столько же – с дня отчёта до 20 октября. Цена закрытия перед публикацией – 433,18 доллара. Рынок не стал переоценивать бумагу ни на разовом убытке, ни на сильной выручке, что говорит о том, что оба факта были в целом ожидаемы.
Для вердикта это значит, что дешёвый относительно истории мультипликатор и минус 14% по модели уравновешивают друг друга. Ускорение выручки и рост базы – аргументы за, разовый иск и отсутствие запаса по модели – против. Пока перевес не сложился ни в одну сторону.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 156 млрд USD |
| P/E (LTM) | 52,6 |
| EV/EBITDA (LTM) | 38,4 |
| P/B | 8,73 |
| Чистый долг / EBITDA | -0,81 |
| ROE | 18,4% |
| EV/EBITDA, среднее за 3 года | 58,3 |
Итог
Сильная часть отчёта – выручка: 21,7% год к году с ускорением против 18,5% во втором квартале, рост базы da Vinci на 12% и размещений da Vinci 5 на 31%. Слабая часть – прибыль: падение на 25,8% целиком объясняется разовым иском на 450 млн, но и без него скорректированная маржа держится partly на возврате пошлин. Мультипликатор EV/EBITDA в 38,4 ниже собственной трёхлетней средней в 58,3 на 34%, однако модель портала даёт минус 14% к справедливой стоимости. Для держателя главный вопрос – не в качестве квартала, а в том, удержится ли ускорение выручки, когда разовые статьи уйдут из отчёта. Вердикт – нейтральный: аргументы за и против при текущей цене уравновешиваются.
Перейти к финансовой карточке компании ISRG →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций