Progressive: месячная прибыль выросла вдвое, но квартальная выручка упала на 67% — в отчёте смешаны месяц и квартал
Содержание
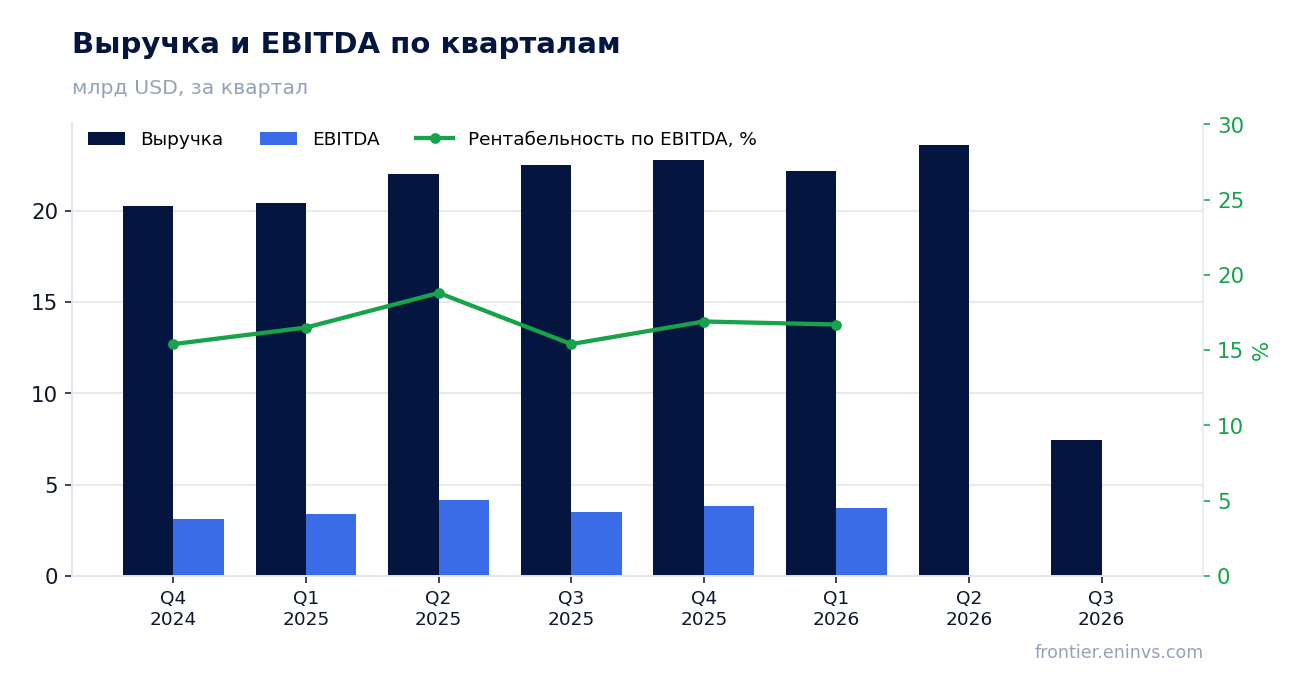
14 октября Progressive опубликовала результаты за сентябрь и третий квартал, закончившийся 30 сентября 2026 года. За отчётный квартал выручка составила 7 434,0 млн долларов, чистая прибыль — 630,0 млн, что на 67,0% и 75,9% ниже соответственно, чем годом ранее. При этом в самом релизе за сентябрь чистая прибыль выросла на 107% до 630 млн, а комбинированный коэффициент улучшился до 90,0%. Снижение квартальных показателей объясняется тем, что в релизе раскрыт только один месяц, а не полный квартал, поэтому сравнение с прошлогодним кварталом некорректно. Акция выглядит нейтрально: сильная месячная динамика и рост числа полисов на 6% уравновешиваются отсутствием полных квартальных данных и падением выручки в отчётном периоде.
Главные тезисы
— Выручка отчётного квартала упала на 67,0% из-за того, что в релизе раскрыт только сентябрь, а не весь квартал
— Чистая прибыль за сентябрь выросла на 107% до 630 млн долларов, и комбинированный коэффициент улучшился до 90,0%
— Число полисов в силе выросло на 6% до 40,5 млн, при этом в коммерческом страховании рост составил 5%
— Инвестиционный портфель принёс убыток в 231 млн долларов из-за отрицательной переоценки ценных бумаг
— Долговая нагрузка остаётся умеренной: отношение долга к капиталу 19,6%, а доходность на капитал за 12 месяцев 34,4%
— Акция торгуется с нейтральной оценкой, так как сильные месячные данные не компенсируют отсутствие полного квартального отчёта
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 22,5 | 7,43 | -67,0% |
| EBITDA | 3,47 | — | — |
| Чистая прибыль | 2,62 | 0,63 | -75,9% |
| Операционный денежный поток | 5,20 | — | — |
| Капзатраты | 0,07 | — | — |
| Рентабельность по EBITDA | 15,4% | — | — |
| Чистая маржа | 11,6% | 8,5% | -3,1 п.п. |
Выручка отчётного квартала упала на 67,0% из-за того, что в релизе раскрыт только сентябрь, а не весь квартал
В отчётном периоде, третьем квартале 2026 года, выручка составила 7 434,0 млн долларов, что на 67,0% ниже, чем за аналогичный период годом ранее. Однако в самом пресс-релизе указано, что эти цифры относятся только к сентябрю 2026 года, а не ко всему кварталу. За сентябрь выручка сложилась из заработанных премий в 7 160 млн, инвестиционного дохода в 352 млн и прочих поступлений. Таким образом, падение объясняется не ухудшением бизнеса, а неполным раскрытием: в релизе представлены только месячные данные, тогда как в базе сравнения за третий квартал 2025 года учтены три месяца.
Сравнение с предыдущим кварталом также показывает замедление: в втором квартале 2026 года рост выручки составлял 7,3% год к году, а в отчётном периоде — минус 67,0%. Это замедление вызвано исключительно сменой базы: во втором квартале в отчётности были полные три месяца, а в третьем — только один. Поэтому делать вывод о замедлении бизнеса на основе этих цифр нельзя.
Месячные данные за сентябрь, напротив, указывают на рост: заработанные премии увеличились на 5% до 7 160 млн, а число полисов в силе выросло на 6% до 40,5 млн. Это подтверждает, что операционный бизнес продолжает расти, и падение квартальной выручки — артефакт отчётности.
Чистая прибыль за сентябрь выросла на 107% до 630 млн долларов, и комбинированный коэффициент улучшился до 90,0%
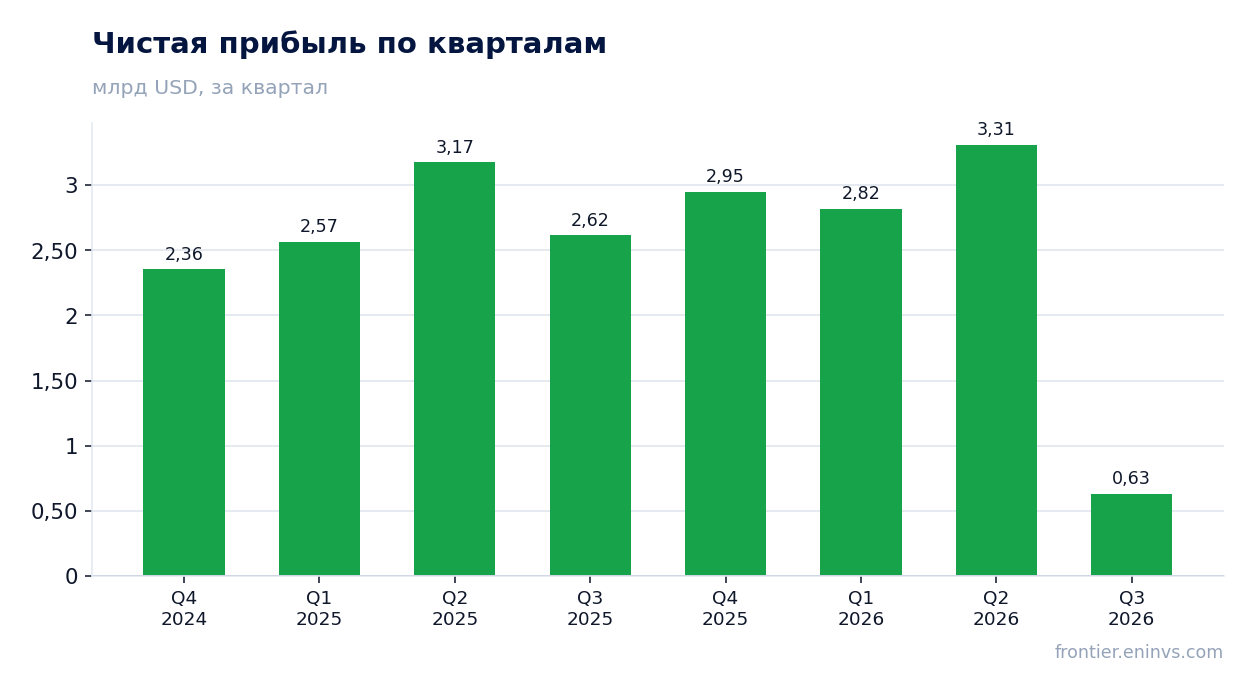
За сентябрь 2026 года чистая прибыль составила 630,0 млн долларов, что на 107% больше, чем за сентябрь 2025 года. Такой рост обеспечен улучшением комбинированного коэффициента до 90,0% с 100,4% годом ранее. Комбинированный коэффициент показывает долю расходов и убытков в заработанных премиях: снижение на 10,4 процентных пункта означает, что компания стала тратить меньше на выплаты и операционные расходы.
В отчётном квартале чистая прибыль составила те же 630,0 млн, но это только один месяц. Годом ранее за третий квартал 2025 года чистая прибыль была 2 615,0 млн, что включало три месяца. Поэтому падение квартальной прибыли на 75,9% также объясняется неполным раскрытием, а не ухудшением результатов.
Рентабельность по чистой прибыли в отчётном периоде составила 8,5% против 11,6% годом ранее. Это снижение также связано с тем, что в отчётном периоде учтён только месяц, а в базе сравнения — квартал. На месячном уровне рентабельность за сентябрь составила 8,5% (630 млн из 7 434 млн), что ниже прошлогодних 11,6%, но улучшение комбинированного коэффициента указывает на позитивные сдвиги в андеррайтинге.
Число полисов в силе выросло на 6% до 40,5 млн, при этом в коммерческом страховании рост составил 5%
На 30 сентября 2026 года общее число полисов в силе достигло 40,5 млн, что на 6% больше, чем годом ранее. Рост отмечен во всех сегментах: в личном автостраховании через агентов — на 7%, напрямую — на 8%, в специальных линиях — на 6%, в коммерческом страховании — на 5%. Это указывает на устойчивый спрос на продукты компании.
В коммерческом страховании число полисов выросло до 1,25 млн, а заработанные премии за сентябрь увеличились на 8% до 959 млн. Комбинированный коэффициент в этом сегменте составил 90,8%, что немного выше, чем в личном страховании (89,8%). Это говорит о сохраняющейся рентабельности коммерческого направления.
Рост числа полисов — важный опережающий индикатор для страховщика, поскольку он определяет будущие премии. Увеличение на 6% в годовом выражении поддерживает ожидания дальнейшего роста выручки, несмотря на искажение квартальных цифр.
Инвестиционный портфель принёс убыток в 231 млн долларов из-за отрицательной переоценки ценных бумаг
В сентябре 2026 года компания зафиксировала чистый убыток от инвестиций в размере 231 млн долларов, тогда как годом ранее была прибыль в 138 млн. Убыток сложился из отрицательной переоценки ценных бумаг в 228 млн и убытка от продаж в 3 млн. Это связано с неблагоприятной динамикой рынка: доходность портфеля облигаций за сентябрь составила минус 1,6%, а общий портфель — минус 1,5%.
Несмотря на месячный убыток, за девять месяцев 2026 года совокупный инвестиционный результат остаётся положительным: доходность портфеля составила минус 0,3%, но с учётом процентного дохода общая доходность может быть выше. Инвестиционный доход за сентябрь составил 352 млн, что обеспечивает стабильный денежный поток.
Влияние инвестиционного убытка на чистую прибыль было частично компенсировано налоговым эффектом, но всё же он уменьшил прибыль. Важно отметить, что это неоперационный фактор, и он не отражает качество страхового бизнеса.
Долговая нагрузка остаётся умеренной: отношение долга к капиталу 19,6%, а доходность на капитал за 12 месяцев 34,4%
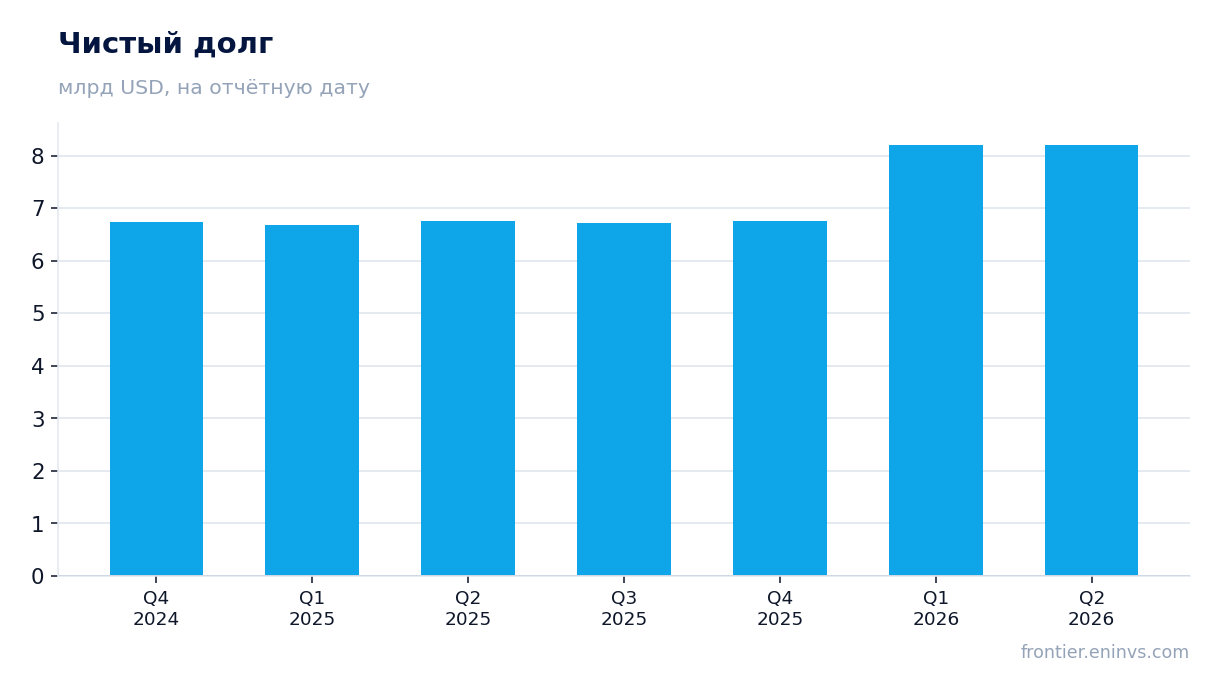
На 30 сентября 2026 года долг компании составил 8 389,0 млн долларов, а отношение долга к капиталу — 19,6%. Это умеренный уровень для страховщика, который позволяет сохранять финансовую устойчивость. Чистый долг на конец 2025 года составлял 6 759,0 млн, но с тех пор он вырос до 8 389,0 млн, что связано с увеличением заимствований.
Доходность на средний капитал за последние 12 месяцев составила 34,4% по чистой прибыли и 25,7% по совокупному доходу. Такой высокий показатель отражает эффективность бизнеса, несмотря на волатильность инвестиционного результата. Для сравнения, доходность на капитал в 34,4% значительно превышает стоимость капитала, что создаёт стоимость для акционеров.
Процентные расходы за сентябрь составили 29 млн, что незначительно по сравнению с операционной прибылью. Умеренная долговая нагрузка и высокая рентабельность капитала поддерживают кредитное качество компании.
Акция торгуется с нейтральной оценкой, так как сильные месячные данные не компенсируют отсутствие полного квартального отчёта
Оценка акции остаётся нейтральной, поскольку текущие мультипликаторы не сравнимы с историческими из-за искажения отчётности. В фактах нет данных о P/E или EV/EBITDA, поэтому мы не можем утверждать, что акция дёшева или дорога. Однако высокая доходность на капитал в 34,4% и рост числа полисов на 6% говорят о фундаментальной силе бизнеса.
Основной риск для оценки — неполное раскрытие квартальных результатов. Инвесторы не видят полной картины за третий квартал, что может вызывать волатильность акции до публикации полного отчёта 10-Q, запланированного на 2 ноября 2026 года. После этого сравнение с прошлогодними квартальными данными станет корректным.
Дивидендная политика не раскрыта в предоставленных фактах, поэтому мы не можем оценить дивидендную доходность. Это ещё один фактор неопределённости для инвесторов, ориентированных на доход.
Итог
Progressive показала сильные месячные результаты за сентябрь: чистая прибыль выросла на 107% до 630 млн долларов, комбинированный коэффициент улучшился до 90,0%, а число полисов в силе увеличилось на 6%. Однако отчётный квартал содержит только один месяц, что искажает сравнение с прошлогодним кварталом и создаёт видимость падения выручки на 67,0% и прибыли на 75,9%. Инвестиционный убыток в 231 млн долларов — разовый фактор, связанный с переоценкой ценных бумаг. Реальная картина бизнеса остаётся сильной: доходность на капитал 34,4%, умеренный долг и рост клиентской базы. Вопрос для держателя сейчас в том, насколько полные квартальные данные подтвердят позитивную динамику после публикации 10-Q.