THERMO FISHER SCIENTIFIC INC.: выручка растёт на 9,1%, но прибыль отстаёт из-за разовых списаний и дорожающих процентов
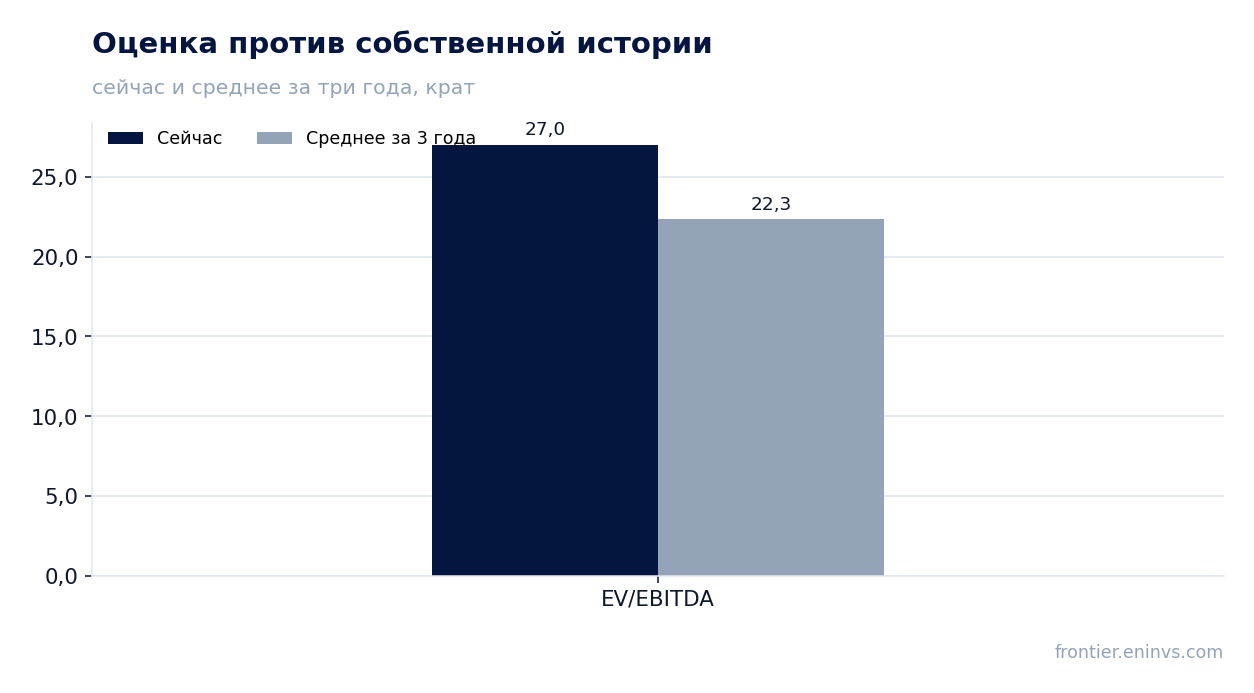
21 октября THERMO FISHER SCIENTIFIC INC. раскрыла результаты за третий квартал 2026 года. Выручка выросла на 9,1% год к году до 12 137 млн долларов, операционная прибыль – до 2 263 млн, чистая прибыль – до 1 721 млн (+6,5%). Рост выручки замедлился относительно второго квартала (+10,5%), а чистая маржа снизилась до 14,2% с 14,5% годом ранее. Акция торгуется дороже собственной истории по EV/EBITDA (27,0 против среднего 22,3 за три года), и при текущей цене бумага выглядит нейтрально: сильная операционная динамика уравновешивается высокой оценкой и разовыми факторами в прибыли.
Главные тезисы
— Выручка прибавила 9,1% год к году, но органический рост составил лишь 6% – остальное дали приобретения
— Операционная маржа выросла до 18,6% с 17,4% благодаря снижению доли себестоимости в выручке
— Чистая прибыль выросла на 6,5%, отстав от операционной из-за роста процентных расходов и разовых списаний
— Скорректированная прибыль на акцию выросла на 15% – разрыв с GAAP-показателем создают амортизация и реструктуризация
— Свободный денежный поток за девять месяцев вырос до 4 618 млн долларов, но квартальный кэпекс остаётся высоким
— Долговая нагрузка на уровне 2,87 EBITDA LTM – умеренная, но проценты съедают всё большую часть прибыли
— Акция торгуется по EV/EBITDA 27,0 – на 21% выше собственного среднего за три года
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 11,1 | 12,1 | +9,1% |
| EBITDA | 2,60 | — | — |
| Операционная прибыль | 1,94 | 2,26 | +16,6% |
| Чистая прибыль | 1,62 | 1,72 | +6,5% |
| Операционный денежный поток | 2,24 | 2,55 | +13,9% |
| Капзатраты | 0,40 | — | — |
| Рентабельность по EBITDA | 23,4% | — | — |
| Чистая маржа | 14,5% | 14,2% | -0,3 п.п. |
Выручка прибавила 9,1% год к году, но органический рост составил лишь 6% – остальное дали приобретения
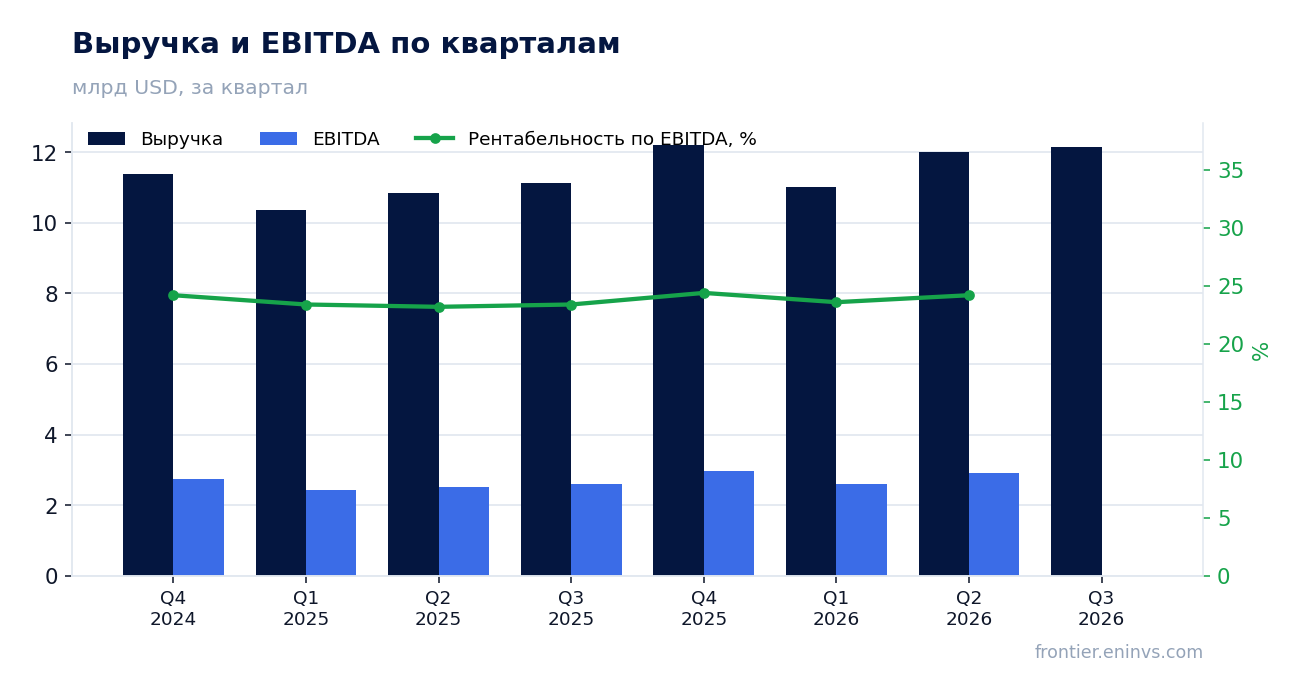
Выручка за третий квартал 2026 года составила 12 137 млн долларов, что на 9,1% выше уровня годичной давности (11 122 млн). Рост замедлился относительно второго квартала, когда он составлял 10,5%. Органический рост, по данным отчёта, составил 6%, вклад приобретений и выбытий – 3%, влияние валют – 0%.
Основной вклад в выручку дало подразделение Laboratory Products and Biopharma Services: 6 863 млн долларов, или 56,5% консолидированной выручки, против 5 970 млн годом ранее. Life Sciences Solutions прибавило до 2 719 млн, Analytical Instruments – до 2 002 млн. Specialty Diagnostics сократилось до 1 098 млн с 1 174 млн.
Замедление темпа роста с 10,5% до 9,1% – важный сигнал. Компания сохраняет двузначный рост только за счёт сделок, тогда как органическая динамика остаётся умеренной. Для дальнейшего ускорения нужен либо новый цикл acquisitions, либо ускорение органики, которого в отчёте не просматривается.
Операционная маржа выросла до 18,6% с 17,4% благодаря снижению доли себестоимости в выручке
Операционная прибыль за третий квартал 2026 года составила 2 263 млн долларов против 1 941 млн годом ранее, рост на 17%. Операционная маржа поднялась до 18,6% с 17,4%. Главный драйвер – снижение доли себестоимости: 57,2% выручки против 58,2% годом ранее.
Скорректированная операционная маржа, по данным отчёта, достигла 24,5% против 23,3%. Разрыв между GAAP и скорректированной маржой создают амортизация приобретённых нематериальных активов (519 млн) и расходы на реструктуризацию (199 млн). Эти статьи не являются денежными, но отражают реальные издержки интеграции.
Улучшение маржи при замедлении выручки – хороший знак: компания компенсирует потерю темпа ростом эффективности. Однако устойчивость этого улучшения зависит от того, насколько долго продлится эффект от снижения себестоимости и не вернутся ли расходы на прежний уровень.
Чистая прибыль выросла на 6,5%, отстав от операционной из-за роста процентных расходов и разовых списаний
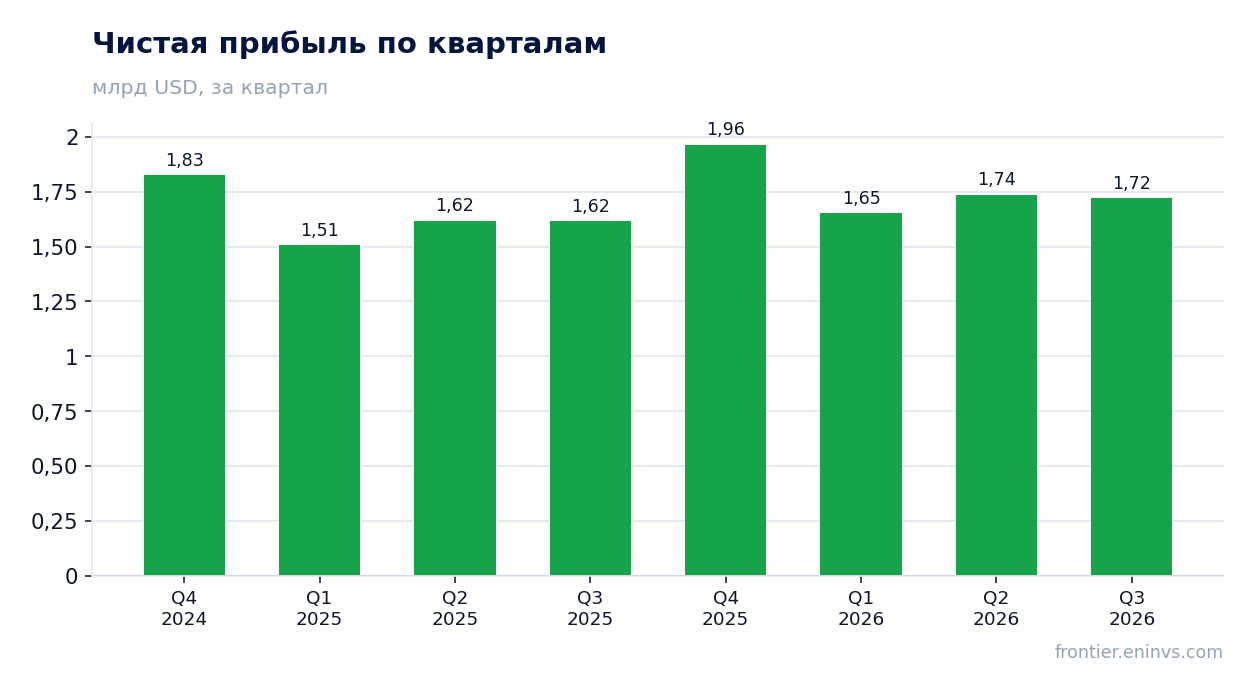
Чистая прибыль, приходящаяся на акционеров, за третий квартал 2026 года составила 1 721 млн долларов против 1 616 млн годом ранее, рост на 6,5%. Это заметно медленнее операционной прибыли (+17%). Чистая маржа снизилась до 14,2% с 14,5%.
Разрыв объясняется двумя факторами. Процентные расходы выросли до 417 млн с 347 млн годом ранее, что съело часть операционного улучшения. Кроме того, в отчётном квартале компания отразила разовые статьи: списание на 244 млн по активам, предназначенным для продажи, и прибыль в 72 млн от продажи бизнеса. Эти статьи прошли через реструктуризацию и не входят в скорректированную прибыль.
Скорректированная прибыль на акцию выросла на 15% до 6,68 доллара, тогда как GAAP-показатель прибавил 9% до 4,64 доллара. Разрыв в 2,04 доллара на акцию – это амортизация, реструктуризация и разовые списания. Инвестору важно понимать, что скорректированная прибыль исключает реальные экономические издержки, но именно она лучше отражает операционную динамику.
Скорректированная прибыль на акцию выросла на 15% – разрыв с GAAP-показателем создают амортизация и реструктуризация
Скорректированная прибыль на акцию за третий квартал 2026 года составила 6,68 доллара против 5,79 доллара годом ранее, рост на 15%. GAAP-показатель вырос на 9% до 4,64 доллара. Разрыв в 2,04 доллара на акцию формируют амортизация приобретённых нематериальных активов (1,40 доллара), расходы на реструктуризацию (0,54 доллара) и налоговые корректировки.
Амортизация приобретённых нематериальных активов – крупнейшая статья разрыва. Она отражает стоимость сделок прошлых лет и не является денежным расходом, но её величина растёт вместе с приобретениями. Реструктуризация в 199 млн включает списание на 244 млн по активам для продажи и прибыль в 72 млн от продажи бизнеса.
Рост скорректированной прибыли на 15% при росте выручки на 9,1% показывает, что компания улучшает рентабельность. Однако устойчивость этого роста зависит от того, насколько долго продлится эффект от снижения себестоимости и не вернутся ли расходы на прежний уровень.
Свободный денежный поток за девять месяцев вырос до 4 618 млн долларов, но квартальный кэпекс остаётся высоким
Операционный денежный поток за третий квартал 2026 года составил 2 551 млн долларов против 2 239 млн годом ранее. Свободный денежный поток за девять месяцев достиг 4 618 млн против 3 319 млн годом ранее. Квартальные капитальные затраты составили 437 млн, что выше 404 млн годом ранее.
Рост свободного денежного потока за девять месяцев на 39% – сильный результат, который подтверждает способность компании генерировать деньги. Однако квартальный кэпекс остаётся высоким, а за девять месяцев он составил 1 263 млн. Компания также потратила 8 877 млн на приобретения, что объясняет рост долга.
Свободный денежный поток покрывает дивиденды и обратный выкуп. За девять месяцев компания выкупила акций на 4 000 млн и выплатила дивидендов на 511 млн. Это показывает, что компания возвращает капитал акционерам, но делает это в том числе за счёт нового долга.
Долговая нагрузка на уровне 2,87 EBITDA LTM – умеренная, но проценты съедают всё большую часть прибыли
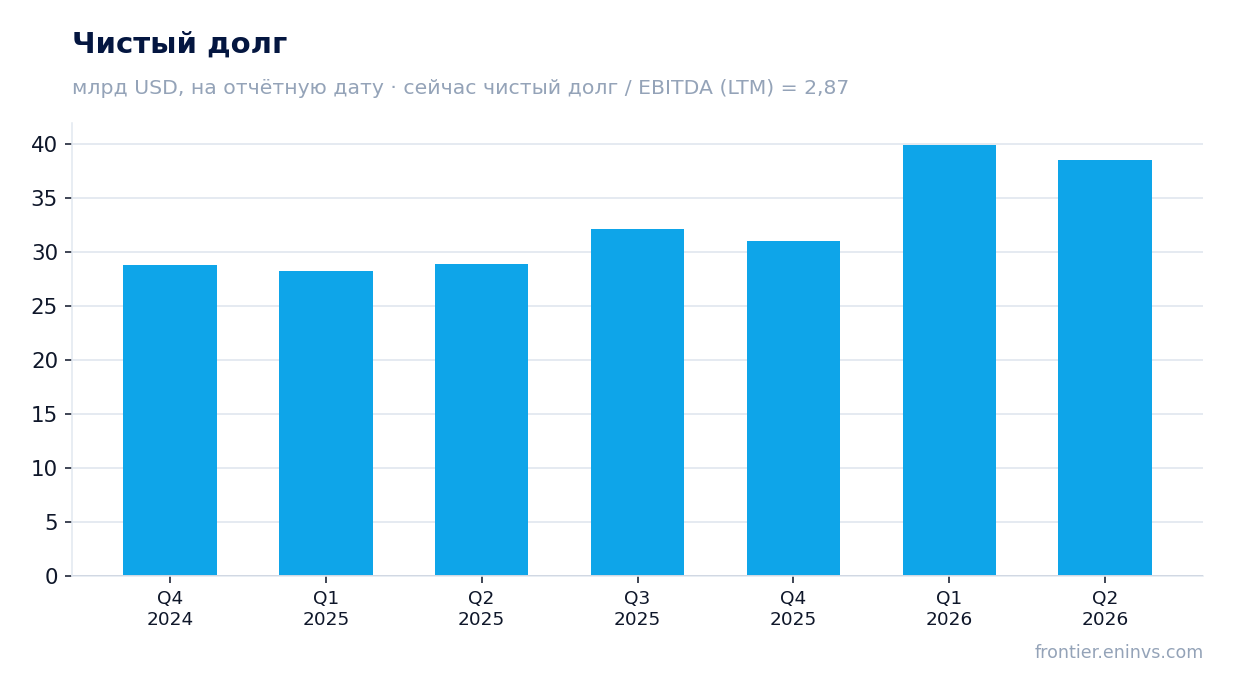
Чистый долг на конец последнего годового баланса составил 31 003 млн долларов, что соответствует 2,87 EBITDA за последние 12 месяцев. Это умеренный уровень для компании с таким денежным потоком. Однако долг вырос: за девять месяцев компания привлекла 5 238 млн нового долга и потратила 8 877 млн на приобретения.
Процентные расходы за третий квартал выросли до 417 млн с 347 млн годом ранее. При этом процентные доходы составили 252 млн. Чистые процентные расходы растут быстрее операционной прибыли, что давит на чистую маржу. Отношение чистого долга к EBITDA в 2,87 – это уровень, а не направление: в фактах нет более раннего значения, поэтому нельзя утверждать, выросла нагрузка или снизилась.
Для дальнейшего роста компания может продолжать делать приобретения, но это будет увеличивать долг и процентные расходы. Если ставки останутся высокими, давление на чистую прибыль сохранится.
Акция торгуется по EV/EBITDA 27,0 – на 21% выше собственного среднего за три года
EV/EBITDA за последние 12 месяцев составляет 27,0 против среднего за три года 22,3. Это на 21% выше собственной истории. P/E за последние 12 месяцев – 36,9. Рыночная капитализация – 261 105 млн долларов. По модели портала потенциал роста к справедливой стоимости оценивается в +9%.
Высокая оценка означает, что рынок уже закладывает в цену продолжение роста. Однако выручка замедляется, а чистая маржа снижается. Если рост продолжится, мультипликатор может остаться высоким, но для дальнейшего расширения нужен либо ускорение прибыли, либо снижение ставок.
Дивидендная доходность за последние 12 месяцев составляет всего 0,27%. Компания предпочитает обратный выкуп: за девять месяцев выкуплено акций на 4 000 млн. Это поддерживает цену акции, но не даёт инвестору текущего дохода.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 261 млрд USD |
| P/E (LTM) | 36,9 |
| EV/EBITDA (LTM) | 27,0 |
| P/B | 4,89 |
| Чистый долг / EBITDA | 2,87 |
| Операционный денежный поток (LTM) | 9,32 млрд |
| ROE | 4,3% |
| Дивидендная доходность (12 мес) | 0,3% |
| EV/EBITDA, среднее за 3 года | 22,3 |
Итог
Сильная сторона отчёта – операционная маржа выросла до 18,6% с 17,4%, а свободный денежный поток за девять месяцев достиг 4 618 млн долларов. Слабая – чистая прибыль выросла лишь на 6,5% из-за процентных расходов и разовых списаний, а выручка замедлилась. Акция торгуется на 21% выше собственной истории по EV/EBITDA, и при текущей цене бумага выглядит нейтрально: потенциал роста по модели портала составляет +9%, но он уже во многом заложен в цену. Для улучшения вердикта нужен либо устойчивый рост органики, либо снижение долговой нагрузки.
Перейти к финансовой карточке компании TMO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций