TEXAS INSTRUMENTS INC: выручка ускорилась до +27,7%, но почти вся прибыль уже заложена в цену акции
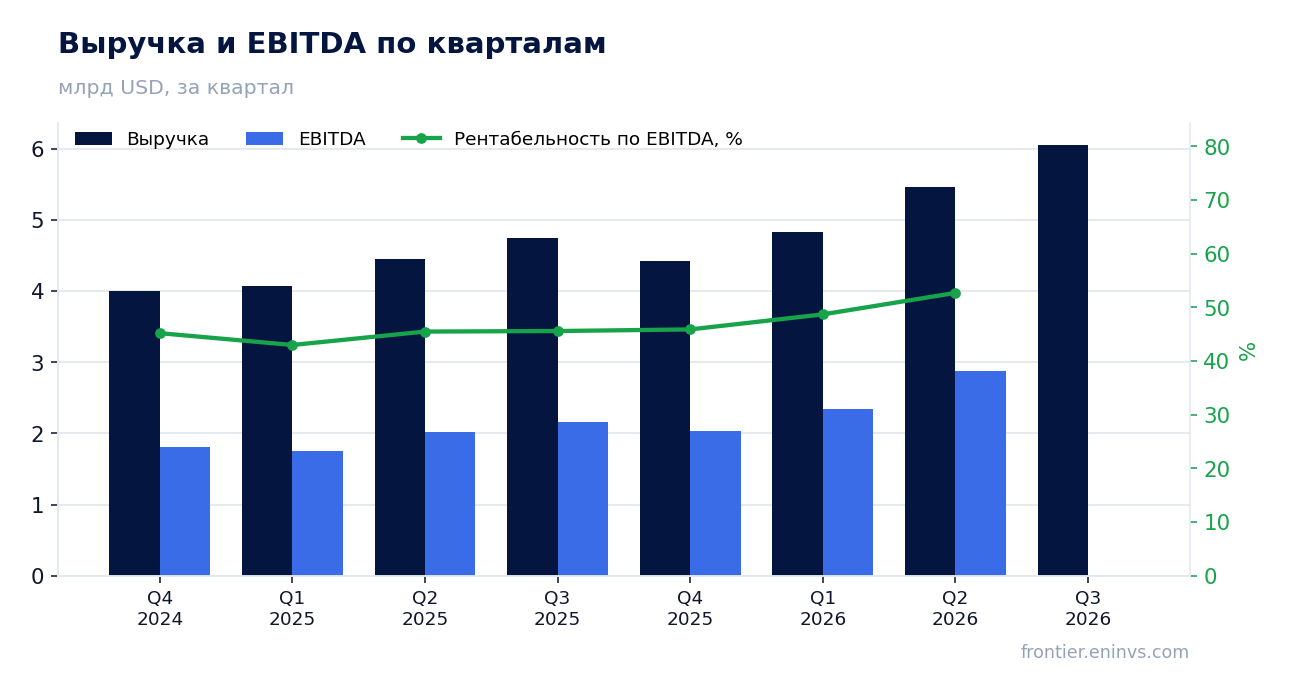
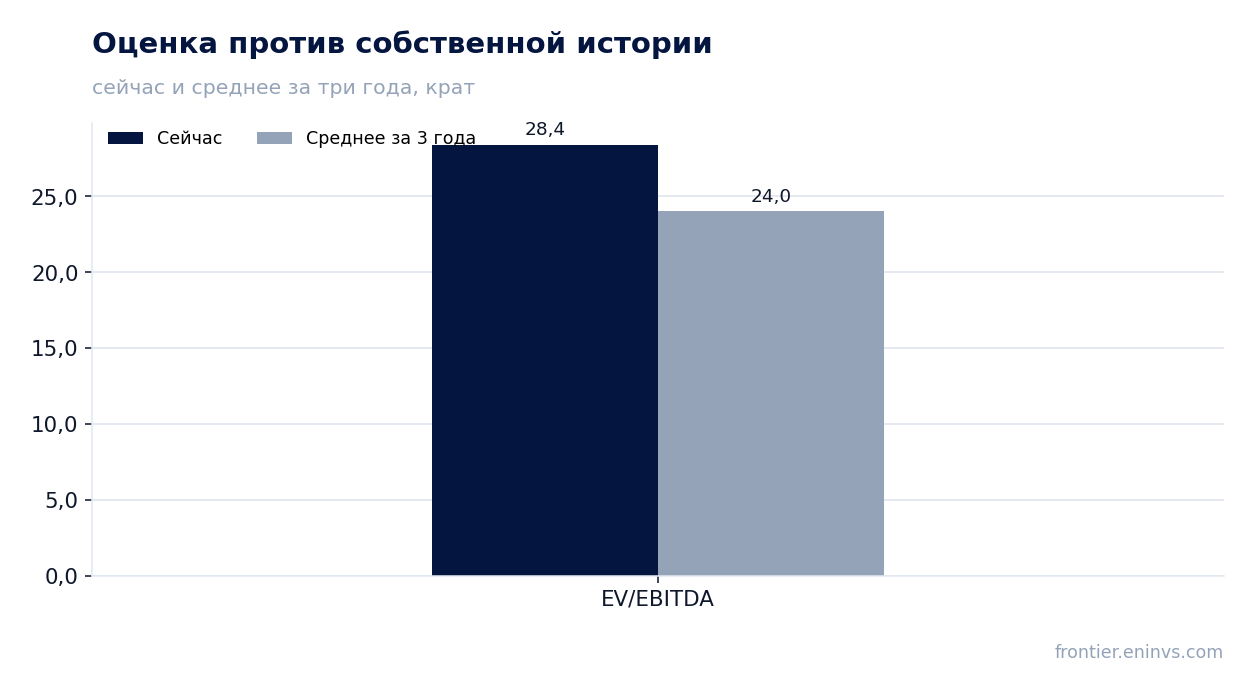
21 октября TEXAS INSTRUMENTS INC раскрыла результаты за третий квартал 2026 года: выручка 6 055 млн долл., операционная прибыль 2 874 млн долл., чистая прибыль 2 425 млн долл. Рост выручки год к году ускорился до +27,7% против +22,8% кварталом ранее, чистая маржа поднялась до 40,0% с 28,8% годом ранее. При этом акция торгуется по EV/EBITDA LTM 28,4 – на 18% выше собственной трёхлетней средней 24,0, поэтому при сильном отчёте бумага выглядит скорее справедливо оценённой, чем дешёвой.
Главные тезисы
— Выручка прибавила 27,7% год к году, и ускорение дал широкий рост в промышленности, автопроме и дата-центрах
— Аналоговый сегмент вырос на 32% и принёс 2 505 млн долл. операционной прибыли – больше, чем весь бизнес годом ранее
— Чистая маржа 40,0% поднялась с 28,8% во многом из-за низкой базы по себестоимости и отсутствия разовых списаний
— Свободный денежный поток за 12 месяцев достиг 8 422 млн долл. при капзатратах 2 578 млн долл.
— Дивиденд 1,42 долл. на акцию за квартал даёт около 2,0% доходности – скромно против текущей цены
— Мультипликатор EV/EBITDA 28,4 выше собственной трёхлетней средней 24,0, и по модели портала потенциал роста к справедливой стоимости +23%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 4,74 | 6,05 | +27,7% |
| EBITDA | 2,16 | — | — |
| Операционная прибыль | 1,66 | 2,87 | +72,8% |
| Чистая прибыль | 1,36 | 2,42 | +77,8% |
| Операционный денежный поток | 2,19 | 3,42 | +56,1% |
| Капзатраты | 1,20 | — | — |
| Рентабельность по EBITDA | 45,6% | — | — |
| Чистая маржа | 28,8% | 40,0% | +11,2 п.п. |
Выручка прибавила 27,7% год к году, и ускорение дал широкий рост в промышленности, автопроме и дата-центрах
Выручка третьего квартала 2026 года составила 6 055 млн долл., что на 27,7% больше, чем годом ранее, и на 11% больше, чем во втором квартале. . Компания прямо называет источник – продолжающийся широкий рост в промышленном, автомобильном и дата-центровом сегментах.
Последовательная динамика тоже сильная: квартал к кварталу выручка прибавила 11%. Это не разовый всплеск одного заказчика, а расширение спроса по нескольким рынкам сразу, что для полупроводникового цикла служит более надёжным сигналом, чем один крупный контракт.
Для следующего квартала компания даёт прогноз выручки 5 800–6 300 млн долл. и прибыли на акцию 2,45–2,79 долл. Середина диапазона по выручке чуть ниже достигнутого уровня, то есть менеджмент не обещает продолжения ускорения, но и не закладывает спада.
Аналоговый сегмент вырос на 32% и принёс 2 505 млн долл. операционной прибыли – больше, чем весь бизнес годом ранее
Аналоговое направление остаётся главным двигателем: выручка 4 911 млн долл., рост на 32% год к году, операционная прибыль 2 505 млн долл. против 1 486 млн долл. годом ранее. Одна эта прибыль больше, чем вся операционная прибыль компании в третьем квартале 2025 года (1 663 млн долл.).
Встроенная обработка прибавила 21% – до 858 млн долл. выручки, а её операционная прибыль выросла более чем вдвое, до 227 млн долл. Прочие направления сократились на 6%, до 286 млн долл., но их вклад в общий результат невелик.
Такая структура означает, что отчёт держится на аналоговом ядре с его 300-миллиметровым производством. Именно оно даёт компании возможность наращивать выпуск без пропорционального роста издержек, и именно от его загрузки будет зависеть устойчивость маржи в следующие кварталы.
Чистая маржа 40,0% поднялась с 28,8% во многом из-за низкой базы по себестоимости и отсутствия разовых списаний
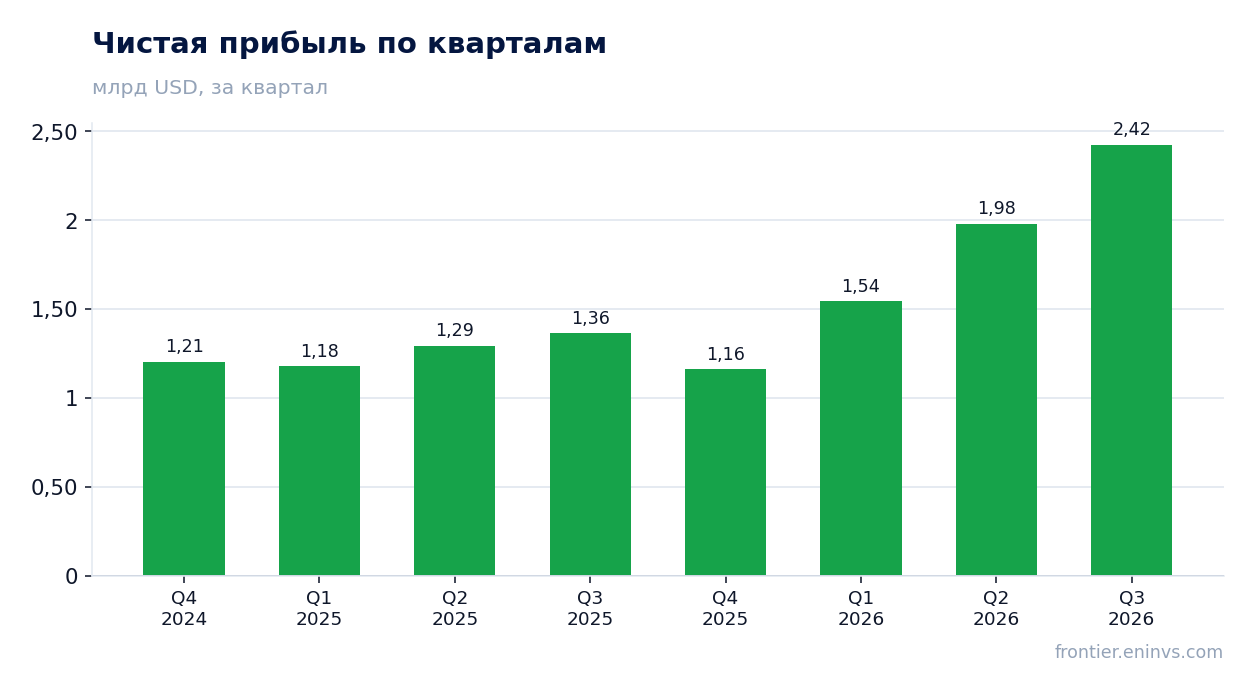
Чистая прибыль квартала – 2 425 млн долл., или 2,62 долл. на акцию, рост на 77,8% год к году. Маржа поднялась до 40,0% с 28,8%. Операционная прибыль выросла на 73%, до 2 874 млн долл., при выручке +27,7% – то есть издержки росли заметно медленнее продаж.
Себестоимость поднялась лишь до 2 168 млн долл. с 2 019 млн долл., тогда как выручка прибавила более 1,3 млрд долл. Валовая прибыль выросла до 3 887 млн долл. с 2 723 млн долл. Годом ранее в отчёте были реструктуризационные расходы 85 млн долл., которых сейчас нет, – это часть объяснения скачка прибыли.
Операционные расходы почти не изменились: НИОКР 530 млн долл. против 518 млн долл., административные – 476 млн долл. против 457 млн долл. Эффективная налоговая ставка снизилась: налог 380 млн долл. против 220 млн долл. при прибыли до налогообложения 2 805 млн долл. против 1 584 млн долл. Часть прироста прибыли, таким образом, дала не только выручка, но и отсутствие разовых статей и более низкая относительная налоговая нагрузка.
Свободный денежный поток за 12 месяцев достиг 8 422 млн долл. при капзатратах 2 578 млн долл.
Операционный денежный поток за третий квартал составил 3 419 млн долл. против 2 190 млн долл. годом ранее. За последние 12 месяцев он достиг 9 896 млн долл., а свободный денежный поток – 8 422 млн долл. при капзатратах 2 578 млн долл. за тот же период.
Капитальные затраты в квартале были всего 463 млн долл. против 1 197 млн долл. годом ранее – компания заметно сократила инвестиции. За 12 месяцев капзатраты составили 2 578 млн долл. против 4 817 млн долл. годом ранее. Это и есть главная причина, по которой свободный денежный поток вырос так сильно: он вырос не только из-за прибыли, но и из-за падения инвестиций.
Свободный денежный поток за 12 месяцев равен 40,6% выручки против 14,0% годом ранее. Такой уровень поддержан низкой инвестиционной фазой; если компания вернётся к прежнему уровню капзатрат, поток сократится даже при сохранении прибыли.
Дивиденд 1,42 долл. на акцию за квартал даёт около 2,0% доходности – скромно против текущей цены
За третий квартал компания объявила дивиденд 1,42 долл. на акцию, годом ранее было 1,36 долл. За последние 12 месяцев выплачено 5 174 млн долл. дивидендов, тогда как выкуп акций составил лишь 636 млн долл. – на 61% меньше, чем годом ранее. Доходность по текущей цене – около 2,0%.
Наша оценка: при годовой выплате около 5,7 долл. на акцию и прибыли на акцию 2,62 долл. за квартал дивиденд покрывается прибылью с запасом. Выплаты растут медленно – всего на 5% за 12 месяцев, – что соответствует осторожной политике компании.
Доходность 2,0% скромна и против текущей цены акции, и против того, что инвестор может получить по безрисковым инструментам. Дивиденд здесь – приятное дополнение к истории роста, а не основной аргумент в пользу бумаги. Уменьшить выплату могло бы устойчивое падение прибыли или новая волна крупных капзатрат, но пока ни того, ни другого в отчёте нет.
Мультипликатор EV/EBITDA 28,4 выше собственной трёхлетней средней 24,0, и по модели портала потенциал роста к справедливой стоимости +23%
По мультипликатору EV/EBITDA LTM 28,4 акция стоит на 18% дороже собственной трёхлетней средней 24,0. P/E LTM – 36,5. Это не дешёвая бумага: рынок уже заложил в цену сильный рост прибыли, который компания показала в третьем квартале.
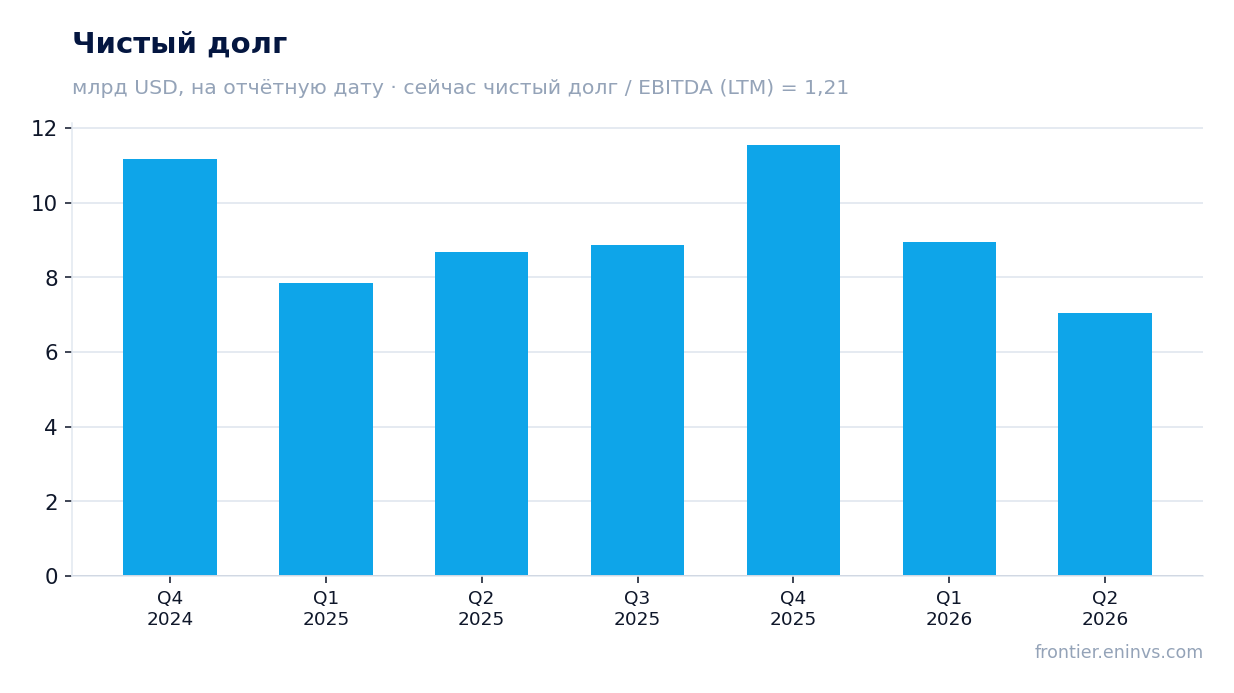
Долговая нагрузка умеренная: чистый долг 11 554 млн долл. при EBITDA LTM 9 555,5 млн долл., отношение 1,21. Рентабельность капитала 17,4%. Это здоровый баланс, но он не создаёт дополнительного аргумента в пользу акции – скорее подтверждает, что риск в бумаге сейчас ценовой, а не долговой.
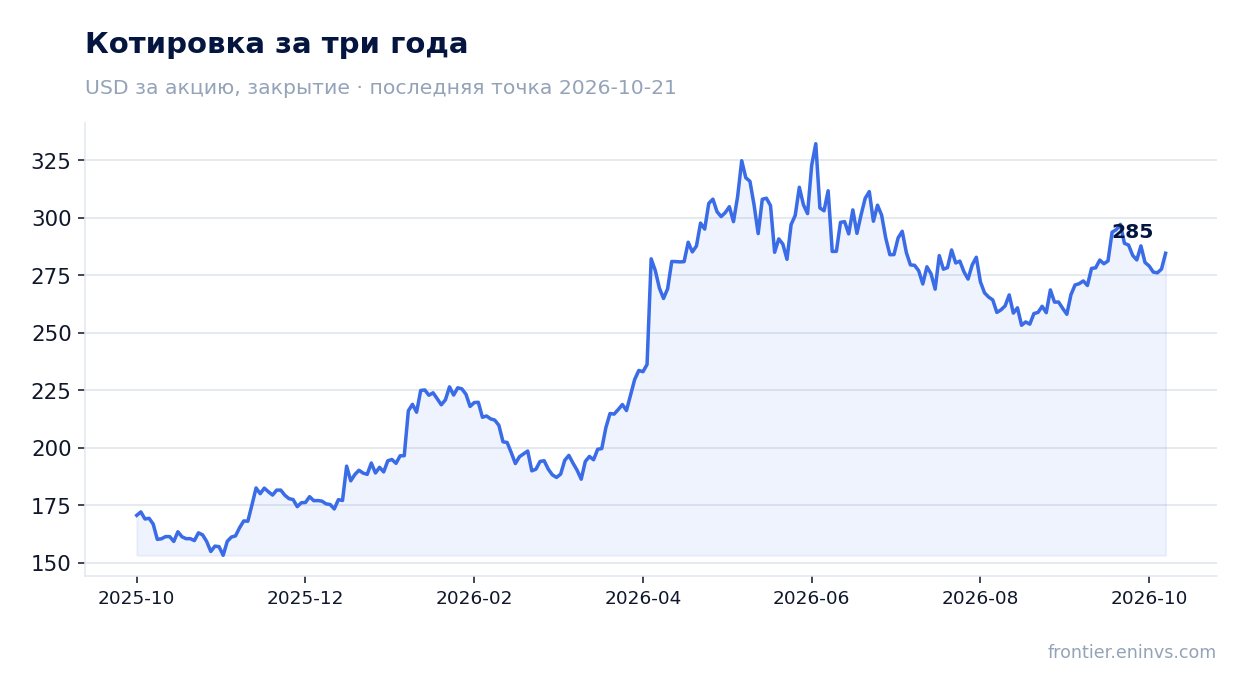
По модели портала потенциал роста к справедливой стоимости оценивается в +23%. Это наша собственная оценка, а не консенсус рынка. После отчёта акция прибавила 2,5% и с момента публикации выросла на те же 2,5% – рынок отреагировал сдержанно, что согласуется с картиной уже высокой оценки.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 260 млрд USD |
| P/E (LTM) | 36,5 |
| EV/EBITDA (LTM) | 28,4 |
| P/B | 15,97 |
| Чистый долг / EBITDA | 1,21 |
| Операционный денежный поток (LTM) | 9,90 млрд |
| ROE | 17,4% |
| Дивидендная доходность (12 мес) | 2,0% |
| EV/EBITDA, среднее за 3 года | 24,0 |
Итог
Отчёт сильный: выручка ускорилась до +27,7%, чистая маржа поднялась до 40,0%, аналоговый сегмент вырос на 32%. Но часть прироста прибыли дала низкая база – отсутствие реструктуризационных расходов и более низкая относительная налоговая нагрузка, – а рекордный свободный денежный поток опирается на сокращённые капзатраты. При EV/EBITDA 28,4 против собственной трёхлетней средней 24,0 акция уже учитывает многое из хорошего. Вердикт – нейтральный: бизнес растёт быстро, но цена не оставляет запаса, и для повышения оценки нужен либо дальнейшее ускорение выручки, либо коррекция мультипликатора.
Перейти к финансовой карточке компании TXN →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций