WESTERN DIGITAL CORP: выручка выросла на 55,5%, но прибыль почти не прибавила – рост съели разовые статьи прошлого года
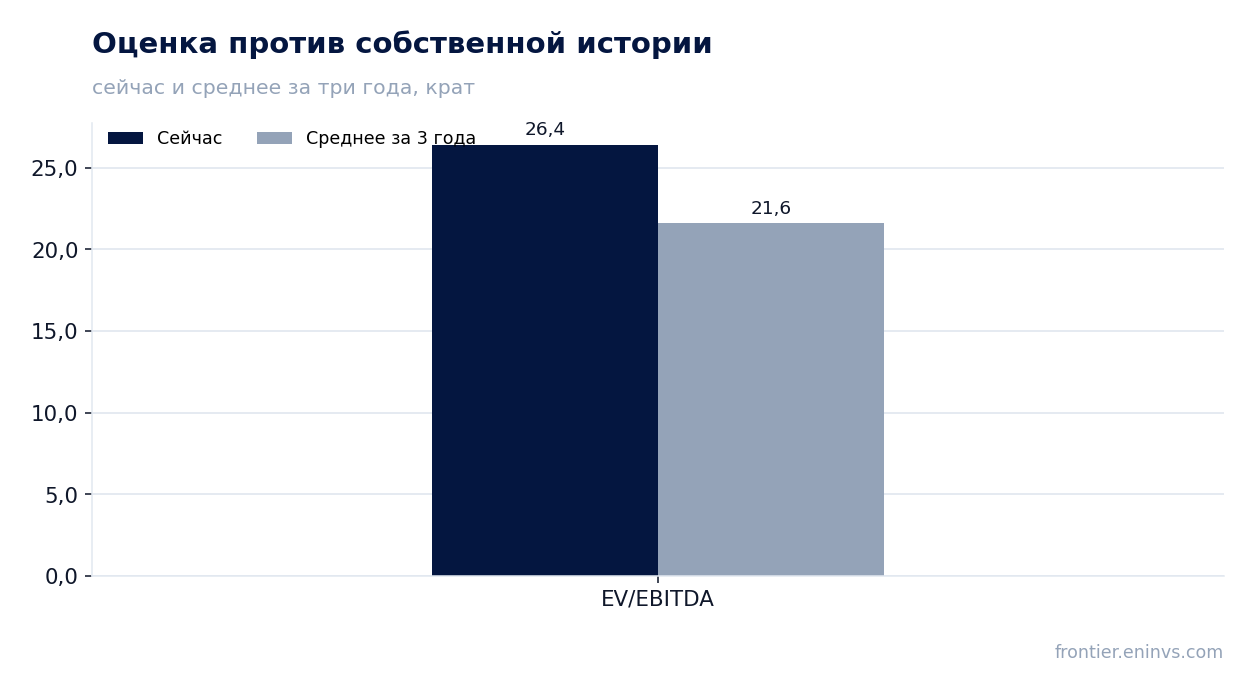
22 октября WESTERN DIGITAL CORP раскрыла результаты за первый квартал 2027 финансового года (закончился 2 октября 2026 года). Выручка составила 4 381,0 млн долл., операционная прибыль – 2 046,0 млн долл., чистая прибыль – 1 779,0 млн долл. Год к году выручка прибавила 55,5%, а чистая прибыль – лишь 50,5%, потому что годом ранее в прибыли сидел разовый доход от переоценки доли в Sandisk. При цене акция торгуется в 26,4 EV/EBITDA против собственной трёхлетней средней 21,6, то есть дороже своей истории, и вердикт – «нейтрально»: сильный операционный рост уже учтён в оценке.
Главные тезисы
— Валовая маржа поднялась до 57,8% с 43,5% – рост дал ценовой рычаг, а не только объём
— Чистая прибыль прибавила лишь 50,5%, потому что годом ранее в ней сидел разовый доход от переоценки доли в Sandisk
— Операционный денежный поток в 1 604,0 млн долл. покрыл капитальные вложения в 227,0 млн долл. и обратный выкуп на 1 001,0 млн долл.
— Компания подняла квартальный дивиденд на 17% до 0,175 долл. на акцию, но дивидендная доходность остаётся символической
— EV/EBITDA в 26,4 выше собственной трёхлетней средней 21,6 на 22% – акция дороже своей истории
— По модели портала потенциал акции к справедливой стоимости оценивается в +36%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q4 2025 | Q4 2026 | Изм. |
|---|---|---|---|
| Выручка | 2,82 | 4,38 | +55,5% |
| EBITDA | 0,88 | — | — |
| Операционная прибыль | 0,79 | 2,05 | +158,3% |
| Чистая прибыль | 1,18 | 1,78 | +50,5% |
| Операционный денежный поток | 0,67 | 1,60 | +138,7% |
| Капзатраты | 0,07 | — | — |
| Рентабельность по EBITDA | 31,2% | — | — |
| Чистая маржа | 41,9% | 40,6% | -1,3 п.п. |
Выручка первого квартала 2027 финансового года составила 4 381,0 млн долл. против 2 818,0 млн долл. годом ранее, рост – 55,5%. К предыдущему кварталу прибавка 17%: 3 747,0 млн долл. в четвёртом квартале 2026 финансового года.
Это всё ещё очень высокий рост, но уже не ускорение.
Компания объясняет динамику устойчивым спросом со стороны гиперскейлеров и облачных провайдеров и ростом поставок в эксабайтах. В отчёте прямо сказано: рост обеспечили объём и улучшение цен.
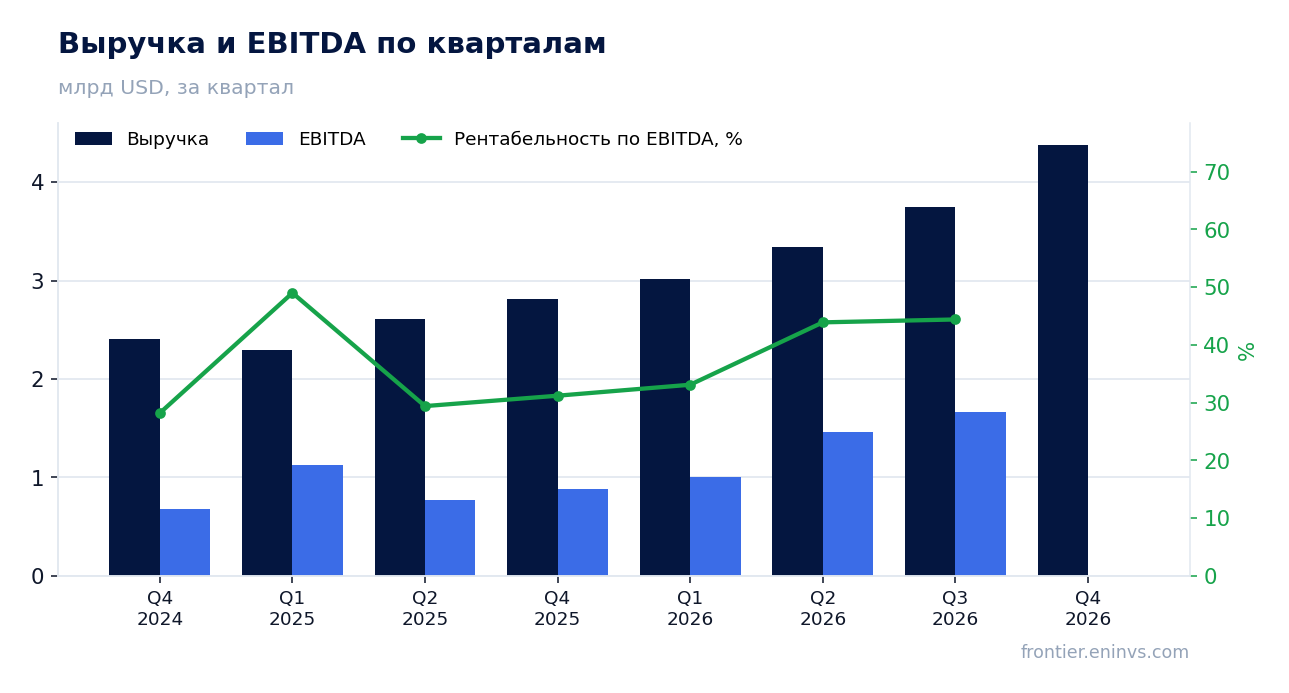
Валовая маржа поднялась до 57,8% с 43,5% – рост дал ценовой рычаг, а не только объём
Валовая маржа по GAAP составила 57,8% против 43,5% годом ранее, прибавка – 1 430 базисных пунктов. Скорректированная маржа – 58,1%.
Операционная маржа выросла до 46,7% с 28,1%: операционные расходы прибавили лишь 53,0 млн долл. при росте выручки на 1 563,0 млн долл. Основная часть прироста прибыли пришла от валовой маржи, а не от экономии на издержках.
Скорректированная операционная маржа достигла 49,1% против 30,4% годом ранее. Такой уровень для производителя жёстких дисков – следствие дефицита предложения и сильного ценового позиционирования.
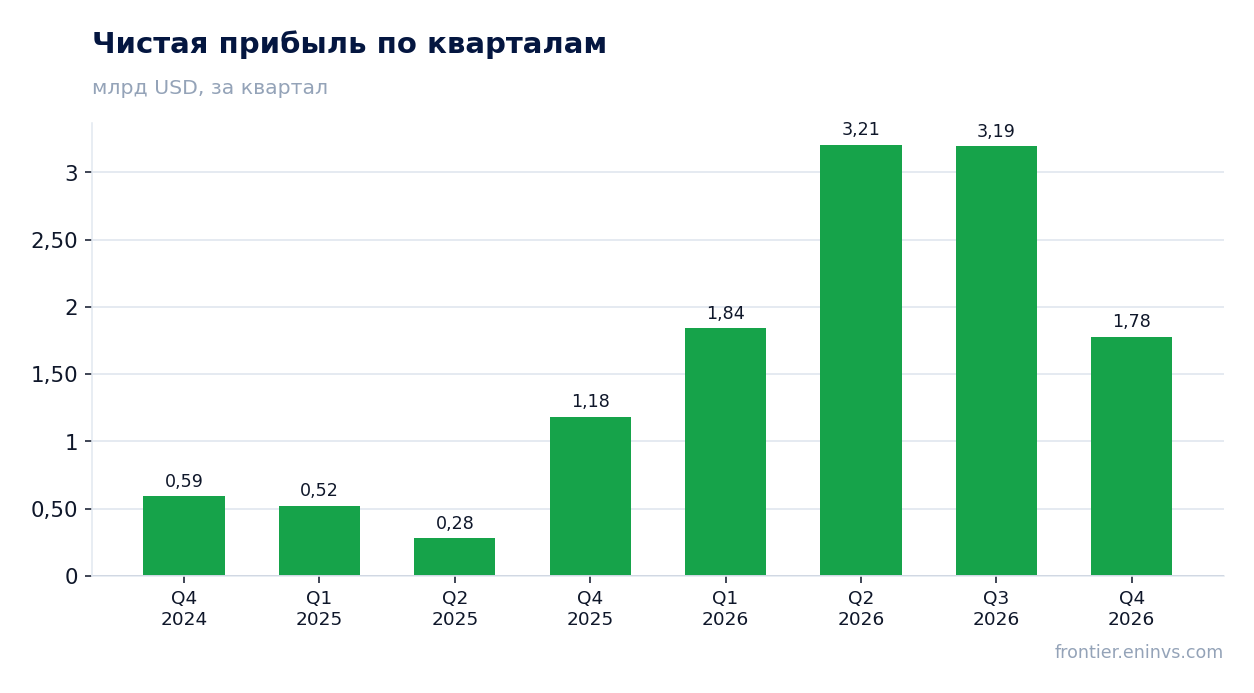
Чистая прибыль прибавила лишь 50,5%, потому что годом ранее в ней сидел разовый доход от переоценки доли в Sandisk
Чистая прибыль составила 1 779,0 млн долл. против 1 182,0 млн долл. годом ранее, рост – 50,5%. Рентабельность по чистой прибыли снизилась до 40,6% с 41,9%.
Разница объясняется разовой статьёй: в первом квартале 2026 финансового года в прочих доходах отражён доход в 611,0 млн долл. от переоценки сохранённой доли в Sandisk. Без него база прошлого года была бы ниже, и текущий рост прибыли выглядел бы заметно сильнее.
В отчётном квартале таких статей нет: прочие доходы и расходы – минус 8,0 млн долл. Скорректированная чистая прибыль совпала с GAAP и составила 1 779,0 млн долл.
Операционный денежный поток в 1 604,0 млн долл. покрыл капитальные вложения в 227,0 млн долл. и обратный выкуп на 1 001,0 млн долл.
Операционный денежный поток за квартал составил 1 604,0 млн долл. против 672,0 млн долл. годом ранее. Свободный денежный поток – 1 377,0 млн долл. после капитальных вложений в 227,0 млн долл.
Компания направила 1 001,0 млн долл. на обратный выкуп акций и 56,0 млн долл. на дивиденды. Ещё 570,0 млн долл. ушло на расчёты по конвертируемым облигациям, при этом компания привлекла 300,0 млн долл. нового долга.
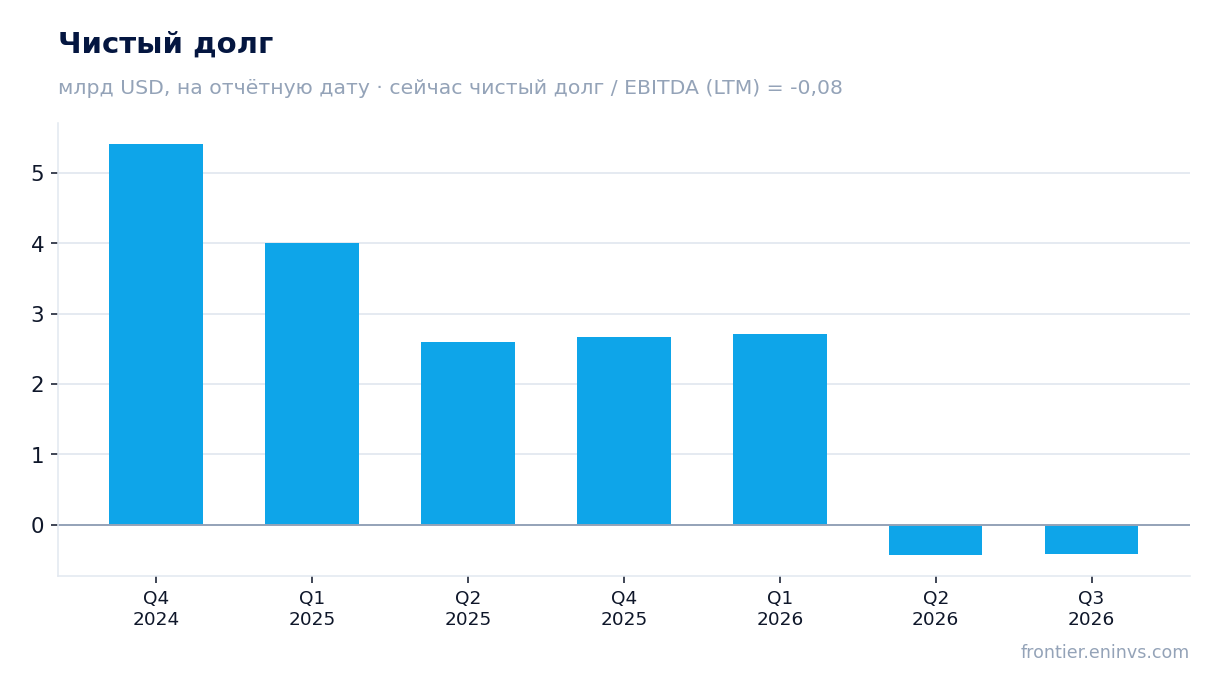
Денежные средства на балансе снизились до 1 314,0 млн долл. с 1 579,0 млн долл. на конец финансового года. Чистый долг на последнюю отчётную дату отрицательный – минус 388,0 млн долл., то есть денежные средства превышают долг.
Компания подняла квартальный дивиденд на 17% до 0,175 долл. на акцию, но дивидендная доходность остаётся символической
Совет директоров объявил квартальный дивиденд 0,175 долл. на акцию – на 17% выше предыдущего. Выплата назначена на 17 декабря 2026 года акционерам по состоянию на 4 декабря.
Дивидендная доходность за последние 12 месяцев – 0,16%. При такой доходности дивиденд не является аргументом в пользу акции: компания возвращает капитал в основном через обратный выкуп, на который в квартале ушло 1 001,0 млн долл.
Повышение дивиденда отражает уверенность менеджмента в денежном потоке, но для инвестора, ориентированного на доход, бумага не подходит: выплата мала относительно цены и прибыли.
EV/EBITDA в 26,4 выше собственной трёхлетней средней 21,6 на 22% – акция дороже своей истории
EV/EBITDA за последние 12 месяцев – 26,4 против собственной трёхлетней средней 21,6, то есть на 22% выше. По этому мультипликатору акция дороже, чем была в среднем за три года.
P/E за последние 12 месяцев – 12,8. Разрыв между высоким EV/EBITDA и умеренным P/E объясняется структурой капитала: чистый долг отрицательный, а прибыль за последние 12 месяцев включает разовые доходы от переоценки доли в Sandisk.
Рентабельность собственного капитала – 78,1%, но она завышена теми же разовыми статьями и отрицательным чистым долгом. Оценка по прибыли выглядит мягче, чем по EBITDA, и это расхождение – главный вопрос к мультипликаторам.
По модели портала потенциал акции к справедливой стоимости оценивается в +36%
По модели портала, которая сопоставляет рост EBITDA с целевым мультипликатором и рыночной капитализацией, потенциал акции к справедливой стоимости – +36%. Это наша собственная оценка, а не консенсус рынка и не целевая цена.
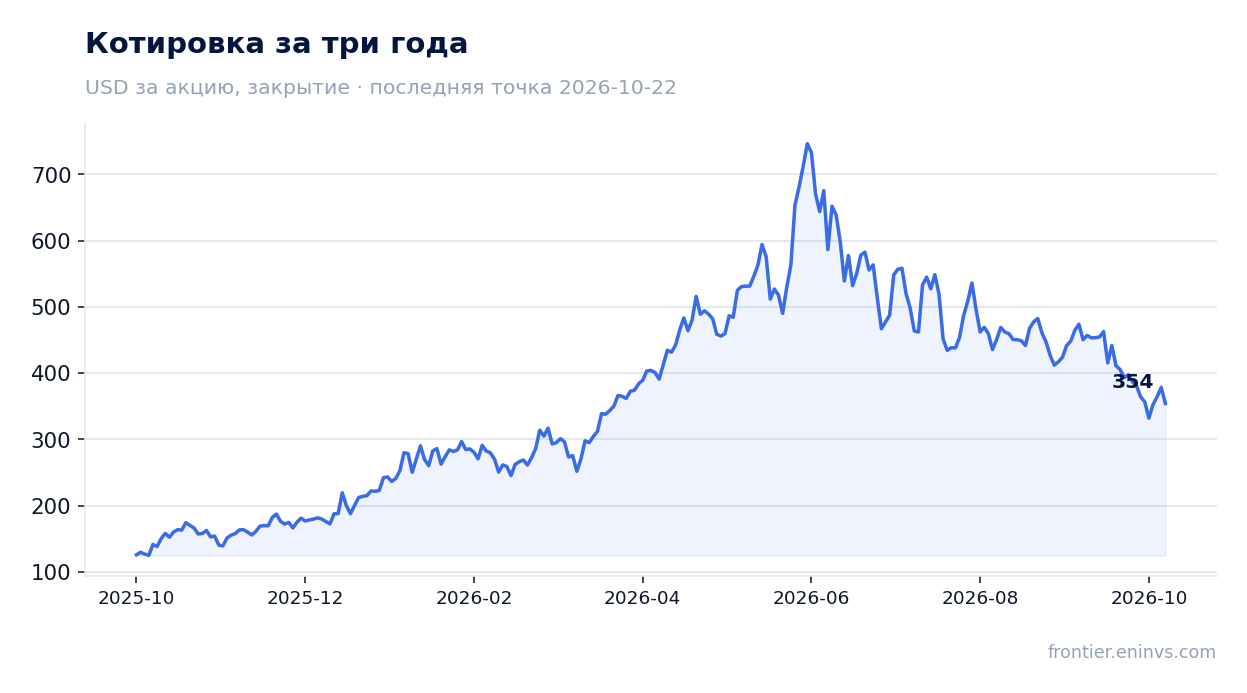
Модель опирается на сильный рост EBITDA и денежного потока. Но рынок уже отреагировал на отчёт снижением: в день публикации акция потеряла 6,4%, и с тех пор по 22 октября – те же 6,4%.
Реакция показывает, что инвесторы ждали большего от квартала с ростом выручки на 55,5%. Расхождение между моделью и рынком – в оценке устойчивости маржи: если она удержится на уровне около 58%, потенциал модели реализуется, если нет – рынок прав.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 128 млрд USD |
| P/E (LTM) | 12,8 |
| EV/EBITDA (LTM) | 26,4 |
| P/B | 14,42 |
| Чистый долг / EBITDA | -0,08 |
| Операционный денежный поток (LTM) | 4,86 млрд |
| ROE | 78,1% |
| Дивидендная доходность (12 мес) | 0,2% |
| EV/EBITDA, среднее за 3 года | 21,6 |
Итог
Квартал был сильным по операционным показателям: выручка выросла на 55,5%, валовая маржа – на 1 430 базисных пунктов, операционная прибыль удвоилась. Но чистая прибыль прибавила лишь 50,5%, потому что годом ранее в ней сидел разовый доход в 611,0 млн долл. от переоценки доли в Sandisk, – без него рост прибыли был бы заметно выше. Денежный поток в 1 604,0 млн долл. покрыл и капитальные вложения, и обратный выкуп на 1 001,0 млн долл., а чистый долг остаётся отрицательным. Вопрос для держателя сейчас не в операционных результатах, а в цене: EV/EBITDA в 26,4 выше собственной трёхлетней средней 21,6, и рынок уже снизил акцию на 6,4% после отчёта. Вердикт – «нейтрально»: рост реален, но он уже оплачен оценкой.
Перейти к финансовой карточке компании WDC →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций