Holmen: выручка просела на 8,7%, а прибыль – почти на 60%, и это уже не разовый сбой
Результаты за третий квартал 2026 года Holmen раскрыла с выручкой 511,9 млн долл., операционной прибылью 56,8 млн и чистой прибылью 40,5 млн. Год к году выручка снизилась на 8,7%, чистая прибыль – на 59,3%, а рентабельность по чистой прибыли упала с 17,7% до 7,9%. Бумага торгуется дешевле собственной истории по EV/EBITDA, но слабеющий спрос и сжатая маржа перевешивают, поэтому на текущей цене акция выглядит скорее непривлекательной.
Главные тезисы
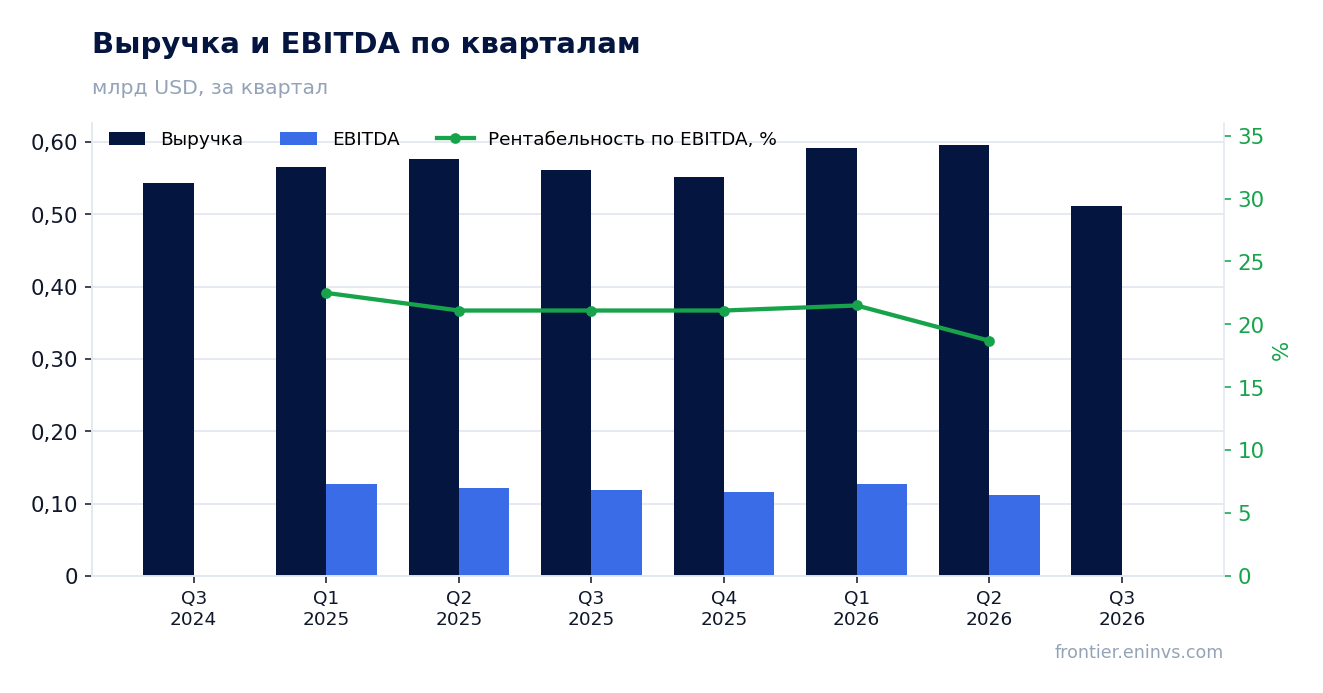
— Выручка в третьем квартале сократилась на 8,7% год к году после роста на 3,3% во втором – это замедление, а не сезонная ямка
— Операционная прибыль упала до 56,8 млн долл. со 77,6 млн годом ранее, и маржа сжалась сильнее, чем выручка
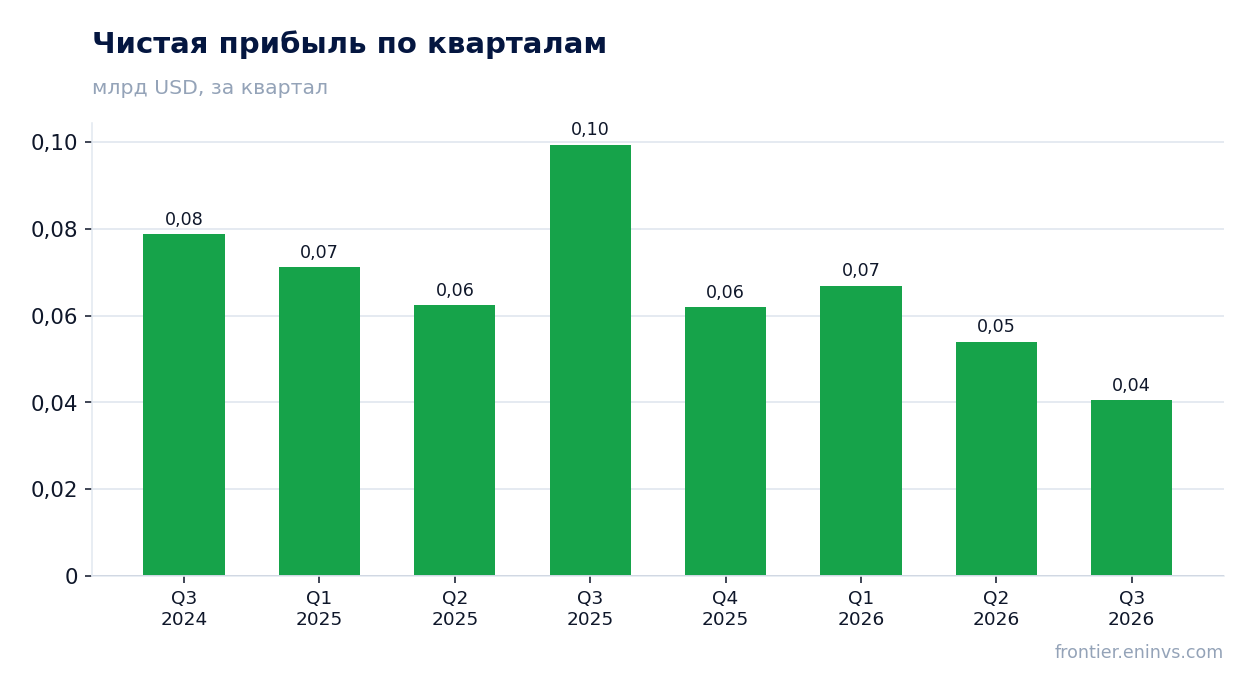
— Чистая прибыль в 40,5 млн долл. – это 7,9% выручки против 17,7% годом ранее, и разовых статей, которые бы её приукрасили, в отчёте нет
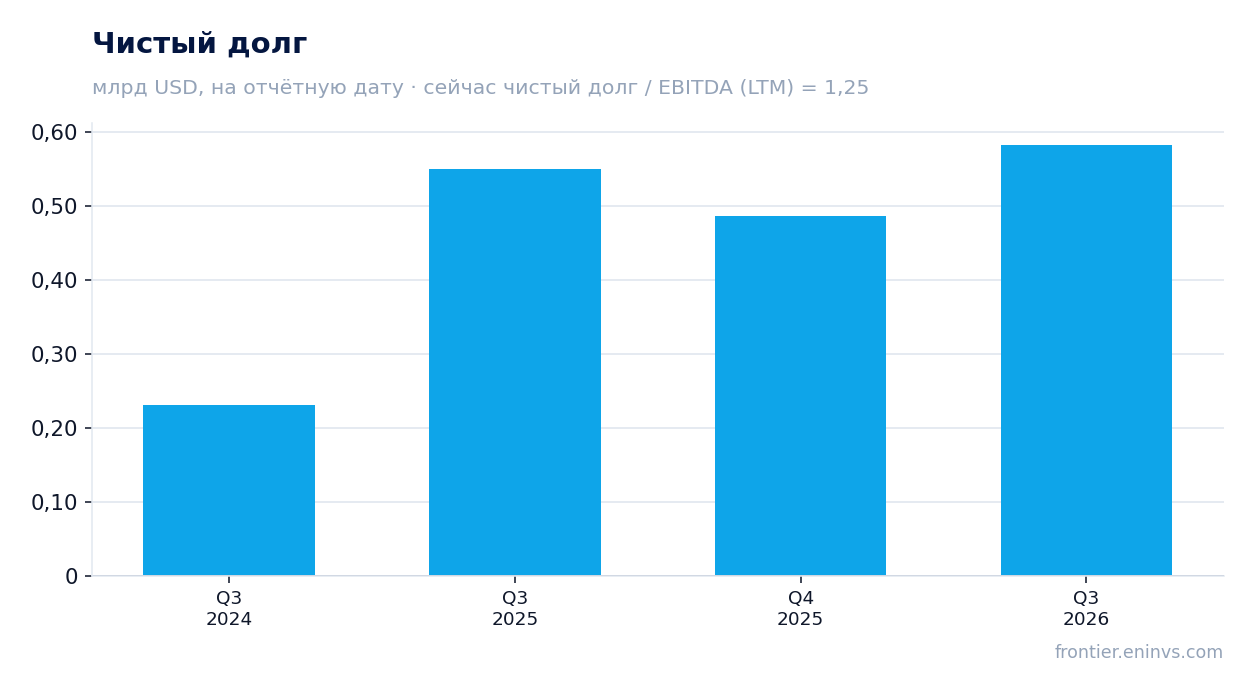
— Долговая нагрузка в 1,25 EBITDA LTM – умеренная, но чистый долг вырос с 0,5 млрд долл. на конец 2025 года до 0,6 млрд на 30 сентября 2026 года
— Свободный денежный поток сжимается вслед за прибылью: операционный поток за квартал – лишь 37,0 млн долл. против 76,3 млн годом ранее
— Дивидендная доходность в 3,1% за последние 12 месяцев скромная для такой истории, и при падающей прибыли выплата под давлением
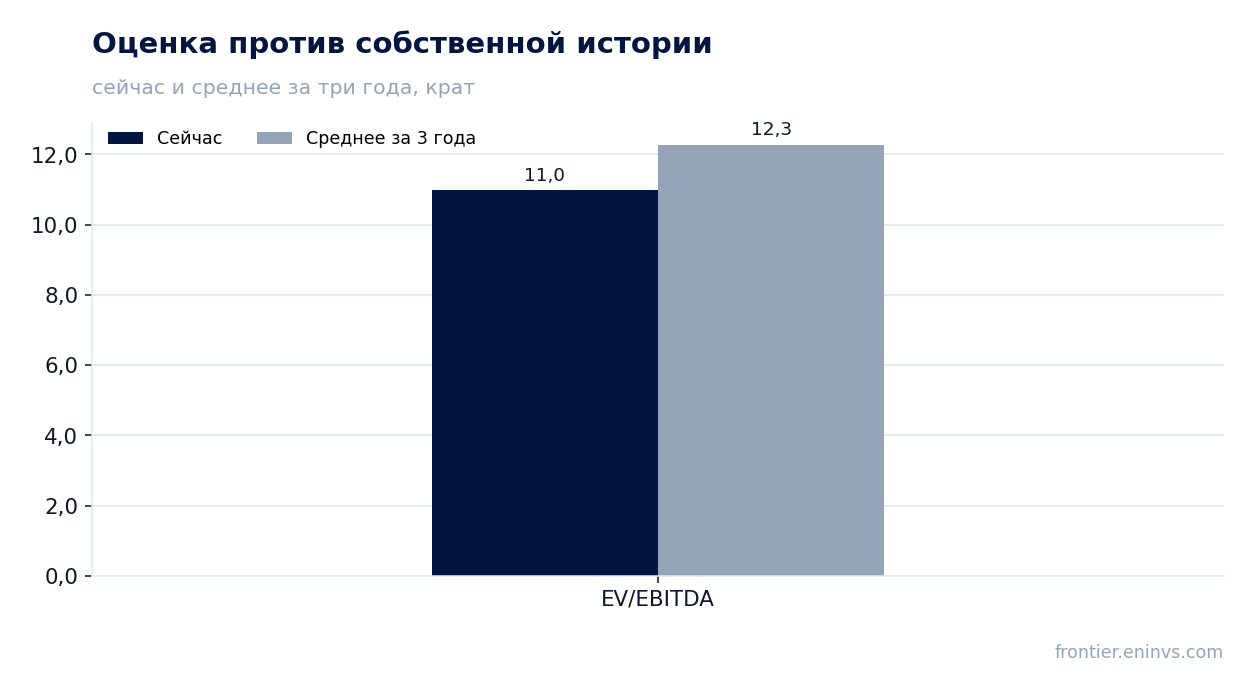
— EV/EBITDA LTM в 11,0 ниже собственной трёхлетней средней 12,3 на 11%, но дисконт не компенсирует обвал прибыли
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,56 | 0,51 | -8,7% |
| EBITDA | 0,12 | — | — |
| Операционная прибыль | 0,08 | 0,06 | -26,8% |
| Чистая прибыль | 0,10 | 0,04 | -59,3% |
| Операционный денежный поток | 0,08 | 0,04 | -51,6% |
| Рентабельность по EBITDA | 21,1% | — | — |
| Чистая маржа | 17,7% | 7,9% | -9,8 п.п. |
Выручка в третьем квартале сократилась на 8,7% год к году после роста на 3,3% во втором – это замедление, а не сезонная ямка
Выручка за третий квартал 2026 года составила 511,9 млн долл., что на 8,7% меньше, чем годом ранее. Во втором квартале компания ещё росла на 3,3%, а в первом – на 4,8%, так что разворот произошёл именно в отчётном периоде. Смена знака с плюса на минус – это замедление, и оно затрагивает весь бизнес, а не отдельный сегмент.
Снижение выручки на 8,7% – первое годовое падение за последние пять кварталов, по которым есть данные. Предыдущие четыре квартала выручка держалась в диапазоне 552–597 млн долл., а теперь опустилась до 512 млн. Это не колебание вокруг тренда, а выход за нижнюю границу коридора.
Операционная прибыль упала до 56,8 млн долл. со 77,6 млн годом ранее, и маржа сжалась сильнее, чем выручка
Операционная прибыль за третий квартал составила 56,8 млн долл. против 77,6 млн годом ранее – падение на 26,8%. Выручка за тот же период снизилась на 8,7%, то есть прибыль упала втрое быстрее выручки. Операционная маржа сократилась с 13,8% до 11,1%.
Такое соотношение означает, что вместе с выручкой просела и удельная рентабельность: часть затрат не подстроилась под меньший объём продаж. В отчёте нет расшифровки, какая именно статья издержек дала основной вклад, поэтому ограничимся констатацией: маржа сжалась на 2,7 процентного пункта, и это уже второй квартал подряд, когда операционная прибыль ниже 90 млн долл.
Для акционера важнее не сам уровень прибыли, а то, что операционный рычаг сейчас работает против компании. При падающей выручке каждый процент её снижения отнимает у прибыли больше одного процента.
Чистая прибыль в 40,5 млн долл. – это 7,9% выручки против 17,7% годом ранее, и разовых статей, которые бы её приукрасили, в отчёте нет
Чистая прибыль за третий квартал составила 40,5 млн долл., сократившись на 59,3% год к году. Рентабельность по чистой прибыли упала с 17,7% до 7,9% – более чем вдвое. Падение чистой прибыли глубже падения операционной, значит, добавились и расходы ниже операционной строки.
Годом ранее чистая прибыль была выше операционной динамики: 99,4 млн долл. при операционной прибыли 77,6 млн. Тогда помогли статьи ниже операционной строки, сейчас их нет. Нынешние 40,5 млн – это результат без поддержки извне, и именно поэтому он выглядит так слабо.
За последние 12 месяцев чистая прибыль составила 223,3 млн долл. – это накопленный результат четырёх кварталов, а не показатель отчётного периода. Он ещё держится на высоком уровне за счёт сильного первого квартала 2026 года, но текущий квартал уже показывает, куда движется база.
Долговая нагрузка в 1,25 EBITDA LTM – умеренная, но чистый долг вырос с 0,5 млрд долл. на конец 2025 года до 0,6 млрд на 30 сентября 2026 года
Чистый долг на 30 сентября 2026 года составил 582,2 млн долл., или 0,6 млрд. С конца 2025 года он вырос с 0,5 млрд до 0,6 млрд, то есть на 0,1 млрд. За 12 месяцев изменение нулевое: на 30 сентября 2025 года было также 0,5 млрд, а теперь 0,6 млрд.
Отношение чистого долга к EBITDA за последние 12 месяцев – 1,25. Это умеренный уровень, который не создаёт долговой проблемы сам по себе. Но EBITDA LTM в 465,2 млн долл. посчитана на базе четырёх кварталов, включая сильное начало 2026 года; если прибыль останется на уровне третьего квартала, знаменатель начнёт сжиматься.
Процентные расходы в отчёте отдельно не раскрыты, поэтому оценить, во сколько долг обходится компании, по этим данным нельзя. Фиксируем только уровень нагрузки и направление изменения самого долга.
Свободный денежный поток сжимается вслед за прибылью: операционный поток за квартал – лишь 37,0 млн долл. против 76,3 млн годом ранее
Операционный денежный поток за третий квартал составил 37,0 млн долл. против 76,3 млн годом ранее – сокращение более чем вдвое. Он оказался даже ниже чистой прибыли в 40,5 млн, то есть компания не смогла полностью конвертировать прибыль в деньги. За последние 12 месяцев поток составил 326,7 млн долл., и квартал тянет эту базу вниз.
Капитальные затраты в отчёте не раскрыты, поэтому свободный денежный поток в чистом виде не посчитать. Но при операционном потоке в 37,0 млн долл. и растущем чистом долге пространство для манёвра сужается: компания уже увеличила долг с 0,5 млрд до 0,6 млрд с конца 2025 года.
Слабость потока – не разовая. Во втором квартале он был 40,0 млн долл., в первом – 115,3 млн. Тренд внутри года нисходящий, и это совпадает с динамикой прибыли.
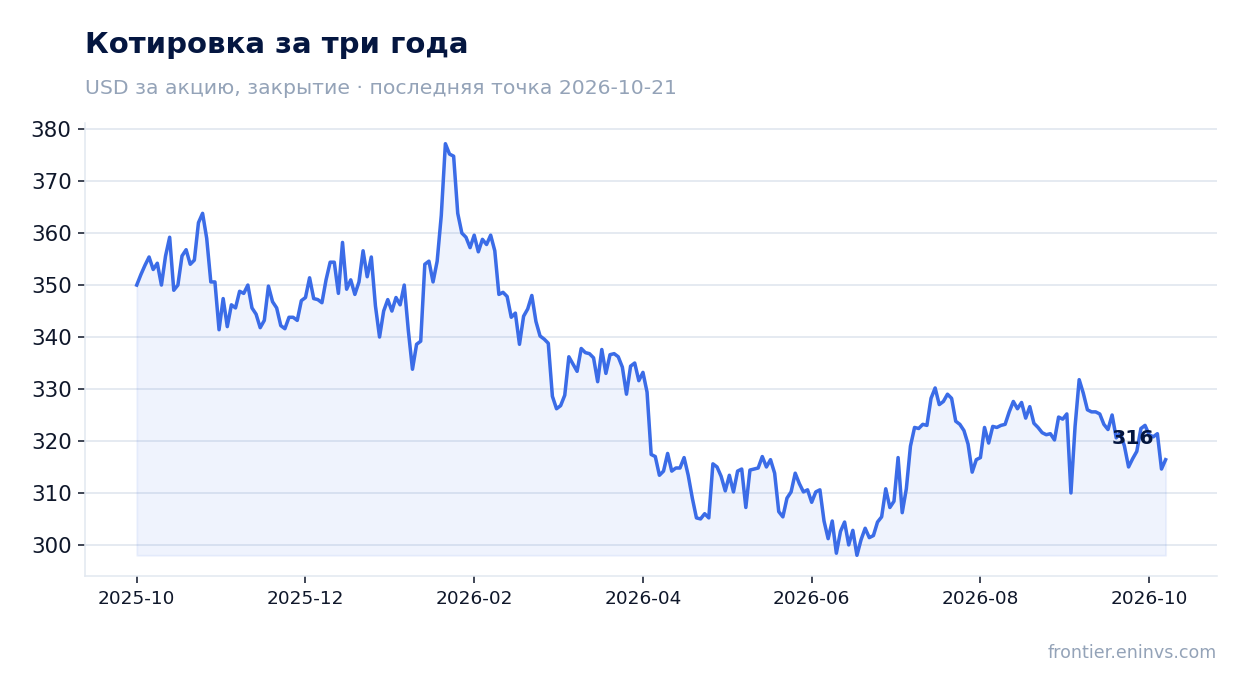
Дивидендная доходность в 3,1% за последние 12 месяцев скромная для такой истории, и при падающей прибыли выплата под давлением
Дивидендная доходность за последние 12 месяцев – 3,1%. Это уровень, который заметно ниже того, что обычно считается привлекательным для бумаги с падающей прибылью. При чистой прибыли LTM в 223,3 млн долл. и рыночной капитализации 4,6 млрд долл. выплата не выглядит обременительной, но её база сокращается.
Наша оценка дивиденда на текущий год – около 3% от цены, и она держится на двух вещах: коэффициенте выплаты и прибыли за полный год. Если третий квартал задаёт тон четвёртому, годовая прибыль окажется ниже, чем в 2025-м, и выплата может быть урезана. Всё, что способно её уменьшить, – это дальнейшее падение прибыли и рост долга, который уже пошёл вверх с 0,5 млрд до 0,6 млрд долл. с конца 2025 года.
Для инвестора, который держит бумагу ради дохода, соотношение риска и доходности сейчас хуже, чем год назад: доходность 3,1% не компенсирует падение прибыли на 59,3%.
EV/EBITDA LTM в 11,0 ниже собственной трёхлетней средней 12,3 на 11%, но дисконт не компенсирует обвал прибыли
Мультипликатор EV/EBITDA за последние 12 месяцев – 11,0 против собственной трёхлетней средней 12,3. Бумага торгуется на 11% ниже своей истории, то есть дешевле, чем обычно. P/E LTM – 20,7, что для компании с падающей прибылью выглядит высоковато.
Дисконт к собственной истории – единственный аргумент в пользу покупки, который есть в этих данных. Но он существует потому, что рынок уже заложил снижение прибыли: EBITDA LTM в 465,2 млн долл. ещё включает сильные кварталы, а текущая прибыль соответствует гораздо более низкому уровню. По модели портала потенциал акции к справедливой стоимости – +55%, однако эта оценка построена на переоценке EBITDA под текущие сырьевые цены и может не реализоваться при дальнейшем ухудшении конъюнктуры.
ROE в 3,8% – низкий показатель для компании, которая торгуется с P/E выше 20. Это ещё один признак того, что прибыль сейчас на дне, а не на устойчивом уровне.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 4,62 млрд USD |
| P/E (LTM) | 20,7 |
| EV/EBITDA (LTM) | 11,0 |
| P/B | 0,77 |
| Чистый долг / EBITDA | 1,25 |
| Операционный денежный поток (LTM) | 0,33 млрд |
| ROE | 3,8% |
| Дивидендная доходность (12 мес) | 3,1% |
| EV/EBITDA, среднее за 3 года | 12,3 |
Итог
Сильной стороной отчёта остаётся умеренная долговая нагрузка в 1,25 EBITDA LTM и дисконт к собственной истории по EV/EBITDA – 11,0 против 12,3. Но всё остальное движется в одну сторону: выручка упала на 8,7%, чистая прибыль – на 59,3%, рентабельность – с 17,7% до 7,9%, а операционный поток за квартал составил лишь 37,0 млн долл. Разовых статей, которые бы приукрасили прибыль, нет, и это делает картину честной, но безрадостной. Вопрос для держателя сейчас в том, где остановится падение прибыли и удержится ли дивиденд в 3,1%. На текущей цене акция выглядит скорее непривлекательной: дисконт к истории не перекрывает слабость фундаментальных показателей.
Перейти к финансовой карточке компании HOLM →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций