Southern Copper: рекордная прибыль на пике цен на медь, но акция дороже собственной истории
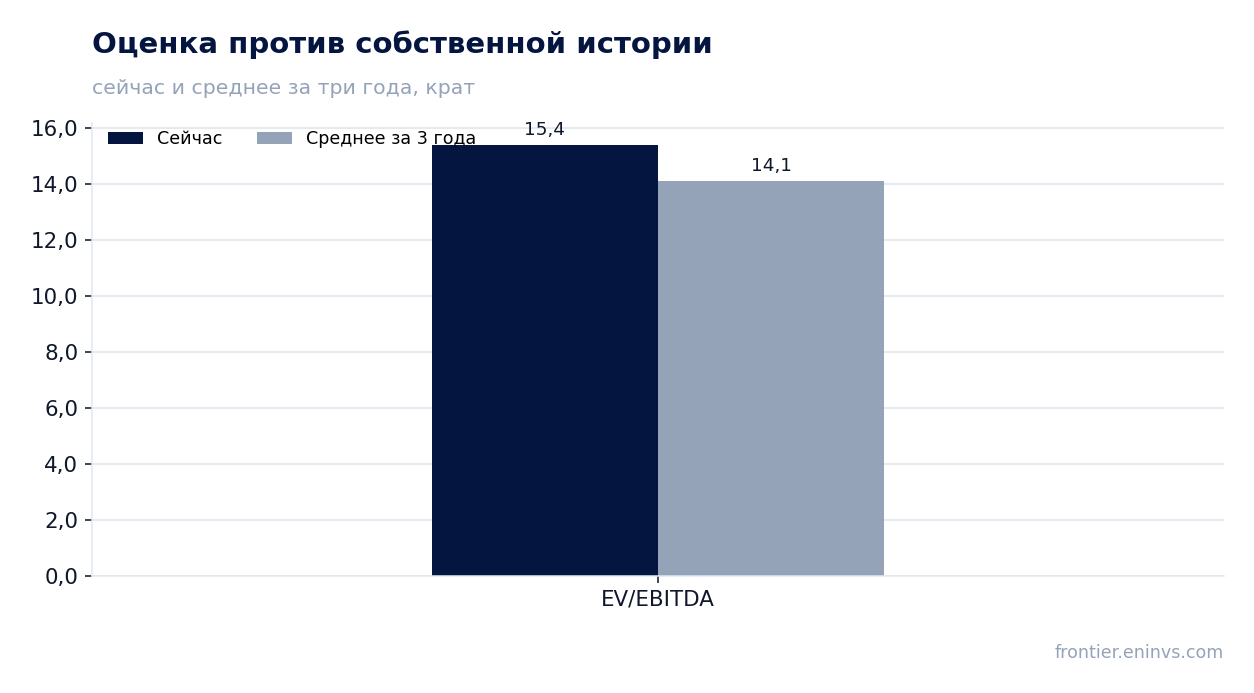
21 октября Southern Copper раскрыла результаты за третий квартал 2026 года. Выручка достигла 4 696,6 млн долларов (+39,1% год к году), скорректированная EBITDA – 3 040,2 млн долларов (+53,8%), чистая прибыль – 1 801,8 млн долларов (+62,2%). Рекорд обеспечен ценами на металлы, а не объёмами: добыча меди снизилась на 1,1% квартал к кварталу. При мультипликаторе EV/EBITDA 15,4 против собственного трёхлетнего среднего 14,1 и оценке портала с потенциалом –24% акция выглядит скорее непривлекательной на текущем уровне.
Главные тезисы
— Рекордная выручка выросла на 39,1% за счёт цен на металлы, а не за счёт объёмов
— Маржа EBITDA поднялась до 64,7% благодаря обнулению денежной себестоимости меди после попутных доходов
— Чистая прибыль выросла на 62,2%, но часть прироста дал рост процентных доходов на накопленную кассу
— Свободный денежный поток после капвложений в 515,8 млн долларов остаётся солидным, но растут и инвестиции в проекты
— Дивиденд в 1,30 доллара на акцию и доходность 1,97% не компенсируют риск перегретой оценки
— EV/EBITDA 15,4 выше собственного трёхлетнего среднего 14,1 – акция дороже своей истории
— Модель портала даёт потенциал –24% к справедливой стоимости при текущих ценах на сырьё
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 3,38 | 4,70 | +39,1% |
| EBITDA | 1,98 | 3,04 | +53,8% |
| Операционная прибыль | 1,77 | 2,82 | +59,2% |
| Чистая прибыль | 1,11 | 1,80 | +62,2% |
| Операционный денежный поток | 1,56 | 2,22 | +42,6% |
| Капзатраты | 0,35 | — | — |
| Рентабельность по EBITDA | 58,5% | 64,7% | +6,2 п.п. |
| Чистая маржа | 32,9% | 38,4% | +5,5 п.п. |
Рекордная выручка выросла на 39,1% за счёт цен на металлы, а не за счёт объёмов
Выручка за третий квартал 2026 года составила 4 696,6 млн долларов, что на 39,1% выше показателя третьего квартала 2025 года и является квартальным рекордом. Рост обеспечили цены: средняя цена меди на LME выросла на 44,4% год к году, молибдена – на 35,5%, цинка – на 35,9%, серебра – на 58,7%. Объёмы продаж меди при этом снизились на 0,4%, молибдена – на 0,2%, серебра – на 12,2%; лишь продажи цинка выросли на 0,8%.
Добыча меди в третьем квартале составила 232 396 тонн, что на 1,1% ниже квартал к кварталу. В Мексике производство выросло на 2,5% благодаря более высокому содержанию руды на IMMSA и Buenavista, но в Перу упало на 6,1% из-за снижения содержания. За девять месяцев добыча меди снизилась на 2,9% до 693 602 тонн.
Замедление роста выручки относительно второго квартала (с 40,6% до 39,1%) отражает прежде всего исчерпание эффекта низкой базы: год назад цены были существенно ниже. Дальнейшая динамика будет зависеть от цен на медь, которые в третьем квартале достигли 6,41 доллара за фунт.
Маржа EBITDA поднялась до 64,7% благодаря обнулению денежной себестоимости меди после попутных доходов
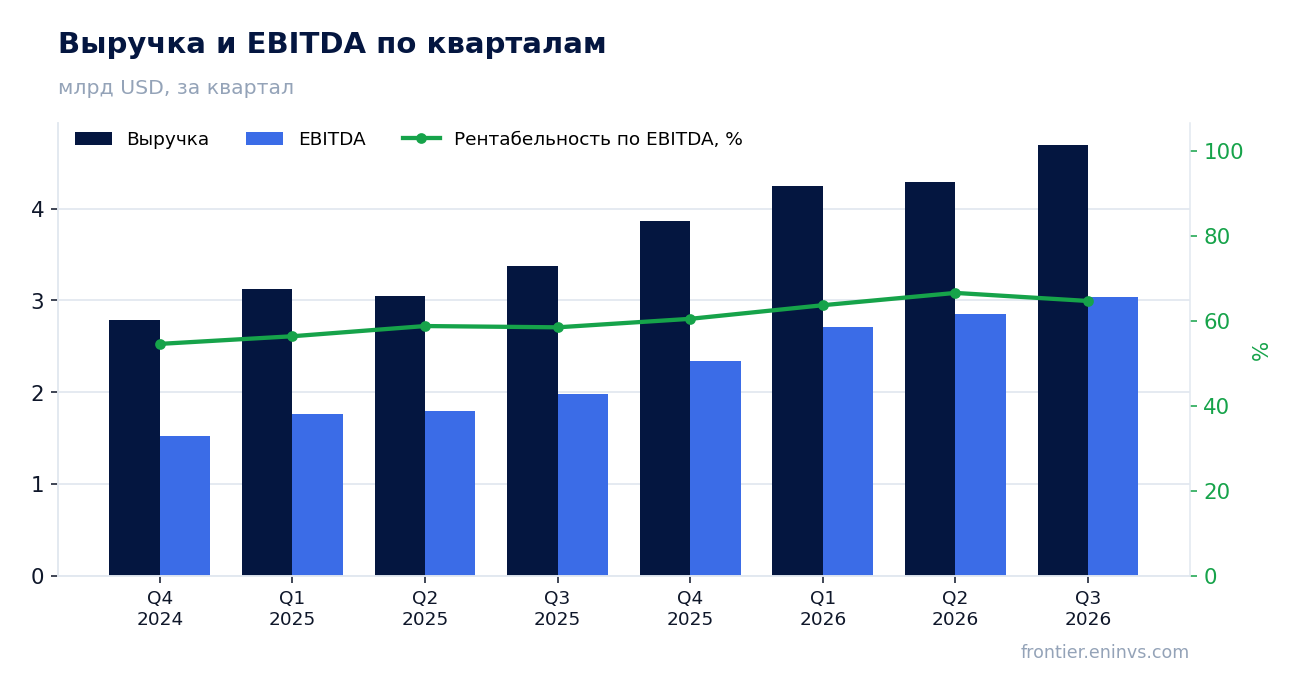
Скорректированная EBITDA за третий квартал составила 3 040,2 млн долларов, увеличившись на 53,8% год к году. Рентабельность по EBITDA достигла 64,7% против 58,5% годом ранее. Основной рычаг – снижение денежной себестоимости меди после вычета попутных доходов до 0,09 доллара за фунт против 0,42 доллара годом ранее.
Попутные доходы выросли на 30,6% благодаря высоким ценам на молибден, цинк и серебро. Это позволило почти полностью перекрыть затраты на добычу меди. За девять месяцев денежная себестоимость составила 0,01 доллара за фунт, что на 98,1% ниже уровня девяти месяцев 2025 года.
Операционная прибыль выросла на 59,2% до 2 815,1 млн долларов. Рост себестоимости продаж на 17,9% был значительно ниже роста выручки, что и обеспечило расширение маржи. Дальнейшее удержание маржи зависит от сохранения высоких цен на попутные металлы.
Чистая прибыль выросла на 62,2%, но часть прироста дал рост процентных доходов на накопленную кассу
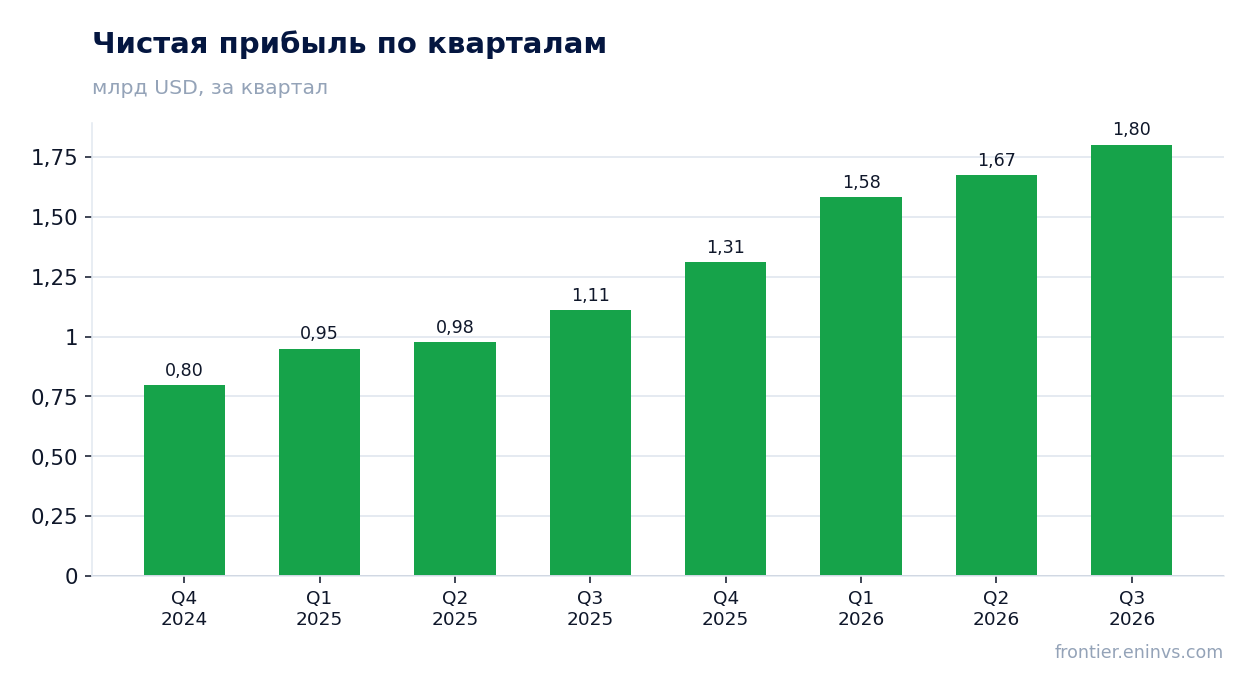
Чистая прибыль, приходящаяся на акционеров Southern Copper, в третьем квартале составила 1 801,8 млн долларов, что на 62,2% выше показателя годом ранее. Рентабельность по чистой прибыли поднялась до 38,4% с 32,9%. Прибыль на акцию выросла до 2,15 доллара с 1,32 доллара.
Помимо операционного рычага, прибыль поддержали процентные доходы, которые увеличились на 49,3% до 71,4 млн долларов благодаря росту денежных средств и краткосрочных инвестиций до 8 062,9 млн долларов. Это разовый фактор, связанный с накоплением ликвидности, а не с основной деятельностью.
Эффективная налоговая ставка осталась стабильной – налог на прибыль вырос на 59,9%, примерно соответствуя росту доналоговой прибыли. Доля меньшинства незначительна. Качество прибыли высокое, но устойчивость рекорда зависит от цен на металлы.
Свободный денежный поток после капвложений в 515,8 млн долларов остаётся солидным, но растут и инвестиции в проекты
Операционный денежный поток за третий квартал составил 2 224,3 млн долларов, что на 42,6% выше уровня годом ранее. Основной источник – высокая операционная прибыль. Капитальные вложения достигли 515,8 млн долларов, увеличившись на 47,7% год к году и составив 28,6% от чистой прибыли.
Свободный денежный поток после капвложений остаётся положительным и значительным, однако компания активно инвестирует в проекты. За девять месяцев капитальные затраты составили 1 380,5 млн долларов, на 52,9% больше, чем годом ранее. Программа инвестиций на десятилетие превышает 15 млрд долларов, включая проект Tia Maria в Перу (49,6% готовности) и El Pilar в Мексике.
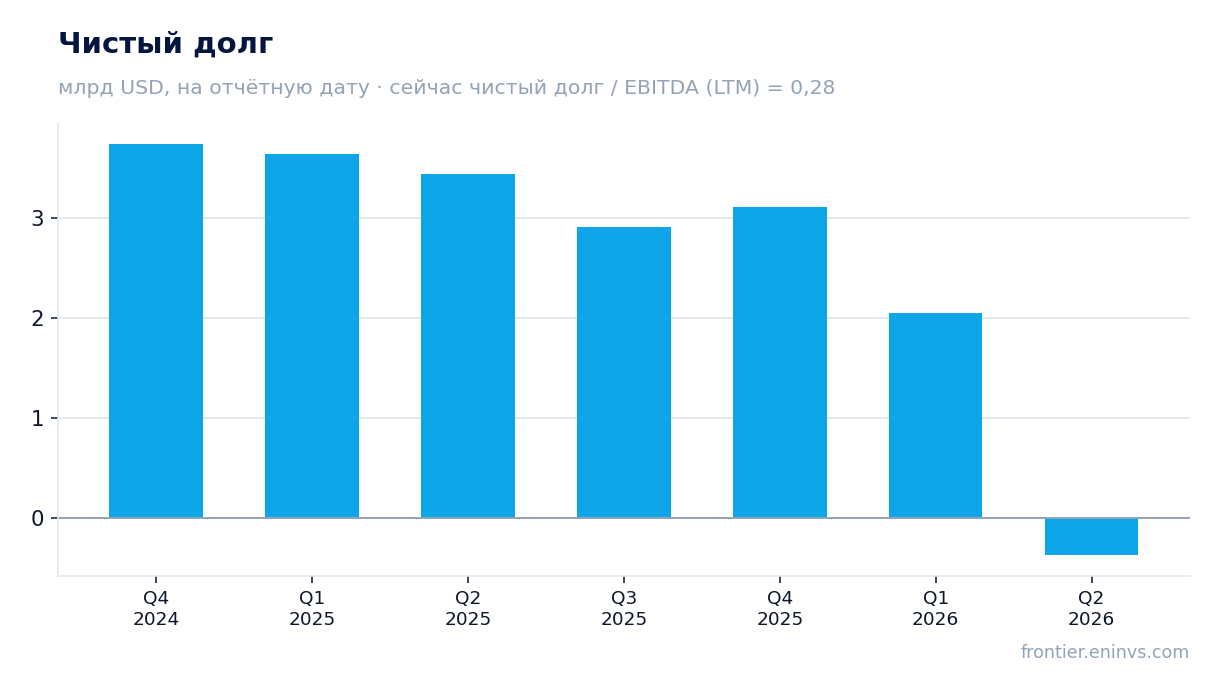
Долговая нагрузка остаётся низкой: чистый долг на конец 2025 года составлял 3 108,9 млн долларов, а отношение чистого долга к EBITDA за последние 12 месяцев – 0,28. Это комфортный уровень, не создающий рисков для дивидендов и инвестиций.
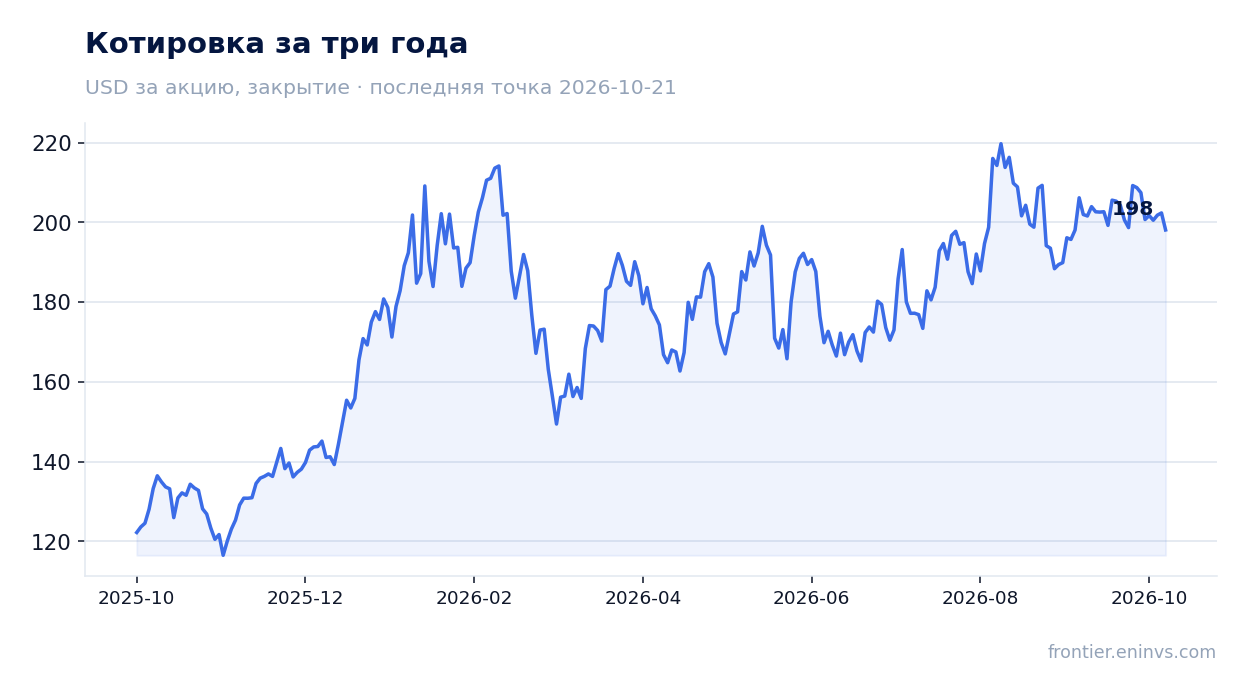
Дивиденд в 1,30 доллара на акцию и доходность 1,97% не компенсируют риск перегретой оценки
Совет директоров 15 октября 2026 года объявил квартальный денежный дивиденд в размере 1,30 доллара на акцию и дивиденд в акциях из расчёта 0,0106 акции на акцию. Выплата состоится 19 ноября 2026 года акционерам, зарегистрированным на 3 ноября. За третий квартал компания выплатила денежных дивидендов на 1,10 доллара на акцию, за девять месяцев – 3,10 доллара.
Текущая дивидендная доходность за последние 12 месяцев составляет 1,97%. Это скромный уровень, который не компенсирует риск, связанный с цикличностью цен на медь. При этом payout ratio остаётся высоким: дивиденды составляют значительную часть чистой прибыли, но компания также выплачивает дивиденды акциями, что позволяет сохранять денежные средства.
Наша оценка дивиденда за 2026 год – около 5,2 доллара на акцию исходя из текущей прибыли и сохранения payout ratio. Однако эта оценка зависит от цен на медь: снижение цен приведёт к сокращению прибыли и дивиденда. Доходность 1,97% ниже ключевой ставки, что делает акцию менее привлекательной для income-инвесторов.
EV/EBITDA 15,4 выше собственного трёхлетнего среднего 14,1 – акция дороже своей истории
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 15,4, что на 9% выше собственного трёхлетнего среднего 14,1. Это означает, что акция торгуется дороже, чем обычно, относительно своей истории. P/E за последние 12 месяцев – 26,5, что также предполагает премию к историческим уровням.
Рыночная капитализация компании – 168,8 млрд долларов. При этом чистая прибыль за последние 12 месяцев составила 6 369,8 млн долларов, а EBITDA – 11 169,4 млн долларов. Рост прибыли был обеспечен высокими ценами на металлы, которые могут скорректироваться.
Модель портала, пересчитывающая EBITDA по текущим ценам на сырьё и целевым мультипликаторам, даёт потенциал снижения к справедливой стоимости –24%. Это собственная оценка портала, а не консенсус рынка. Она указывает на то, что текущая цена акции закладывает оптимистичный сценарий по ценам на медь.
Модель портала даёт потенциал –24% к справедливой стоимости при текущих ценах на сырьё
Наша модель оценивает справедливую стоимость акции ниже текущей рыночной цены на 24%. Это расчёт на основе текущих цен на сырьё и целевого мультипликатора EV/EBITDA. Модель не является рекомендацией, но показывает, что рынок закладывает более высокие цены на медь, чем текущие.
Для изменения оценки в сторону повышения необходим устойчивый рост цен на медь выше 6,41 доллара за фунт, а также успешный запуск проектов Tia Maria и El Pilar, которые добавят около 156 тыс. тонн меди в год. Снижение цен на медь ниже 6 долларов за фунт, напротив, приведёт к падению прибыли и дивидендов.
В следующем отчёте стоит следить за динамикой денежной себестоимости и объёмов добычи. Снижение добычи в Перу на 6,1% может продолжиться, что ограничит рост выручки даже при высоких ценах.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 169 млрд USD |
| P/E (LTM) | 26,5 |
| EV/EBITDA (LTM) | 15,4 |
| P/B | 15,29 |
| Чистый долг / EBITDA | 0,28 |
| Операционный денежный поток (LTM) | 7,40 млрд |
| ROE | 18,4% |
| Дивидендная доходность (12 мес) | 2,0% |
| EV/EBITDA, среднее за 3 года | 14,1 |
Итог
Отчёт за третий квартал 2026 года исключительно сильный: рекордные выручка, EBITDA и чистая прибыль, маржа EBITDA 64,7%, денежная себестоимость меди почти обнулилась. Однако этот результат – прежде всего следствие высоких цен на металлы, а не роста объёмов: добыча меди снизилась. Оценка акции выше собственной истории (EV/EBITDA 15,4 против 14,1), а модель портала указывает на потенциал –24%. Дивидендная доходность 1,97% не компенсирует риск. Вердикт – скорее непривлекательная на текущем уровне.
Перейти к финансовой карточке компании SCCO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций