Steel Dynamics: рекордные отгрузки и расширение спреда дали прибыль, но акция уже дороже своей истории
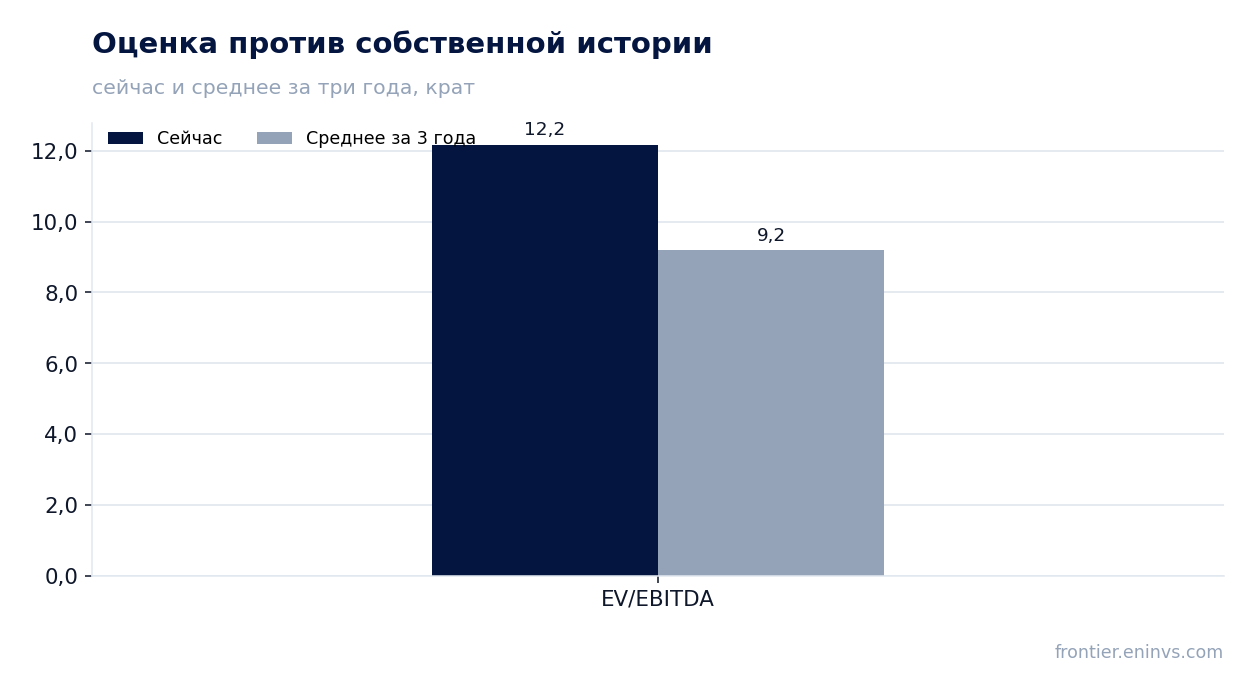
20 октября Steel Dynamics раскрыла результаты за третий квартал 2026 года: выручка 6 509,4 млн долларов (+34,8% год к году), скорректированная EBITDA 1 190,3 млн (+84,2%), чистая прибыль 756,0 млн (+87,3%). Рост ускорился относительно второго квартала (+33,4%), маржа EBITDA поднялась до 18,3% с 13,4% годом ранее. При этом акция торгуется по EV/EBITDA LTM 12,2 против собственной трёхлетней средней 9,2, а модель портала даёт потенциал к справедливой стоимости минус 44% – при сильной операционной динамике оценка выглядит перегретой, и вердикт по бумаге на текущей цене нейтральный.
Главные тезисы
— Выручка выросла на 34,8% год к году, и рост ускорился относительно 33,4% во втором квартале
— EBITDA прибавила 84,2% благодаря расширению спреда: цена стали выросла на 102 доллара за тонну, а лом подешевел на 8
— Рекордные отгрузки стали в 3,8 млн тонн и рост заказов на стальную фабрикацию на 50% год к году поддерживают спрос
— Убыток алюминиевого сегмента сократился до 26 млн долларов, и платформа вышла на безубыточность по EBITDA
— Свободный денежный поток после капвложений в 150 млн долларов и дивидендов в 76 млн остаётся солидным, но 276 млн ушло на выкуп акций
— Долговая нагрузка в 1,11 EBITDA LTM – умеренная, но направление её изменения по фактам не определить
— EV/EBITDA LTM 12,2 выше собственной трёхлетней средней 9,2 на 32%, а модель портала даёт минус 44% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 4,83 | 6,51 | +34,8% |
| EBITDA | 0,65 | 1,19 | +84,2% |
| Операционная прибыль | 0,51 | 1,01 | +98,2% |
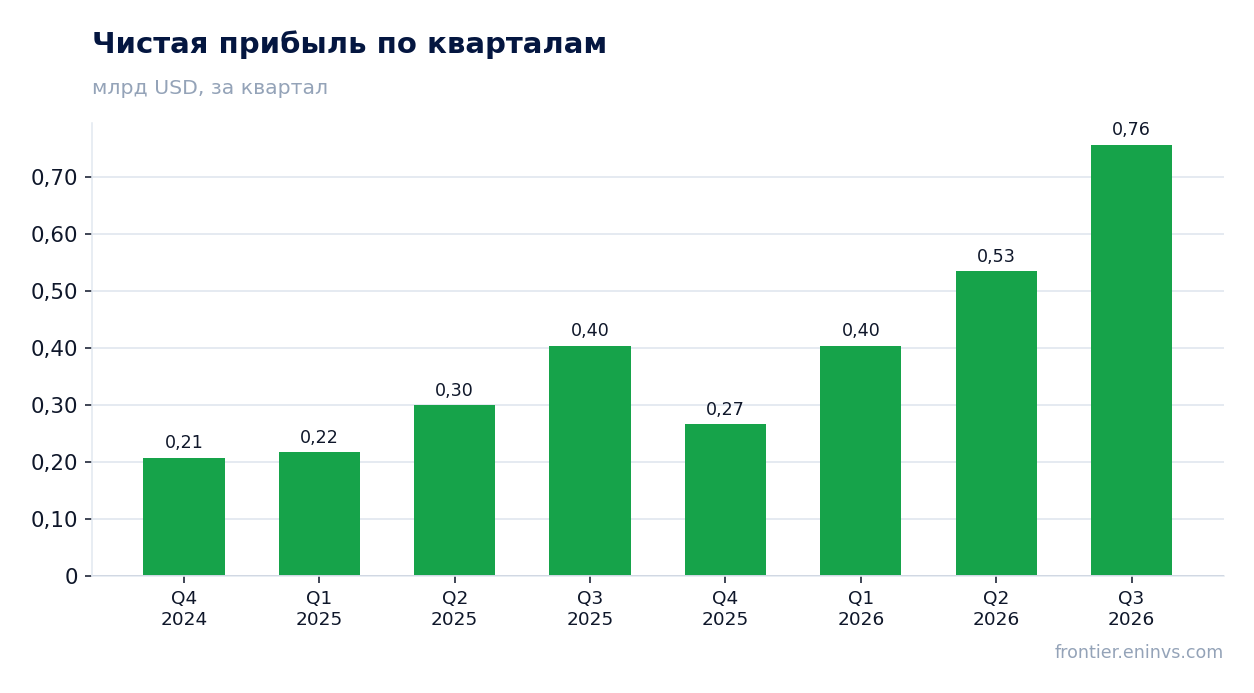
| Чистая прибыль | 0,40 | 0,76 | +87,3% |
| Операционный денежный поток | 0,72 | 0,85 | +17,0% |
| Капзатраты | 0,17 | — | — |
| Рентабельность по EBITDA | 13,4% | 18,3% | +4,9 п.п. |
| Чистая маржа | 8,4% | 11,6% | +3,2 п.п. |
Выручка выросла на 34,8% год к году, и рост ускорился относительно 33,4% во втором квартале
Выручка третьего квартала 2026 года составила 6 509,4 млн долларов, что на 34,8% выше уровня годичной давности. Во втором квартале рост был 33,4%, то есть динамика ускорилась. Кварталом ранее выручка была 6 091,6 млн, так что последовательный прирост тоже заметный.
Основной вклад дал стальной сегмент: его внешние продажи достигли 4 350,4 млн долларов против 3 538,0 млн годом ранее. Средняя внешняя цена реализации выросла на 102 доллара за тонну последовательно, до 1 400 долларов. Отгрузки стали поставили рекорд – 3,8 млн тонн.
Алюминиевый сегмент добавил 475,7 млн долларов выручки против 71,1 млн годом ранее: сказывается запуск нового прокатного стана. Сегмент фабрикации дал 466,3 млн, металлорециклинг – 614,8 млн. Рост выручки широкий, а не за счёт одной строки.
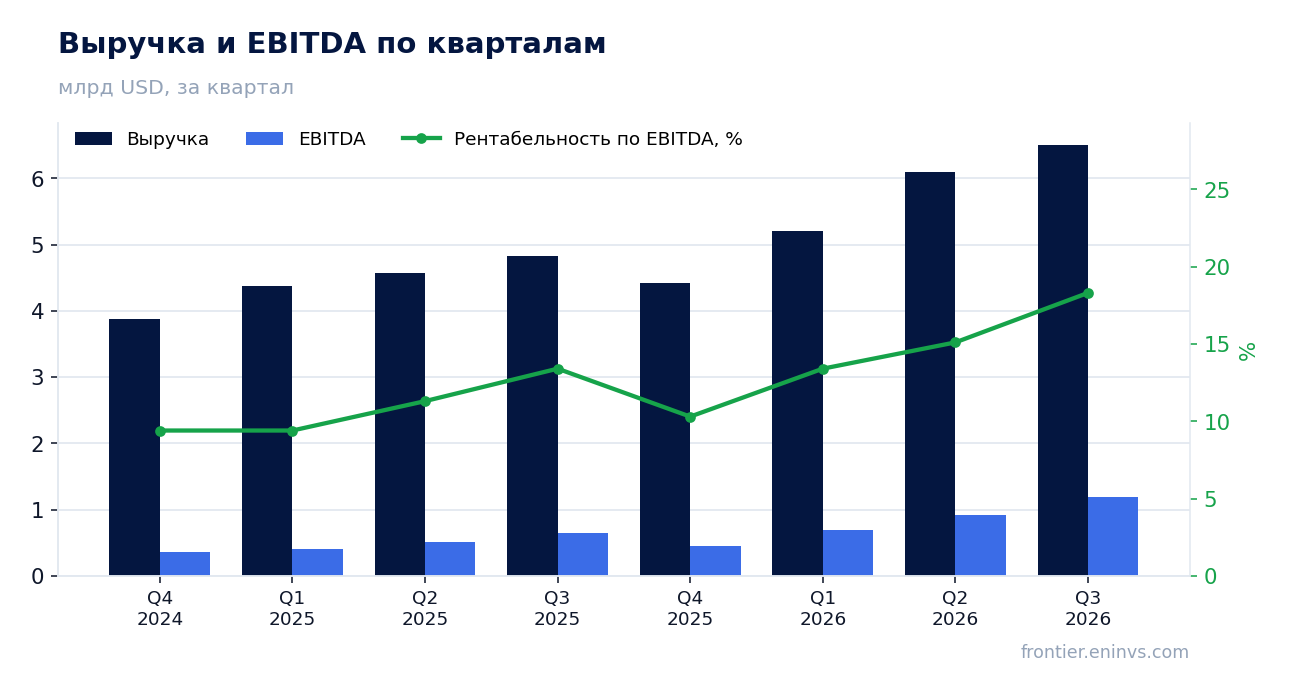
EBITDA прибавила 84,2% благодаря расширению спреда: цена стали выросла на 102 доллара за тонну, а лом подешевел на 8
Скорректированная EBITDA третьего квартала составила 1 190,3 млн долларов, на 84,2% больше, чем годом ранее. Маржа EBITDA поднялась до 18,3% с 13,4%. Операционная прибыль достигла 1 006,4 млн против 507,8 млн годом ранее.
Причина – в расширении металлургического спреда. Средняя цена реализации стали выросла на 102 доллара за тонну последовательно, до 1 400 долларов, а средняя стоимость лома упала на 8 долларов, до 404 долларов за тонну. Разница между ценой и сырьём увеличилась, и это прямо отразилось на марже.
Операционная прибыль стального сегмента составила 1 032,6 млн долларов против 497,9 млн годом ранее. Сегмент фабрикации дал 90,6 млн, металлорециклинг – 33,0 млн. Алюминиевый сегмент остался в убытке в 26,2 млн, но он сократился на 21% последовательно, и платформа вышла на безубыточность по EBITDA.
Рекордные отгрузки стали в 3,8 млн тонн и рост заказов на стальную фабрикацию на 50% год к году поддерживают спрос
Общие отгрузки стали составили 3 784,5 тыс. тонн против 3 613,3 тыс. годом ранее – рекорд для компании. Внутренние отгрузки при этом чуть снизились, до 3 107,3 тыс. тонн, но общий объём вырос за счёт переработки.
Портфель заказов на стальную фабрикацию на 50% выше, чем год назад, и простирается до второго квартала 2027 года. Спрос идёт от коммерческого строительства, производства, складов, дата-центров и здравоохранения. Отгрузки фабрикации выросли на 18% последовательно, до 190,2 тыс. тонн.
Менеджмент отмечает, что импорт стали в США остаётся заметно ниже исторических и прошлогодних уровней, а спотовые цены и сроки поставок ужесточились. Это поддерживает и цены, и загрузку мощностей. Однако часть этого спроса завязана на государственную инфраструктурную программу и перенос производства, то есть на факторы, которые могут замедлиться.
Убыток алюминиевого сегмента сократился до 26 млн долларов, и платформа вышла на безубыточность по EBITDA
Операционный убыток алюминиевого сегмента в третьем квартале составил 26,2 млн долларов против 56,5 млн годом ранее и 33,4 млн во втором квартале. Платформа вышла на безубыточность по EBITDA. Все три холодных стана работают, первая линия непрерывного отжига и закалки запущена и должна отгрузить готовую продукцию для автопрома до конца года.
Отгрузки алюминиевого листа составили 55 тыс. метрических тонн, производство горячекатаного рулона – 91 тыс. тонн. Объёмы оказались ниже ожиданий из-за потерь выхода при повышенных скоростях, вызванных составом охлаждающей жидкости на стане горячей прокатки. Проблему устранили, и дополнительных затрат не ожидается.
Менеджмент ждёт улучшения объёмов и прибыльности алюминия в четвёртом квартале 2026 года и в течение 2027 года по мере снижения пусковых затрат и роста загрузки. Это важный аргумент в пользу диверсификации, но пока сегмент остаётся источником затрат, а не прибыли.
Свободный денежный поток после капвложений в 150 млн долларов и дивидендов в 76 млн остаётся солидным, но 276 млн ушло на выкуп акций
Операционный денежный поток третьего квартала составил 845,8 млн долларов против 722,6 млн годом ранее. Капитальные вложения были 149,6 млн, дивиденды – 76,1 млн, выкуп акций – 275,6 млн. Ликвидность на конец сентября – 2,4 млрд долларов.
Свободный денежный поток после капвложений и дивидендов остаётся положительным и покрывает выплаты акционерам. Компания выкупила около 1% акций за квартал и 2% за девять месяцев. Это поддерживает прибыль на акцию, но сокращает число акций в обращении.
За девять месяцев 2026 года операционный поток составил 1 422,0 млн долларов, капвложения – 411,4 млн. Для компании с капиталоёмким производством это здоровое соотношение. Вопрос в том, сохранится ли оно, если цены на сталь развернутся.
Долговая нагрузка в 1,11 EBITDA LTM – умеренная, но направление её изменения по фактам не определить
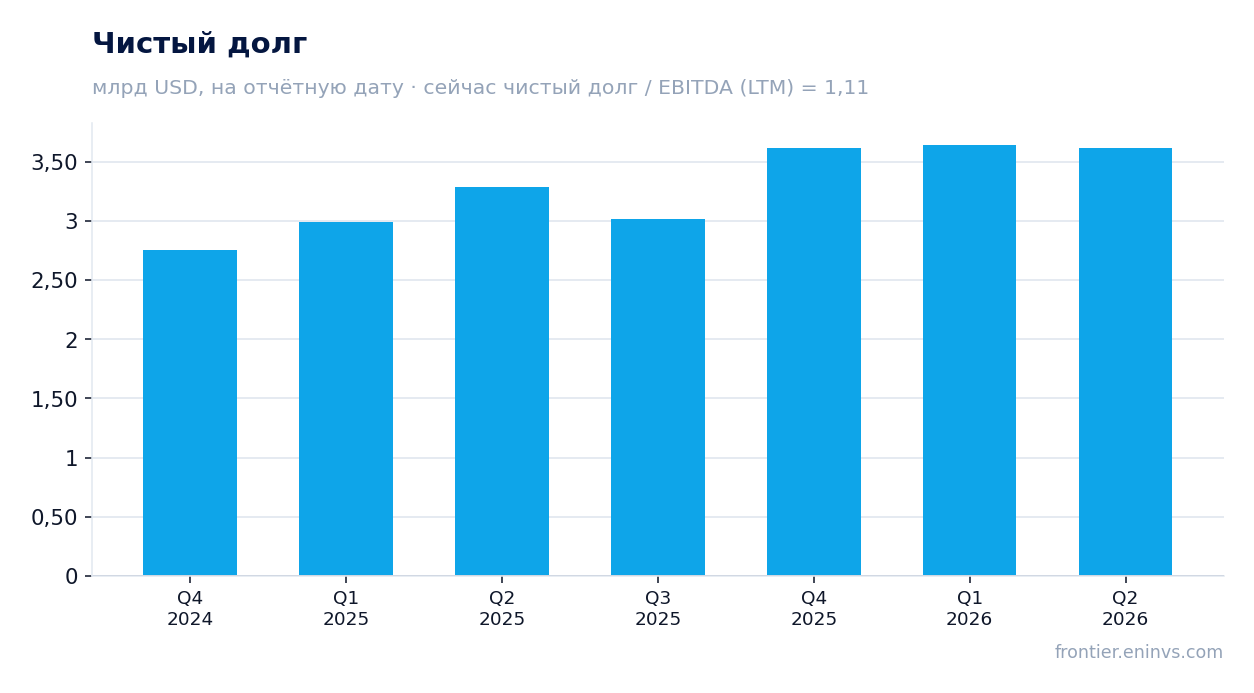
Чистый долг на последнюю годовую отчётную дату – 3 612,9 млн долларов, что составляет 1,11 EBITDA за последние 12 месяцев. Это умеренный уровень для капиталоёмкого производителя. Процентные расходы за квартал – 39,3 млн долларов против 13,6 млн годом ранее, рост связан с увеличением долга.
Сравнить с предыдущим уровнем нельзя: в фактах нет более раннего значения коэффициента. Поэтому о направлении изменения нагрузки судить не берусь. Абсолютный чистый долг при этом вырос с 3 614,4 млн во втором квартале до 3 612,9 млн на конец третьего – изменение минимальное.
При EBITDA LTM в 3 264,5 млн долларов и процентных расходах, растущих вместе с долгом, нагрузка остаётся управляемой. Но если EBITDA сократится при развороте цен, коэффициент быстро поднимется.
EV/EBITDA LTM 12,2 выше собственной трёхлетней средней 9,2 на 32%, а модель портала даёт минус 44% к справедливой стоимости
Мультипликатор EV/EBITDA LTM составляет 12,2 против собственной трёхлетней средней 9,2, то есть на 32% выше. По этому мультипликатору акция дороже своей истории. P/E LTM – 18,4. Рыночная капитализация – 36,1 млрд долларов.
Модель портала, пересчитывающая EBITDA по текущим ценам на сырьё при целевом EV/EBITDA, даёт потенциал к справедливой стоимости минус 44%. Это наша собственная оценка, а не консенсус рынка. Она указывает на то, что текущая цена уже учитывает сильный цикл.
Дивидендная доходность за последние 12 месяцев – 0,86%, что скромно. При такой оценке и низкой доходности запас прочности у покупателя невелик. Для переоценки вверх нужен либо дальнейший рост EBITDA, либо снижение мультипликатора к исторической средней.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 36,1 млрд USD |
| P/E (LTM) | 18,4 |
| EV/EBITDA (LTM) | 12,2 |
| P/B | 4,03 |
| Чистый долг / EBITDA | 1,11 |
| Операционный денежный поток (LTM) | 1,69 млрд |
| ROE | 10,5% |
| Дивидендная доходность (12 мес) | 0,9% |
| EV/EBITDA, среднее за 3 года | 9,2 |
Итог
Квартал был сильным по существу: рекордные отгрузки, расширение спреда и рост маржи EBITDA до 18,3% – это операционный результат, а не разовый эффект. Убыток алюминия сокращается, а заказы на фабрикацию на 50% выше годом ранее. Но акция уже торгуется по EV/EBITDA 12,2 против собственной трёхлетней средней 9,2, а модель портала даёт минус 44% к справедливой стоимости. При дивидендной доходности 0,86% запас прочности невелик, поэтому вердикт – нейтральный: бизнес силён, но цена уже это учитывает.
Перейти к финансовой карточке компании STLD →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций