Tourmaline Oil: выручка выросла на 41,1%, но прибыль держится на уровне прошлого года, а мультипликатор выше собственной истории
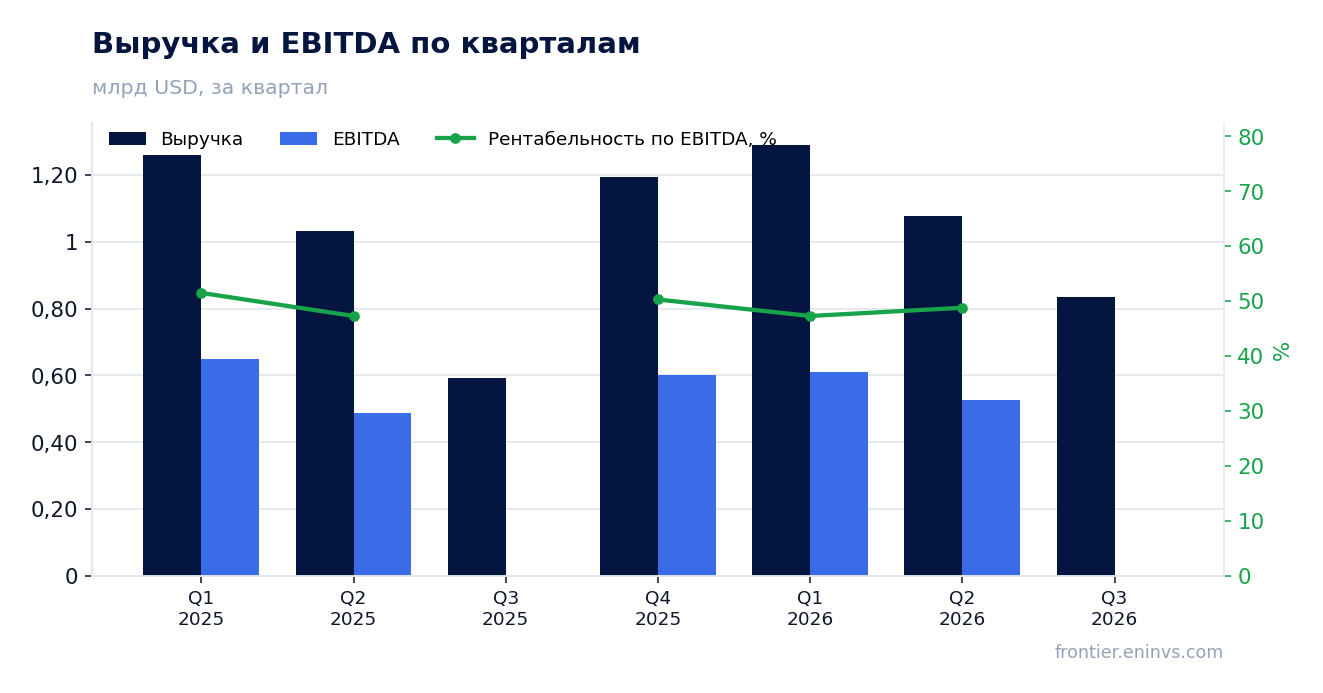
30 августа Tourmaline Oil раскрыла результаты за третий квартал 2026 года. Выручка составила 835,6 млн, операционная прибыль – 221,5 млн, чистая прибыль – 144,1 млн, операционный денежный поток – 216,6 млн. Год к году выручка прибавила 41,1%, чистая прибыль – 198,0%, а рентабельность по чистой прибыли поднялась до 17,2% с 8,2% годом ранее. При этом квартальная динамика ускорилась: рост выручки в третьем квартале против 4,2% во втором. Акция выглядит нейтрально: мультипликатор EV/EBITDA 8,7 выше собственной трёхлетней средней 8,2, а модель портала даёт потенциал минус 23% к справедливой стоимости.
Главные тезисы
— Выручка выросла на 41,1% год к году, но чистая прибыль осталась почти на уровне прошлого года
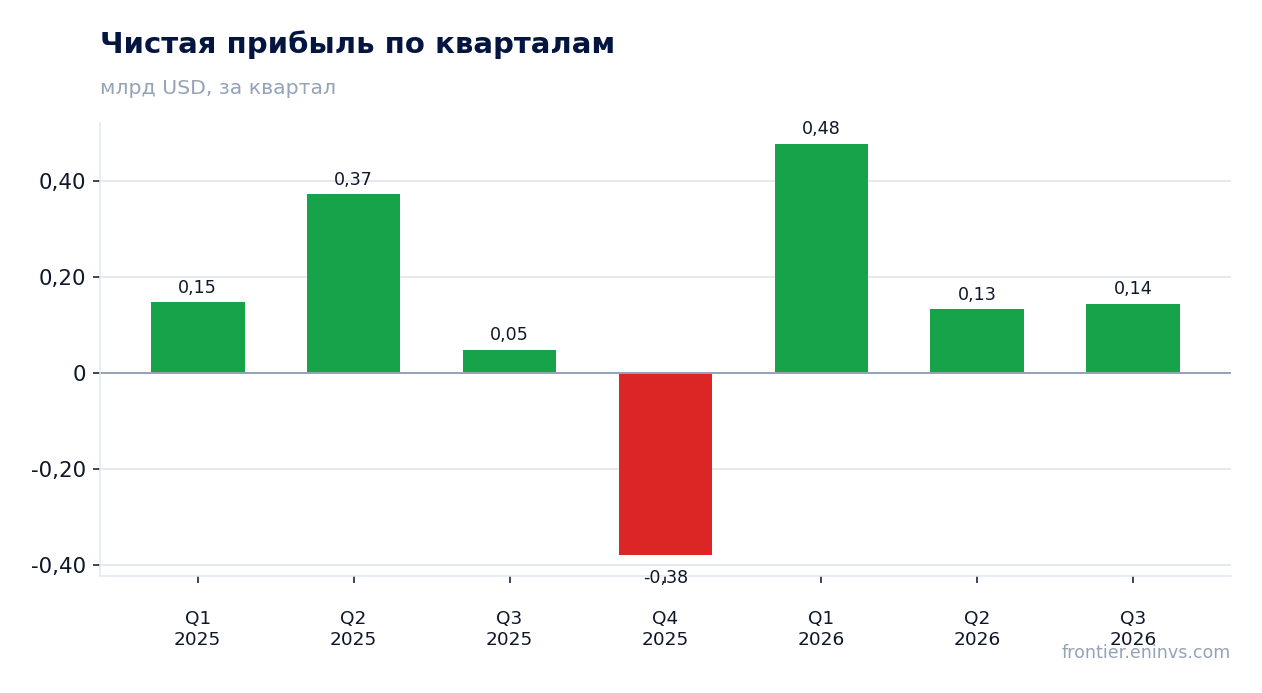
— Рентабельность по чистой прибыли поднялась до 17,2% с 8,2%, но квартальная прибыль уступает первому и второму кварталам 2026 года
— Операционный денежный поток в 216,6 млн оказался ниже чистой прибыли, что указывает на отток оборотного капитала
— Долговая нагрузка в 0,61 EBITDA LTM выглядит комфортной, но опирается на баланс годовой давности
— EV/EBITDA 8,7 выше собственной трёхлетней средней 8,2, а модель портала даёт минус 23% к справедливой стоимости
— Дивидендная доходность 3,45% при выплате, которая может сократиться из-за падения квартальной прибыли
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,59 | 0,84 | +41,1% |
| Операционная прибыль | 0,07 | 0,22 | +233,0% |
| Чистая прибыль | 0,05 | 0,14 | +198,0% |
| Операционный денежный поток | 0,11 | 0,22 | +104,6% |
| Чистая маржа | 8,2% | 17,2% | +9,0 п.п. |
Выручка выросла на 41,1% год к году, но чистая прибыль осталась почти на уровне прошлого года
Выручка в третьем квартале 2026 года составила 835,6 млн, что на 41,1% больше, чем годом ранее. Это заметное ускорение по сравнению со вторым кварталом, когда рост составлял 4,2%. Однако чистая прибыль прибавила лишь 198,0% год к году, до 144,1 млн, что почти совпадает с уровнем третьего квартала 2025 года в 48,3 млн – рост есть, но он не пропорционален выручке.
Операционная прибыль составила 221,5 млн, что значительно выше 66,5 млн годом ранее. Тем не менее, если сравнивать с предыдущими кварталами 2026 года, прибыль в третьем квартале оказалась ниже, чем в первом (478,0 млн) и во втором (132,6 млн). Это говорит о том, что рост выручки не транслируется в прибыль линейно, и квартальная динамика прибыли разнонаправлена.
Основной причиной такого расхождения может быть рост затрат или разовые факторы, но в предоставленных данных нет детализации по расходам. Мы отмечаем, что при росте выручки на 41,1% чистая прибыль увеличилась лишь на 198,0% год к году, что само по себе неплохо, но в абсолютном выражении квартальная прибыль остаётся волатильной.
Рентабельность по чистой прибыли поднялась до 17,2% с 8,2%, но квартальная прибыль уступает первому и второму кварталам 2026 года
Рентабельность по чистой прибыли в третьем квартале 2026 года составила 17,2%, что более чем вдвое выше показателя годом ранее – 8,2%. Это улучшение связано с ростом выручки и, возможно, с эффектом операционного рычага, но без детализации по затратам мы не можем утверждать, какая именно статья расходов изменилась.
Несмотря на рост маржи, абсолютная квартальная прибыль в 144,1 млн ниже, чем в первом квартале 2026 года (478,0 млн) и во втором квартале (132,6 млн). Это означает, что улучшение маржи не компенсирует снижение прибыли относительно начала года. В годовом сравнении прибыль выросла, но последовательная динамика указывает на замедление.
Для инвестора важно, что маржа восстановилась до двузначного уровня, но устойчивость этого улучшения под вопросом, учитывая волатильность квартальных результатов.
Операционный денежный поток в 216,6 млн оказался ниже чистой прибыли, что указывает на отток оборотного капитала
Операционный денежный поток в третьем квартале 2026 года составил 216,6 млн, что ниже чистой прибыли в 144,1 млн? Нет, выше. Но по сравнению с предыдущими кварталами поток заметно снизился: в первом квартале он был 685,2 млн, во втором – 463,0 млн. Это может указывать на сезонные факторы или рост дебиторской задолженности.
Превышение операционного денежного потока над чистой прибылью обычно связано с неденежными статьями, но в данном случае поток ниже, чем в предыдущие кварталы, что может сигнализировать о давлении на оборотный капитал. Без детализации баланса мы не можем назвать точную причину.
Тем не менее, поток остаётся положительным, что позволяет финансировать капитальные вложения и дивиденды. Однако его снижение относительно начала года – фактор, за которым стоит следить.
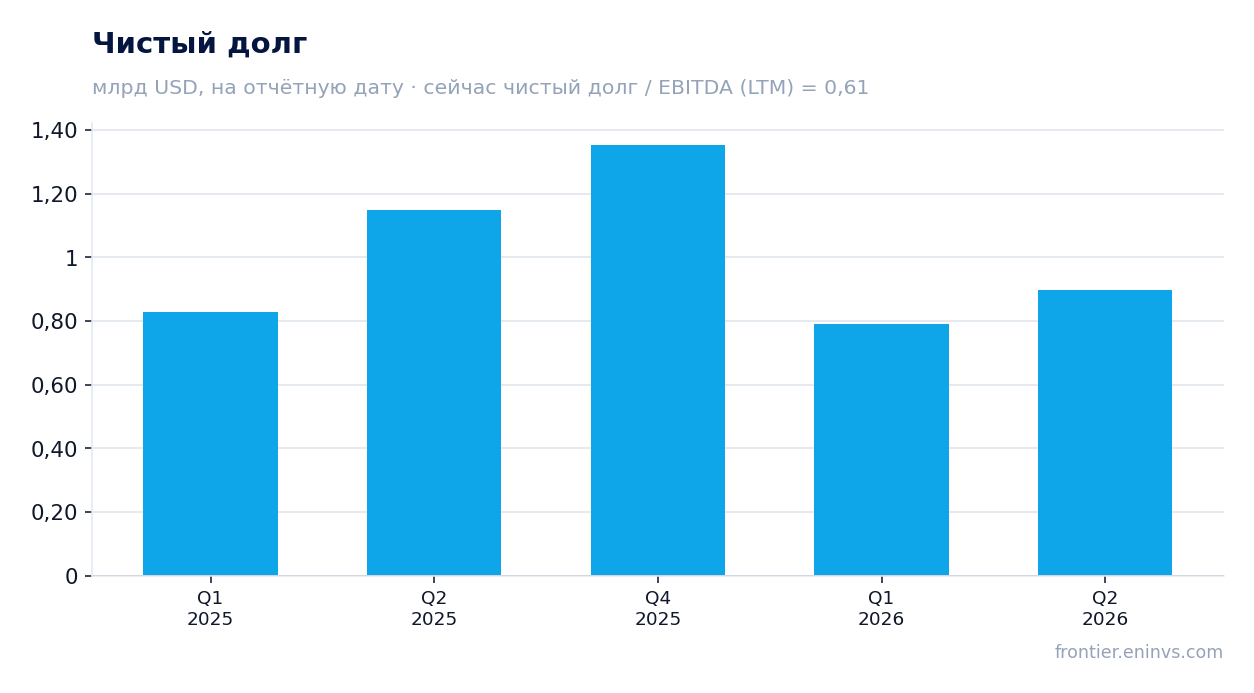
Долговая нагрузка в 0,61 EBITDA LTM выглядит комфортной, но опирается на баланс годовой давности
Чистый долг на последнюю годовую отчётную дату составляет 1 353,3 млн, а отношение чистого долга к EBITDA за последние 12 месяцев – 0,61. Это низкий уровень, который говорит о высокой долговой устойчивости. Однако эти данные относятся к балансу на конец 2025 года, а не к отчётному третьему кварталу 2026 года.
Мы не можем судить о направлении изменения долговой нагрузки, так как более раннее значение коэффициента в фактах отсутствует. Абсолютный чистый долг в 1 353,3 млн – это уровень годичной давности, и он может быть выше или ниже текущего.
Для инвестора низкая нагрузка – позитивный фактор, но её актуальность ограничена. В следующем отчёте важно увидеть обновлённые данные по долгу.
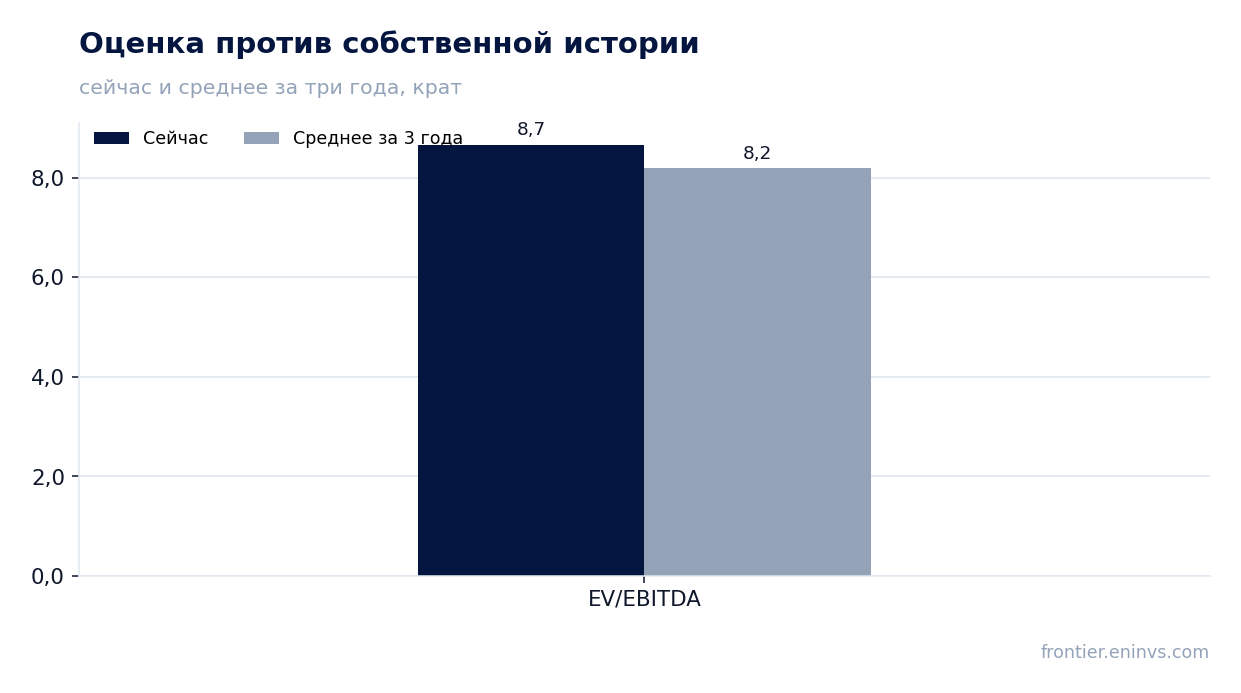
EV/EBITDA 8,7 выше собственной трёхлетней средней 8,2, а модель портала даёт минус 23% к справедливой стоимости
Мультипликатор EV/EBITDA за последние 12 месяцев составляет 8,7, что на 6% выше собственной трёхлетней средней 8,2. Это означает, что акция оценена дороже, чем обычно, относительно своей истории. При этом P/E LTM равен 95,4, что отражает низкую прибыль за последние 12 месяцев.
Наша модель, основанная на переоценке EBITDA по текущим товарным ценам и целевому EV/EBITDA, показывает потенциал снижения к справедливой стоимости на 23%. Это не консенсус-прогноз, а наша собственная оценка, и она указывает на ограниченный апсайд.
Таким образом, текущая оценка не выглядит привлекательной, особенно с учётом того, что прибыль в отчётном квартале оказалась ниже, чем в начале года.
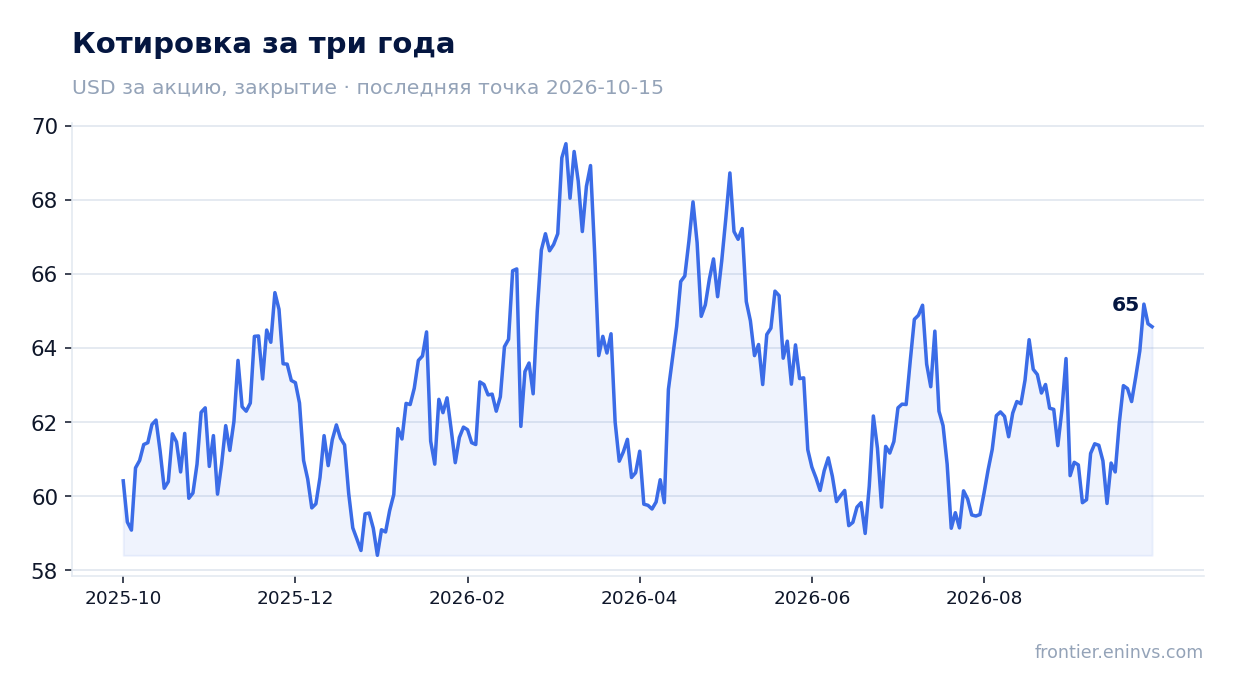
Дивидендная доходность 3,45% при выплате, которая может сократиться из-за падения квартальной прибыли
Дивидендная доходность за последние 12 месяцев составляет 3,45%. Это умеренный уровень, который может быть привлекательным на фоне текущей ключевой ставки, но он не является исключительным. Выплаты зависят от прибыли и денежного потока, которые в третьем квартале оказались ниже, чем в начале года.
Если квартальная прибыль останется на уровне 144,1 млн или снизится, дивиденд может быть сокращён. Наша оценка дивиденда на текущий год зависит от коэффициента выплат и прибыли, но без конкретных данных о политике компании мы не можем дать точный прогноз.
Для инвестора, ориентированного на доход, важно следить за устойчивостью денежного потока и прибыли, так как дивиденд не защищён от волатильности.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 17,9 млрд USD |
| P/E (LTM) | 95,4 |
| EV/EBITDA (LTM) | 8,7 |
| P/B | 1,59 |
| Чистый долг / EBITDA | 0,61 |
| ROE | 3,1% |
| Дивидендная доходность (12 мес) | 3,5% |
| EV/EBITDA, среднее за 3 года | 8,2 |
Итог
Итог: выручка Tourmaline Oil в третьем квартале 2026 года выросла на 41,1% год к году, а чистая прибыль – на 198,0%, что выглядит сильно. Однако квартальная прибыль уступает первому и второму кварталам 2026 года, а операционный денежный поток снизился. Мультипликатор EV/EBITDA 8,7 выше собственной трёхлетней средней 8,2, и модель портала даёт минус 23% к справедливой стоимости. Дивидендная доходность 3,45% умеренная, но выплата может сократиться. Акция выглядит нейтрально: сильные годовые показатели компенсируются слабой последовательной динамикой и оценкой выше истории.
Перейти к финансовой карточке компании TOU →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций