Tamarack Valley Energy: выручка выросла на 41,1%, но мультипликатор уже вдвое выше собственной истории
Отчёт за третий квартал 2026 года Tamarack Valley Energy показала выручку 835,6 млн, операционную прибыль 221,5 млн и чистую прибыль 144,1 млн. Год к году выручка прибавила 41,1%, чистая прибыль – 198,0%, а рентабельность по чистой прибыли поднялась до 17,2% с 8,2% годом ранее. При этом EV/EBITDA за последние 12 месяцев составляет 6,7 против собственной трёхлетней средней 2,5, а модель портала даёт минус 18% к справедливой стоимости. Акция выглядит скорее непривлекательной на текущем уровне: рост есть, но он уже оплачен мультипликатором.
Главные тезисы
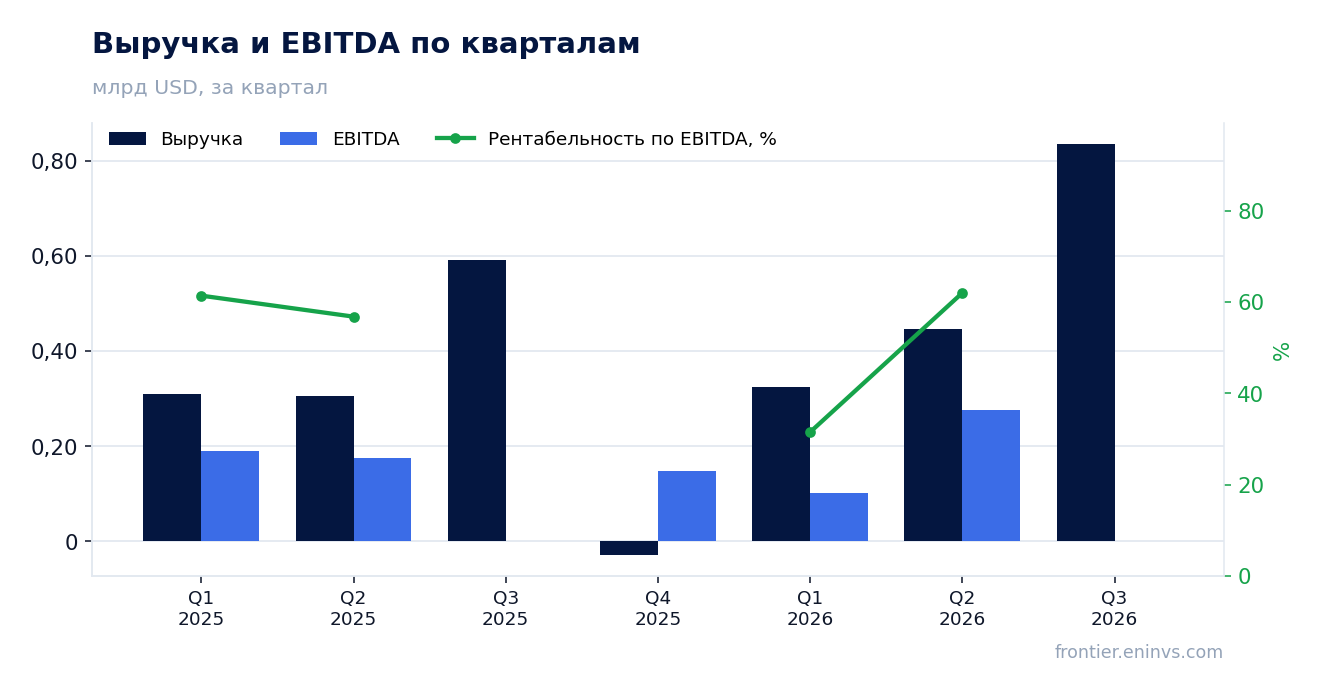
— Выручка в третьем квартале выросла на 41,1% год к году, но темп замедлился с 45,4% во втором квартале
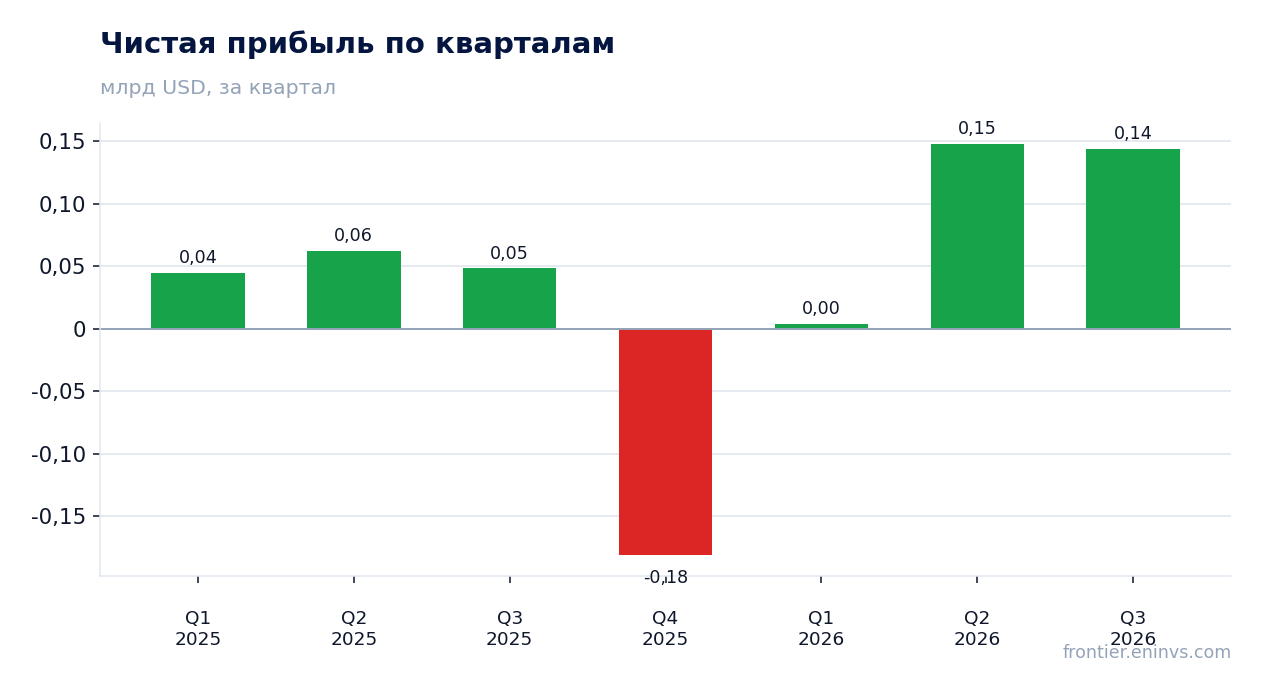
— Чистая прибыль выросла почти втрое, а рентабельность поднялась до 17,2% с 8,2%
— Операционный денежный поток в 216,6 млн меньше квартальной выручки в 3,9 раза
— Долг в 500,4 млн равен лишь 0,64 EBITDA за последние 12 месяцев
— Дивидендная доходность в 1,19% проигрывает ключевой ставке
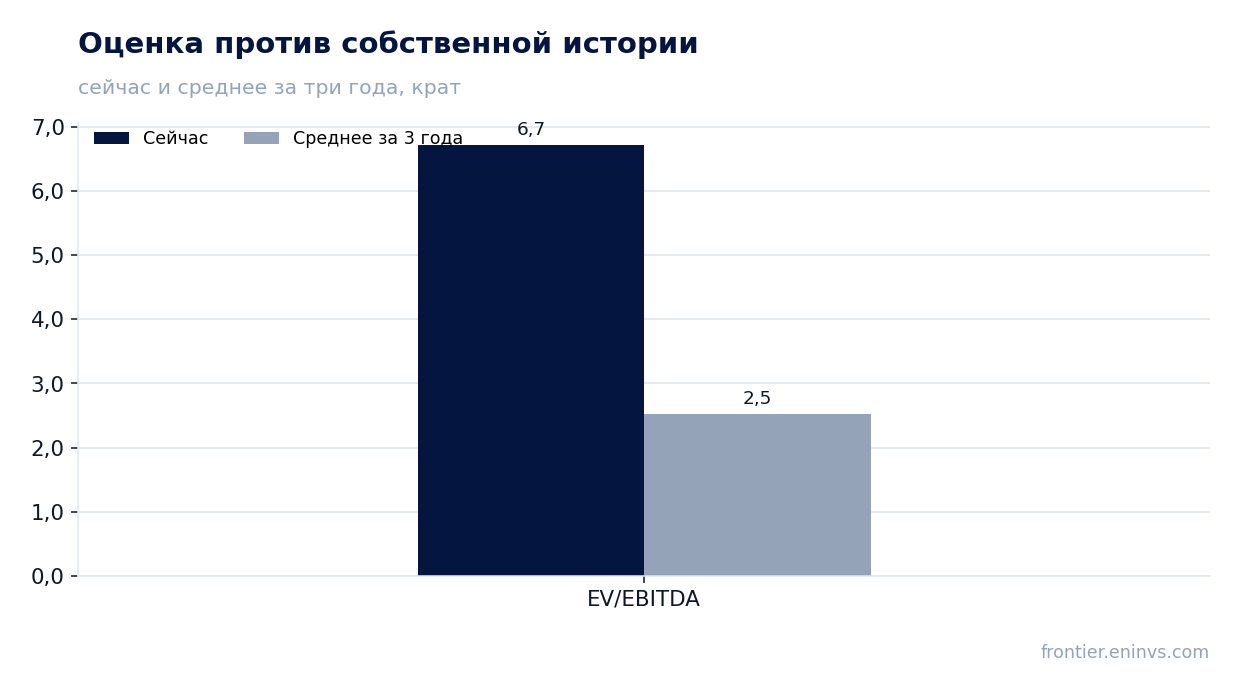
— EV/EBITDA в 6,7 выше собственной трёхлетней средней в 2,5 на 166%
— Модель портала даёт минус 18% к справедливой стоимости
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 0,59 | 0,84 | +41,1% |
| Операционная прибыль | 0,07 | 0,22 | +233,0% |
| Чистая прибыль | 0,05 | 0,14 | +198,0% |
| Операционный денежный поток | 0,11 | 0,22 | +104,6% |
| Чистая маржа | 8,2% | 17,2% | +9,0 п.п. |
Выручка в третьем квартале выросла на 41,1% год к году, но темп замедлился с 45,4% во втором квартале
Выручка за третий квартал 2026 года составила 835,6 млн, что на 41,1% больше, чем за тот же квартал годом ранее. Это сильный абсолютный результат: квартал стал лучшим в представленной истории компании. Однако по сравнению со вторым кварталом 2026 года, когда рост составлял 45,4%, темп замедлился.
Замедление год к году с 45,4% до 41,1% означает, что база сравнения становится выше, а дополнительный прирост даётся труднее. В абсолютном выражении выручка второго квартала была 445,5 млн, третьего – 835,6 млн, то есть последовательный рост почти двукратный. Но год к году динамика уже не ускоряется, а именно это важно для оценки устойчивости тренда.
Компания не раскрывает в предоставленных фактах, какой именно фактор – цены, объёмы или курс – дал основной вклад. Поэтому ограничимся констатацией: выручка растёт быстро, но темп этого роста снижается. Для инвестора это сигнал, что пик годового прироста, возможно, уже пройден.
Чистая прибыль выросла почти втрое, а рентабельность поднялась до 17,2% с 8,2%
Чистая прибыль за третий квартал 2026 года составила 144,1 млн, что на 198,0% больше, чем годом ранее. Рентабельность по чистой прибыли поднялась до 17,2% с 8,2% в третьем квартале 2025 года. Это означает, что компания не просто наращивает обороты, но и удерживает существенно больше с каждого доллара выручки.
Операционная прибыль за квартал – 221,5 млн. Соотношение операционной и чистой прибыли показывает, что налоги и проценты съедают около трети операционного результата. При этом чистая прибыль второго квартала 2026 года была 147,9 млн, то есть в третьем квартале она немного снизилась последовательно, несмотря на рост выручки.
Рост рентабельности с 8,2% до 17,2% – это ключевой позитив отчёта. Он говорит о том, что компания либо сократила удельные затраты, либо получила выигрыш от ценовой конъюнктуры. Без дополнительных данных из отчёта точную причину назвать нельзя, но сам факт улучшения маржи важен для оценки качества прибыли.
Операционный денежный поток в 216,6 млн меньше квартальной выручки в 3,9 раза
Операционный денежный поток за третий квартал 2026 года составил 216,6 млн. Это меньше чистой прибыли за тот же период (144,1 млн) незначительно, но существенно меньше выручки. Отношение выручки к операционному потоку – 3,9 раза, что говорит о высокой капиталоёмкости бизнеса или о значительном оттоке оборотного капитала.
Для сравнения: во втором квартале 2026 года операционный поток был 225,3 млн, в первом – 133,3 млн. То есть в третьем квартале он даже немного снизился последовательно, хотя выручка выросла почти вдвое. Это расхождение между ростом выручки и динамикой денежного потока – важный сигнал.
Компания не раскрывает в фактах структуру капитальных затрат, поэтому нельзя сказать, сколько из операционного потока ушло на инвестиции. Но сам уровень конверсии выручки в деньги остаётся скромным. Для акционера это означает, что рост прибыли не обязательно транслируется в свободный денежный поток.
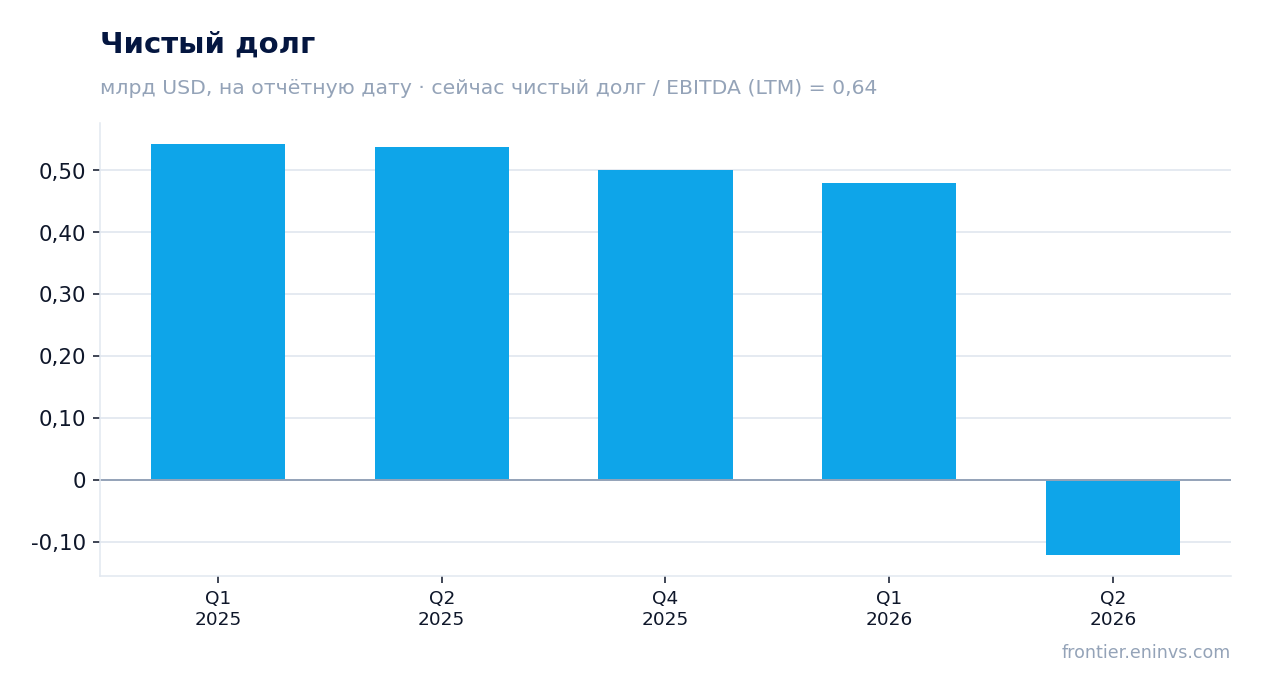
Долг в 500,4 млн равен лишь 0,64 EBITDA за последние 12 месяцев
Чистый долг на последнюю отчётную дату составляет 500,4 млн. При EBITDA за последние 12 месяцев в 782,1 млн отношение долга к EBITDA равно 0,64. Это низкий уровень нагрузки: компания может обслуживать долг без напряжения даже при существенном падении цен на сырьё.
Важно отметить, что в фактах нет предыдущего значения этого коэффициента, поэтому нельзя утверждать, что долговая нагрузка выросла или снизилась. Мы можем лишь зафиксировать текущий уровень. Абсолютная величина долга в 500,4 млн сопоставима с квартальной выручкой, что для капиталоёмкого бизнеса выглядит комфортно.
Низкая долговая нагрузка – это подушка безопасности, но она не отменяет вопроса о доходности капитала. При рыночной капитализации 4 753,6 млн и EV/EBITDA в 6,7 рынок оценивает компанию существенно выше, чем предполагает её собственный долговой профиль. Это создаёт асимметрию: долг безопасен, но акция уже недёшева.
Дивидендная доходность в 1,19% проигрывает ключевой ставке
Дивидендная доходность за последние 12 месяцев составляет 1,19%. Это скромный уровень, который существенно ниже текущей ключевой ставки. Для инвестора, ориентированного на доход, такая доходность вряд ли компенсирует риски сырьевого бизнеса.
Компания не раскрывает в фактах размер последнего дивиденда и год, за который он был выплачен. Поэтому мы не можем оценить, какую долю прибыли компания направляет на выплаты. Однако при чистой прибыли за третий квартал в 144,1 млн и рыночной капитализации 4 753,6 млн даже щедрая выплата не даст высокой доходности.
Наш ориентир по справедливой доходности для такой компании – не ниже ключевой ставки. Текущие 1,19% этому условию не отвечают. Если компания не увеличит payout ratio или не вырастет прибыль, дивиденд останется слабым аргументом в пользу покупки акций.
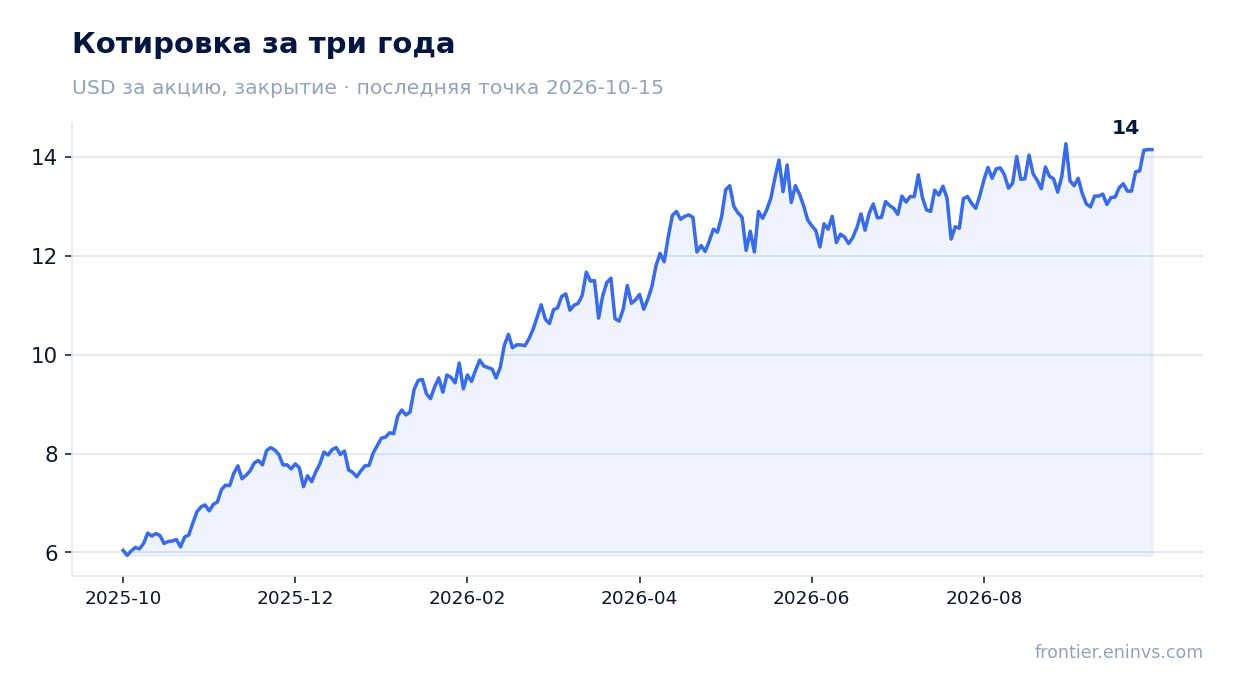
EV/EBITDA в 6,7 выше собственной трёхлетней средней в 2,5 на 166%
EV/EBITDA за последние 12 месяцев составляет 6,7. Это на 166% выше собственной трёхлетней средней в 2,5. Иными словами, рынок сейчас оценивает компанию почти втрое дороже, чем в среднем за последние три года, по этому мультипликатору.
Такое расхождение – ключевой аргумент против покупки на текущем уровне. Даже если прибыль продолжит расти, значительная часть будущего роста уже заложена в цену. Для возврата мультипликатора к исторической средней потребовалось бы либо резкое падение цены акции, либо кратный рост EBITDA.
Сравнение с собственной историей корректно, поскольку мы не используем отраслевые средние, которых нет в фактах. Трёхлетняя средняя в 2,5 – это ориентир, который рынок закладывал в прошлом. Текущие 6,7 говорят о том, что инвесторы ожидают сохранения высоких цен на сырьё или дальнейшего роста добычи.
Модель портала даёт минус 18% к справедливой стоимости
По модели портала, которая переоценивает EBITDA по текущим товарным ценам при целевом EV/EBITDA, справедливая стоимость акции на 18% ниже текущей рыночной цены. Это наша собственная оценка, а не консенсус рынка и не целевая цена.
Отрицательный потенциал в 18% согласуется с выводом о переоценённости по мультипликатору. Рынок закладывает более оптимистичный сценарий по ценам или объёмам, чем предполагает наша модель. Если commodity-цены не оправдают этих ожиданий, акция может скорректироваться к справедливому уровню.
Для инвестора это означает, что текущая цена не даёт запаса безопасности. Даже при сохранении текущей прибыли доходность акции будет ограничена. Покупка имеет смысл только при вере в существенный рост EBITDA выше текущих ожиданий.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 4,75 млрд USD |
| EV/EBITDA (LTM) | 6,7 |
| P/B | 3,57 |
| Чистый долг / EBITDA | 0,64 |
| ROE | 16,1% |
| Дивидендная доходность (12 мес) | 1,2% |
| EV/EBITDA, среднее за 3 года | 2,5 |
Итог
Итог: отчёт Tamarack Valley Energy за третий квартал 2026 года показал сильные абсолютные результаты – выручка 835,6 млн, чистая прибыль 144,1 млн, рентабельность 17,2%. Однако годовой рост замедлился с 45,4% до 41,1%, а операционный денежный поток остаётся скромным относительно выручки. Долговая нагрузка низкая – 0,64 EBITDA, но дивидендная доходность в 1,19% не компенсирует риски. Главная проблема – оценка: EV/EBITDA в 6,7 почти втрое выше собственной трёхлетней средней в 2,5, а модель портала даёт минус 18% к справедливой стоимости. Вердикт: акция скорее непривлекательна на текущем уровне.
Перейти к финансовой карточке компании TVE →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций