Var Energi: выручка выросла на 66,6%, но почти вся она ушла в EBITDA, а не в прибыль
30 сентября 2026 года Var Energi раскрыла результаты за третий квартал 2026 года. Выручка составила 3566,5 млн долларов, EBITDA – 3032,3 млн, чистая прибыль – 293,2 млн. Выручка выросла на 66,6% год к году, EBITDA – на 56,8%, чистая прибыль – на 93,3%. При этом рентабельность по EBITDA снизилась до 85,0% с 90,3% годом ранее, а чистая маржа осталась низкой – 8,2%. Долговая нагрузка невысокая: чистый долг 3110,3 млн долларов, отношение чистого долга к EBITDA за последние 12 месяцев – 0,28. По мультипликатору EV/EBITDA 1,8 акция дешевле собственной трёхлетней средней 2,4, а дивидендная доходность за последние 12 месяцев – 8,6%. По модели портала потенциал роста к справедливой стоимости – плюс 33%. С учётом дешёвой оценки, низкой долговой нагрузки и высокой дивидендной доходности акция выглядит привлекательной, хотя слабая чистая маржа и снижение рентабельности по EBITDA сдерживают оценку.
Главные тезисы
— Выручка выросла на 66,6% год к году, до 3566,5 млн долларов, но рост замедлился по сравнению с 102,7% во втором квартале
— EBITDA прибавила 56,8%, до 3032,3 млн долларов, но её рентабельность снизилась до 85,0% с 90,3%
— Чистая прибыль выросла на 93,3%, до 293,2 млн долларов, а чистая маржа осталась низкой – 8,2%
— Чистый долг сократился с 5,1 млрд долларов на 30 сентября 2025 года до 3,1 млрд на 30 сентября 2026 года
— Дивидендная доходность за последние 12 месяцев – 8,6%, что выше доходности большинства долговых инструментов
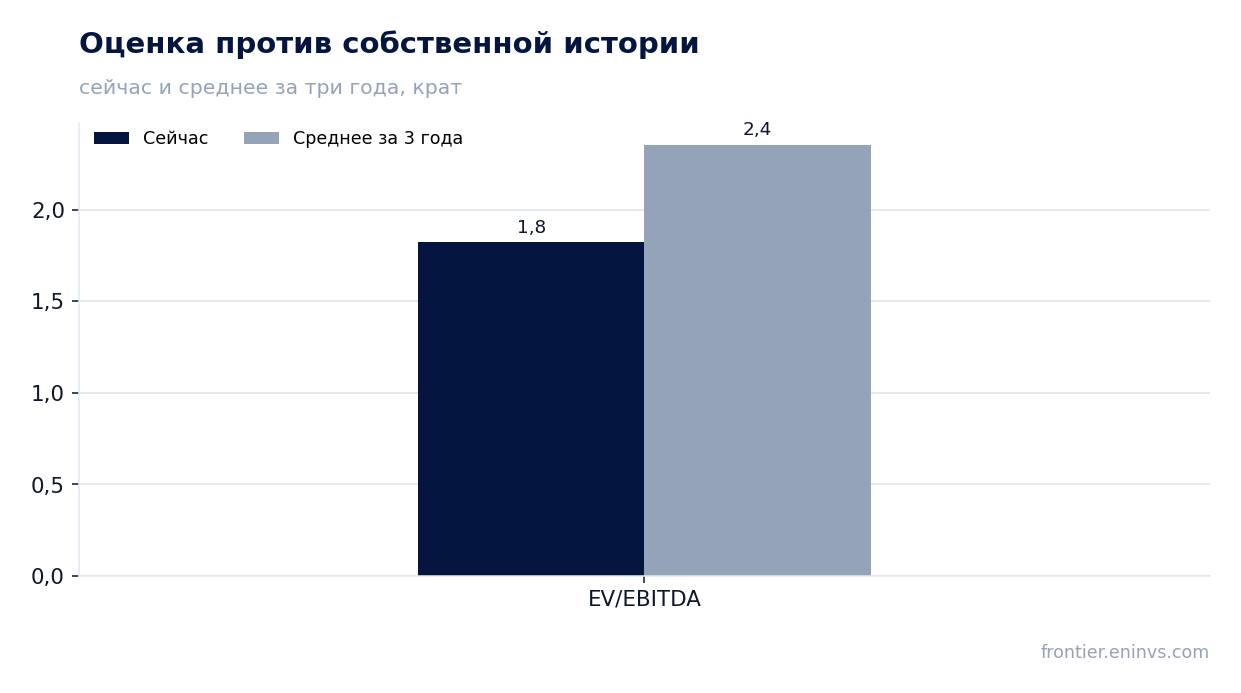
— По EV/EBITDA 1,8 акция торгуется ниже своей трёхлетней средней 2,4, то есть дешевле собственной истории
— По модели портала потенциал роста акции к справедливой стоимости – плюс 33%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 2,14 | 3,57 | +66,6% |
| EBITDA | 1,93 | 3,03 | +56,8% |
| Операционная прибыль | 1,07 | 2,21 | +106,7% |
| Чистая прибыль | 0,15 | 0,29 | +93,3% |
| Операционный денежный поток | 1,23 | 1,52 | +23,0% |
| Рентабельность по EBITDA | 90,3% | 85,0% | -5,3 п.п. |
| Чистая маржа | 7,1% | 8,2% | +1,1 п.п. |
Выручка выросла на 66,6% год к году, до 3566,5 млн долларов, но рост замедлился по сравнению с 102,7% во втором квартале
В третьем квартале 2026 года выручка Var Energi составила 3566,5 млн долларов, что на 66,6% больше, чем годом ранее. Это сильный результат, но он скромнее роста во втором квартале, когда выручка увеличилась на 102,7%. Замедление объясняется прежде всего высокой базой: во втором квартале прошлого года выручка была низкой, и эффект базы сработал сильнее.
Последовательное сравнение показывает, что выручка в третьем квартале почти не изменилась по сравнению со вторым кварталом 2026 года, когда она составила 3704,8 млн долларов. Это говорит о том, что основной рост пришёлся на первую половину года, а в третьем квартале компания вышла на плато.
Для дальнейшей динамики важны цены на нефть и газ и объёмы добычи. В отчёте эти факторы не раскрыты, поэтому делать выводы о причинах замедления преждевременно. Однако сам факт замедления роста выручки – сигнал, что импульс первой половины года может иссякнуть.
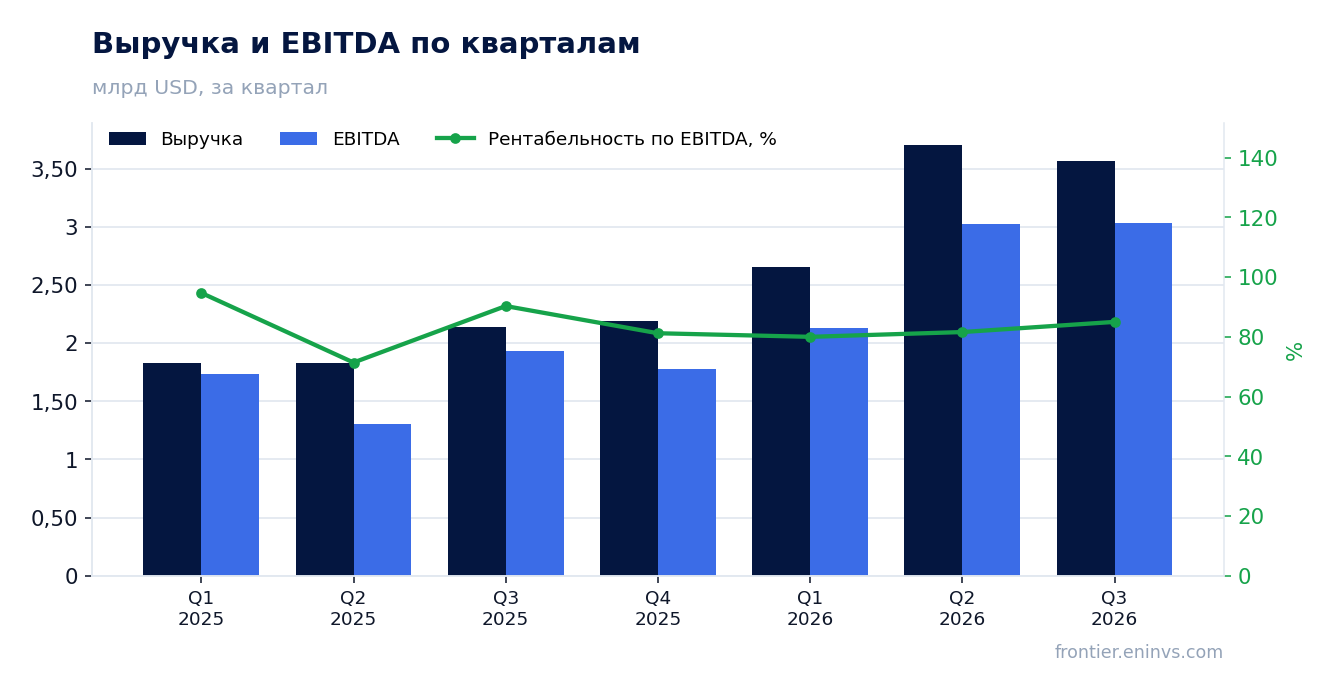
EBITDA прибавила 56,8%, до 3032,3 млн долларов, но её рентабельность снизилась до 85,0% с 90,3%
EBITDA в третьем квартале 2026 года составила 3032,3 млн долларов, что на 56,8% больше, чем годом ранее. Рост EBITDA отстаёт от роста выручки, и это привело к снижению рентабельности по EBITDA до 85,0% с 90,3% в третьем квартале 2025 года.
Снижение рентабельности на 5,3 процентного пункта означает, что расходы росли быстрее выручки. В отчёте не раскрыто, какие именно затраты увеличились, но при такой высокой базе любое изменение в структуре издержек заметно сказывается на марже. Возможно, выросли операционные расходы или royalties, но подтверждения в фактах нет.
Для инвестора важно, что даже при снижении маржи EBITDA остаётся очень высокой – 85,0%. Это по-прежнему одна из самых высоких маржинальностей в отрасли, что говорит о низкой себестоимости добычи. Однако тренд на снижение маржи может продолжиться, если цены на ресурсы останутся под давлением.
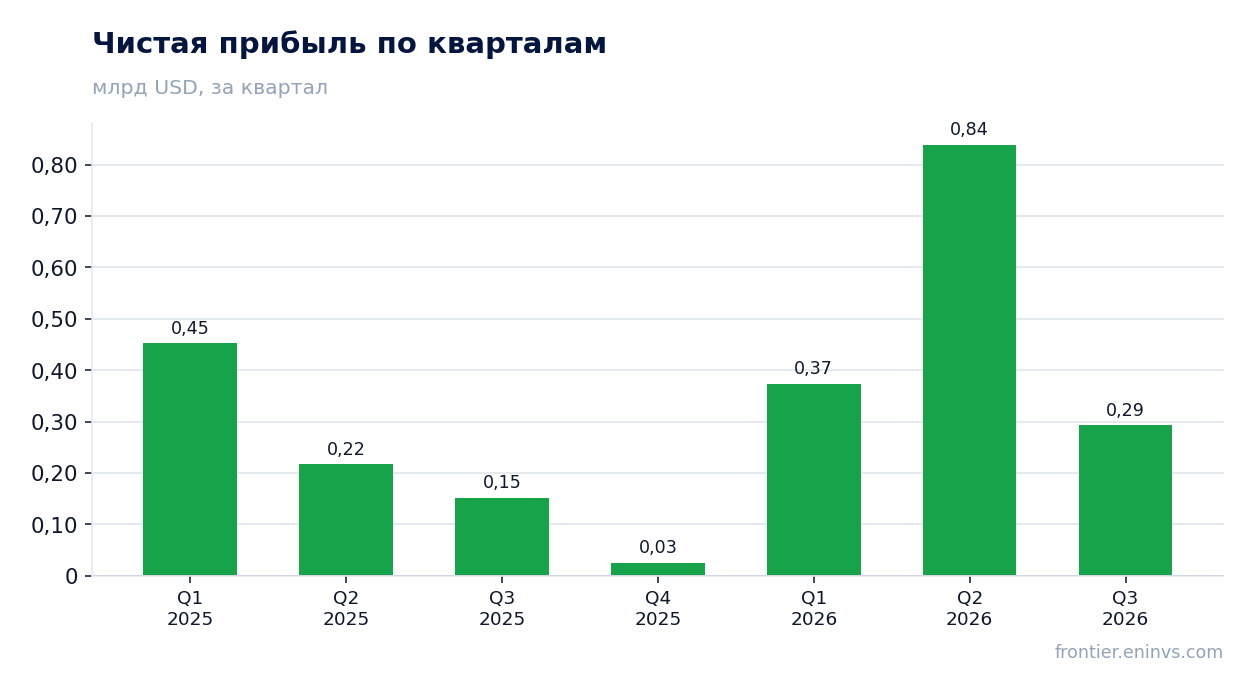
Чистая прибыль выросла на 93,3%, до 293,2 млн долларов, а чистая маржа осталась низкой – 8,2%
Чистая прибыль в третьем квартале 2026 года составила 293,2 млн долларов, что на 93,3% больше, чем годом ранее. Рост прибыли почти вдвое опережает рост выручки, что связано с эффектом низкой базы: в третьем квартале 2025 года чистая прибыль была всего 151,7 млн долларов.
Чистая маржа в отчётном квартале составила 8,2% против 7,1% годом ранее. Несмотря на улучшение, маржа остаётся низкой: из 3566,5 млн долларов выручки в чистую прибыль попадает лишь 293,2 млн. Основная причина – высокие амортизация, процентные расходы и налоги, которые не видны в EBITDA.
Рост чистой прибыли на 93,3% выглядит впечатляюще, но он достигнут в основном за счёт низкой базы прошлого года. В абсолютном выражении прибыль остаётся небольшой относительно выручки, и это ограничивает возможности компании по наращиванию дивидендов.
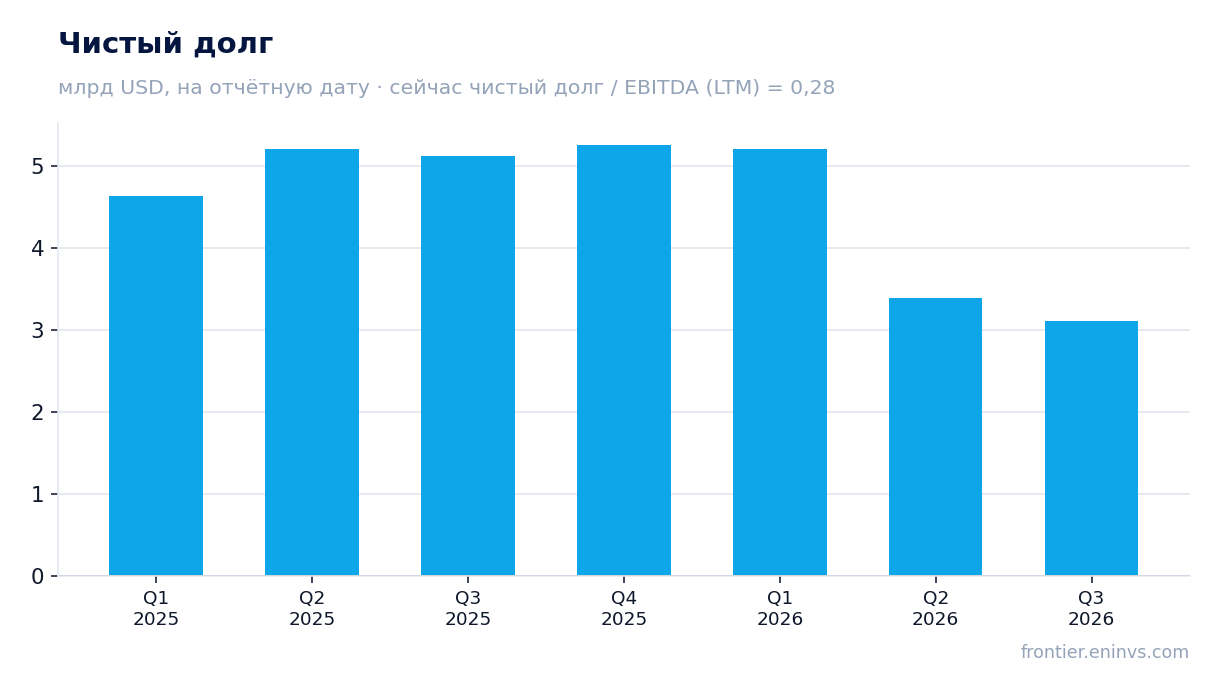
Чистый долг сократился с 5,1 млрд долларов на 30 сентября 2025 года до 3,1 млрд на 30 сентября 2026 года
Чистый долг Var Energi на 30 сентября 2026 года составил 3110,3 млн долларов. Годом ранее, на 30 сентября 2025 года, он был 5,1 млрд долларов, то есть за 12 месяцев снизился на 2,0 млрд. Сокращение долга произошло на фоне роста выручки и EBITDA, что позволило компании направить часть средств на погашение обязательств.
Отношение чистого долга к EBITDA за последние 12 месяцев составляет 0,28. Это очень низкий уровень, который говорит о высокой финансовой устойчивости. Для сравнения, у многих компаний отрасли этот показатель превышает 1,0. Низкая долговая нагрузка даёт Var Energi запас прочности и возможность поддерживать высокие дивиденды.
Операционный денежный поток в третьем квартале 2026 года составил 1517,9 млн долларов. Этого более чем достаточно для обслуживания долга и финансирования капитальных затрат. В сочетании с низким долгом это создаёт комфортные условия для выплаты дивидендов.
Дивидендная доходность за последние 12 месяцев – 8,6%, что выше доходности большинства долговых инструментов
Дивидендная доходность Var Energi за последние 12 месяцев составляет 8,6%. Это высокий показатель, который превышает доходность большинства долговых инструментов и среднюю доходность по рынку. Компания платит дивиденды регулярно, и их размер существенен для инвесторов.
Наша оценка дивиденда за текущий год исходит из прибыли за последние 12 месяцев (1530,9 млн долларов) и коэффициента выплат. Если компания сохранит текущий уровень выплат, дивидендная доходность останется вблизи 8,6%. Однако выплаты зависят от прибыли, которая в третьем квартале была низкой – 293,2 млн долларов. Это создаёт риск, что дивиденд может быть снижен, если прибыль не восстановится.
Высокая дивидендная доходность – один из главных аргументов в пользу инвестиций в Var Energi. Но устойчивость дивиденда зависит от способности компании генерировать прибыль. При чистой марже 8,2% и волатильности цен на ресурсы дивидендные выплаты могут быть под давлением.
По EV/EBITDA 1,8 акция торгуется ниже своей трёхлетней средней 2,4, то есть дешевле собственной истории
Мультипликатор EV/EBITDA Var Energi за последние 12 месяцев составляет 1,8. Это ниже трёхлетней средней компании, равной 2,4, на 23%. Таким образом, акция торгуется дешевле, чем в среднем за последние три года. Это может быть связано как с общим снижением цен на энергоносители, так и с опасениями рынка относительно устойчивости прибыли.
Для сравнения, P/E за последние 12 месяцев составляет 9,8. Это умеренный уровень, который не выглядит перегретым. Сочетание низкого EV/EBITDA и умеренного P/E указывает на то, что рынок оценивает компанию консервативно.
По модели портала, которая пересчитывает EBITDA по текущим ценам на сырьё и целевому EV/EBITDA, потенциал роста акции к справедливой стоимости составляет плюс 33%. Это наша собственная оценка, а не консенсус рынка. Она показывает, что при текущих ценах на ресурсы акция может быть недооценена.
По модели портала потенциал роста акции к справедливой стоимости – плюс 33%
Наша модель оценивает справедливую стоимость акции Var Energi на основе текущих цен на сырьё и целевого мультипликатора EV/EBITDA. Согласно расчёту, потенциал роста к текущей рыночной цене составляет плюс 33%. Это означает, что при сохранении текущих цен на ресурсы акция может вырасти на треть.
Модель чувствительна к ценам на нефть и газ. Если цены упадут, справедливая стоимость снизится, и потенциал роста сократится. Если цены вырастут, потенциал увеличится. Также модель зависит от выбранного целевого мультипликатора: мы используем текущий уровень EV/EBITDA, который ниже исторического среднего.
Потенциал роста в 33% – это не гарантия, а оценка. Он показывает, что рынок может недооценивать компанию, но для реализации этого потенциала нужны катализаторы: рост цен на ресурсы, улучшение прибыли или пересмотр дивидендной политики.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 15,0 млрд USD |
| P/E (LTM) | 9,8 |
| EV/EBITDA (LTM) | 1,8 |
| P/B | 26,86 |
| Чистый долг / EBITDA | 0,28 |
| Операционный денежный поток (LTM) | 5,94 млрд |
| ROE | 20,1% |
| Дивидендная доходность (12 мес) | 8,6% |
| EV/EBITDA, среднее за 3 года | 2,4 |
Итог
Var Energi показала сильный рост выручки и EBITDA в третьем квартале 2026 года, но рост замедлился по сравнению со вторым кварталом, а рентабельность по EBITDA снизилась. Чистая прибыль выросла почти вдвое, но остаётся низкой относительно выручки. Компания имеет низкую долговую нагрузку (0,28 к EBITDA) и высокую дивидендную доходность (8,6%). Оценка по EV/EBITDA ниже исторической средней, а модель портала указывает на потенциал роста 33%. С учётом этих факторов акция выглядит привлекательной, но слабая чистая маржа и замедление роста выручки – основные риски.
Перейти к финансовой карточке компании VAR →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций