Valero Energy: выручка выросла на 43,3%, но почти весь прирост съел рост сырья и маржи переработки
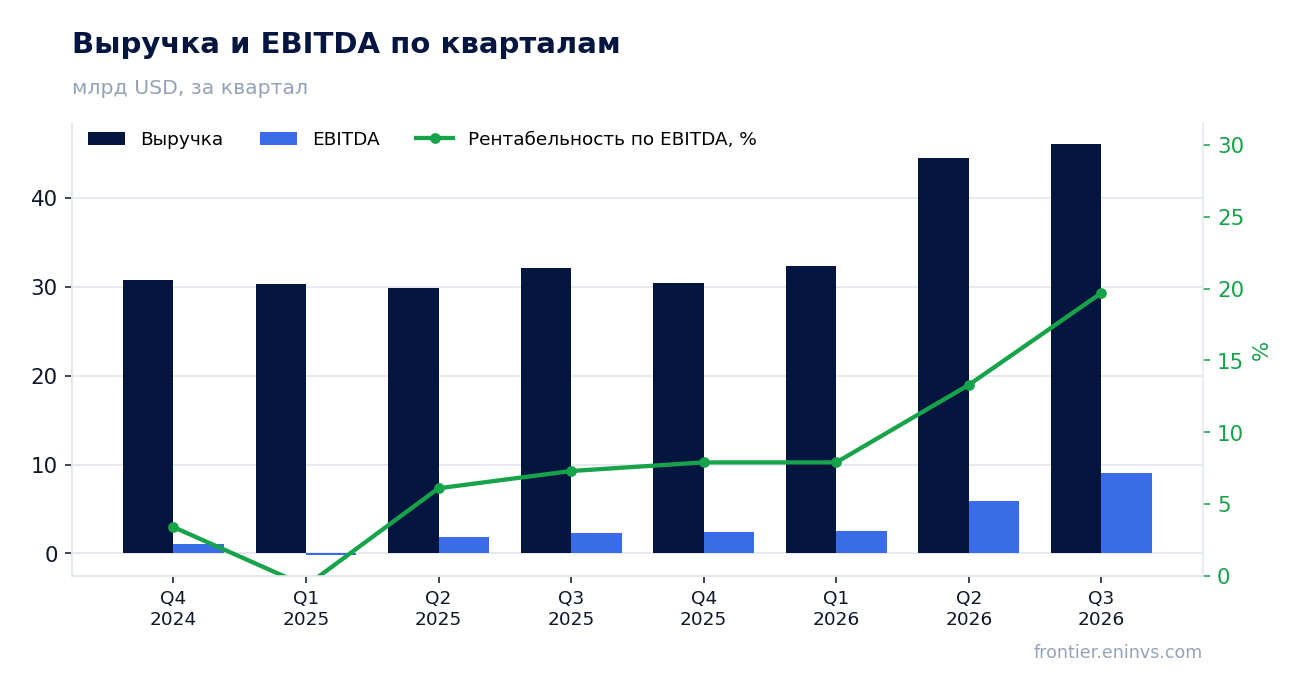
Valero Energy раскрыла результаты за третий квартал 2026 года. Выручка составила 46 098,0 млн долларов, операционная прибыль – 9 073,0 млн долларов, что заметно выше показателей предыдущих кварталов. Рост выручки год к году составил +43,3%, однако по сравнению со вторым кварталом темп замедлился. При текущей цене акция выглядит скорее привлекательной: мультипликатор EV/EBITDA ниже исторического среднего, долговая нагрузка умеренная, а модель портала указывает на потенциал роста около 65%.
Главные тезисы
— Выручка выросла на 43,3% год к году, но темп замедлился по сравнению с 48,8% во втором квартале
— Операционная прибыль достигла 9 073,0 млн долларов, что кратно выше 1 509,0 млн годом ранее
— Рост маржи переработки обеспечил основную часть прибыли, но устойчивость этого фактора ограничена
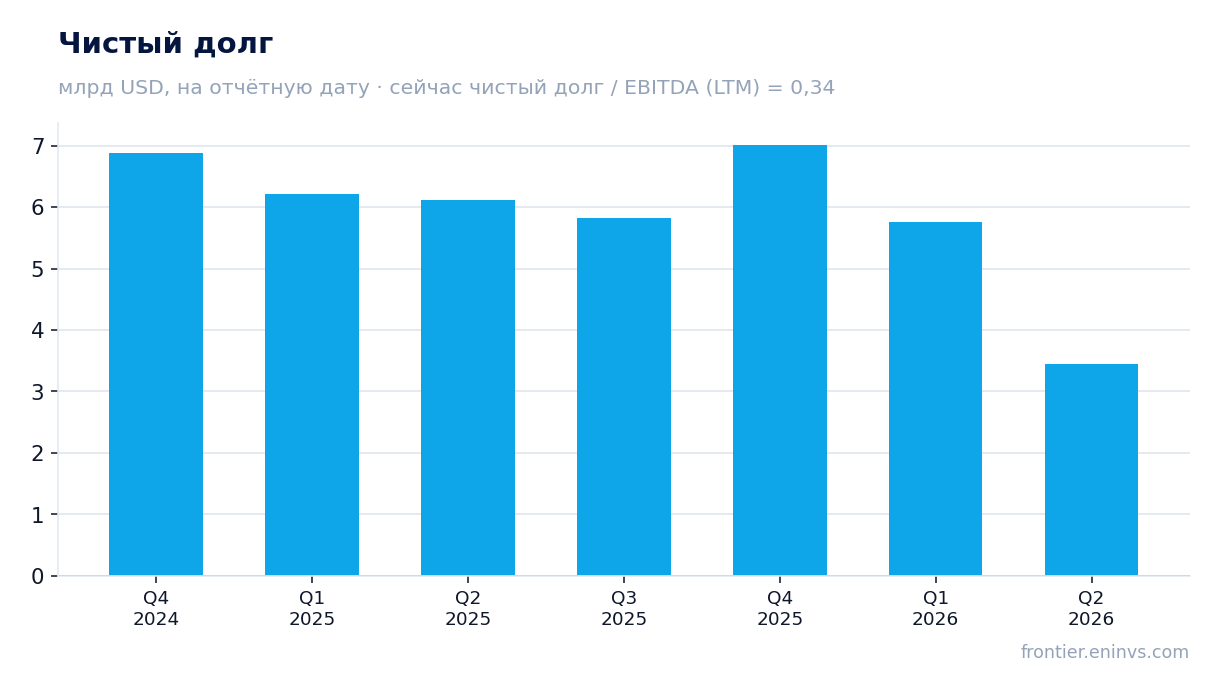
— Долговая нагрузка остаётся умеренной: чистый долг к EBITDA LTM составляет 0,34
— Дивидендная доходность в 1,1% выглядит скромно на фоне высокой прибыли
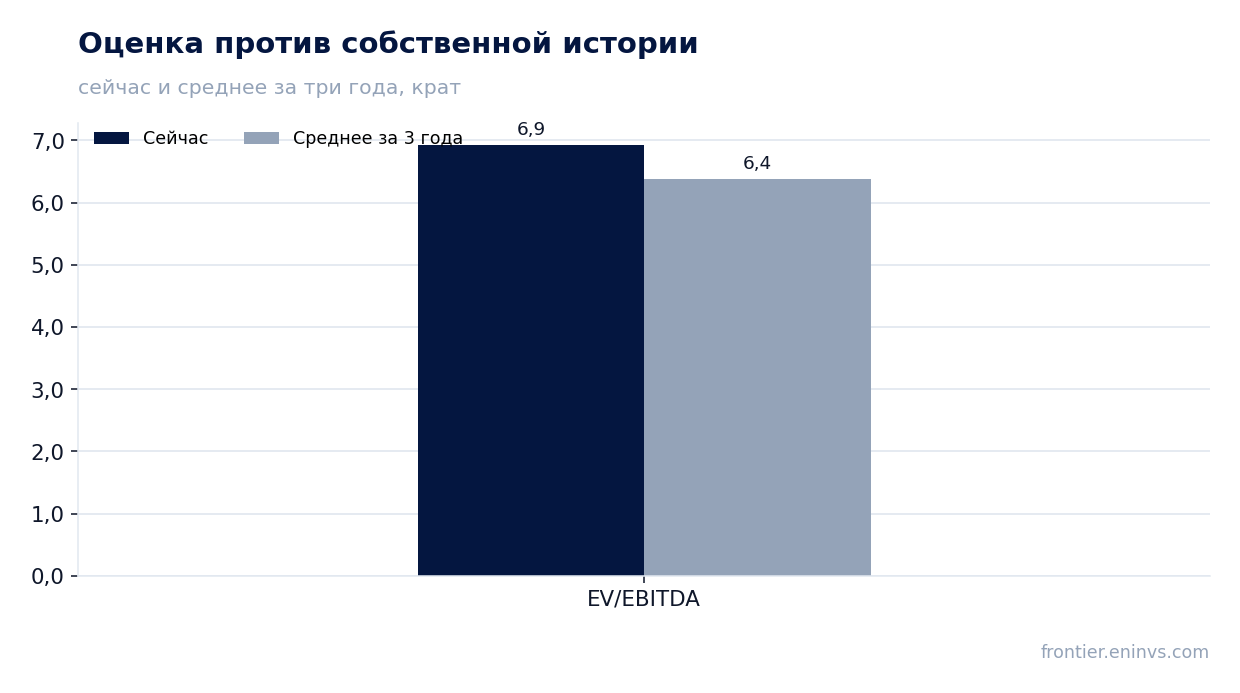
— EV/EBITDA LTM 6,9 ниже исторического среднего 6,4, что оставляет пространство для переоценки
— Модель портала оценивает потенциал роста акции в 65%
Оценка привлекательности
Ключевые показатели, млрд USD
| Показатель | Q3 2025 | Q3 2026 | Изм. |
|---|---|---|---|
| Выручка | 32,2 | 46,1 | +43,3% |
| EBITDA | 2,35 | — | — |
| Операционная прибыль | 1,51 | 9,07 | +501,3% |
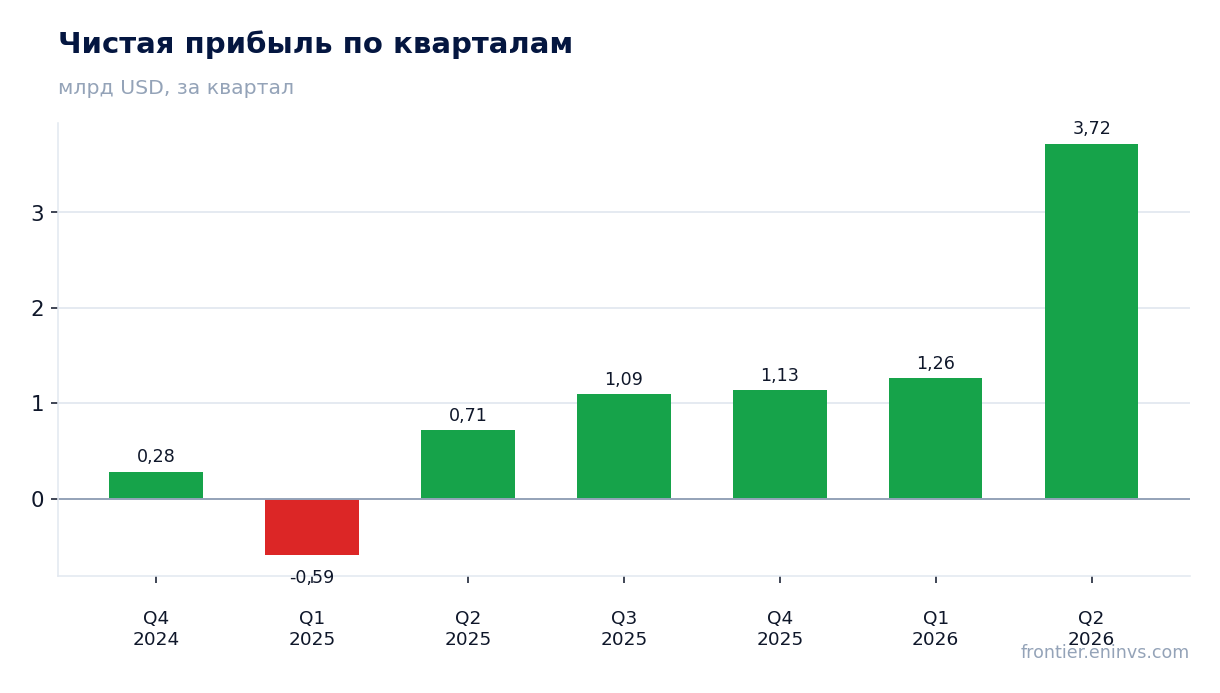
| Чистая прибыль | 1,09 | — | — |
| Операционный денежный поток | 1,88 | — | — |
| Капзатраты | 0,41 | — | — |
| Рентабельность по EBITDA | 7,3% | — | — |
| Чистая маржа | 3,4% | — | — |
Выручка выросла на 43,3% год к году, но темп замедлился по сравнению с 48,8% во втором квартале
Выручка за третий квартал 2026 года составила 46 098,0 млн долларов, что на 43,3% выше уровня третьего квартала 2025 года. Это значительный рост, но он оказался медленнее, чем во втором квартале, когда выручка увеличилась на 48,8% год к году.
Замедление темпов связано с тем, что в третьем квартале прошлого года база уже была выше, а также с некоторым снижением цен на нефтепродукты. Тем не менее абсолютный уровень выручки остаётся высоким и превышает показатели предыдущих кварталов.
Операционная прибыль достигла 9 073,0 млн долларов, что кратно выше 1 509,0 млн годом ранее
Операционная прибыль за третий квартал 2026 года составила 9 073,0 млн долларов против 1 509,0 млн долларов за аналогичный период прошлого года. Рост более чем в шесть раз отражает сильное расширение маржи переработки.
Основной вклад внесло увеличение спреда между стоимостью сырья и ценами на нефтепродукты. Однако такой уровень маржи исторически неустойчив и может скорректироваться в следующих кварталах.
Рост маржи переработки обеспечил основную часть прибыли, но устойчивость этого фактора ограничена
Маржа переработки в третьем квартале 2026 года значительно расширилась, что привело к росту операционной прибыли до 9 073,0 млн долларов. Это объясняет большую часть прироста выручки и прибыли.
Однако маржа переработки зависит от баланса спроса и предложения на рынке нефтепродуктов, а также от цен на сырьё. В случае нормализации спреда прибыль может снизиться даже при сохранении объёмов переработки.
Долговая нагрузка остаётся умеренной: чистый долг к EBITDA LTM составляет 0,34
Чистый долг на конец последнего отчётного периода составлял 7 015,0 млн долларов, а отношение чистого долга к EBITDA за последние двенадцать месяцев – 0,34. Это низкий уровень нагрузки, который оставляет компании пространство для манёвра.
Показатель EBITDA LTM составил 20 483,5 млн долларов, что обеспечивает комфортное покрытие долга. При этом абсолютный размер чистого долга не изменился по сравнению с концом 2025 года, когда он также составлял 7 015,0 млн долларов.
Дивидендная доходность в 1,1% выглядит скромно на фоне высокой прибыли
Дивидендная доходность за последние двенадцать месяцев составляет 1,1%. При чистой прибыли LTM в 7 212,0 млн долларов и рыночной капитализации 134 955,75 млн долларов компания направляет на дивиденды относительно небольшую часть прибыли.
Столь низкая доходность объясняется высокой базой прибыли и консервативной дивидендной политикой. Для инвестора, ориентированного на текущий доход, акция может быть менее привлекательной, чем для ориентированного на рост капитализации.
EV/EBITDA LTM 6,9 ниже исторического среднего 6,4, что оставляет пространство для переоценки
Мультипликатор EV/EBITDA за последние двенадцать месяцев составляет 6,9, что ниже среднего значения за три года – 6,4. Это указывает на то, что акция торгуется дешевле своей исторической оценки.
Снижение мультипликатора относительно истории может быть связано с ожиданиями нормализации маржи переработки. Если прибыль останется на высоком уровне, текущая оценка выглядит консервативной.
Модель портала оценивает потенциал роста акции в 65%
Согласно модели портала, которая пересчитывает EBITDA по текущим товарным ценам и целевому мультипликатору EV/EBITDA, потенциал роста акции до справедливой стоимости составляет 65%. Это собственная оценка портала, а не рыночный консенсус.
Модель учитывает текущие цены на нефть и нефтепродукты, а также исторические мультипликаторы. Если commodity prices останутся на текущем уровне, акция может быть недооценена.
Оценка по последним отчётным данным
| Метрика | Значение |
|---|---|
| Капитализация | 135 млрд USD |
| P/E (LTM) | 18,7 |
| EV/EBITDA (LTM) | 6,9 |
| P/B | 5,69 |
| Чистый долг / EBITDA | 0,34 |
| ROE | 60,9% |
| Дивидендная доходность (12 мес) | 1,1% |
| EV/EBITDA, среднее за 3 года | 6,4 |
Отслеживаемые метрики идеи
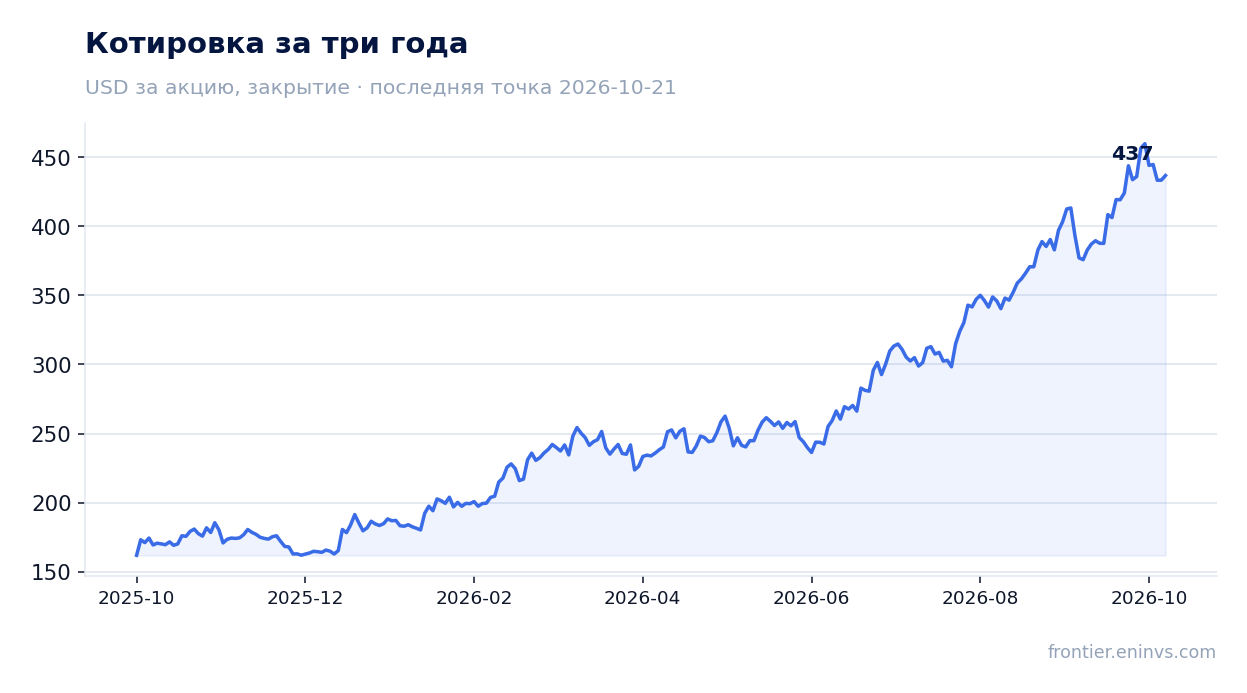
Метрики, по которым мы ведём идею «Valero (13 идей)» от 16.07.2026, – на дату идеи и сейчас. Цена акции за это время +45%. Исходный разбор: https://frontier.eninvs.com/region/us/article/ideas
Идея: на дату публикации и сейчас
| Метрика | 16.07.2026, цена 300 | Сейчас, цена 437 |
|---|---|---|
| Созданная фундаментальная стоимость, доля капитализации | +11% | +80% |
| Потенциал по сырьевой модели (консервативная цена: середина между текущей и средней за 3 года) | +101% | +65% |
Итог
Valero Energy показала сильные результаты за третий квартал 2026 года: выручка выросла на 43,3%, операционная прибыль достигла 9 073,0 млн долларов. Однако рост в значительной степени обусловлен расширением маржи переработки, которое может оказаться временным. Долговая нагрузка низкая, дивидендная доходность скромная. С учётом мультипликатора EV/EBITDA ниже исторического среднего и потенциала роста по модели портала в 65% акция выглядит привлекательной для инвесторов, готовых принять риск нормализации маржи.
Перейти к финансовой карточке компании VLO →
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций