Семейная ипотека с 1 октября: 10-12% для семей с одним ребёнком. Что это значит для застройщиков
24 сентября Минфин утвердил новые условия семейной ипотеки. Они действуют для договоров, заключённых с 1 октября 2026 года. Единая ставка 6% уходит. Теперь ставка и лимит кредита зависят от числа детей и от региона: от 2% для семей с пятью детьми до 10% для семьи с одним ребёнком в регионах и 12% в Москве, Петербурге и их областях. Источник – [релиз Минфина](https://minfin.gov.ru/ru/press-center/?id_4=40636-utverzhdeny_izmeneniya_v_programmu_semeinaya_ipoteka).
Для застройщиков это минус к продажам в 14-33% на рынке новостроек, и больше всего он бьёт по массовому сегменту Москвы и Подмосковья. Для акций новость в основном уже в цене, главный риск теперь в продажах четвёртого квартала.
- Семья с одним ребёнком платит на 46% больше в регионах и на 72% больше в столицах. При прежнем платеже банк одобрит кредит на 32-42% меньше.
- Таких семей среди покупателей по семейной ипотеке от 40% до 70%. Нижнюю оценку даёт Самолет, верхнюю – ЕРЗ.
- Сентябрь будет сильным, октябрь-декабрь слабыми. Покупатели успевают оформить сделки по 6% до 1 октября, отчёты за третий квартал это покажут.
- Самолет уязвимее остальных: массовое жильё в Московском регионе, ипотека в большинстве сделок, крупные погашения облигаций в январе-феврале 2027 года.
- Рынок отреагировал спокойно, в пределах 3% за два дня. С мая Самолет подешевел на 56%, Эталон на 35%, ЛСР на 21% при минус 13% по индексу.
Ставка теперь зависит от числа детей, а субсидия ограничена 15 годами
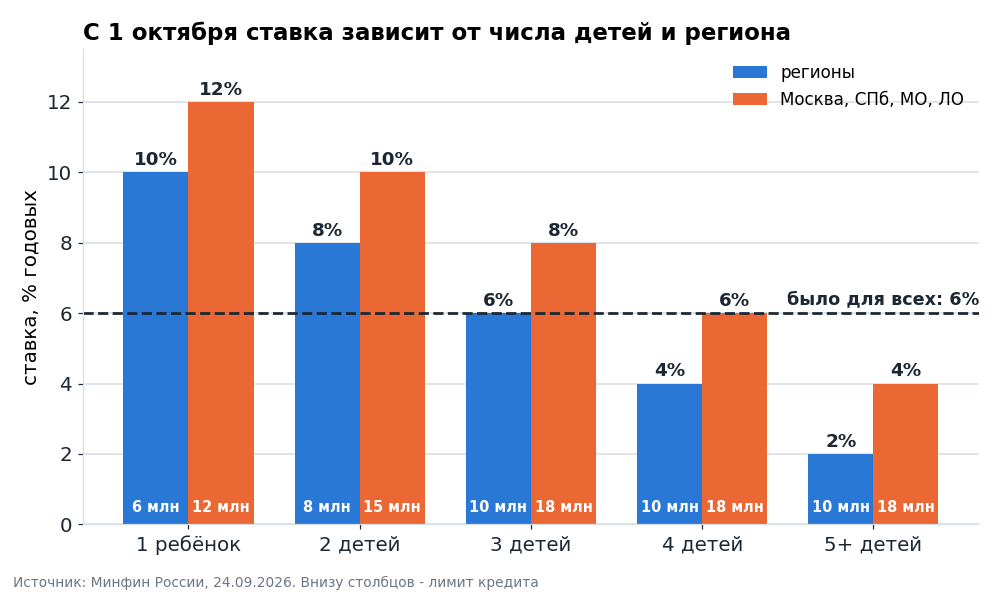
До 30 сентября условия одинаковые для всех: 6% годовых, лимит 6 млн руб. в регионах и 12 млн руб. в Москве, Санкт-Петербурге, Московской и Ленинградской областях. Хотя бы одному ребёнку должно быть меньше 7 лет.
С 1 октября вводится шкала. В регионах: один ребёнок – 10% и до 6 млн руб., двое – 8% и до 8 млн, трое – 6% и до 10 млн, четверо – 4%, пятеро и больше – 2%, лимит в обоих случаях 10 млн руб. В четырёх столичных регионах ставки на 2 п.п. выше, а лимиты больше: 12% и 12 млн на одного ребёнка, 10% и 15 млн на двоих, 8%, 6% и 4% с лимитом 18 млн руб. для многодетных.
Ещё два изменения. Субсидию банку платят не дольше 15 лет. Какой будет ставка у заёмщика после 15 лет по 30-летнему кредиту, Минфин не уточнил. Кредиты на строительство частного дома и покупку участка под него остаются под 6% для всех. Уже выданных кредитов изменения не касаются.
Семья с одним ребёнком теряет треть покупательной способности
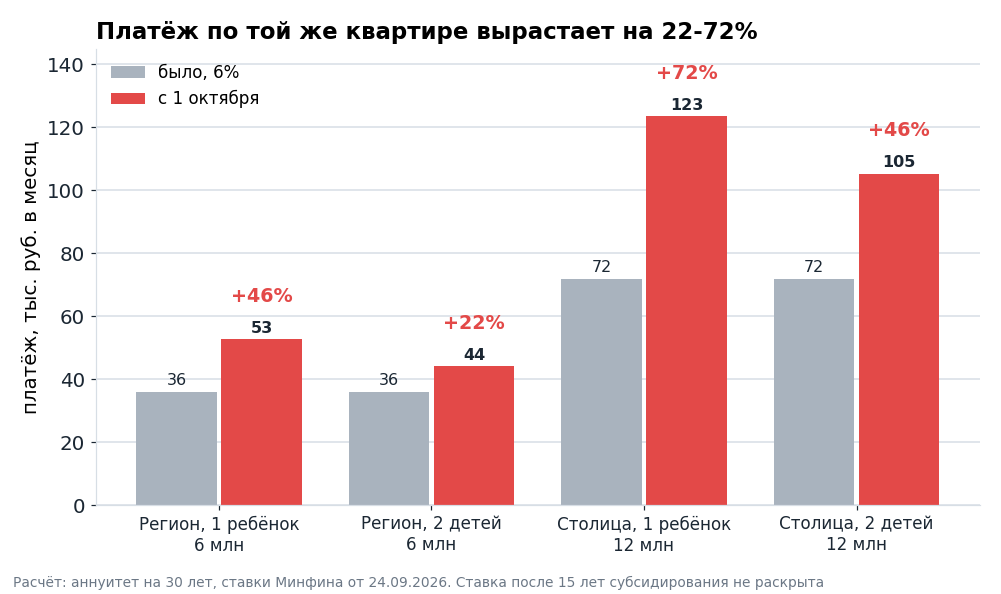
Возьмём кредит на 30 лет. В регионе 6 млн руб. под 6% стоили 35,97 тыс. руб. в месяц, под 10% это 52,65 тыс. руб., на 46% больше. В Москве 12 млн руб. под 12% вместо 6% означают 123,4 тыс. руб. вместо 71,9 тыс., плюс 72%. Семья с двумя детьми в регионе при том же кредите платит на 22% больше, в столице на 46%.
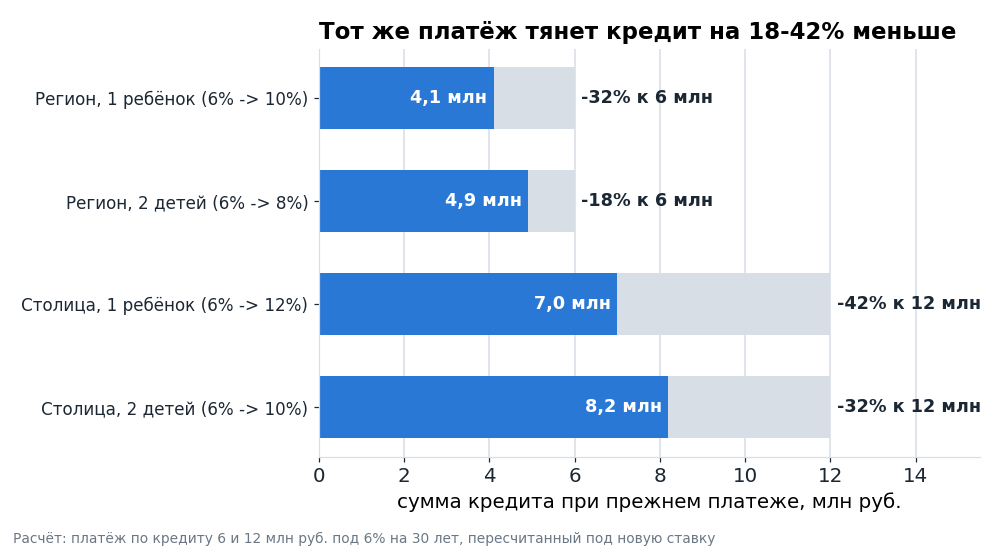
Банк одобряет кредит по доходу, поэтому важнее обратный расчёт. Семья, которая тянула платёж 36 тыс. руб., под 10% получит не 6, а 4,1 млн руб. В столице платёж 72 тыс. руб. под 12% даёт 7 млн вместо 12. Квартиру такой семье придётся брать меньше или дешевле, либо добавлять свои деньги.
При этом 10-12% всё ещё ниже рынка. Ключевая ставка ЦБ – [14%](https://www.cbr.ru/press/keypr/), рыночная ипотека на 22 сентября стоит в среднем около 18,7%. Спрос семей с одним ребёнком не исчезнет, он сожмётся по сумме и по числу сделок.
Рынок новостроек может потерять 14-33% продаж
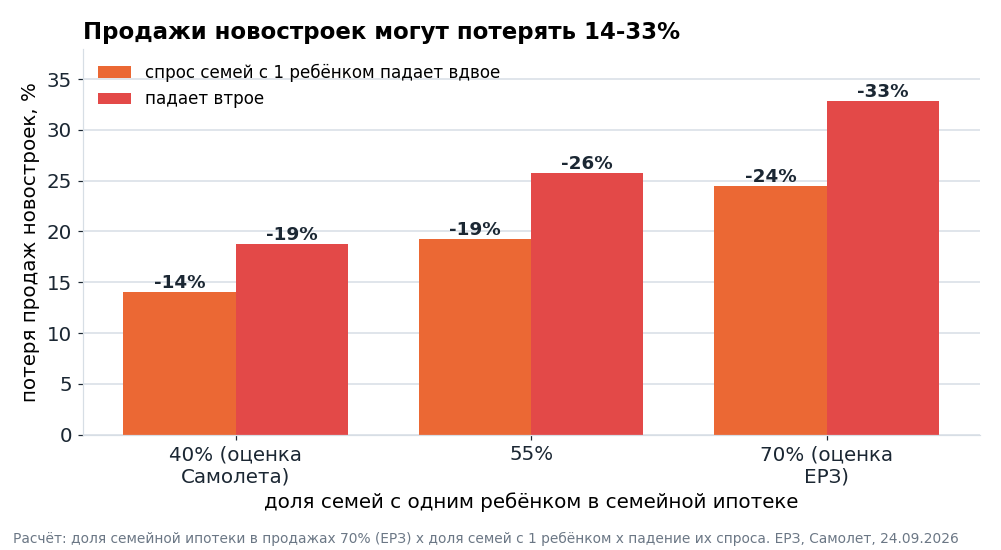
Семейная ипотека – главный источник спроса на новостройки. В августе по ней выдали 137,2 млрд руб., больше половины всех ипотечных выдач. Ключевой вопрос – какая доля этих покупателей растит одного ребёнка. Здесь оценки расходятся.
- ЕРЗ: около 70% покупателей новостроек по семейной ипотеке – семьи с одним ребёнком, около 25% – с двумя, около 5% – многодетные. Продажи первой группе упадут в 2-3 раза, всего рынка новостроек – примерно на 20% ([РИА Недвижимость](https://realty.ria.ru/20260924/erz-2120075535.html)).
- Самолет: 40-45% сделок по семейной ипотеке у компании приходятся на семьи с одним ребёнком (The Moscow Times).
Расчёт на пальцах. По оценке ЕРЗ, семейная ипотека даёт около 70% продаж новостроек. Если доля семей с одним ребёнком среди её заёмщиков от 40% до 70%, а их спрос падает вдвое или втрое, рынок теряет от 14% до 33% продаж. Верхняя граница не учитывает, что многодетные семьи получат ставку ниже и больший лимит. ЕРЗ этот рост учитывает и получает минус 20%, внутри нашего диапазона.
По времени удар придёт неравномерно. Последняя неделя сентября – окно для сделок по 6%, и третий квартал у застройщиков выйдет сильным. Провал спроса будет виден в данных за октябрь-декабрь. Так уже было в начале 2026 года: перед ужесточением правил с 1 февраля (одна льготная ипотека на семью) продажи по ДДУ заметно разогнались.
Сильнее всего страдает массовое жильё в Москве и Подмосковье
Для застройщика продажи – это не только выручка. Деньги покупателей копятся на эскроу-счетах, и чем их больше, тем дешевле банк даёт проектное финансирование. Слабые продажи означают больше долга по полной ставке и давление на маржу. Второй канал – скидки и субсидирование ставки из своего кармана, которыми застройщики будут удерживать покупателей с одним ребёнком.
- Самолет – самый уязвимый. Массовый сегмент, основной рынок – Москва и Подмосковье, где ставка для семьи с одним ребёнком теперь 12%. По данным Дня инвестора в январе, ипотека была в 62-72% сделок. Продажи первого полугодия 2026 года компания сама оценивала хуже рынка, отношение чистого долга к EBITDA около 4. На январь-февраль 2027 года приходятся погашение П13 и оферта П11, около 15,7 млрд руб. с учётом выкупов на прошлых офертах (44,5 млрд по полному объёму выпусков). Отчёты о слабых продажах четвёртого квартала выйдут ровно в эти месяцы.
- ПИК – тоже столичный массовый сегмент, поэтому по продажам риск похожий. Но в акциях ПИК новость почти не видна: бумага с мая стоит на месте около 536-540 руб.
- ЛСР – Петербург и Москва, доля ипотеки в продажах первого полугодия 2026 года – 60%. Оба ключевых рынка компании попали в столичную шкалу.
- Эталон – больше бизнес-класса и регионов. В дорогих квартирах семейная ипотека закрывает меньшую часть покупки, поэтому зависимость от неё ниже. Для Эталона ситуация с долгом важнее параметров программы.
Многодетные семьи получают больший лимит: в столице семья с тремя детьми может взять 18 млн руб. под 8% вместо 12 млн под 6%, а с четырьмя детьми – 18 млн под те же 6%. Но это около 5% покупателей, провал в основной массе этим не закрыть.
Акции застройщиков отыграли новость заранее
Параметры программы обсуждали с весны, и первоначально реформа должна была начаться с 1 июля. Когда 29 июня её перенесли на 1 октября, Самолет за день вырос на 12%, ПИК на 7%. Сама публикация параметров 24 сентября прошла тихо. За 24-25 сентября Самолет снизился на 2,1%, ЛСР на 2,1%, Эталон на 2,7%, ПИК вырос на 0,4%.
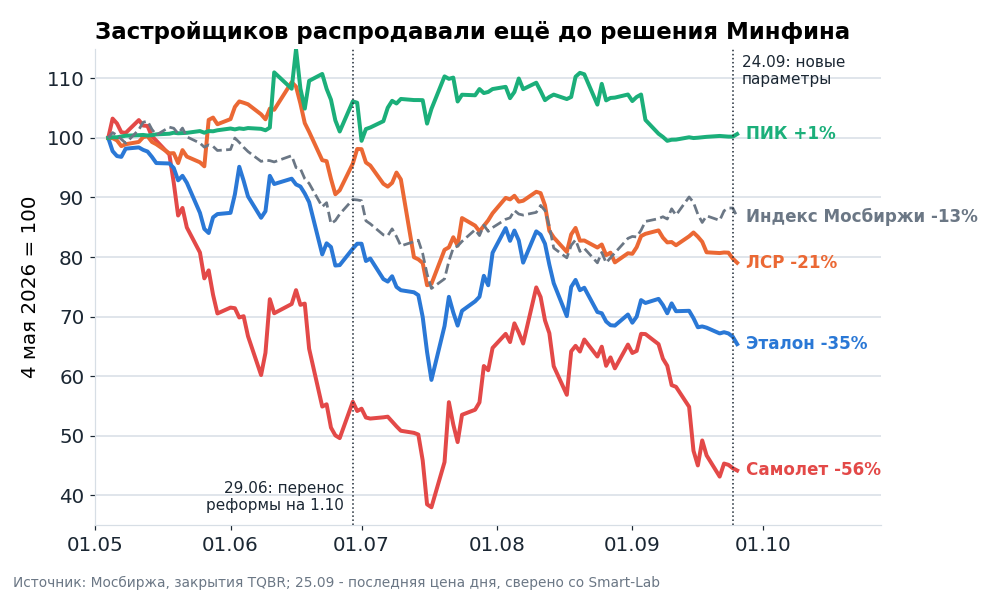
Рынок уже закладывает слабые продажи. Новый риск для акций и облигаций – если падение в октябре-декабре окажется глубже 20%. Первые данные об этом появятся в ноябре: выдачи ипотеки за октябрь от ЦБ и ДОМ.РФ и продажи по ДДУ от Росреестра.
Снижение ключевой вернёт покупателей, но почти не удешевит стройку
Субсидированная ставка 10-12% для семьи с одним ребёнком ненамного ниже, чем рыночная ипотека при ключевой ставке около 10%. В Самолете в августе говорили, что рыночная ипотека заработает как раз при таком уровне ключевой. ЦБ 11 сентября сохранил ставку 14%, следующее заседание 23 октября. Чем быстрее ставка пойдёт вниз, тем быстрее семьи с одним ребёнком вернутся на рынок уже с рыночной ипотекой.
На стоимость проектных кредитов ключевая действует слабо. Покрытую эскроу часть долга банки и так кредитуют по льготной ставке, и за второй квартал средняя ставка проектного финансирования снизилась всего на 0,03 п.п. Застройщику дорожает именно непокрытая часть, которая растёт, когда продажи падают. Этот канал мы разобрали во [второй статье, про облигации девелоперов](https://telegra.ph/Developer-Bonds-Family-Mortgage-09-25).
Для бюджета реформа – экономия на субсидиях банкам в дополнение к бюджетному пакету на 2027-2029 годы. Налоговую часть пакета мы [разбирали отдельно](https://telegra.ph/Corporate-Taxes-2027-Miners-09-24).
Итог
С 1 октября семейная ипотека перестаёт быть массовой программой. Для семьи с одним ребёнком платёж растёт на 46-72%, доступная сумма кредита падает на треть и больше. Рынок новостроек может потерять 14-33% продаж, сильнее всего массовое жильё в Москве и Подмосковье. Акции новость в основном отыграли. Главная проверка – продажи за октябрь-декабрь, и для Самолета она совпадает с погашениями облигаций в начале 2027 года.
Тикеры
SMLT, PIKK, LSRG, ETLN. Расширенные карточки компаний – на нашем портале.
Еженедельная аналитика – в телеграм-канале Усиленные Инвестиции.
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций