Сети после 9 месяцев: дивиденды по единой формуле, лучшие – префы Ленэнерго и Центр и Приволжье
Содержание
Обновляем сентябрьский обзор сетей после отчетов за 9 месяцев и пересчитываем дивиденды всех дочек Россетей по одной формуле дивидендной политики: половина прибыли минус прибыль от передачи, направленная на инвестиции по инвестпрограмме (ИПР). На 2025 году формула воспроизводит фактические выплаты Центра и Приволжья, Урала и Волги с точностью до 2%. Главная новость не в отчетах, а в проектах корректировки ИПР: у Центра и Приволжья, Урала и Волги они примерно удваивают вычет из дивидендной базы 2027 года. Мы закладываем проекты в базовую оценку, потому что прошлые корректировки утверждали. Тогда дивиденд за 2026 год у платящих сетей 10-14% к цене, за 2027 год 8-15%, при ключевой ставке 14%. Лучшие по сумме двух лет и надежности – префы Ленэнерго (27%, на выплату ИПР не влияет) и Россети Центр и Приволжье (27%, до 36%, если вычет оставят прежним).
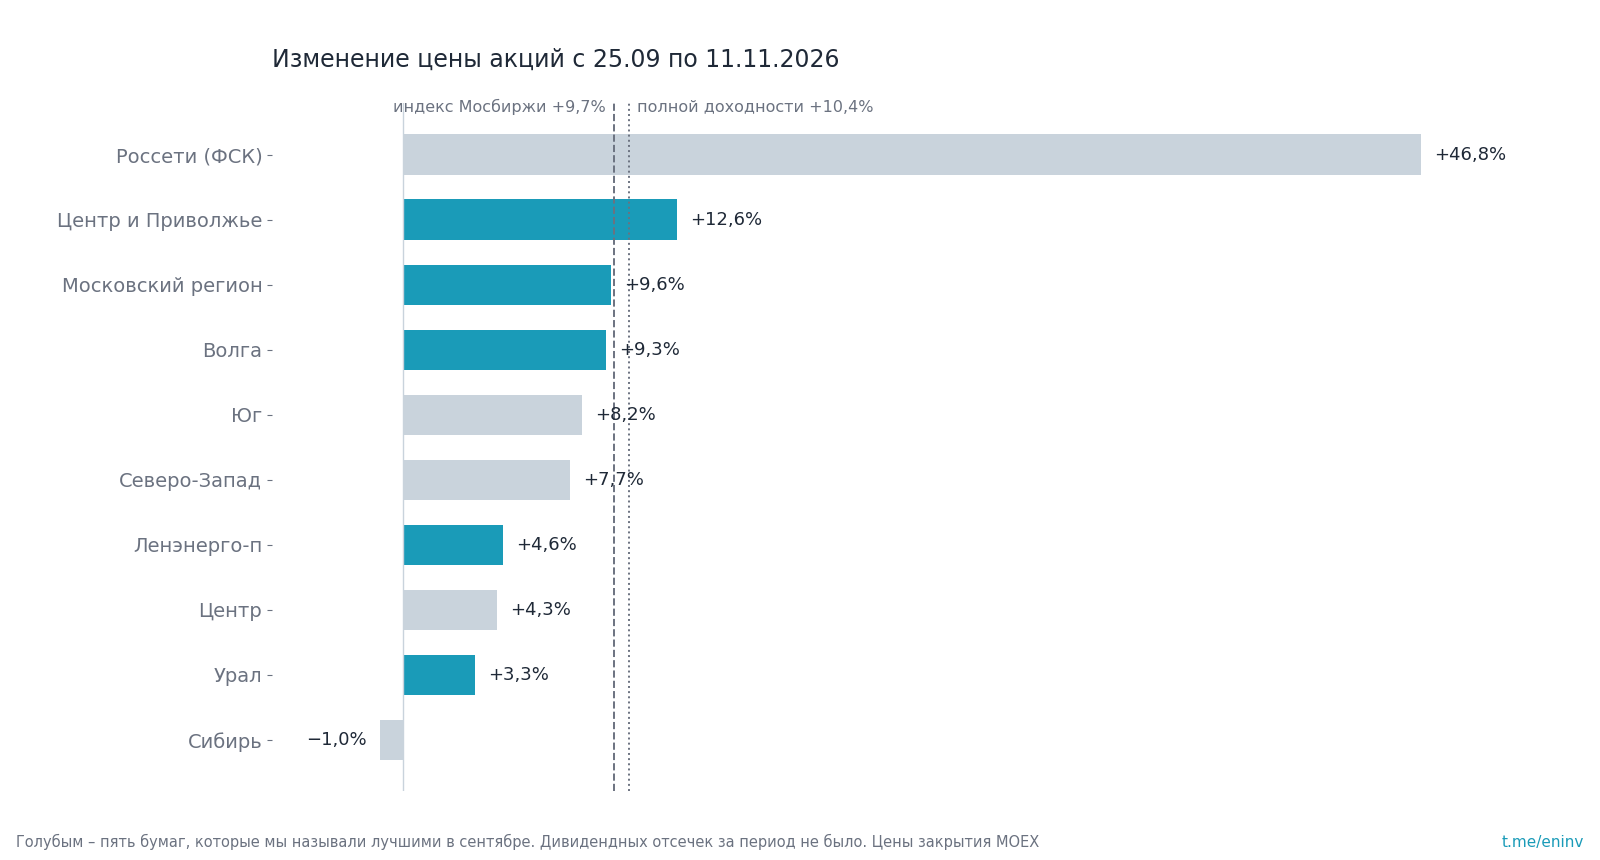
- С 25 сентября пять сентябрьских фаворитов выросли в среднем на 7,9%, индекс Мосбиржи на 9,7%. Лучше всех Центр и Приволжье, +12,6%, хуже всех Урал, +3,3%.
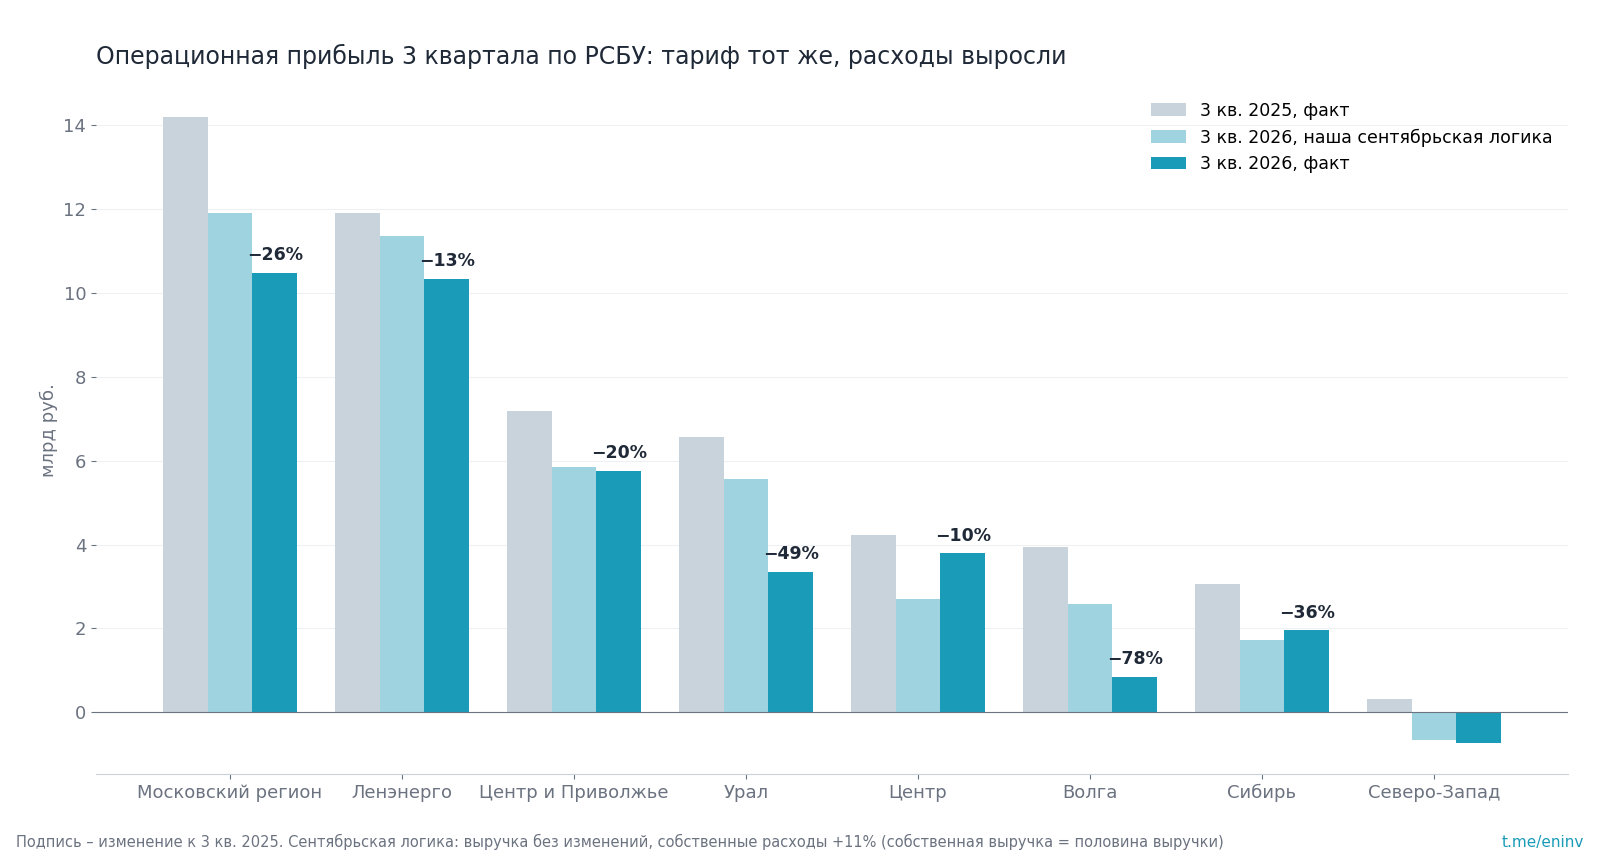
- 3 квартал по РСБУ слабый, как и ожидали: тариф до 1 октября не менялся. Операционная прибыль упала у Ленэнерго на 13%, у Центра и Приволжья на 20%, у Московского региона на 26%, у Урала на 49%, у Волги на 78%. У Урала, Волги и Московского региона расходы росли быстрее, чем мы закладывали.
- Проекты корректировки ИПР 2026 года поднимают вычет за 2027 год у Центра и Приволжья с 6,8 до 14,7 млрд руб., у Урала с 4,2 до 10,1 млрд, у Волги с 5,1 до 10,4 млрд. У Московского региона вычет почти удваивается уже в действующей программе: 21,8 млрд за 2026 год и 39,6 млрд за 2027 год.
- Базовая оценка, % к цене за 2026 / 2027 год: префы Ленэнерго 12,1 / 15,3, Центр и Приволжье 12,3 / 14,4, Центр 11,8 / 15,3, Московский регион 13,7 / 11,9, Урал 11,5 / 11,9, Волга 10,1 / 8,5. Если проекты не утвердят, у Центра и Приволжья будет 15,4 / 20,3, у Урала 10,9 / 17,1, у Волги 9,8 / 14,9.
- Ставка ЦБ 23 октября осталась 14%, семилетние ОФЗ дают 16,4%. Дивиденд 10-14% за 2026 год проигрывает облигациям, поэтому новые покупки – только там, где сумма за два года выше 25% и меньше зависит от декабрьского решения по ИПР.
- В выкупе акций Сибири не участвуем: до даты списка 22 октября цена не опускалась ниже 0,47 руб., а интересной мы называли покупку не дороже 0,445 руб.
| Компания | Цена 11.11 | С 25.09 | Див. 2026e, % база (действ. ИПР) | Див. 2027e, % база (действ. ИПР) | 2026+27, % база | Вычет ИПР 2027, млрд: действ. → проект | Вывод |
|---|---|---|---|---|---|---|---|
| Ленэнерго-п (LSNGP) | 350,5 | +4,6% | 12,1 | 15,3 | 27,4 | не влияет | покупать |
| Центр и Приволжье (MRKP) | 0,588 | +12,6% | 12,3 (15,4) | 14,4 (20,3) | 26,7 | 6,8 → 14,7 | покупать |
| Центр (MRKC) | 0,742 | +4,3% | 11,8 (6,7) | 15,3 (14,6) | 27,2 | 4,7 → 4,2 | на просадке |
| Московский регион (MSRS) | 1,762 | +9,6% | 13,7 | 11,9 (11,7) | 25,6 | 39,6 → 39,2 | держать |
| Урал (MRKU) | 0,653 | +3,3% | 11,5 (10,9) | 11,9 (17,1) | 23,5 | 4,2 → 10,1 | держать |
| Волга (MRKV) | 0,218 | +9,3% | 10,1 (9,8) | 8,5 (14,9) | 18,6 | 5,1 → 10,4 | не докупать |
| Юг (MRKY) | 0,0769 | +8,2% | 12,8 | 9,0 | 21,7 | - | не для дивидендов |
| Северо-Запад (MRKZ) | 0,138 | +7,7% | - | - | - | - | ставка на выплаты |
| Сибирь (MRKS) | 0,474 | −1,0% | - | - | - | - | выкуп: не входили |
*Доходность – дивиденд за год к цене 11.11.2026. База – формула дивидендной политики с вычетом из проекта корректировки ИПР, в скобках – при действующей ИПР (если отличается). Префы Ленэнерго – 10% прибыли РСБУ по уставу. Юг – сентябрьская оценка к новой цене. Расчет авторов*
Рынок вырос сильнее сетей, лучше всех Центр и Приволжье
С 25 сентября по 11 ноября индекс Мосбиржи вырос на 9,7%, индекс полной доходности на 10,4%. Пять бумаг, которые мы называли лучшими в сентябре, выросли в среднем на 7,9%. Дивидендных отсечек за это время не было, так что это весь результат.
Разброс внутри корзины большой. Центр и Приволжье прибавили 12,6%, Московский регион и Волга по 9-10%, префы Ленэнерго 4,6%, Урал 3,3%. Сильнее всех выросли материнские Россети, на 47%. Решений по дивидендам за этот период не было. 14 октября Минэнерго заявило, что решения о продлении моратория на выплаты пока нет. Мы по-прежнему считаем бумагу ставкой на политическое решение, а не дивидендной историей.
Третий квартал слабый, как и ожидали, но у трех компаний хуже модели
Индексация 2026 года прошла 1 октября, поэтому июль-сентябрь сети работали на прошлогоднем тарифе. Выручка 3 квартала по РСБУ почти не изменилась год к году, у Волги и Центра и Приволжья даже снизилась на 2-4%. Расходы при этом росли: у Центра и Центра и Приволжья на 1-2%, у Волги, Московского региона и Ленэнерго на 7-8%, у Урала на 14%. Отсюда падение операционной прибыли от 10% у Центра до 78% у Волги.
В сентябре мы закладывали в модель для 3 квартала неизменную выручку и рост собственных расходов на 11% (собственные расходы – все, кроме услуг ФСК и покупки потерь, они растут вместе с тарифом). Сравнение с фактом:
- Центр и Приволжье – в рамках модели. Операционная прибыль 5,8 млрд руб. при модельных 5,9 млрд. Чистая прибыль 6,2 млрд руб., из них 2,6 млрд до налога – разовый доход от уточненных деклараций по налогу на имущество. Без него около 3,6 млрд руб. при нашем ожидании 3,5 млрд.
- Ленэнерго – чуть хуже, операционная прибыль 10,3 млрд руб. против модельных 11,4 млрд.
- Московский регион – хуже на 1,4 млрд руб. операционной прибыли. Чистая прибыль упала почти вдвое, до 6,6 млрд руб., еще и потому, что годом ранее в 3 квартале было 2,4 млрд прочих доходов.
- Урал – хуже на 2,2 млрд руб. Себестоимость выросла на 14% при неизменной выручке, чистая прибыль 1,3 млрд руб. против 4,5 млрд годом ранее.
- Волга – хуже на 1,7 млрд руб. Выручка снизилась на 4%, расходы выросли на 7%, чистая прибыль 0,5 млрд руб. против 2,9 млрд.
- Центр – операционно лучше модели, но чистую прибыль (1,7 млрд руб., вдвое меньше прошлого года) съели прочие расходы.
За 9 месяцев картина лучше благодаря сильному первому полугодию: чистая прибыль по РСБУ у Центра и Приволжья выросла на 25%, у Урала на 28%, у Центра на 15%, у Ленэнерго на 11%, у Московского региона на 8%, у Волги на 5%.
Одна формула для всех: половина прибыли минус инвестиции из прибыли
В сентябре мы считали дивиденды по-разному: у Центра и Приволжья и Центра по формуле дивидендной политики, у Урала, Волги и Московского региона как долю прибыли, которую они выплатили за 2025 год. Это прятало главный риск: дивидендная политика у всех дочек Россетей одна, и вычет инвестиций по ИПР касается каждой. Теперь считаем всех одинаково.
Формула из дивидендной политики: дивиденд = 50% x (чистая прибыль – прибыль от передачи электроэнергии, направленная на инвестиции по ИПР – прочие вычеты). Прибыль берется большая из РСБУ и МСФО. Вычет – строка 1.1.1.3 финансового плана инвестпрограммы (Форма 19), его утверждает Минэнерго.
Проверка на 2025 году, расчет авторов по приказам Минэнерго и МСФО:
- Центр и Приволжье: 23,56 млрд руб. прибыли минус вычет 7,21 млрд, половина – 8,17 млрд, фактически выплачено 8,17 млрд.
- Урал: 13,30 минус 2,59, половина – 5,36 млрд, выплачено 5,35 млрд.
- Волга: 11,33 минус 3,50, половина – 3,91 млрд, выплачено 3,99 млрд.
- Московский регион: 41,78 минус 22,02, половина – 9,88 млрд, выплачено 9,08 млрд. Разница 1,6 млрд базы – прочие вычеты, сохраняем их и дальше.
- Центр: формула дает 3,92 млрд, выплачено 1,63 млрд. Остальное ушло в специальный резерв, в базовой оценке считаем, что так будет и дальше.
Прибыль 2026 года – сентябрьская модель с фактом 3 квартала (отчетность по РСБУ, МСФО за 9 месяцев выйдет в конце ноября). Там, где расходы в 3 квартале росли быстрее заложенных 11%, считаем, что половина перерасхода сохранится в 4 квартале и в 2027 году. Это предположение авторов, часть роста может оказаться сдвигом ремонтов между кварталами.
Проекты ИПР удваивают вычет 2027 года у трех компаний
Инвестпрограмму каждый год корректируют. Компания публикует проект весной (Урал – в октябре), Минэнерго утверждает его в конце года. Проекты 2026 года уже раскрыты, и у трех компаний они резко поднимают прибыль на инвестиции в 2027 году:
- Центр и Приволжье: 6,8 → 14,7 млрд руб. за 2027 год, 6,9 → 11,1 млрд за 2026 год;
- Урал: 4,2 → 10,1 млрд за 2027 год, за 2026 год 5,0 → 4,3 млрд;
- Волга: 5,1 → 10,4 млрд за 2027 год, за 2026 год 4,5 → 4,2 млрд;
- Центр: вычет снижается, 5,3 → 2,1 млрд за 2026 год и 4,7 → 4,2 млрд за 2027 год;
- Московский регион: проект почти не меняет вычет, но он и так растет с 21,8 млрд за 2026 год до 39,6 млрд за 2027 год.
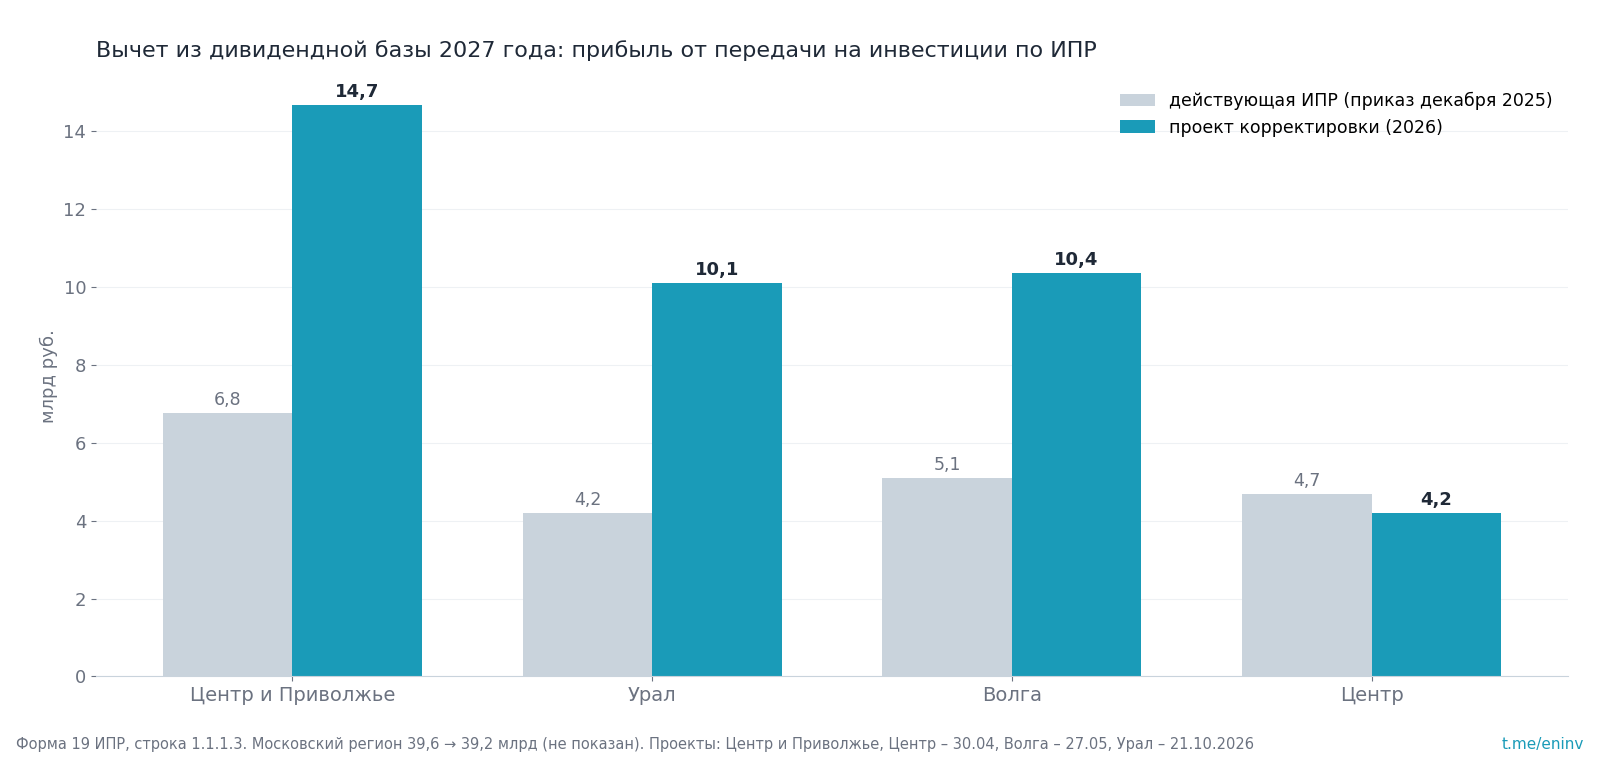
Проекты мы берем в базу. Прецедент – Центр и Приволжье: в декабре 2025 года корректировка подняла вычет за 2025 год с 3,4 до 7,2 млрд руб., и дивиденд за 2025 год посчитали уже по новой цифре. Факт 2026 года тоже указывает на проект: за первое полугодие компания направила на инвестиции 4,3 млрд прибыли от передачи, почти две трети годового вычета по действующей программе.
Каждый миллиард вычета снижает дивиденд на 0,5 млрд руб. Для Волги с капитализацией 41 млрд руб. проект 2027 года стоит 6,4 п.п. доходности, для Урала 5,2 п.п., для Центра и Приволжья 6,0 п.п.
Новые оценки: 10-14% за 2026 год, 8-15% за 2027 год
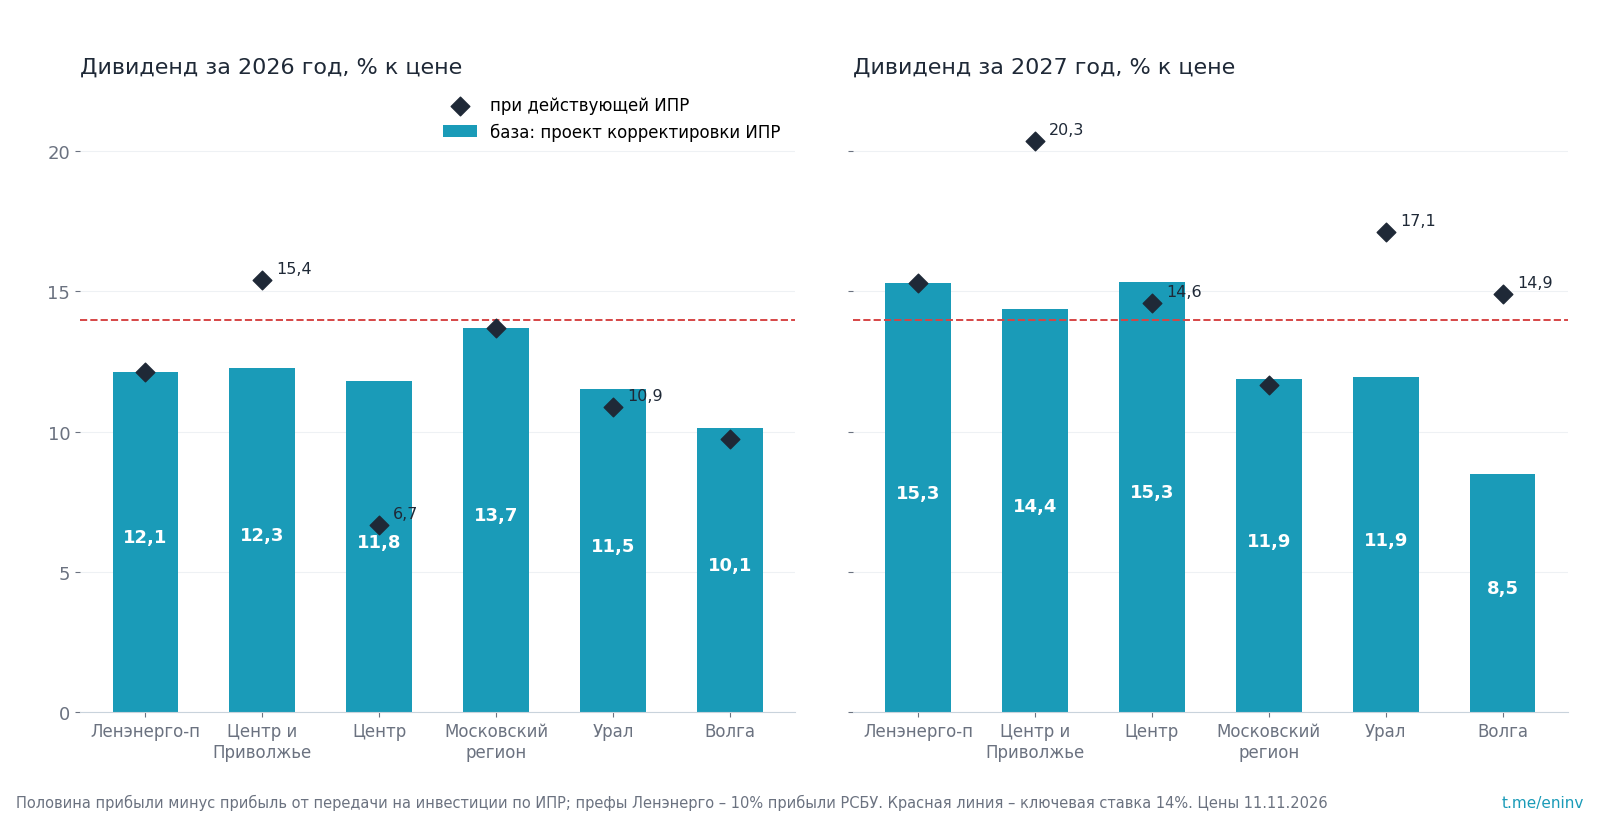
- Префы Ленэнерго: 42,5 руб. за 2026 год (12,1%) и 53,6 руб. за 2027 год (15,3%). Единственная бумага, где выплата не зависит от ИПР: 10% всей прибыли по РСБУ по уставу. Прибыль за 9 месяцев 32,2 млрд руб. (+11%).
- Центр и Приволжье: 0,072 руб. (12,3%) и 0,085 руб. (14,4%) в базе. Если вычет оставят по действующей программе, 0,091 руб. (15,4%) и 0,120 руб. (20,3%). В оценку 2026 года входит разовый доход 2,6 млрд руб. от пересчета налога на имущество, без него выплата ниже на 0,01 руб.
- Центр: 0,088 руб. (11,8%) и 0,114 руб. (15,3%) при спецрезерве, как за 2025 год. Проект снижает вычет за 2026 год, поэтому оценка выше сентябрьской. По действующей программе было бы 0,049 руб. (6,7%).
- Московский регион: 0,242 руб. (13,7%) и 0,209 руб. (11,9%). Дивиденд за 2027 год ниже, чем за 2026 год: вычет растет быстрее прибыли.
- Урал: 0,075 руб. (11,5%) и 0,078 руб. (11,9%). По действующей программе за 2027 год было бы 0,112 руб. (17,1%).
- Волга: 0,022 руб. (10,1%) и 0,019 руб. (8,5%). По действующей программе за 2027 год 0,033 руб. (14,9%).
В сентябре мы давали дивидендную модель на три года с ростом 7% после 2028 года. С проектами ИПР она теряет смысл: у Волги вычет 2028 года вырастает до 16,2 млрд руб., у Урала до 13,3 млрд, у Центра и Приволжья до 16,2 млрд, у Московского региона до 52,8 млрд, и дивиденд 2028 года зависит от решения, которого еще нет. Поэтому сравниваем бумаги по сумме дивидендов за 2026-2027 годы.
Кого покупать: префы Ленэнерго и Центр и Приволжье
- Префы Ленэнерго – 27% за два года без риска ИПР. Слабый 3 квартал на них почти не сказался: операционная прибыль −13%, расходы +8%.
- Центр и Приволжье – 27% за два года уже с худшим вычетом и до 36%, если проект не утвердят. Компания прошла 3 квартал лучше других: расходы выросли всего на 2%, без разового дохода прибыль совпала с нашей моделью.
- Центр на бумаге дает столько же, 27%, но держится на двух допущениях: что проект ИПР со сниженным вычетом утвердят и что спецрезерв не вырастет. За 2025 год компания выплатила 14% прибыли. Покупать только на заметном снижении.
- Московский регион – держать: 13,7% за 2026 год, но вычет 2027 года почти вдвое больше, и доходность за 2027 год падает до 12%.
- Урал – держать: за 2026 год 11,5%, за 2027 год от 12% до 17% в зависимости от ИПР. Рост расходов в 3 квартале надо подтвердить на МСФО.
- Волга – не докупать: 19% за два года в базе, хуже всех платящих. Выручка 3 квартала снизилась на 4%, а проект ИПР забирает больше половины прибыли 2027 года на инвестиции.
Северо-Запад, Сибирь и Юг – без изменений во взглядах
- Северо-Запад: убыток 0,6 млрд руб. в 3 квартале. Компания разместила облигации на 5 млрд руб. со ставкой ключевая плюс 1,5 п.п. Дивиденды за 2026 год остаются под вопросом, бумага – ставка на смену практики выплат.
- Сибирь: собрание о присоединении Россети Томск, Тываэнерго и РЭС пройдет 19 ноября, выкуп по 0,5253 руб. доступен только тем, кто держал акции 22 октября. Мы не входили: цена не опускалась до 0,445 руб., при которой участие давало ожидаемые 20% годовых. Прибыль за 9 месяцев 9,4 млрд руб. против 0,3 млрд годом ранее, но дивидендов компания не платит с 2020 года.
- Юг: база несопоставима из-за присоединения Кубани, дивиденд за 2026 год около 13% к цене, но за 2027 год по нашей оценке 9%. Не для дивидендного портфеля.
Что дальше
Тарифный фон не изменился. Индексация 1 октября прошла в полном объеме: +15,2% для распределительных сетей, +16% для ЕНЭС. Прогноз Минэкономразвития на 2027 год тоже прежний: с 1 июля 2027 года +17,5% для населения и +15,2% для прочих потребителей. ФАС в октябре подготовила проект тарифа ЕНЭС на 2027-2029 годы с теми же шагами, +16,7% с июля 2027 года. Октябрь-декабрь станет первым кварталом с индексацией, и 4 квартал должен показать рост прибыли год к году.
Ближайшие события:
- 19 ноября: собрание Россети Сибирь о присоединении;
- конец ноября: МСФО за 9 месяцев, у Центра и Приволжья около 26 ноября. Проверим, сохраняется ли рост расходов у Урала, Волги и Московского региона;
- декабрь: утверждение корректировок ИПР. Если вычеты утвердят ниже проектов, оценки 2027 года у Центра и Приволжья, Урала и Волги вырастут на 5-6 п.п.;
- 18 декабря: заседание ЦБ по ставке;
- март 2027 года: годовая МСФО и первые рекомендации по дивидендам за 2026 год.
Главные риски
- Вычеты по ИПР. Мы уже заложили проекты корректировки, но Минэнерго может утвердить и больший вычет. Это риск для всех, кроме префов Ленэнерго.
- Прибыль ниже плана ИПР. Наша прибыль 2027 года у Урала на 20%, у Волги на 32% ниже, чем в их финпланах. Если компания все равно направит на инвестиции плановую сумму, дивиденд будет еще ниже.
- Расходы. 3 квартал показал рост расходов быстрее заложенных 11% у трех из пяти плательщиков. Если это не разовое, оценки 2027 года придется снизить еще на 1-2 п.п.
- Ставка. При ключевой 14% и ОФЗ 16,4% дивиденд 10-14% за 2026 год проигрывает облигациям. ЦБ ждет среднюю ставку в 2027 году 12,5-13,5%.
- Тарифы. Индексация 2027 года – прогноз, а не решение. Индексацию 2026 года уже переносили.
Сентябрьский разбор с историей исполнения ИПР и расчетом выкупа Сибири – Сети перед 2027 годом. Карточки всех компаний с финансами, инвестпрограммами и расчетом дивидендов – на Frontier.