Отчёты российского ИТ за 1П2026: сектор растёт, а прибыль зависит от того, кто считает EBITDA
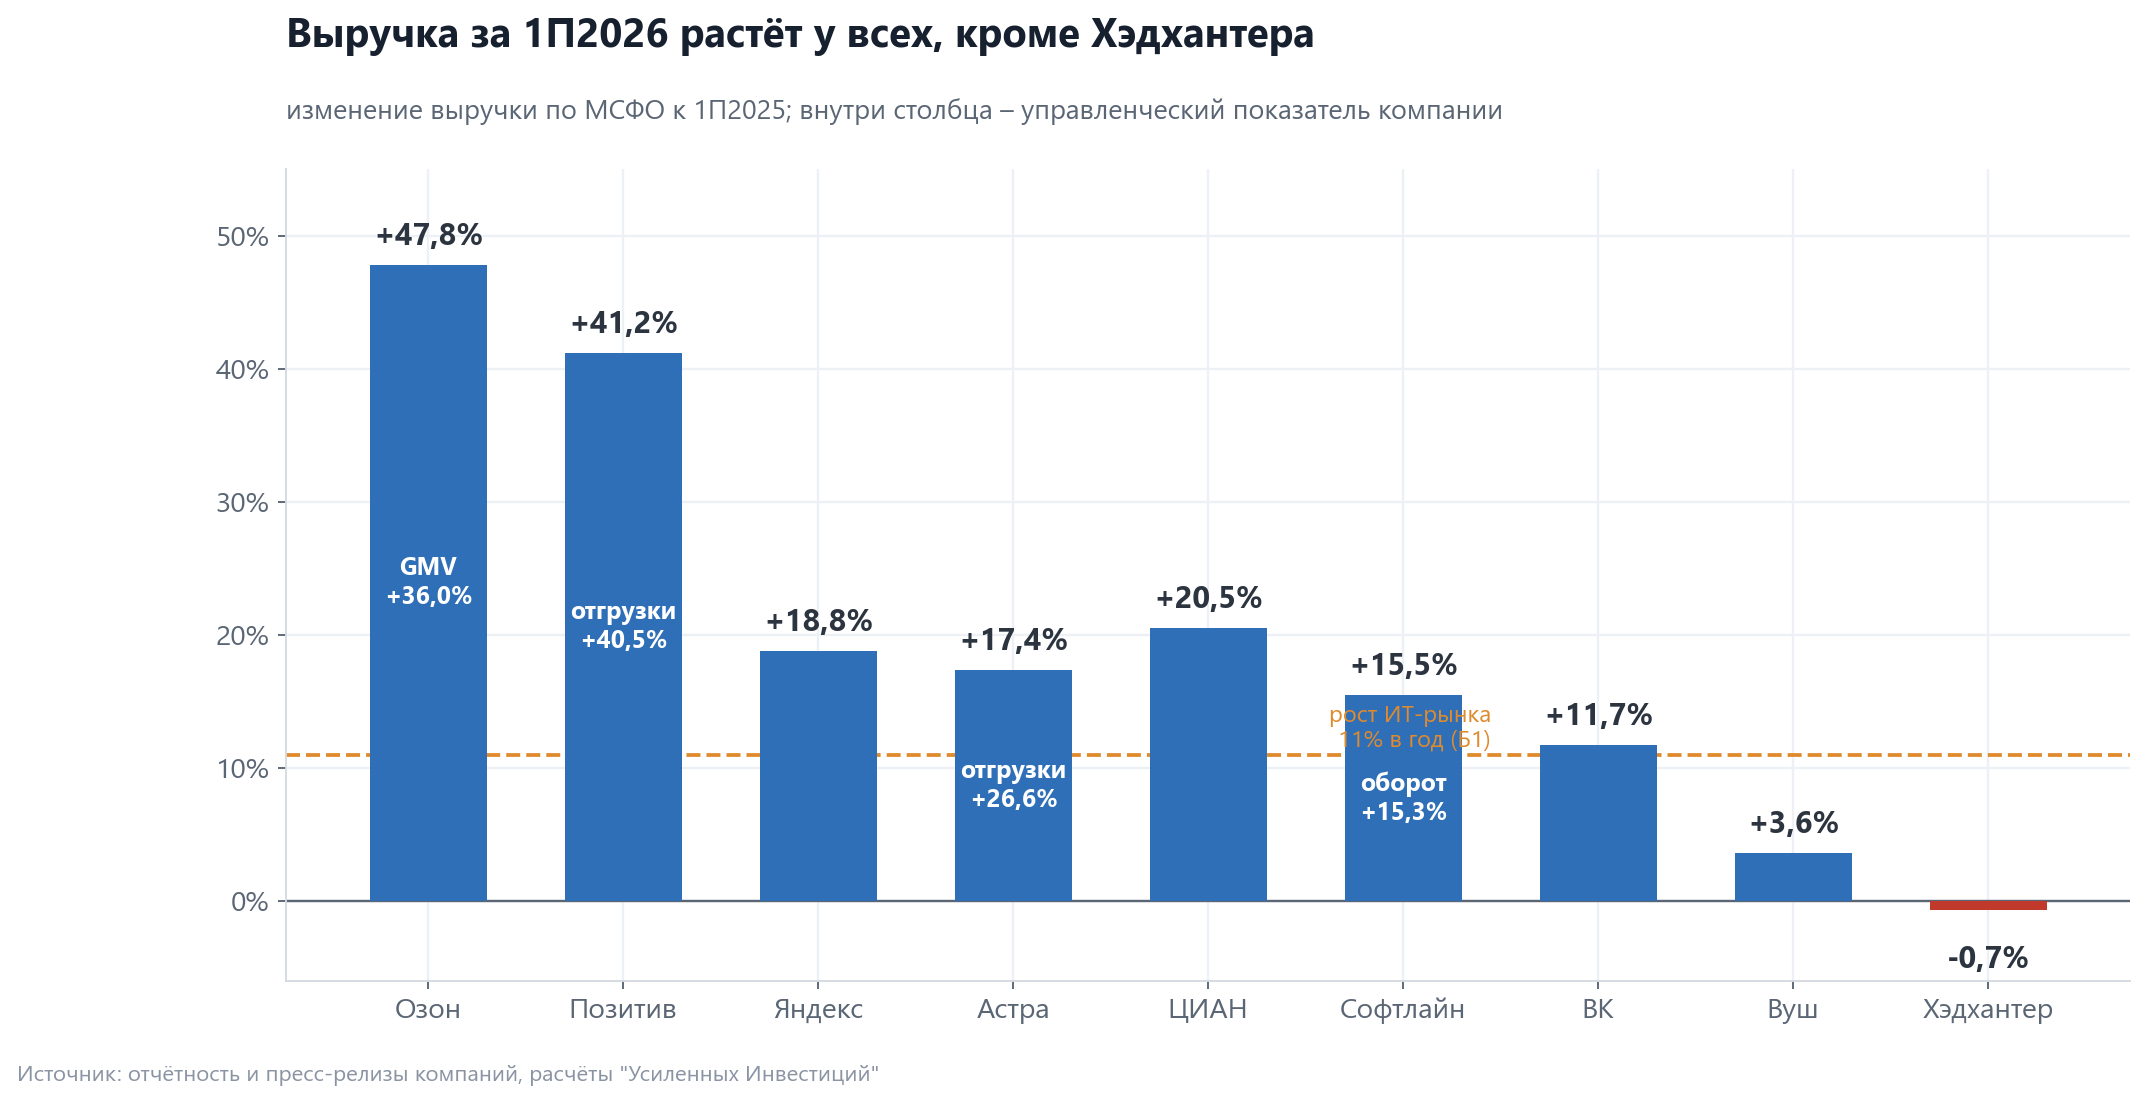
За август отчиталось почти всё публичное российское ИТ: Яндекс 29 июля, Позитив 27 июля, ВК 13 августа, Хэдхантер 14 августа, Астра 26 августа и Софтлайн 27 августа. Для сравнения добавлен ещё и Озон и ЦИАН, Вуш, отчитавшиеся 30 июля, 19 и 27 августа. Ниже все они сведены в одну систему координат. Попутно разбирается, как читать такие отчёты самостоятельно: где компания вправе показать красивую цифру, а инвестору стоит пересчитать.
Главный вывод: сектор растёт быстрее экономики, но разрыв между "скорректированной EBITDA" из пресс-релиза и операционной прибылью по МСФО стал таким большим, что сравнивать компании по мультипликаторам без пересчёта уже нельзя.
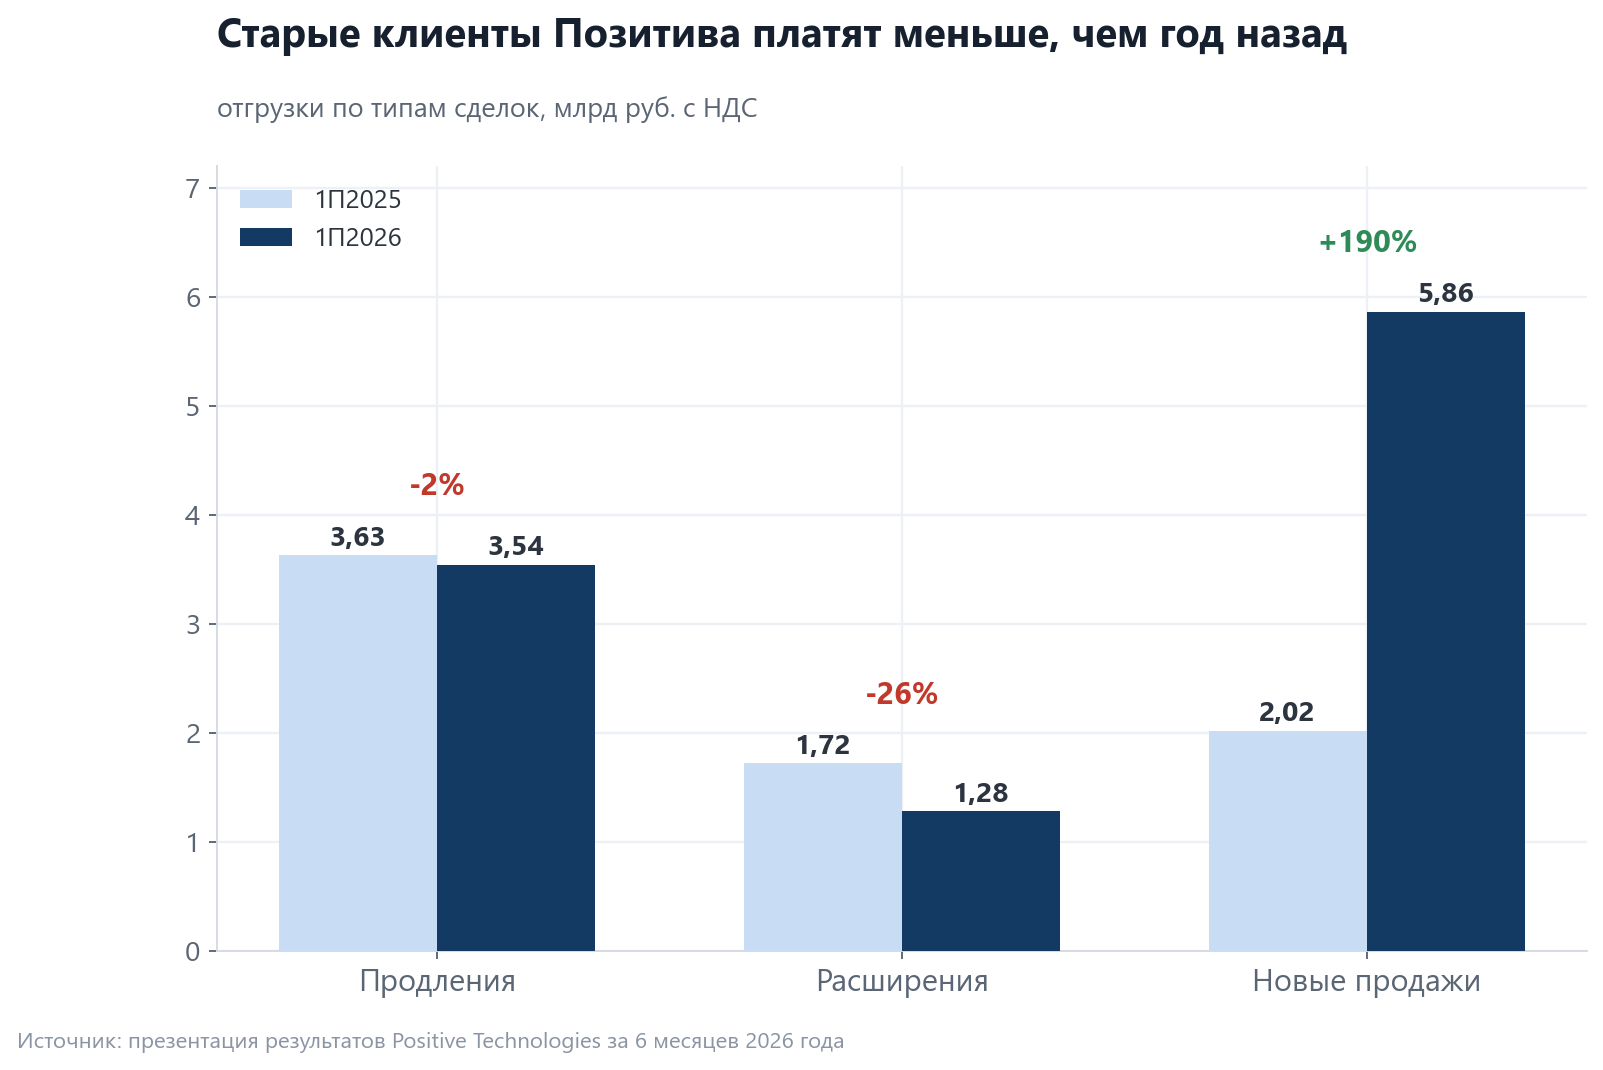
Спрос жив, но заказчик экономит. У Хэдхантера выручка за полугодие не выросла вовсе, у Позитива продления контрактов снизились на 2%, а расширения на 26%, у Софтлайна промышленные клиенты переносят проекты и просят увеличить сроки оплаты.
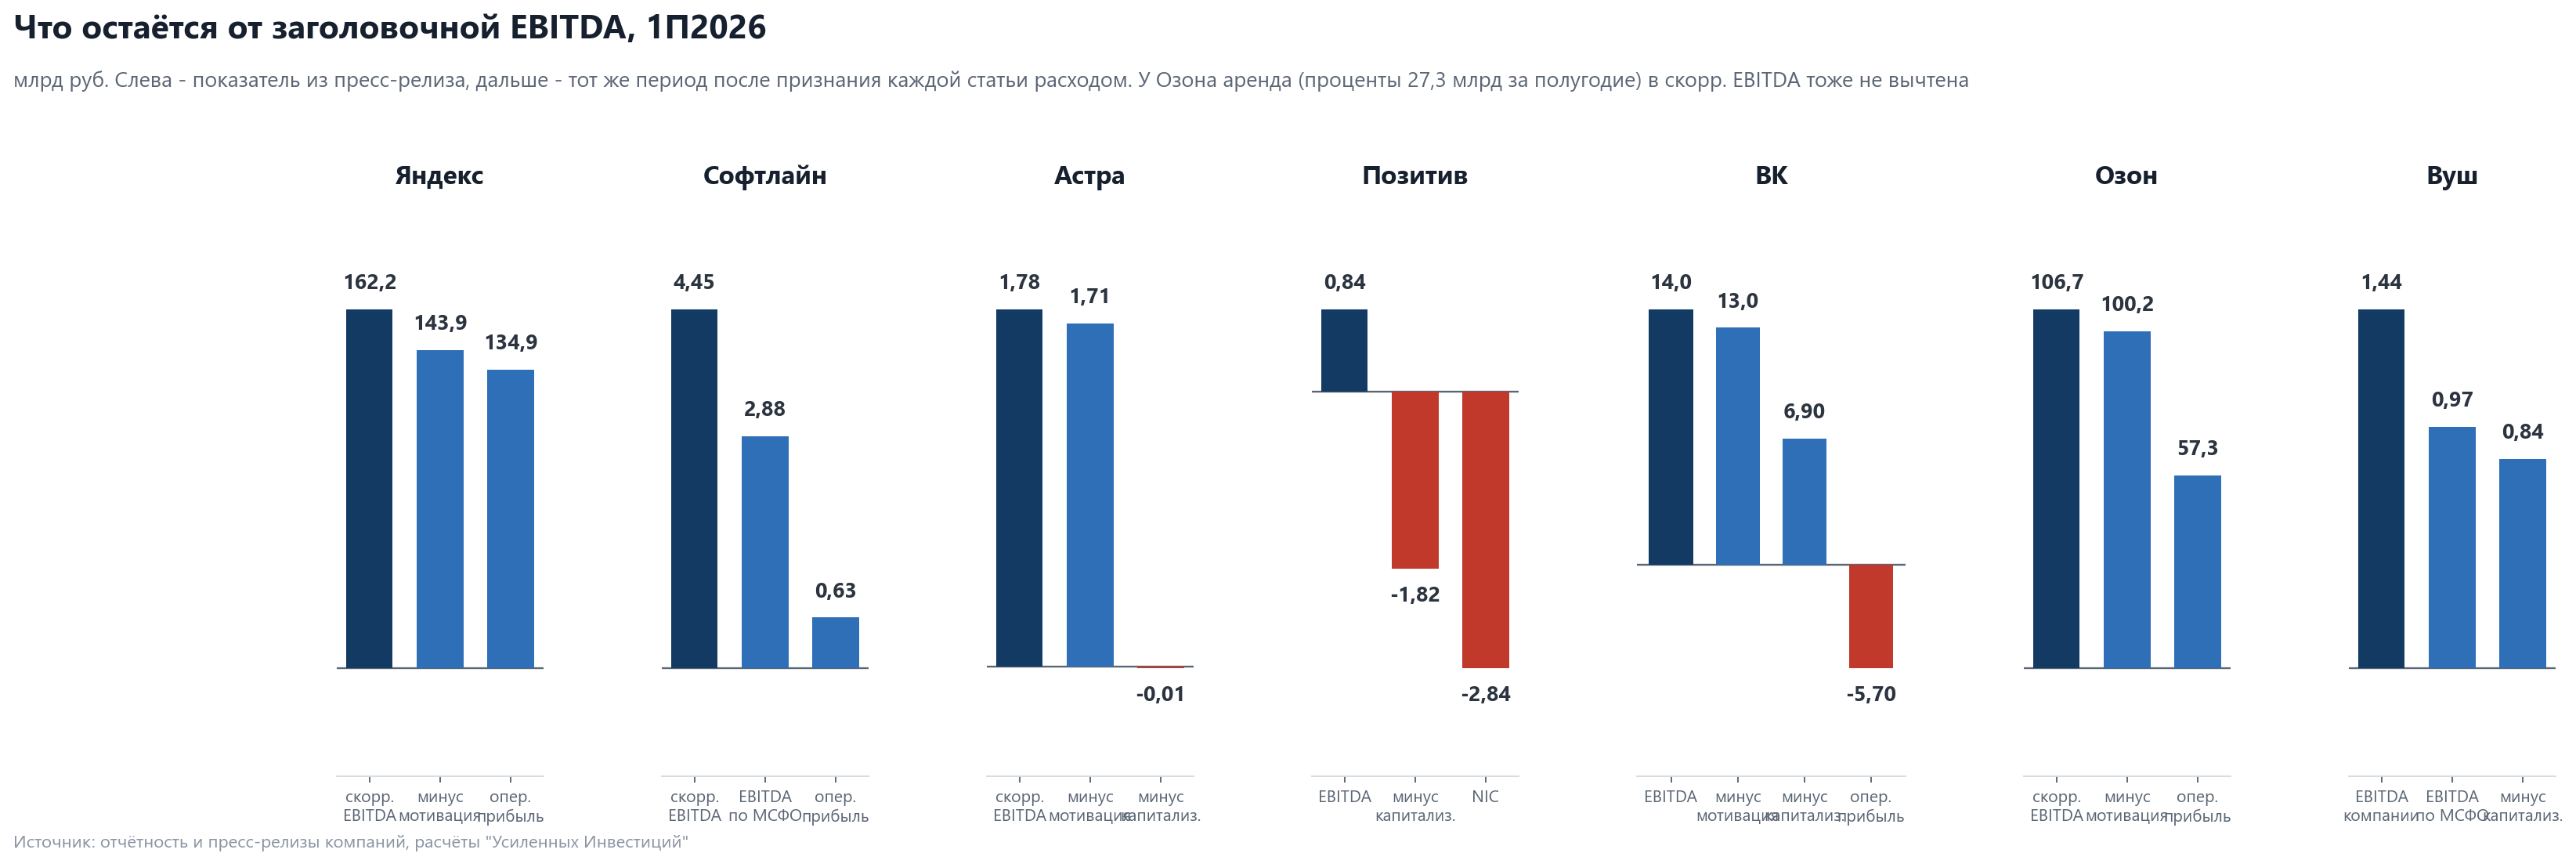
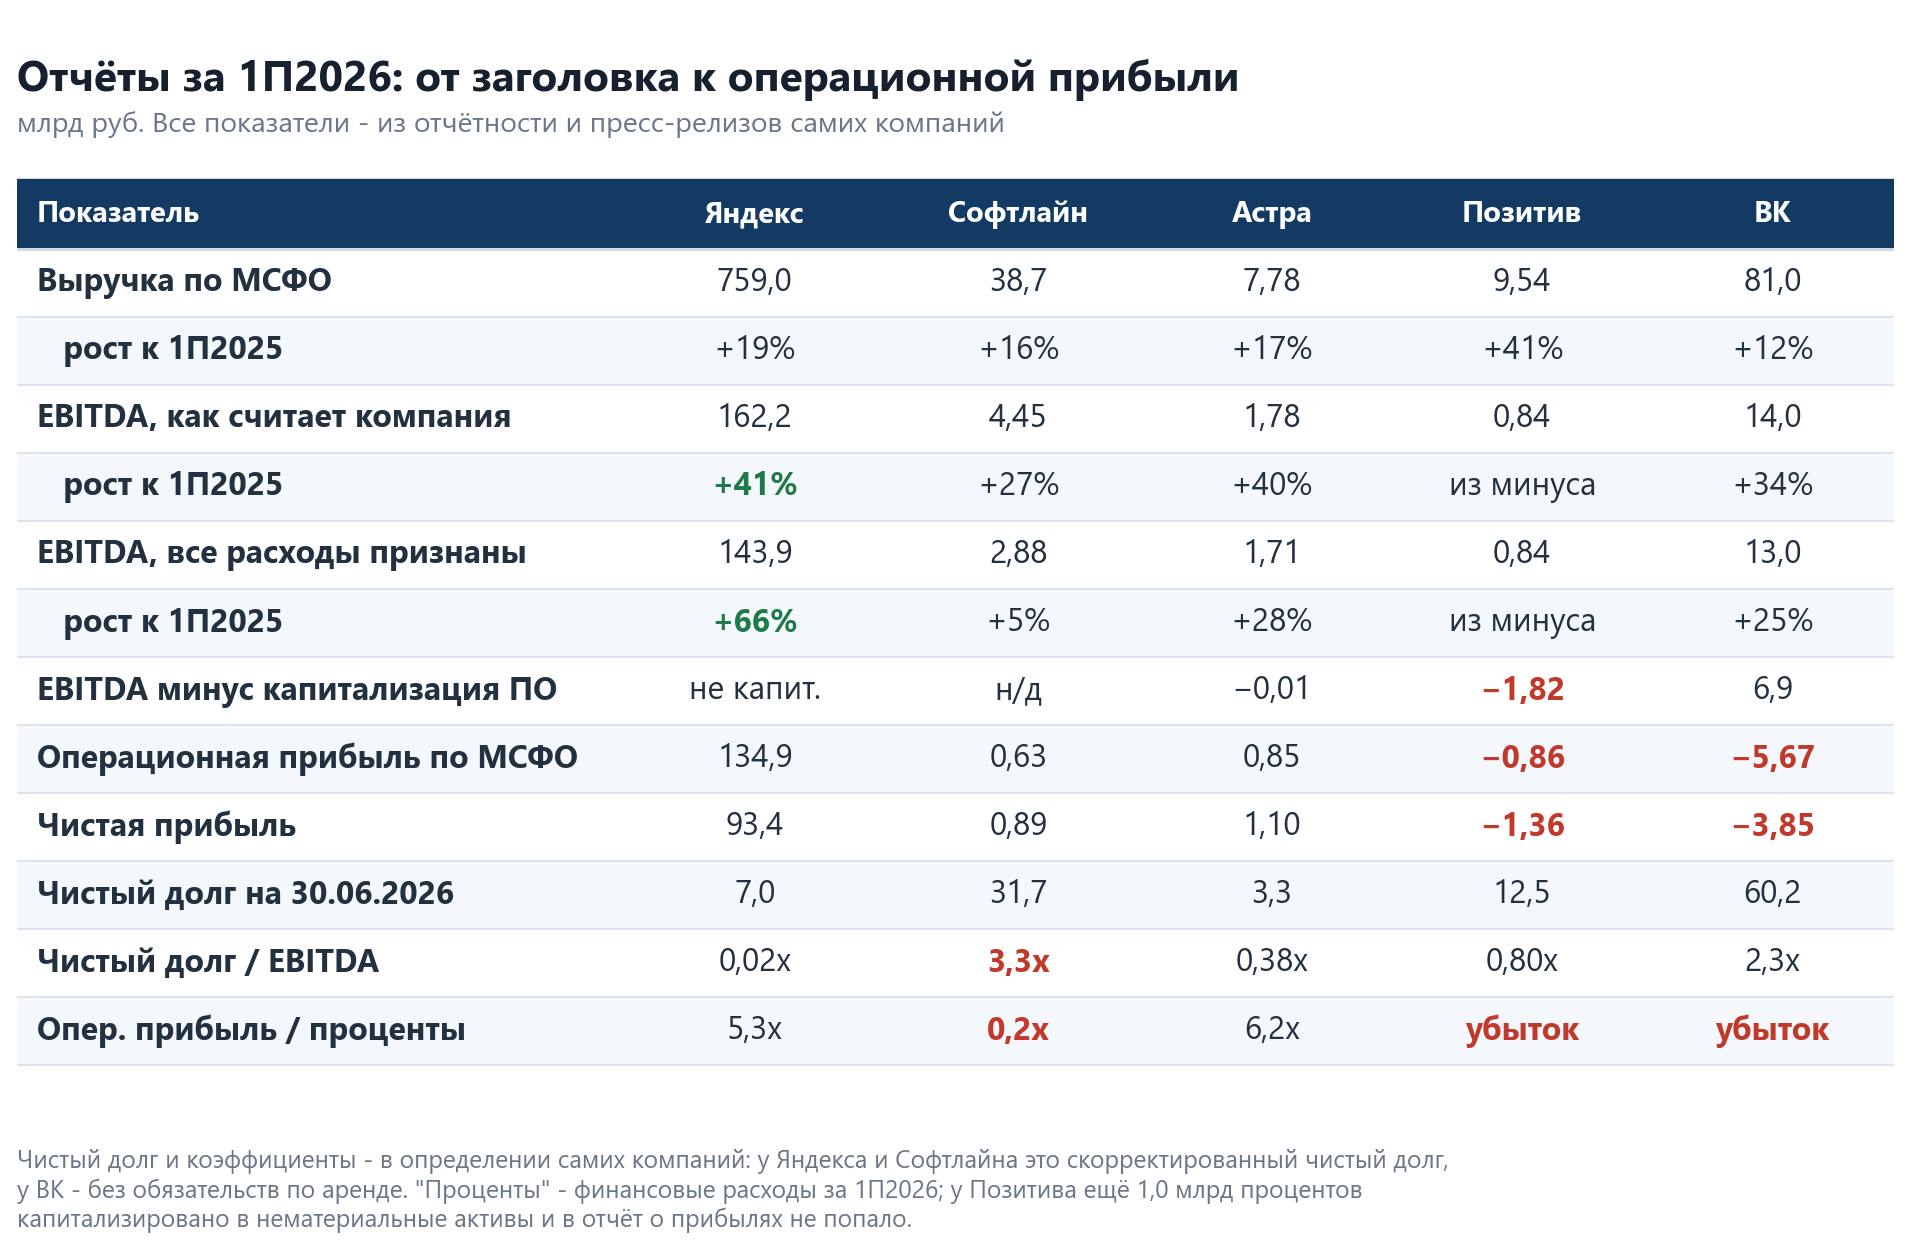
У пяти компаний из шести EBITDA в заголовке выше, чем EBITDA по МСФО. У Софтлайна разница 1,6 млрд руб. за полугодие, у Яндекса 18,3 млрд, у Озона 6,5 млрд, у ВК 1,0 млрд, у Астры 74 млн.
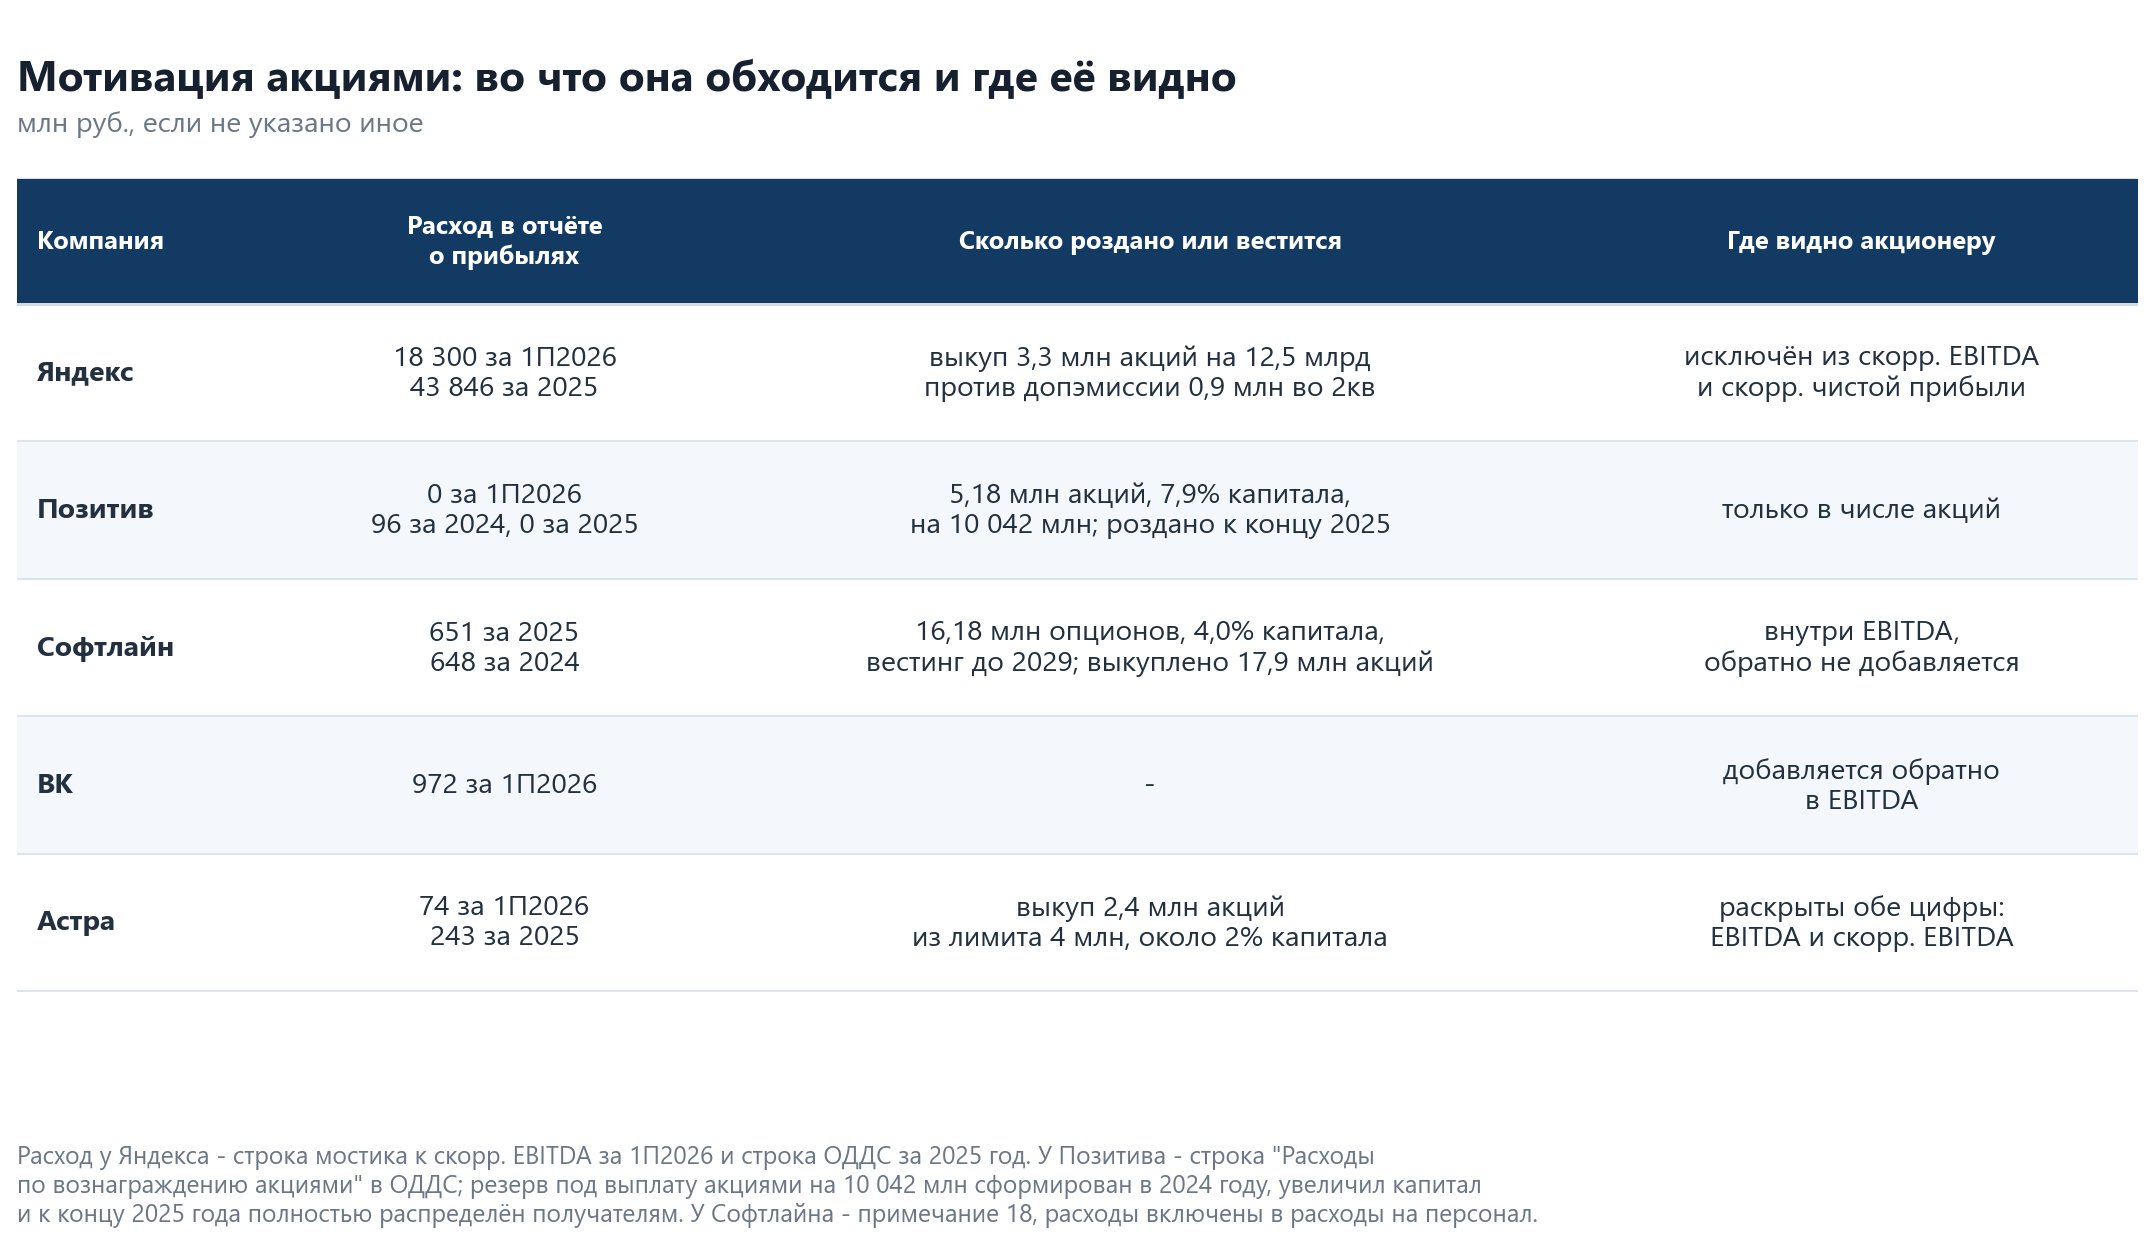
Мотивация акциями у Позитива и Софтлайна крупнее, чем видно в отчёте о прибылях. Позитив раздал сотрудникам 5,18 млн акций, 7,9% капитала, оценённых в 10,0 млрд руб., а через отчёт о прибылях по этой программе прошло 96 млн.
Капитализация разработки - самая крупная дыра в EBITDA российского софта. Позитив за полугодие перевёл в нематериальные активы 3,0 млрд руб. расходов, включая 1,0 млрд процентов по кредитам. Астра - 1,7 млрд, из них 77% зарплата разработчиков.
После признания этих расходов оценка меняется в разы. EV/EBITDA Астры вырастает с 5,3x до 10,9x, Позитива - с 5,0x до 7,2x, Софтлайна - с 5,8x до 6,4x. У Яндекса разрыв минимальный, с 4,2x до 4,7x.
Размытие капитала добавляет к оценке ещё один множитель. У ВК на месте каждых 100 акций теперь 251, у Софтлайна с начала 2023 года - 143.
У Яндекса прогноз по EBITDA и прогноз по выручке разошлись. По EBITDA во втором полугодии достаточно прибавить 13%. По выручке нужен рост 21%, тогда как темп падает пятый квартал подряд и снизился с 34% до 16%.
Подтверждение прогноза в этом секторе мало что значит. Софтлайн подтверждал прогноз на 2025 год в ноябре 2025-го и закрыл год оборотом 131,9 млрд при обещанных 150 млрд. Позитив подтверждал план отгрузок 40-50 млрд в августе 2024 года, а сделал 24,1 млрд. По медиане своих ориентиров Яндекс идёт с индексом исполнения 1,02, Софтлайн - 0,94, Позитив - 0,95.
Озон растёт быстрее всех, но его главный риск не считается по отчётности. Выручка плюс 48%, EV/EBITDA 3,7x - дешевле всех в выборке. При этом с 22 по 24 августа беспилотники ударили по складам в шести регионах, и акции за одну сессию потеряли 23,7%.
Экономика почти не растёт, а ИТ-рынок растёт на 11% в год - отсюда весь спрос
ВВП России в первом полугодии 2026 года прибавил 0,6% год к году, прогноз на весь год - 0,4% (оценка Минэкономразвития, приведена в презентации Софтлайна). Ключевая ставка Банка России на 27 августа - 14% годовых.
Коммерческий ИТ-рынок растёт своим темпом. По оценке Б1, его объём вырастет с 2,4 трлн руб. в 2025 году до 3,4 трлн в 2028-м, примерно на 11% в год. Быстрее всего растут облака (22% в год), софт (15%) и информационная безопасность (13%).
Этот разрыв и объясняет двузначный рост ИТ-выручки в стагнирующей экономике. Он же объясняет неровность роста - там, где импортозамещение состоялось, фора заканчивается.
Экономию заказчиков видно раньше в структуре сделок, чем в выручке
Выручка - показатель с задержкой: договор прошлого года признаётся в этом. Раньше выручки реагируют структура новых сделок, сроки оплаты и найм.
Хэдхантер - самый чистый индикатор. Компания зарабатывает на объявлениях о вакансиях, поэтому её выручка отражает готовность работодателей нанимать. Во втором квартале 2026 года выручка составила 10 149 млн руб., ровно столько же, сколько годом ранее; за полугодие 19,6 млрд против 19,8 млрд. Прогноз на 2026 год понижен с роста на 8% до уровня 2025 года. Рентабельность при этом выше 50%, дивиденд за полугодие - 200 руб. на акцию.
У Позитива весь рост пришёл от новых клиентов, а старые стали платить меньше. Отгрузки выросли на 45%, до 10,7 млрд руб. с НДС, но продления снизились с 3,63 до 3,54 млрд, а расширения - с 1,72 до 1,28 млрд, на 26%. Весь прирост дали новые продажи, 5,86 млрд против 2,02 млрд, в основном за счёт межсетевого экрана PT NGFW. Продление и расширение - это деньги существующей базы; когда они не растут, компания живёт за счёт нового продукта, а не за счёт роста бюджетов клиентов.
У Софтлайна экономия заказчиков названа прямым текстом. Кластер "СФ Тех" сократил оборот с 4,9 до 3,2 млрд руб. из-за "сохраняющихся более сдержанных бюджетов промышленных заказчиков" и переноса проектов. Отдельно указано, что чистый долг вырос в том числе из-за "запроса ряда заказчиков на увеличение сроков оплаты". Отсрочка платежа - это кредит, который поставщик выдаёт клиенту, а при ключевой ставке 14% он стоит дорого.
ЦИАН и Вуш - две реакции на слабый спрос. У ЦИАНа выручка выросла на 20,5%, до 8,3 млрд, при нерастущем рынке недвижимости - за счёт цены и аукционной модели в лидогенерации. Операционные расходы во втором квартале прибавили лишь 7,2%, поэтому скорр. EBITDA выросла на 68,2%, до 2,72 млрд, рентабельность - с 23,4% до 32,7%, а прибыль за полугодие удвоилась до 2,05 млрд.
У Вуша обратный случай. Выручка за полугодие 5,56 млрд руб., рост 4%, причём в России и СНГ она не выросла вовсе, а весь прирост дала Латинская Америка (1,13 млрд, плюс 22%). EBITDA по расчёту компании выросла на 43%, до 1,44 млрд, но это результат сокращения издержек, а не спроса: по МСФО EBITDA 0,97 млрд, и чистый убыток за полугодие 1,77 млрд руб. Долг при этом остаётся тяжёлым - 13,1 млрд на конец 2025 года при EBITDA 3,56 млрд, то есть 3,7x.
Численность сокращают почти все. У Софтлайна сотрудников стало 10 046 против 11 130 годом ранее, у Позитива 2,6 тыс. против 3,2 тыс. на конец 2024 года. У Астры численность выросла с 2 741 до 2 844.
Каждая компания собирает "скорректированную EBITDA" по своим правилам, и правила не совпадают
EBITDA - прибыль до вычета процентов, налогов и амортизации: операционный результат отдельно от структуры финансирования и прошлых инвестиций. Слово "скорректированная" означает, что компания добавила собственные правки. Они бывают обоснованными, но проверять их приходится каждый раз заново.
В отчётах за 1П2026 встречаются три типовых расхождения. Ни одно из них не является нарушением стандартов. Все три меняют результат на десятки процентов.
Разовые расходы перестают быть разовыми, когда повторяются каждый год
Софтлайн отчитался о росте скорректированной EBITDA на 27%, до 4,449 млрд руб. В опубликованном компанией мостике от чистой прибыли к этому показателю есть строка "единовременные расходы": выплаты при увольнении, расходы на выпуски облигаций, штрафы, расходы на приобретение дочерних компаний. За 1П2026 она составила 1 500 млн руб. против 414 млн годом ранее, рядом стоит строка "прочие доходы и расходы" ещё на 218 млн.
Если посмотреть на тот же период по МСФО, картина другая. Операционная прибыль плюс амортизация дают 2 883 млн руб. против 2 743 млн годом ранее - рост 5%, а не 27%. Сама операционная прибыль по МСФО снизилась с 719 до 632 млн руб., это минус 12%. Разница между "плюс 27%" и "минус 12%" целиком в том, какие статьи считать нормой, а какие исключением.
Выплаты при увольнении в компании, которая третий год подряд сокращает штат, исключением не выглядят. Проверка простая. Если строка "единовременные" стоит в мостике четыре года подряд, это обычные расходы.
Мотивация акциями - настоящий расход, даже когда она не стоит денег
Программы мотивации выдают сотрудникам акции. Компания не платит деньгами, расход неденежный, и его удобно исключить из скорректированной прибыли. Но акционер за него платит своей долей.
Яндекс исключает вознаграждение на основе акций из скорр. EBITDA. За 1П2026 это 18,3 млрд руб. против 28,0 млрд годом ранее, и 162,2 млрд превращаются в 143,9 млрд. Разрыв заметный, но раскрыт строкой в мостике, а разработка списывается в расходы. Дополнительно Яндекс вычитает из EBITDA амортизацию и проценты по операционной аренде - редкий случай, когда корректировка делает показатель хуже.
Самая крупная программа в секторе относительно размера бизнеса - у Позитива, и в отчёте о прибылях её нет. По Программе стимулирования роста компания раздала 5 180 000 акций, 7,9% капитала, оценённых в 10 041 948 тыс. руб. по цене 1 938,6 руб. на дату утверждения. Резерв создан в 2024 году, увеличил капитал Группы и к концу 2025 года полностью распределён получателям.
Через отчёт о прибылях прошло несопоставимо меньше. Строка ОДДС "Расходы по вознаграждению акциями" за 2024 год - 96 250 тыс. руб., за 2025-й и за первое полугодие 2026-го такой строки нет вовсе. EBITDA Позитива за 2025 год - 12,3 млрд. Мотивация размером почти в годовую EBITDA не задела ни EBITDA, ни EBITDAC, ни прибыль. Заплатил её акционер своей долей.
У Софтлайна мотивация признана расходом, но её размер видно в примечании об опционах, а не в отчёте о прибылях. По двум программам в расходы на персонал за 2025 год включено 651 млн руб. (за 2024-й - 648 млн). Это внутри EBITDA и обратно в мостике не добавляется - здесь компания поступает корректно. Но на 31 декабря 2025 года не исполнено 16 178 374 опциона, около 4% капитала, с вестингом до 2029 года и ценой исполнения 0,0015 руб. Компенсируется выкупом: за 2024-2025 годы выкуплено 17,9 млн акций на 1,84 млрд руб.
ВК исключает из EBITDA платежи акциями на 0,97 млрд. Выручка 81,0 млрд минус операционные расходы 68,0 млрд дают 13,0 млрд, а заявлено 14,0 млрд.
Астра поступает наоборот и показывает обе цифры. EBITDA по МСФО за 1П2026 - 1 711 млн руб., скорректированная на мотивацию акциями - 1 785 млн. При этом в базе прошлого года строка мотивации была сторнирована на 59 млн, из-за чего скорректированная EBITDA выросла на 40%, а обычная - на 28%. Разница в темпах создана не бизнесом, а знаком в базе сравнения. Мотивация у Астры фактически денежная. За 2025 год начислено 243 млн руб., и на сопоставимую сумму выкуплены акции с рынка.
Капитализация разработки - самая крупная дыра, и она законна
По стандарту IAS 38 затраты на разработку продукта можно признать активом, если продукт технически осуществим и принесёт выгоду. Зарплата программиста тогда не попадает в расходы периода, а ложится на баланс как нематериальный актив и амортизируется несколько лет.
Деньги при этом уходят со счёта сразу. EBITDA их не видит: расхода в отчёте о прибылях нет, а амортизацию EBITDA не считает по определению. Расход выпадает дважды, и для софтверной компании это делает EBITDA почти бессмысленной.
Лечится показателем EBITDAC - EBITDA минус капитализированная разработка. Он возвращает расход на место и показывает, сколько денег остаётся после того, как бизнес оплатил собственных разработчиков.
Позитив считает EBITDAC сам и публикует его в презентации. За 1П2026 EBITDA компании вышла в плюс и составила 0,84 млрд руб. против убытка 2,48 млрд годом ранее. Капитализированные расходы за тот же период - 3,03 млрд руб., поэтому EBITDAC остаётся отрицательной и равна минус 1,82 млрд против минус 5,78 млрд годом ранее. Компания идёт к безубыточности, но пока её не достигла.
Состав капитализированного важнее его размера. В примечании к отчётности Позитива указано, что за полугодие в нематериальные активы перенесены расходы на персонал 2 528,6 млн руб., профессиональные услуги 61,5 млн, сертификация 11,0 млн и расходы по процентам 1 003,6 млн. То есть больше половины начисленных процентов по кредитам не попало в отчёт о прибылях - там показано 940,7 млн, а ещё 1 003,6 млн ушло на баланс. Ни EBITDA, ни чистая прибыль этот миллиард не увидели.
У Астры капитализация съедает всю EBITDA. Капитализированные затраты за 1П2026 - 1 721 млн руб. при EBITDA по МСФО 1 711 млн. EBITDAC получается около нуля, минус 10 млн против минус 393 млн годом ранее. Компания сама раскрывает, что 77% капитализированного - зарплата ИТ-специалистов, занятых новой продуктовой разработкой.
При этом операционная прибыль Астры по МСФО положительна, 845 млн руб., и противоречия здесь нет. Она вычитает амортизацию ранее капитализированного (893 млн), а EBITDAC - текущую капитализацию (1 721 млн). Разница - вложения в рост, которые ещё не начали амортизироваться. EBITDAC показывает денежную картину, операционная прибыль - бухгалтерскую.
У ВК амортизация уже догнала и перегнала. За 1П2026 износ и амортизация составили 18,7 млрд руб. при EBITDA 14,0 млрд. Операционный результат по МСФО - убыток 5,7 млрд руб., чистый убыток - 3,85 млрд (годом ранее 12,67 млрд). Разница между EBITDA и убытком у ВК ничем не спрятана. Она вся в амортизации прошлых вложений.
У Озона та же логика, только вместо разработки - аренда. Скорректированная EBITDA за полугодие 106,7 млрд руб., плюс 49% год к году. Из неё не вычтены ни мотивация акциями (6,5 млрд за полугодие против нуля годом ранее), ни стоимость аренды складов: обязательства по аренде на 30 июня - 372 млрд руб., процентов по ней уплачено 27,3 млрд за полугодие. После признания мотивации остаётся 100,2 млрд, а операционная прибыль по МСФО, которая уже включает амортизацию складов, - 57,3 млрд. Чистая прибыль 14,6 млрд против убытка 7,5 млрд годом ранее.
Отдельная особенность Озона - треть EBITDA делает Финтех: за полугодие 36,7 млрд из 106,7 млрд, и его процентная выручка из расчёта не исключается. В мультипликатор к EBITDA попадает банк, который правильнее оценивать по капиталу. Капитал группы при этом отрицательный, минус 154 млрд руб.
Прогнозы выполняют не все, и сезонность объясняет не всё
У российского софта основная выручка приходится на четвёртый квартал: бюджеты заказчиков закрываются в декабре, годовые лицензии продлеваются тогда же. У Астры на второе полугодие исторически приходится 67-81% годовой выручки, у Позитива около половины отгрузок падает на четвёртый квартал. Поэтому доля выполненного за полугодие плана сама по себе ни о чём не говорит. Смотреть надо на то, какой рост требуется во втором полугодии к тому же периоду прошлого года.
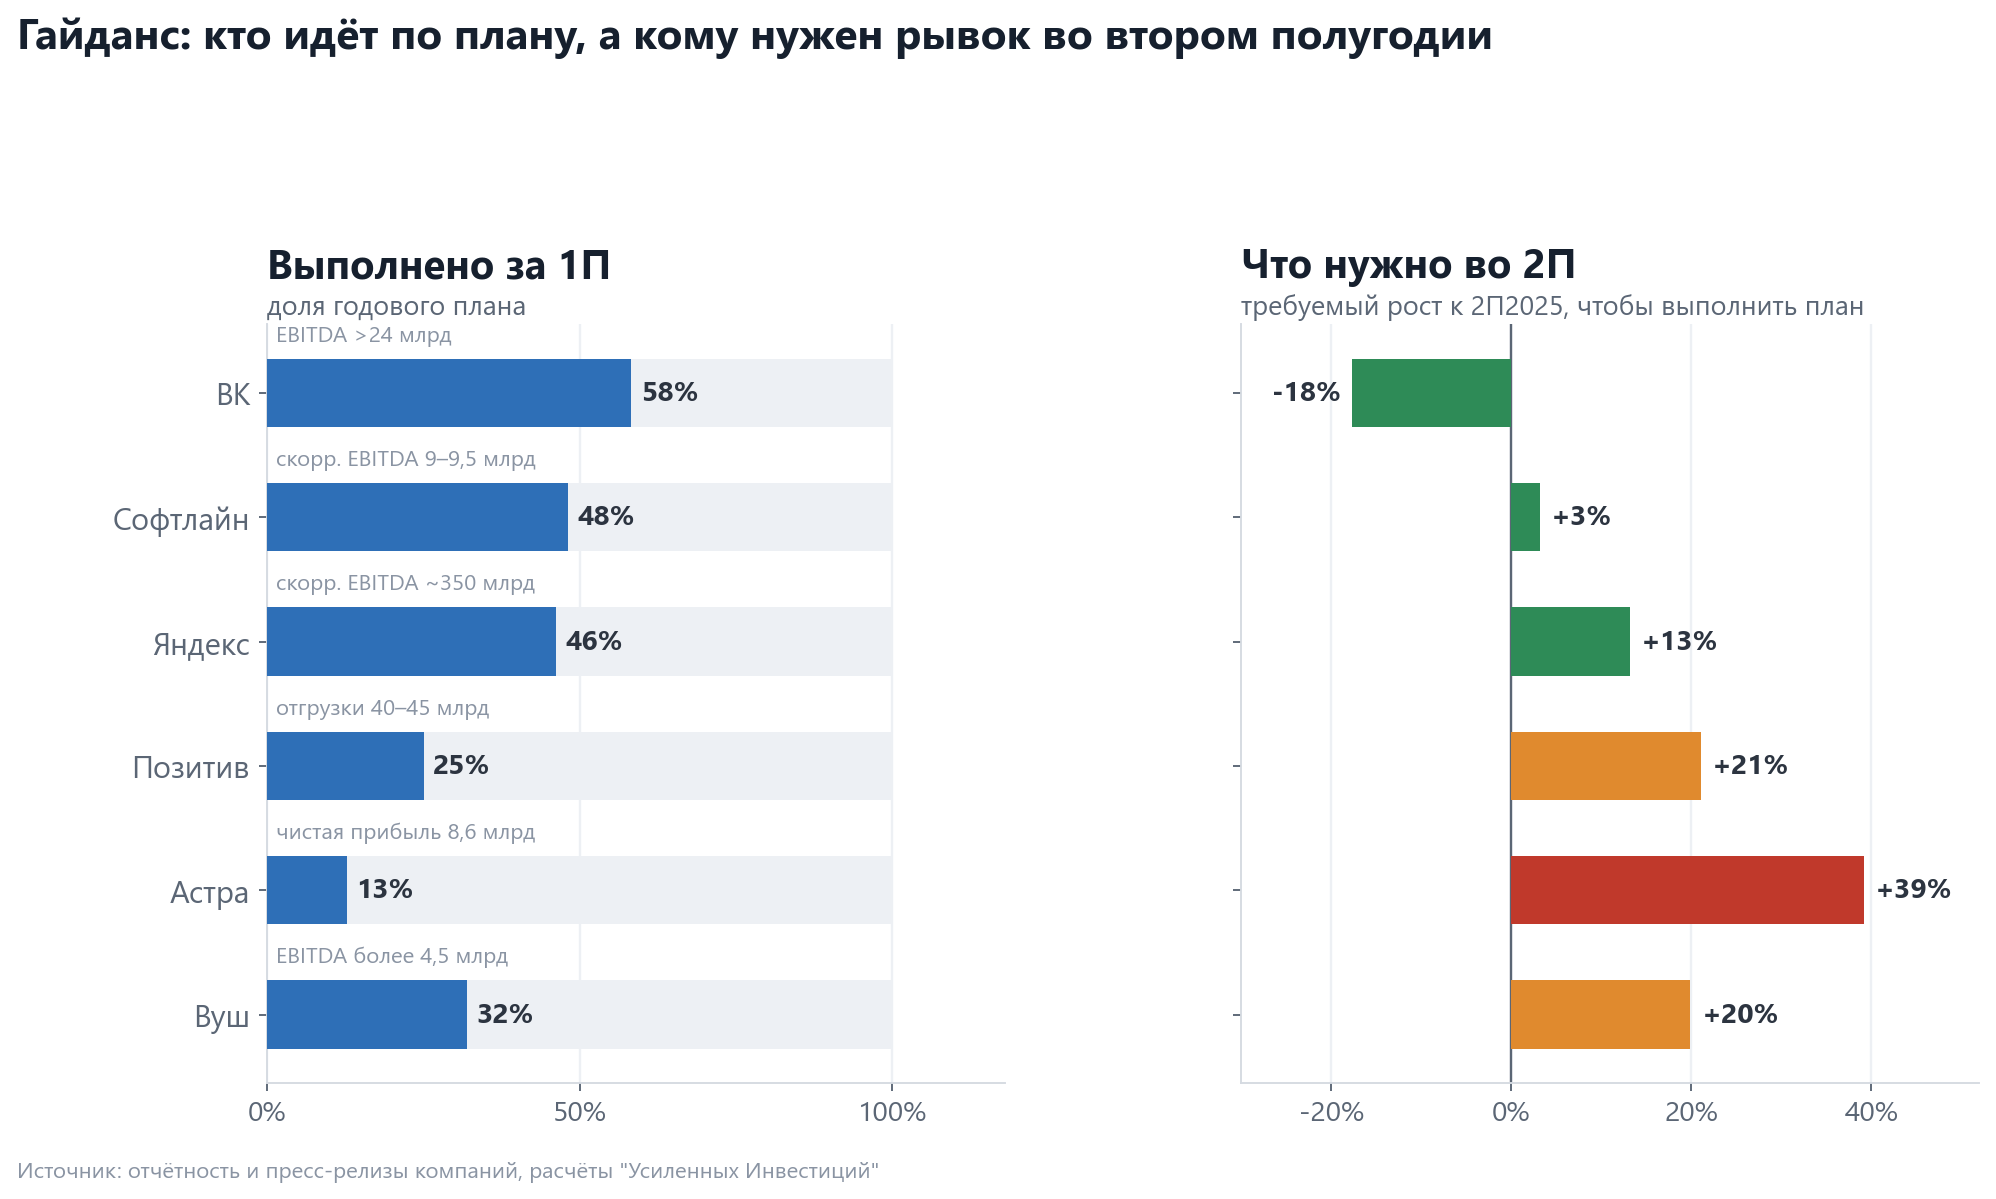
У Яндекса две половины прогноза идут в разные стороны. Ориентиры на 2026 год подтверждены: рост выручки около 20% и скорр. EBITDA около 350 млрд руб. По EBITDA запас есть - во втором полугодии нужно 187,8 млрд против 165,9 млрд годом ранее, плюс 13%.
По выручке ситуация обратная, и это главный вопрос к прогнозу Яндекса. Темп роста снижается пятый квартал подряд: 34% в первом квартале 2025 года, 33% во втором, 32% в третьем, 28% в четвёртом, 22% в первом квартале 2026 года и 16% во втором. За полугодие получилось 19%. Чтобы год закрылся ростом на 20%, во втором полугодии выручка должна вырасти на 21% - то есть темп должен не просто перестать падать, а развернуться вверх и прибавить пять процентных пунктов к последнему кварталу.
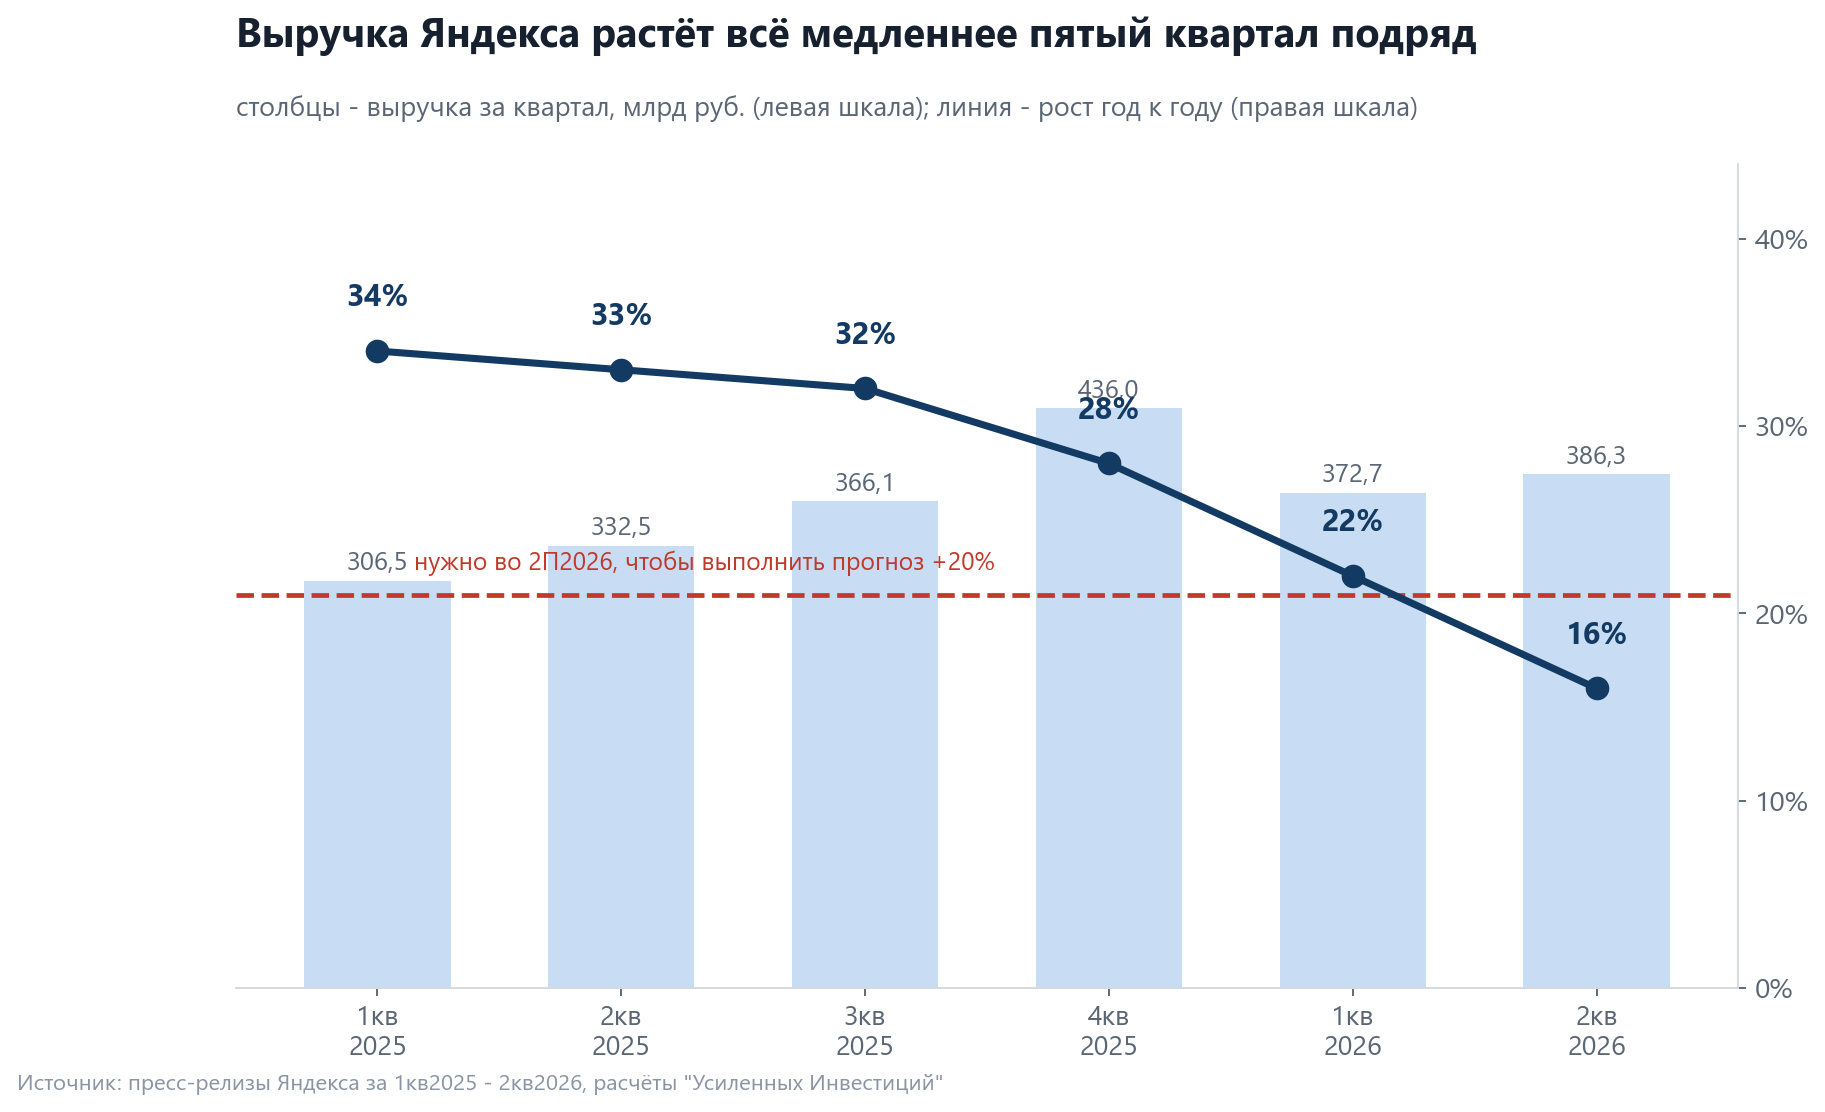
Против разворота играют три фактора. Реклама и продвижение растут во втором квартале на 10,3%, медленнее группы. Со 2 июня 2026 года из группы исключены показатели Авто.ру без пересчёта прошлых периодов. И база сравнения не низкая: во втором полугодии 2025 года выручка выросла на 30%.
Замедление идёт из ядра бизнеса, а не с периферии. Сегмент "Поисковые сервисы и ИИ", который делает группе основную прибыль, за первое полугодие 2026 года прибавил 4%: 260,0 млрд руб. против 249,8 млрд. Во втором квартале рост 9%, значит в первом выручка сегмента была на 0,7% ниже прошлогодней. Рост группе дают городские и персональные сервисы, плюс 18% и 31%, но рентабельность у них другая: 13,1% и 2,6% против 44,8% у поиска. Каждый процент выручки, переехавший из поиска в городские сервисы, приносит группе втрое меньше EBITDA.
ВК поставил себе низкую планку. Прогноз - EBITDA выше 24 млрд за 2026 год, за полугодие уже 14,0 млрд, во втором достаточно 10,0 млрд против 12,2 млрд годом ранее.
Софтлайн подтвердил прогноз, но обещание по долгу выглядит сложным. Ориентиры на 2026 год: оборот 145-155 млрд руб., валовая прибыль 30-35 млрд, скорректированная EBITDA 9-9,5 млрд. По EBITDA за полугодие сделано 4,449 млрд, во втором нужно около 4,8 млрд против 4,65 млрд годом ранее. Это достижимо. Сложнее с долгом. Компания обещает соотношение чистого долга к скорректированной EBITDA не выше 2,0x на конец года, а на 30 июня оно равно 3,3x. Чтобы уложиться, чистый долг должен снизиться с 29,7 млрд примерно до 18-19 млрд, а за второе полугодие 2025 года он снизился всего на 3,3 млрд. Методику расчёта валовой прибыли компания при этом изменила с первого квартала 2026 года и снизила прогноз по ней с 50-55 до 30-35 млрд руб., поэтому с прошлыми публикациями этот показатель уже не сопоставим.
Позитиву нужен сильный четвёртый квартал, но он у него всегда сильный. Прогноз по отгрузкам - 40-45 млрд, за полугодие 10,7 млрд; во втором нужно около 31,8 млрд против 26,3 млрд годом ранее. На третий квартал заявлено 6,75 млрд.
Астре нужен самый сильный рывок. Ориентир менеджмента по чистой прибыли на 2026 год - около 8,6 млрд руб., за полугодие получено 1,10 млрд. Во втором нужно около 7,5 млрд против 5,4 млрд годом ранее, плюс 39%, и запаса нет: в первом квартале был убыток 752 млн.
Хэдхантер прогноз уже понизил - и это единственный явный пересмотр вниз в секторе за отчётный сезон.
Слово "подтверждаем" ничего не гарантирует: половина ориентиров прошлых лет не выполнена
Прогноз в пресс-релизе - ожидание менеджмента, а не обязательство. За последние два года ожидания расходились с фактом в обе стороны и на десятки процентов.
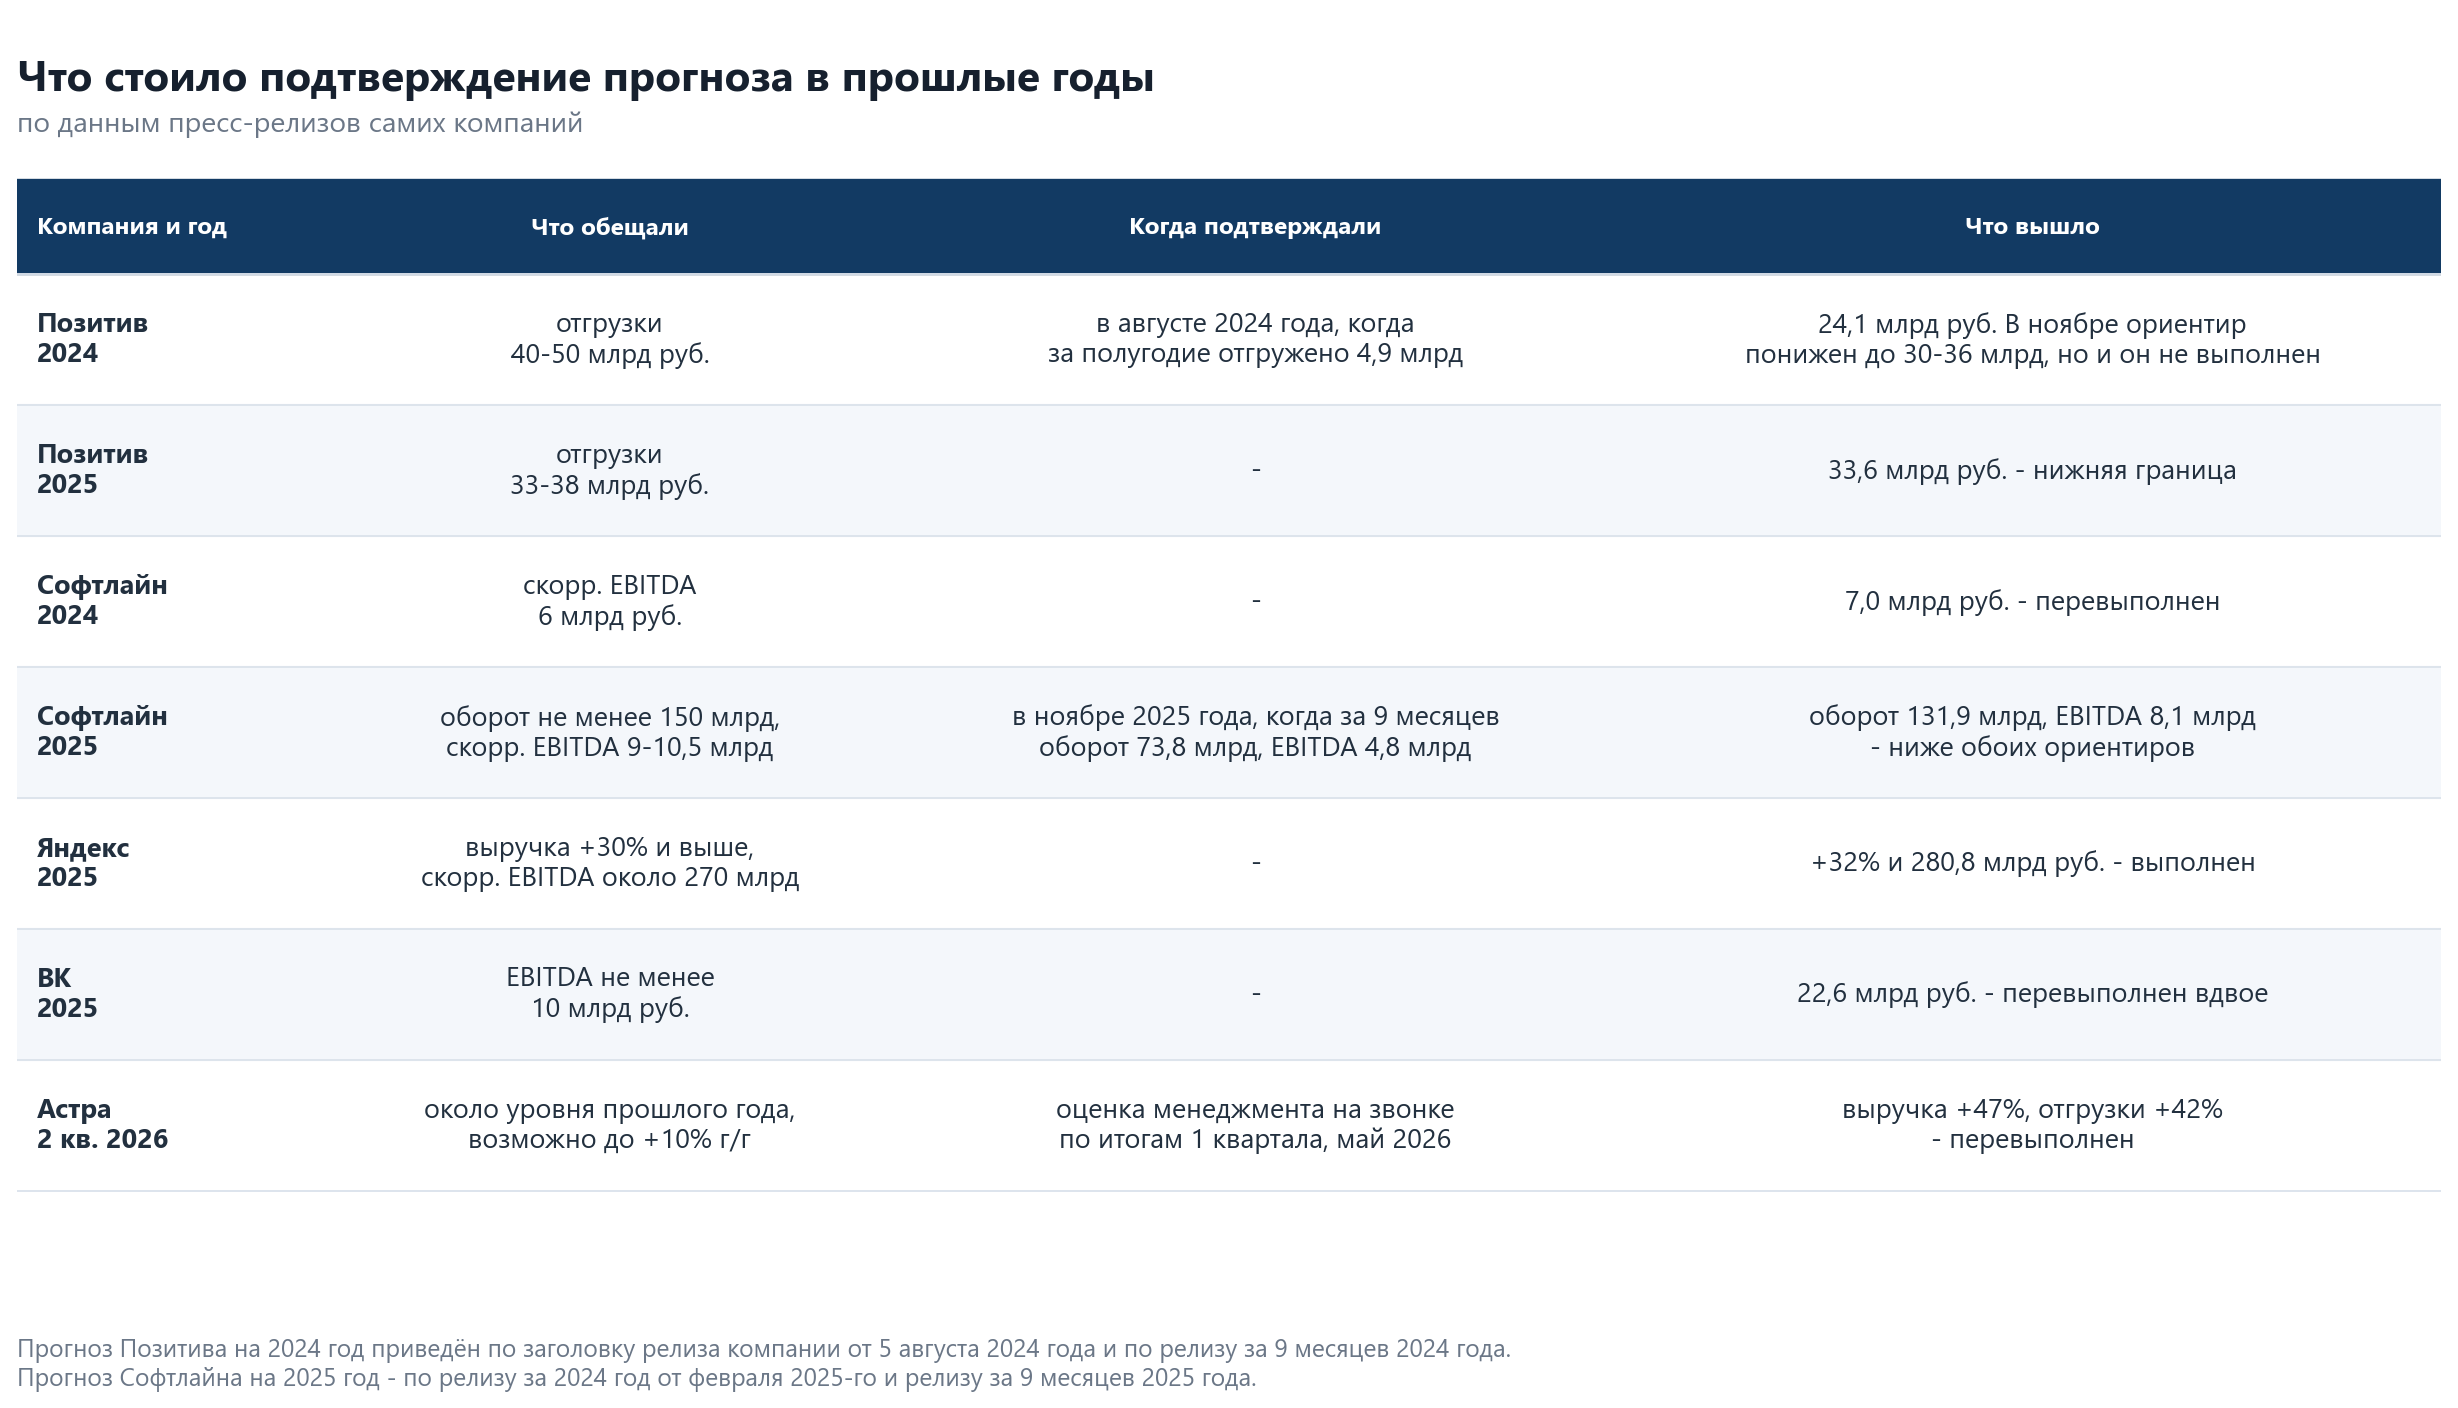
Софтлайн не выполнил прогноз на 2025 год по двум показателям из четырёх. Обещали оборот не менее 150 млрд и скорр. EBITDA 9-10,5 млрд, вышло 131,9 и 8,1. Прогноз при этом подтверждался в ноябре 2025 года, когда за девять месяцев было сделано 73,8 млрд оборота и 4,8 млрд EBITDA - меньше половины по обоим. Валовая прибыль и долговая нагрузка выполнены. Годом раньше было наоборот - план по EBITDA 6 млрд при факте 7,0 млрд.
У Позитива случай тяжелее. Заголовок его релиза от 5 августа 2024 года: "Компания подтверждает планы по отгрузкам на 2024 год в диапазоне от 40 до 50 млрд рублей" - при 4,9 млрд, отгруженных за полугодие. В ноябре ориентир понизили до 30-36 млрд, а год закрылся на 24,1 млрд, не выполнив ни первый прогноз, ни пересмотренный.
Обратные примеры тоже есть, и их столько же. ВК обещал за 2025 год EBITDA не менее 10 млрд и получил 22,6 млрд, Озон обещал 70-90 млрд и сделал 156,4 млрд. Астра в мае 2026 года оценивала второй квартал "около уровня прошлого года, возможно, с небольшим ростом - до 10% год к году", а выручка выросла на 47%.
Сводится это в один показатель - индекс исполнения прогноза, то есть факт, делённый на середину первоначально объявленного плана. Единица - попадание в план, меньше единицы - недобор, заметно больше - изначально заниженная планка.
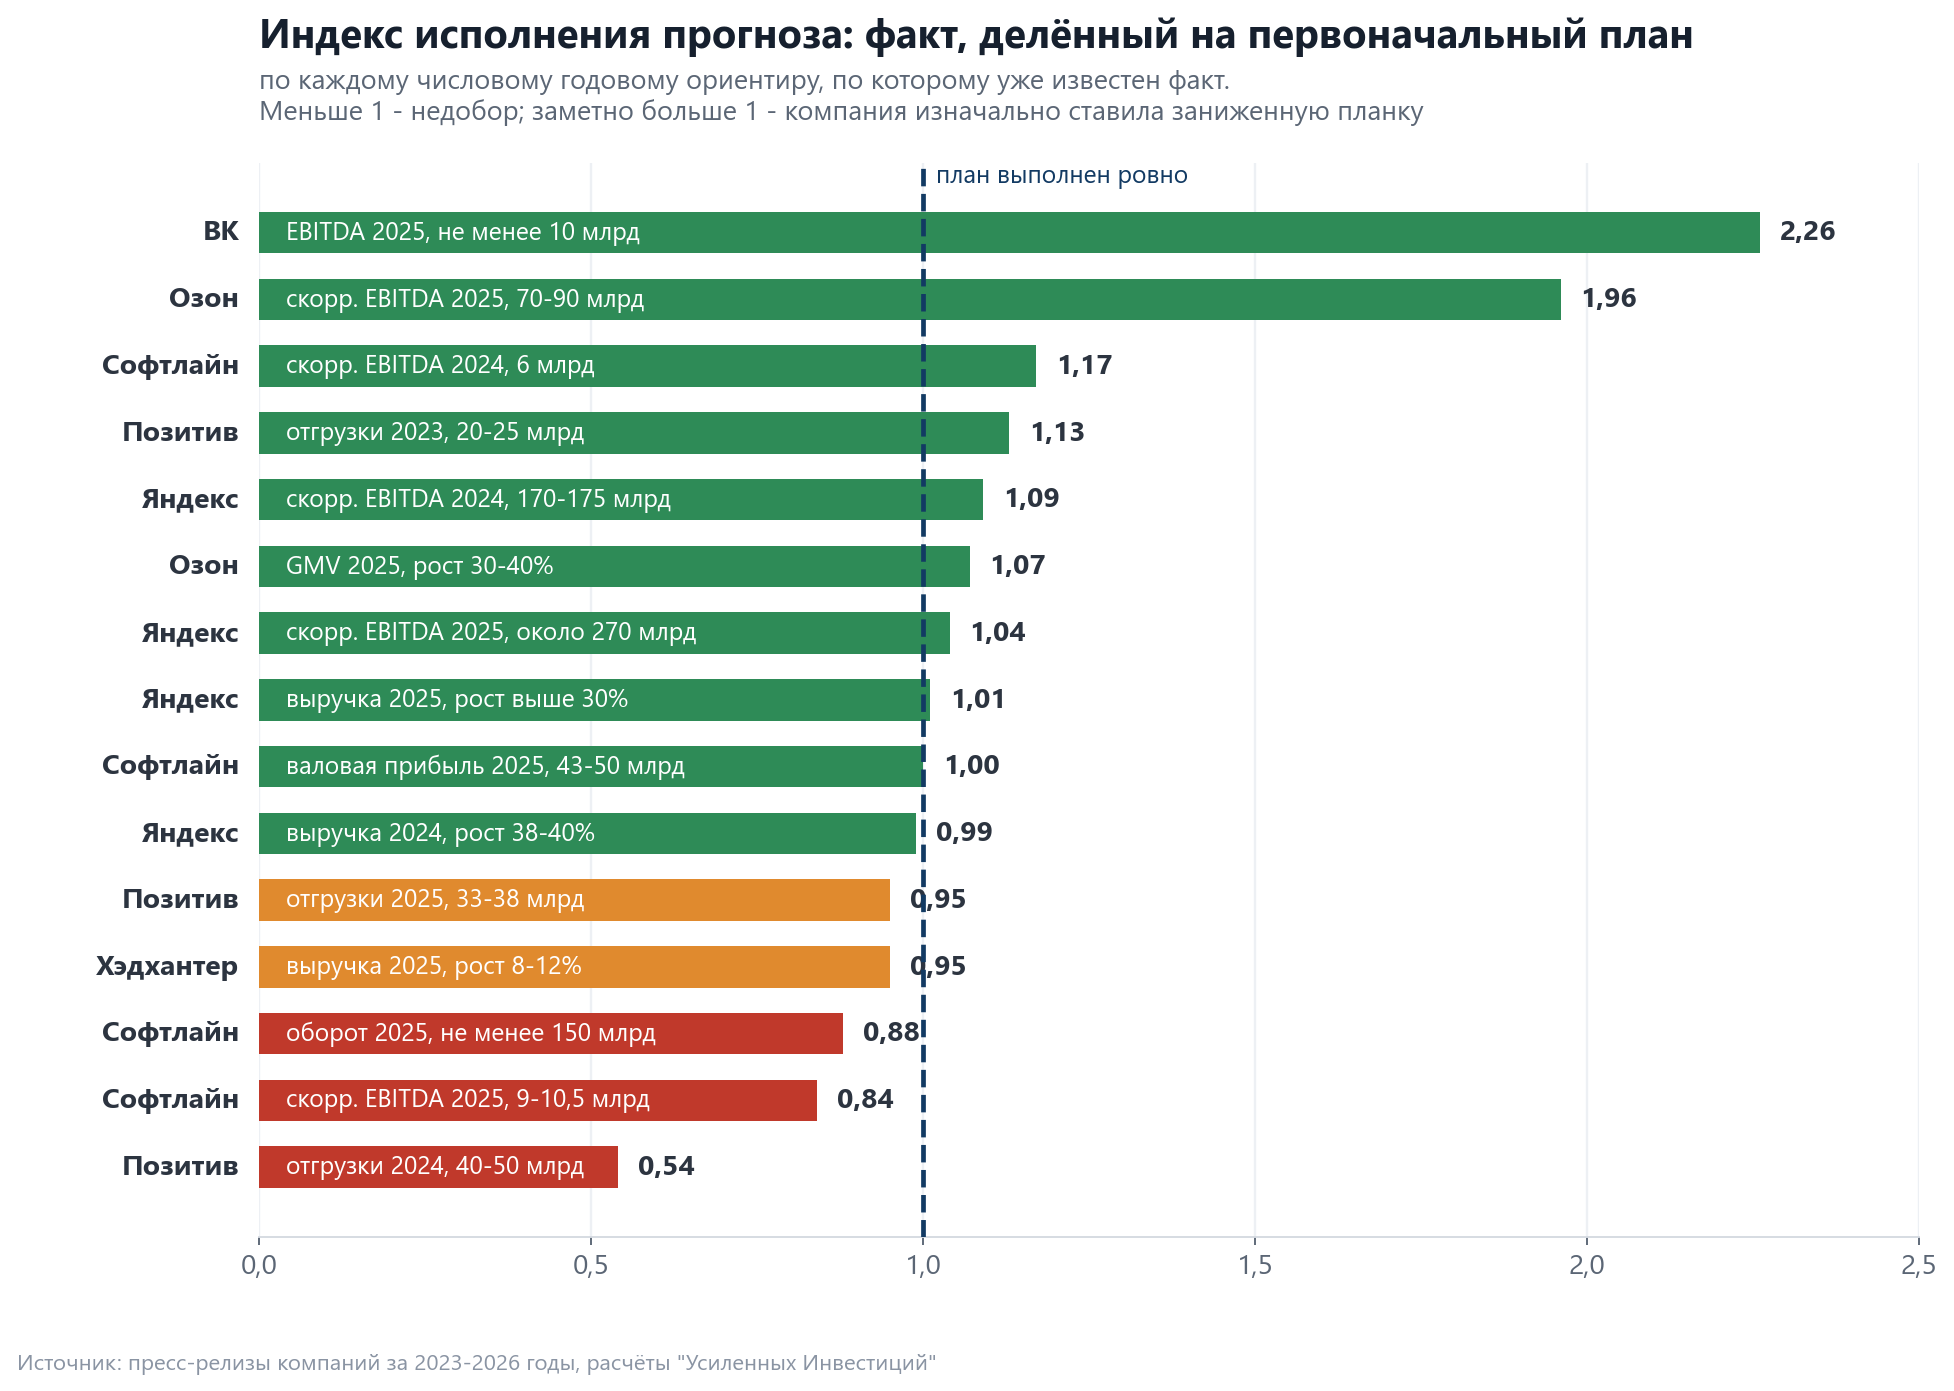
По медиане всех своих ориентиров Яндекс идёт с коэффициентом 1,02 и выполнил четыре обещания из четырёх. Софтлайн - 0,94 при двух выполненных из четырёх, Позитив - 0,95 при двух из трёх, Хэдхантер - 0,95 при нуле из одного. На другом краю ВК с коэффициентом 2,26 и Озон с 1,52: их прогнозы выполнены с большим запасом, что означает не точность, а сознательно низкую планку. Астра числовых годовых прогнозов в отчётности не публикует вовсе, поэтому по ней индекс не считается.
Вывод простой: слово "подтверждаем" информации не несёт, её несёт арифметика остатка. По этому критерию сейчас тяжелее всего Астре (нужно плюс 39%) и Яндексу по выручке (плюс 21% при фактических 16% в последнем квартале).
Размытие капитала - четвёртая корректировка, которой нет ни в EBITDA, ни в мультипликаторах
Мультипликатор EV/EBITDA считается на всю компанию. Если число акций растёт, доля отдельного акционера уменьшается, а мультипликатор остаётся прежним. Поэтому показатель стоит пересчитать на акцию.
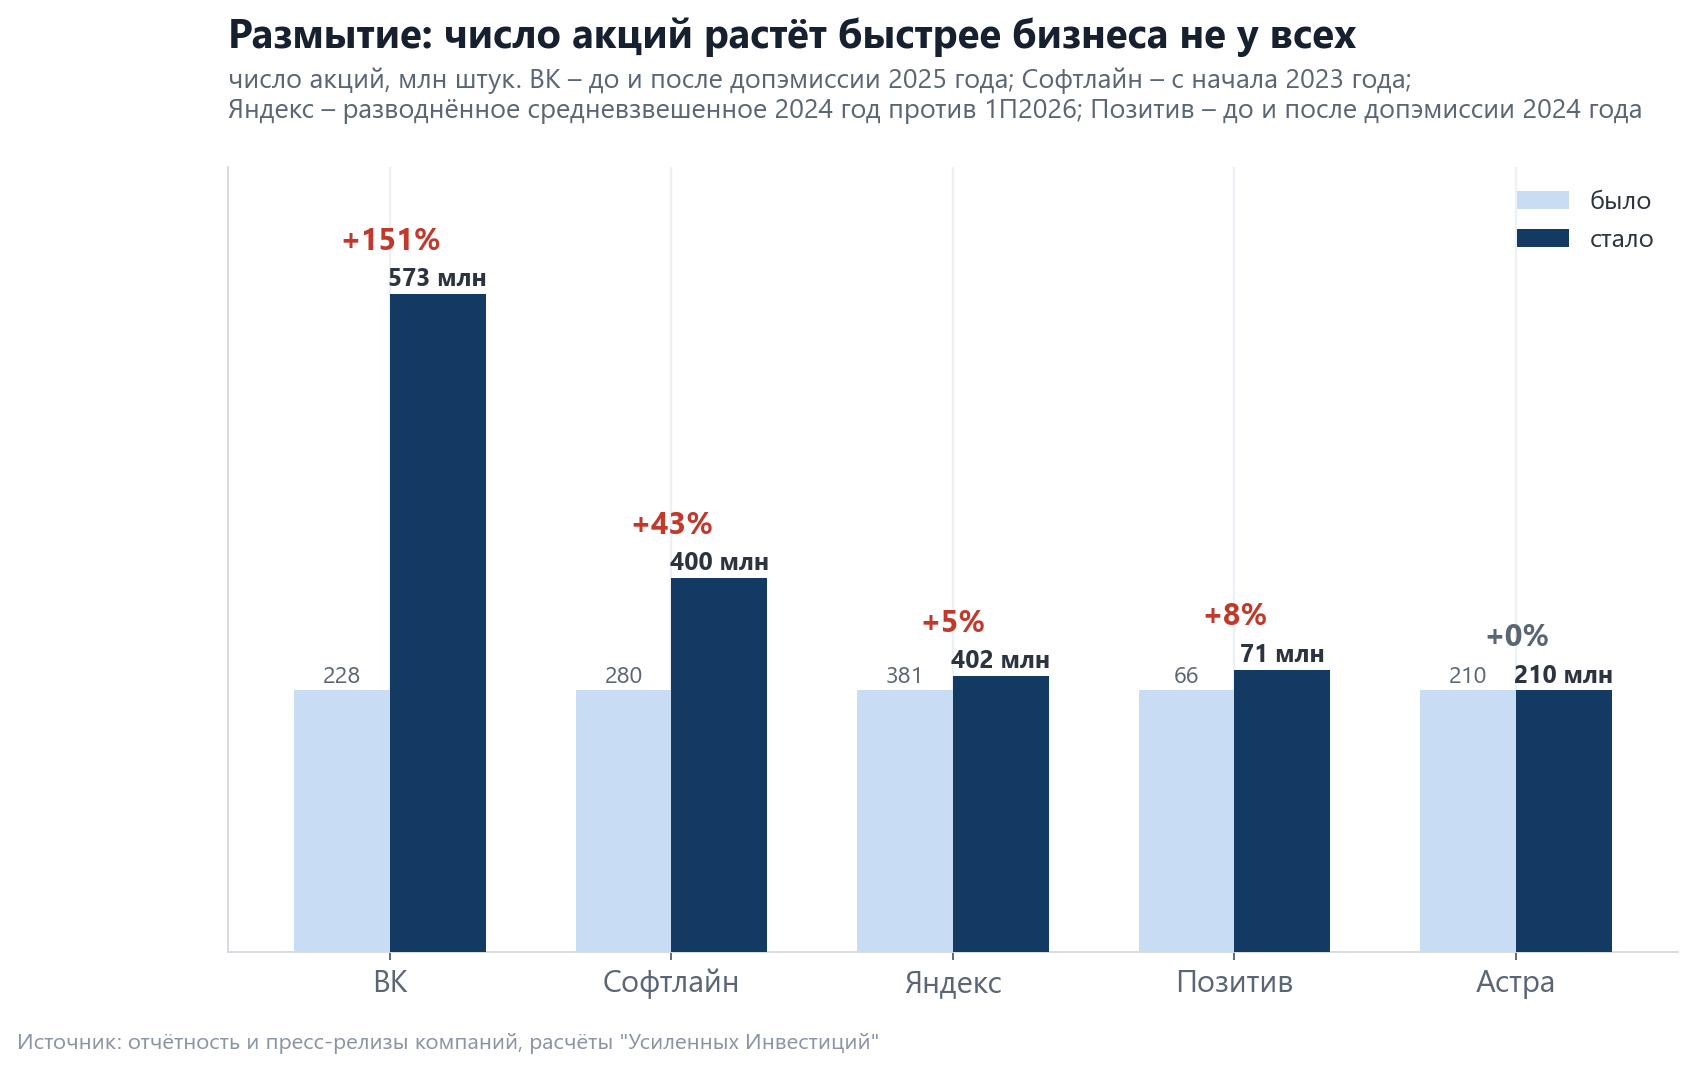
ВК - крайний случай. В 2025 году компания разместила 345,0 млн дополнительных акций по 324,9 руб. и привлекла 112 млрд руб., направив их на погашение долга. Число акций выросло с 227,9 млн до 572,9 млн. Чистый долг за это снизился со 187 млрд на конец 2024 года до 60,2 млрд на 30 июня 2026-го, и финансовые расходы упали с 18,0 до 6,7 млрд руб. за полугодие. Сделка была разумной, но её цену заплатили прежние акционеры.
Арифметика на акцию: EBITDA ВК за вычетом мотивации и капитализации нематериальных активов выросла с 5,8 до 6,9 млрд руб., плюс 19%. В расчёте на акцию она снизилась с 24,9 до 12,0 руб., минус 52%.
У Софтлайна размытие произошло раньше и было мягче. Число акций выросло с 280 млн в начале 2023 года до 400 млн в третьем квартале 2024-го и с тех пор не менялось; с октября 2024 года компания выкупила более 19,9 млн акций.
Позитив выпустил 5,18 млн акций в конце 2024 года для Программы стимулирования роста. Сейчас в обращении 71,214 млн акций, и за последние двенадцать месяцев их число не менялось. Стоимость программы, 10,0 млрд руб., прошла мимо отчёта о прибылях и осталась только в числе акций.
Яндекс с мая 2026 года выкупает больше, чем выпускает. К 27 июля выкуплено 3,3 млн акций почти на 12,5 млрд руб. при допэмиссии 894,1 тыс. акций за квартал; разводнённое средневзвешенное число акций выросло за полугодие на 1,6%. Астра число акций не меняла и выкупила более 2,4 млн из лимита в 4 млн, около 2% капитала. ЦИАН с 15 июля выкупает акции на сумму до 4 млрд руб. за 12 месяцев.
По мультипликаторам сектор выглядит дешёвым ровно до момента, пока EBITDA считает компания
Если брать показатели из пресс-релизов, весь сектор торгуется в узком диапазоне 4,2-5,8x EV/EBITDA. Разброс небольшой, и на первый взгляд разница между именами лежит в темпах роста. После пересчёта диапазон расходится вдвое.
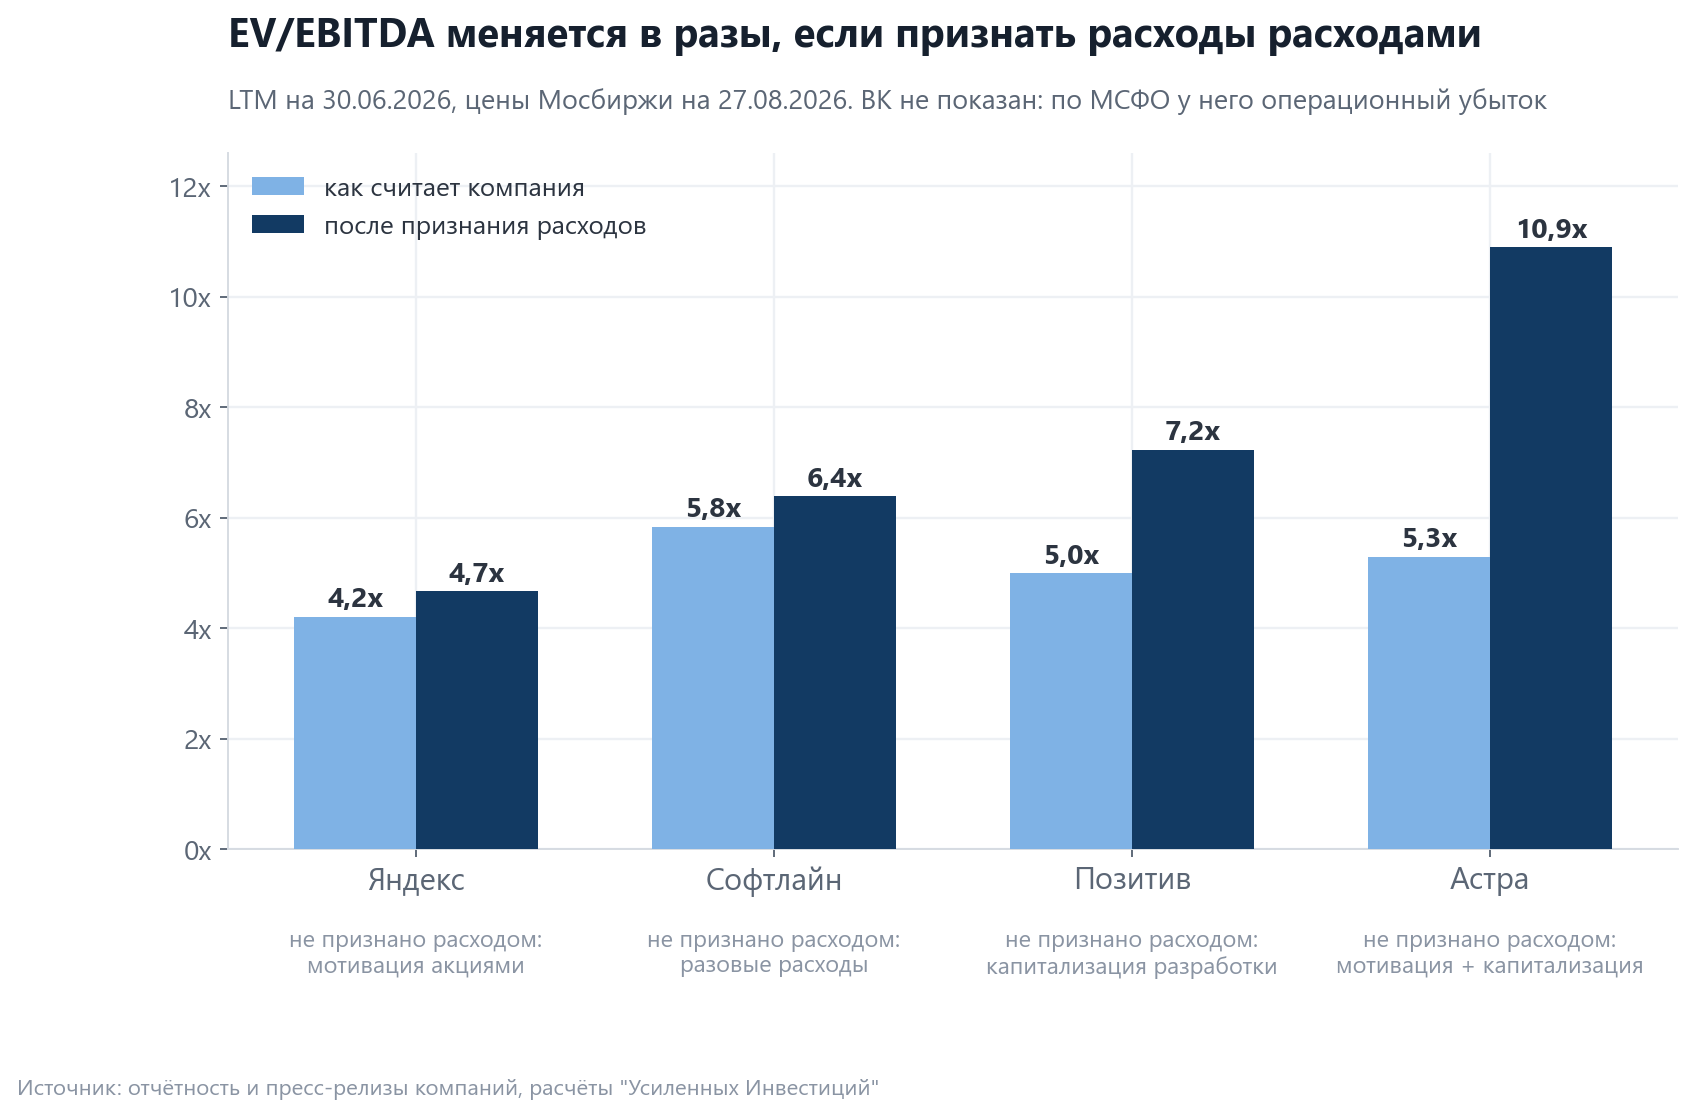
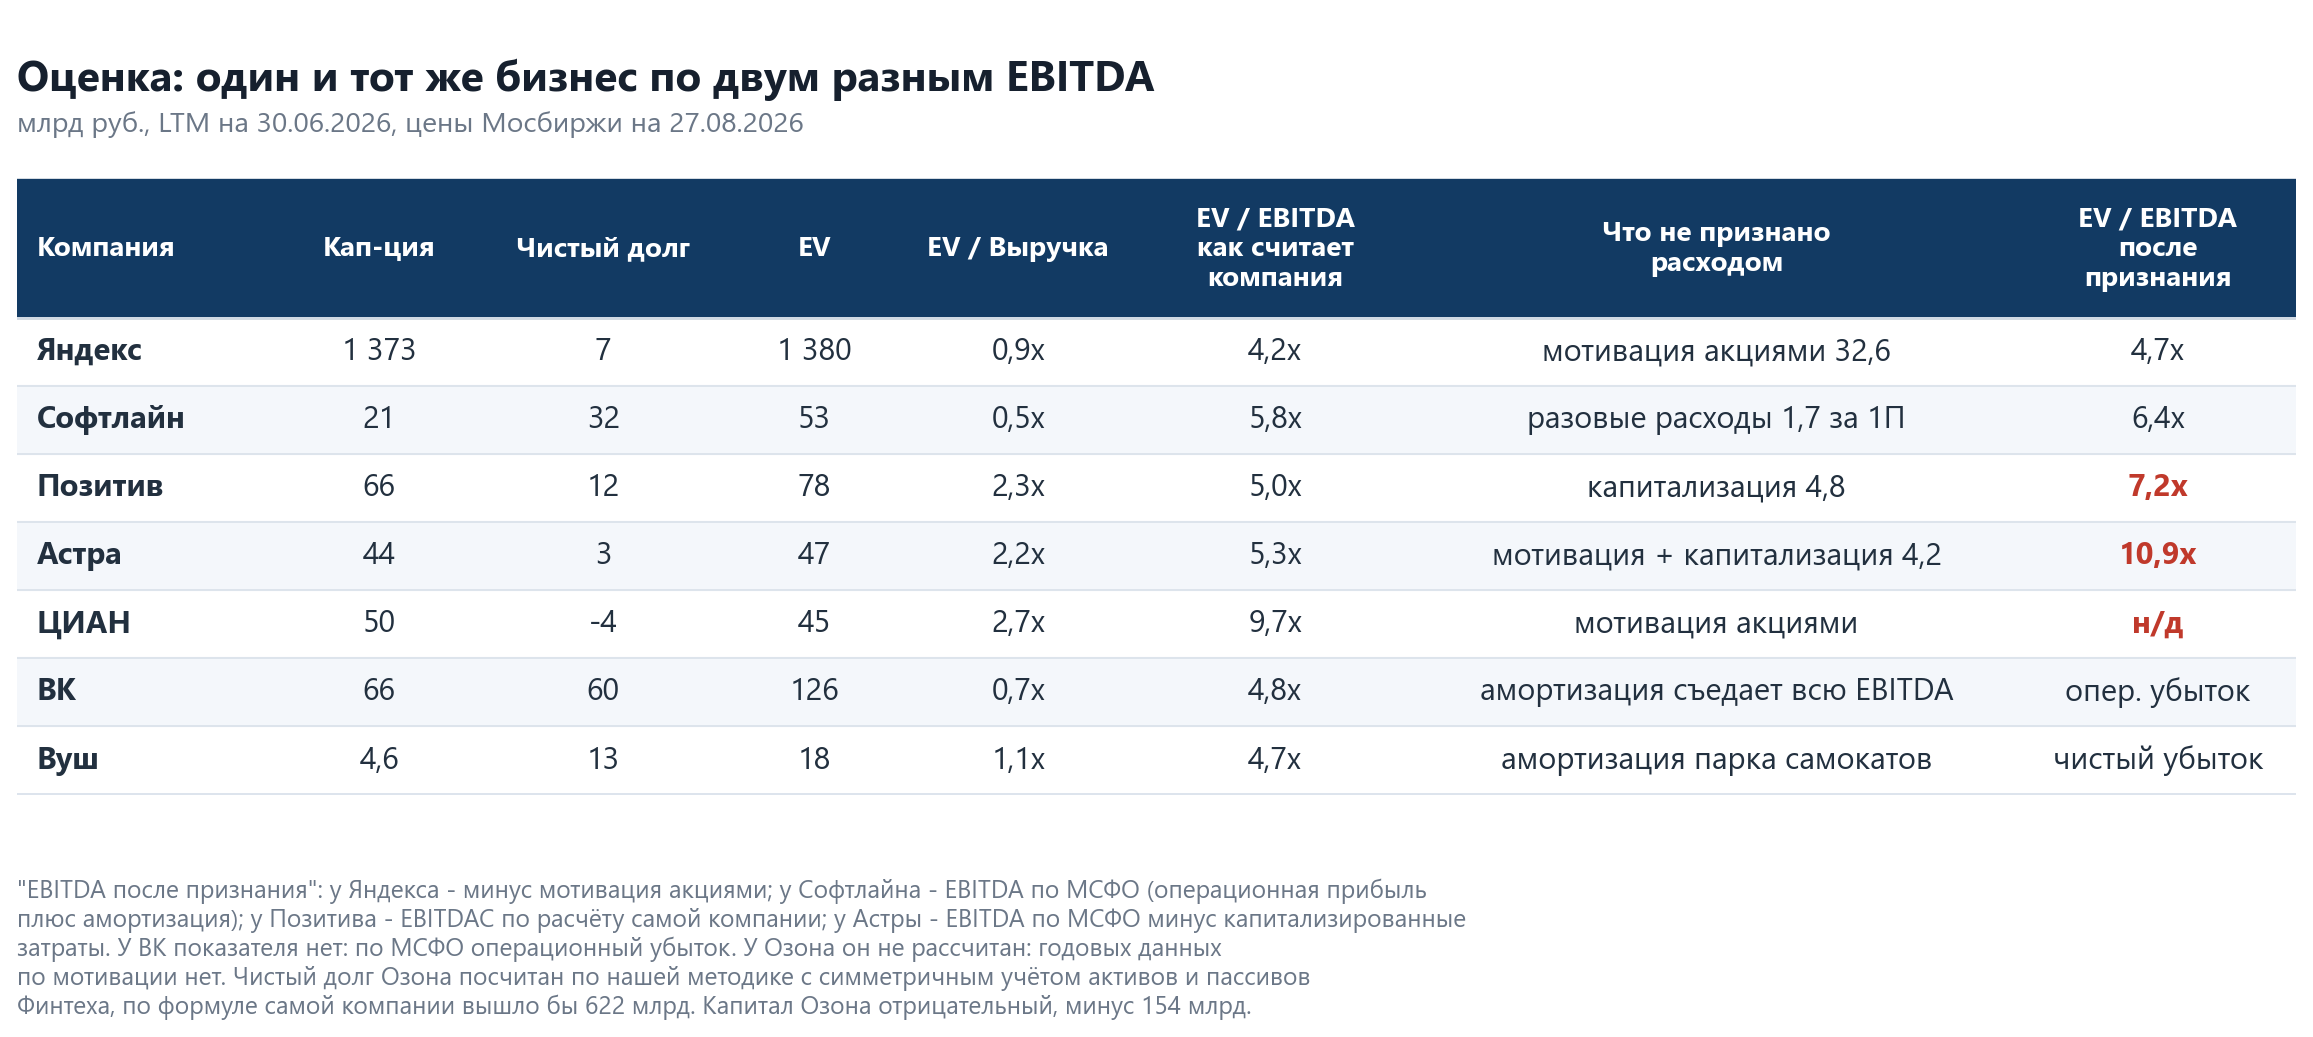
Астра из самой дешёвой по заголовочному мультипликатору превращается в самую дорогую, с 5,3x до 10,9x. Позитив - с 5,0x до 7,2x. Софтлайн - с 5,8x до 6,4x. Яндекс почти не меняется, с 4,2x до 4,7x, и в результате из середины списка переходит в его начало.
У ВК показателя после пересчёта нет, потому что по МСФО у компании операционный убыток. По выручке ВК стоит 0,7x, Софтлайн 0,5x, Яндекс 0,9x, Астра 2,2x и Позитив 2,3x. Разница между 0,5x и 2,3x по выручке - это разница между перепродажей чужого программного обеспечения и продажей собственного, и она в оценке отражена корректно.
Отдельно про Софтлайн: заголовочный показатель компании - оборот, а не выручка. Оборот за 1П2026 - 53,1 млрд руб., выручка по МСФО - 38,7 млрд. Разница возникает из-за агентских договоров, по которым в выручку попадает только вознаграждение, а не вся сумма сделки. Оба показателя верны, но мультипликаторы к ним получаются разные, и сравнивать Софтлайн по обороту с Астрой по выручке нельзя.
Создание стоимости проверяется тремя вопросами, и ни один из них не про EBITDA
EBITDA показывает, сколько бизнес заработал до расчётов с банком, бюджетом и прошлыми инвестициями. Акционеру важнее три другие вещи.
Вопрос первый: что осталось на одну акцию
EBITDA после признания всех расходов в расчёте на акцию, 1П2026 против 1П2025: Яндекс 358,2 руб. против 219,8 (плюс 63%), Софтлайн 7,21 против 6,86 (плюс 5%), ВК 12,04 против 24,86 (минус 52%), Астра минус 0,05 против минус 1,87, Позитив минус 25,6 против минус 81,2. Быстро растёт только Яндекс; у Астры и Позитива показатель движется к нулю снизу, что тоже улучшение.
Вопрос второй: что стало с чистым долгом
Прибыль можно нарисовать, движение долга - нет. Если EBITDA растёт, а чистый долг растёт быстрее, деньги до акционера не дошли.
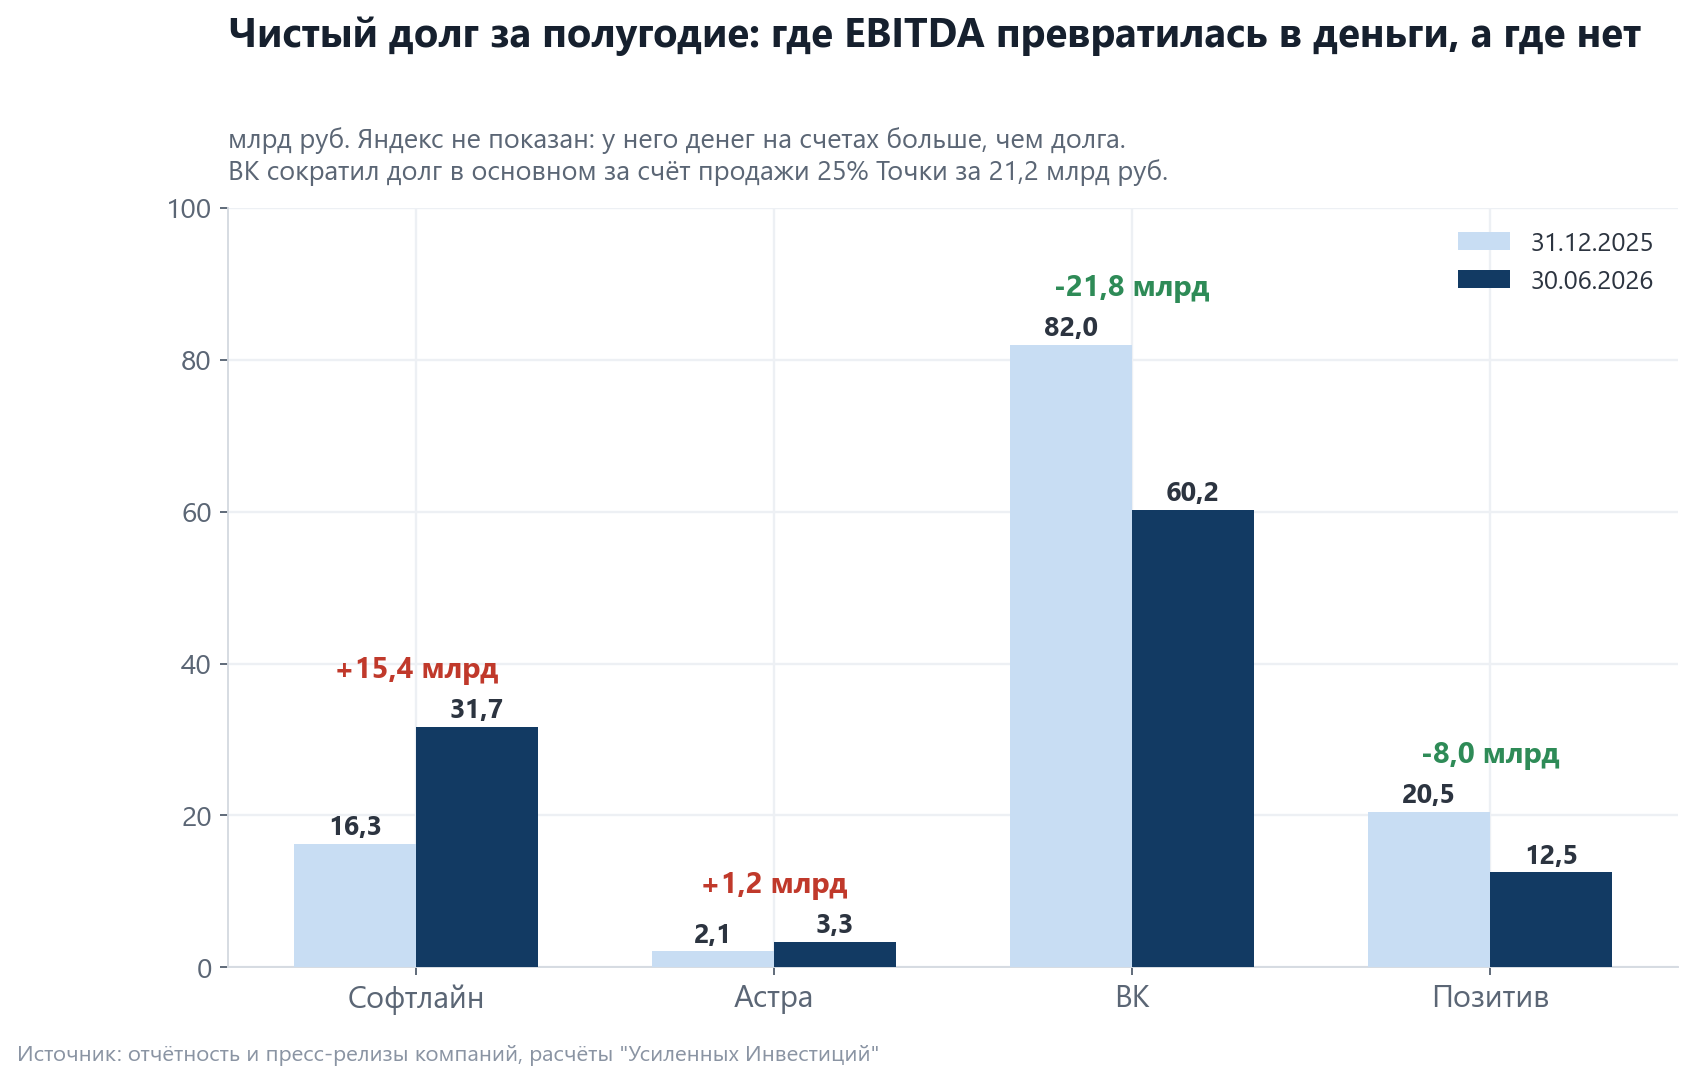
Софтлайн за полугодие увеличил чистый долг на 15,4 млрд руб., с 16,3 до 31,7 млрд, при скорректированной EBITDA 4,4 млрд. Компания ссылается на сезонность и оборотный капитал, и сезонность действительно есть. Но операционный денежный поток Софтлайна был отрицательным два года подряд - минус 3,3 млрд в 2024 году и минус 1,5 млрд в 2025-м, при росте дебиторской задолженности на 14,2 млрд за 2025 год.
Астра увеличила чистый долг с 2,1 до 3,3 млрд, свободный поток за полугодие минус 79 млн против плюс 798 млн годом ранее. Позитив снизил долг с 20,5 до 12,5 млрд за счёт поступлений за отгрузки четвёртого квартала. ВК снизил с 82 до 60,2 млрд, но 21,2 млрд из этого дала продажа доли в Точке, а не операции.
Вопрос третий: покрывает ли операционная прибыль проценты
При ключевой ставке 14% занимать дорого: Софтлайн разместил в феврале 2026 года облигации с купоном 19,5%, у Позитива в обращении выпуски под ключевую ставку плюс 4% и под 18% фиксированных. В такой среде покрытие процентов важнее мультипликатора.
За 1П2026 операционная прибыль по МСФО покрывала финансовые расходы так: Астра 6,2x (845 млн против 136 млн), Яндекс 5,3x, Софтлайн 0,2x (632 млн против 2 933 млн). У Позитива и ВК операционный результат отрицательный, покрытие не считается; у Позитива при этом ещё 1,0 млрд процентов капитализирован и в расчёт не попал.
Чек-лист: как прочитать отчёт ИТ-компании за пятнадцать минут
Порядок действий, закрывающий основные вопросы к любому такому отчёту.
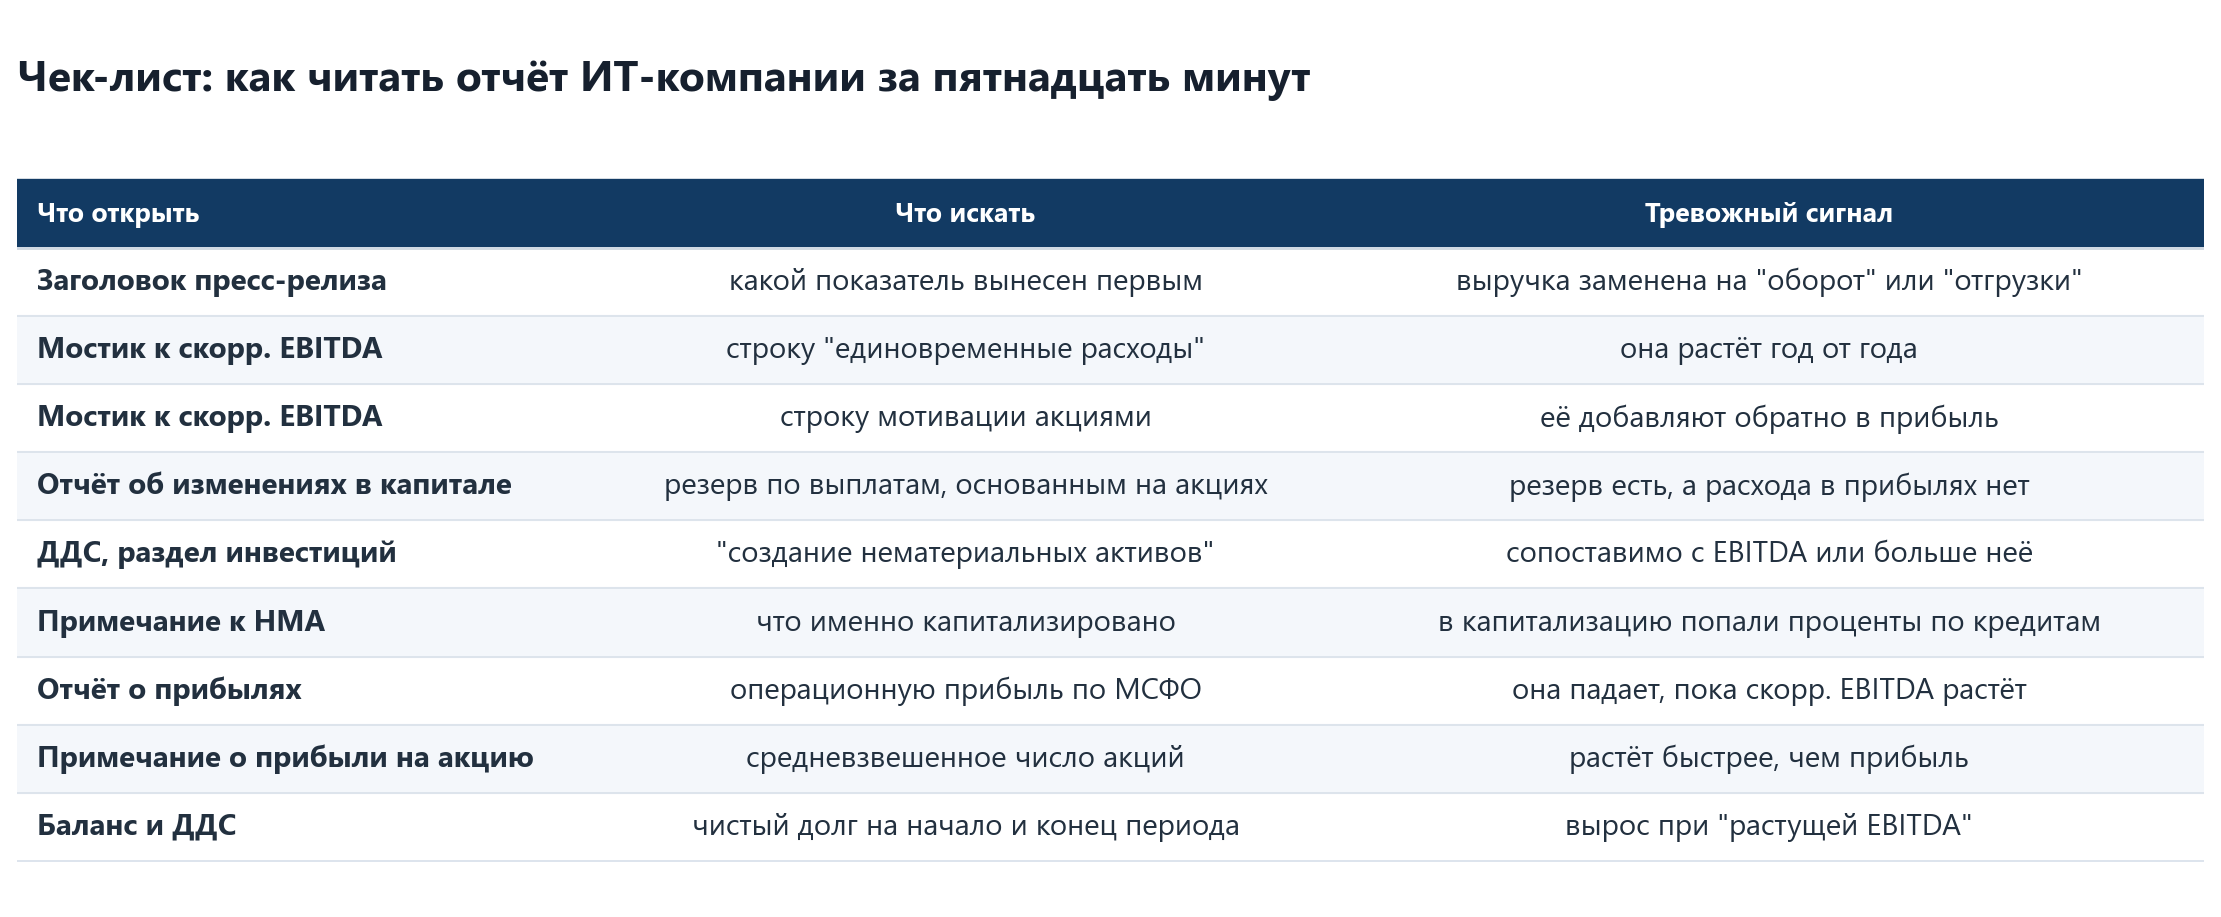
И два правила сверху. Годовые выводы по одному кварталу здесь не строятся: у Астры первый квартал 2026 года убыточный, а второй рекордный при том же бизнесе. А "скорректированные EBITDA" двух разных эмитентов между собой несопоставимы, сопоставима только операционная прибыль по МСФО.
Сводная метрика создания стоимости ставит Яндекс и Позитив в начало, Софтлайн - в конец
Все три теста выше можно свести в один показатель. В модели Усиленных Инвестиций он считается так: прирост EBITDA последнего квартала к тому же кварталу год назад умножается на целевой мультипликатор, к результату прибавляется свободный денежный поток за 12 месяцев, из суммы вычитается рыночная стоимость размытия за год и всё делится на капитализацию. Получается годовая фундаментальная доходность.
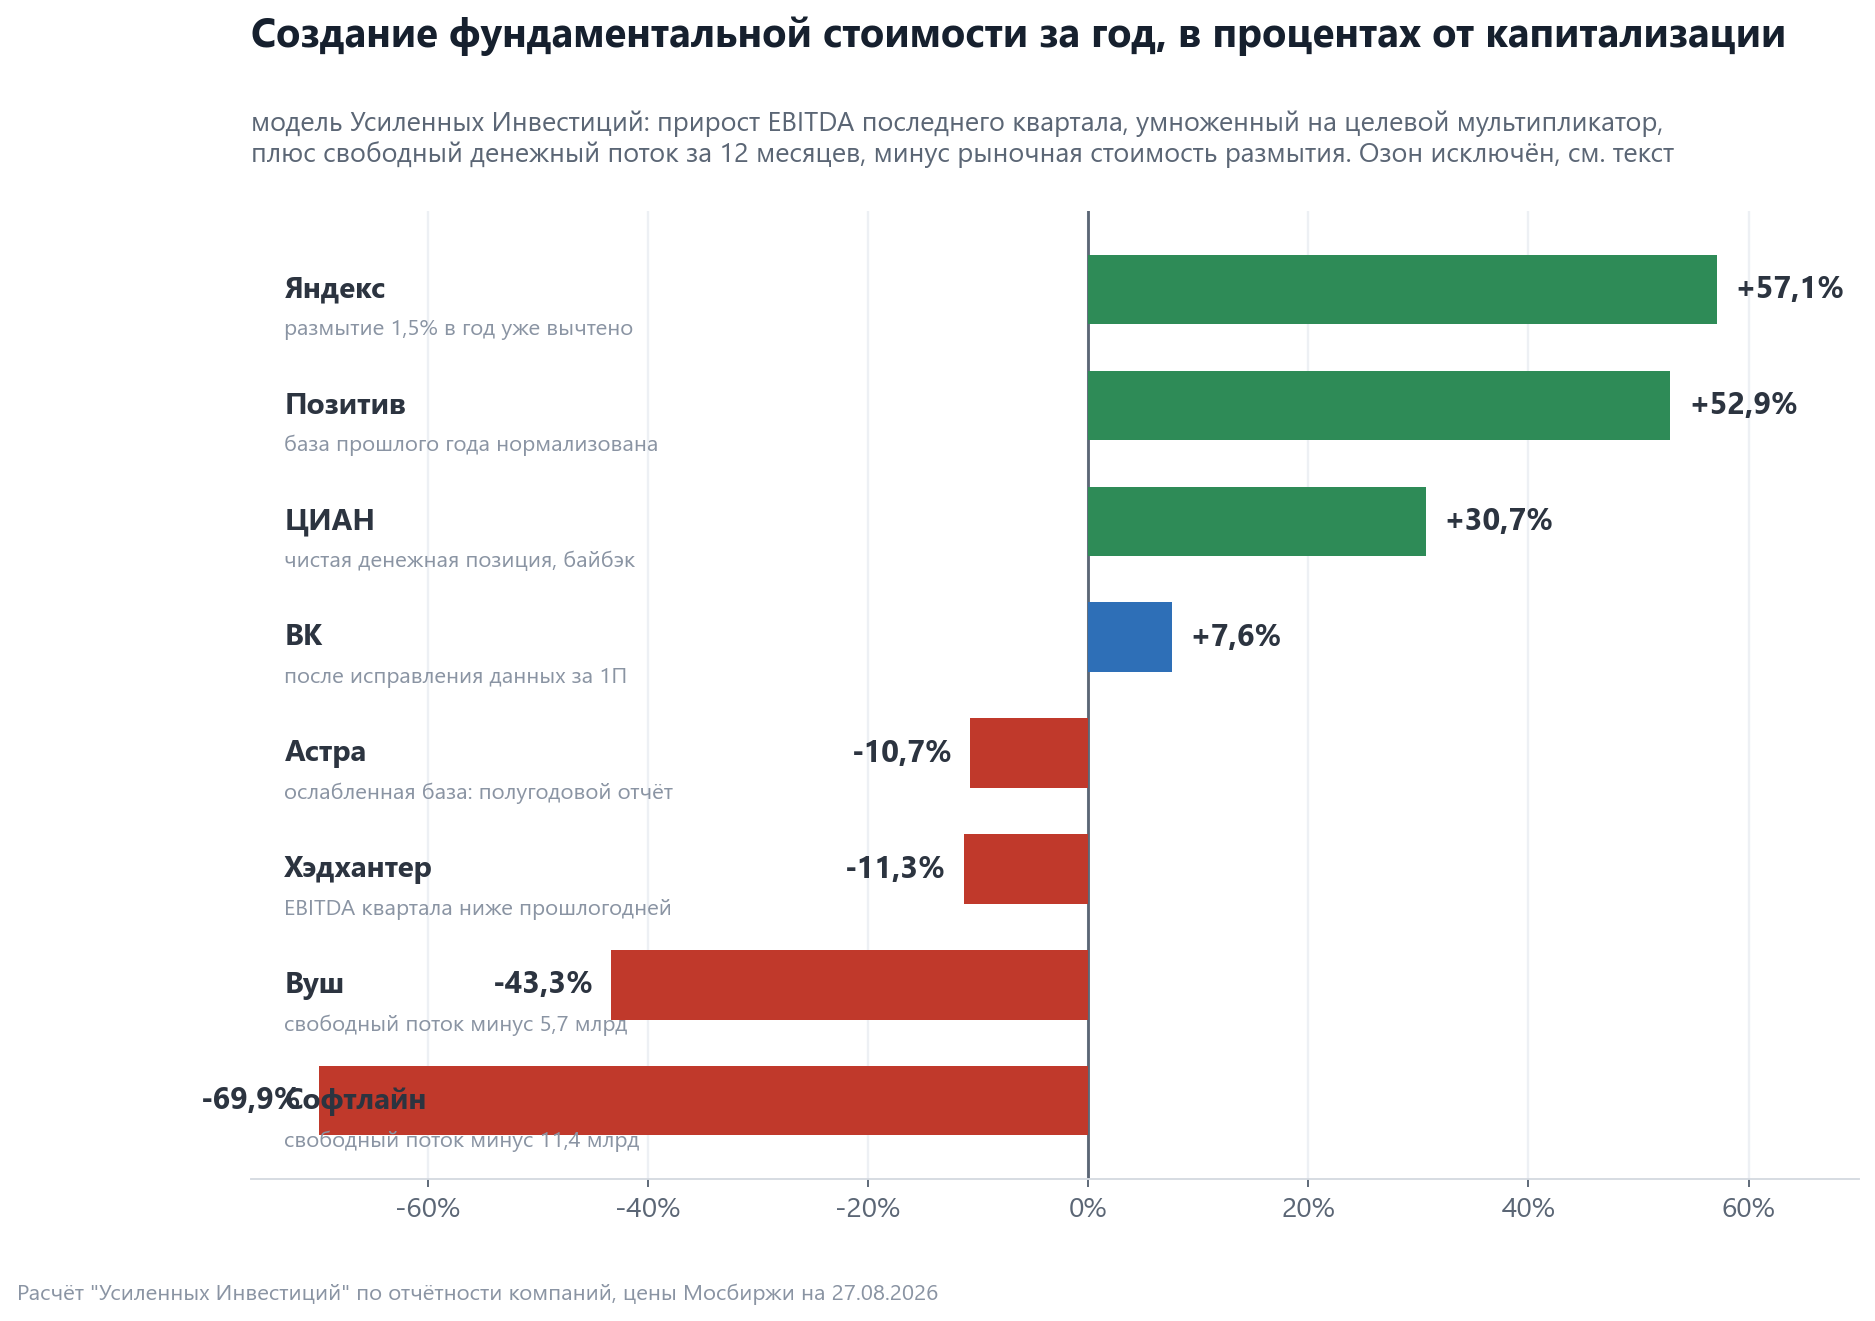
Порядок совпадает с выводами по отдельным тестам. Впереди Яндекс с 57% (размытие 1,5% в год уже вычтено) и Позитив с 53%, дальше ЦИАН с 31%, у ВК после исправления данных остаётся 8%. В минусе Астра и Хэдхантер, у которых EBITDA квартала ниже прошлогодней, и особенно Вуш с минус 43% и Софтлайн с минус 70% - у обоих отрицательный свободный поток, 5,7 и 11,4 млрд руб. соответственно.
Две оговорки к цифрам. У Астры, Софтлайна и ВК расчёт идёт на ослабленной базе, потому что они отчитываются нарастающим итогом и прирост EBITDA берётся к полному году, а не к сопоставимому кварталу. У Позитива база прошлого года была убыточной и нормализована моделью. Озон в этот расчёт не включён: его операционный поток за 12 месяцев содержит приток клиентских средств Финтеха, и свободный денежный поток по формуле получается завышенным в разы.
Вывод по именам: премия сейчас платится за прозрачность и покрытие процентов, а не за темп роста
Ниже - авторская оценка по одним и тем же критериям. Это способ упорядочить имена, а не рекомендация покупать или продавать.
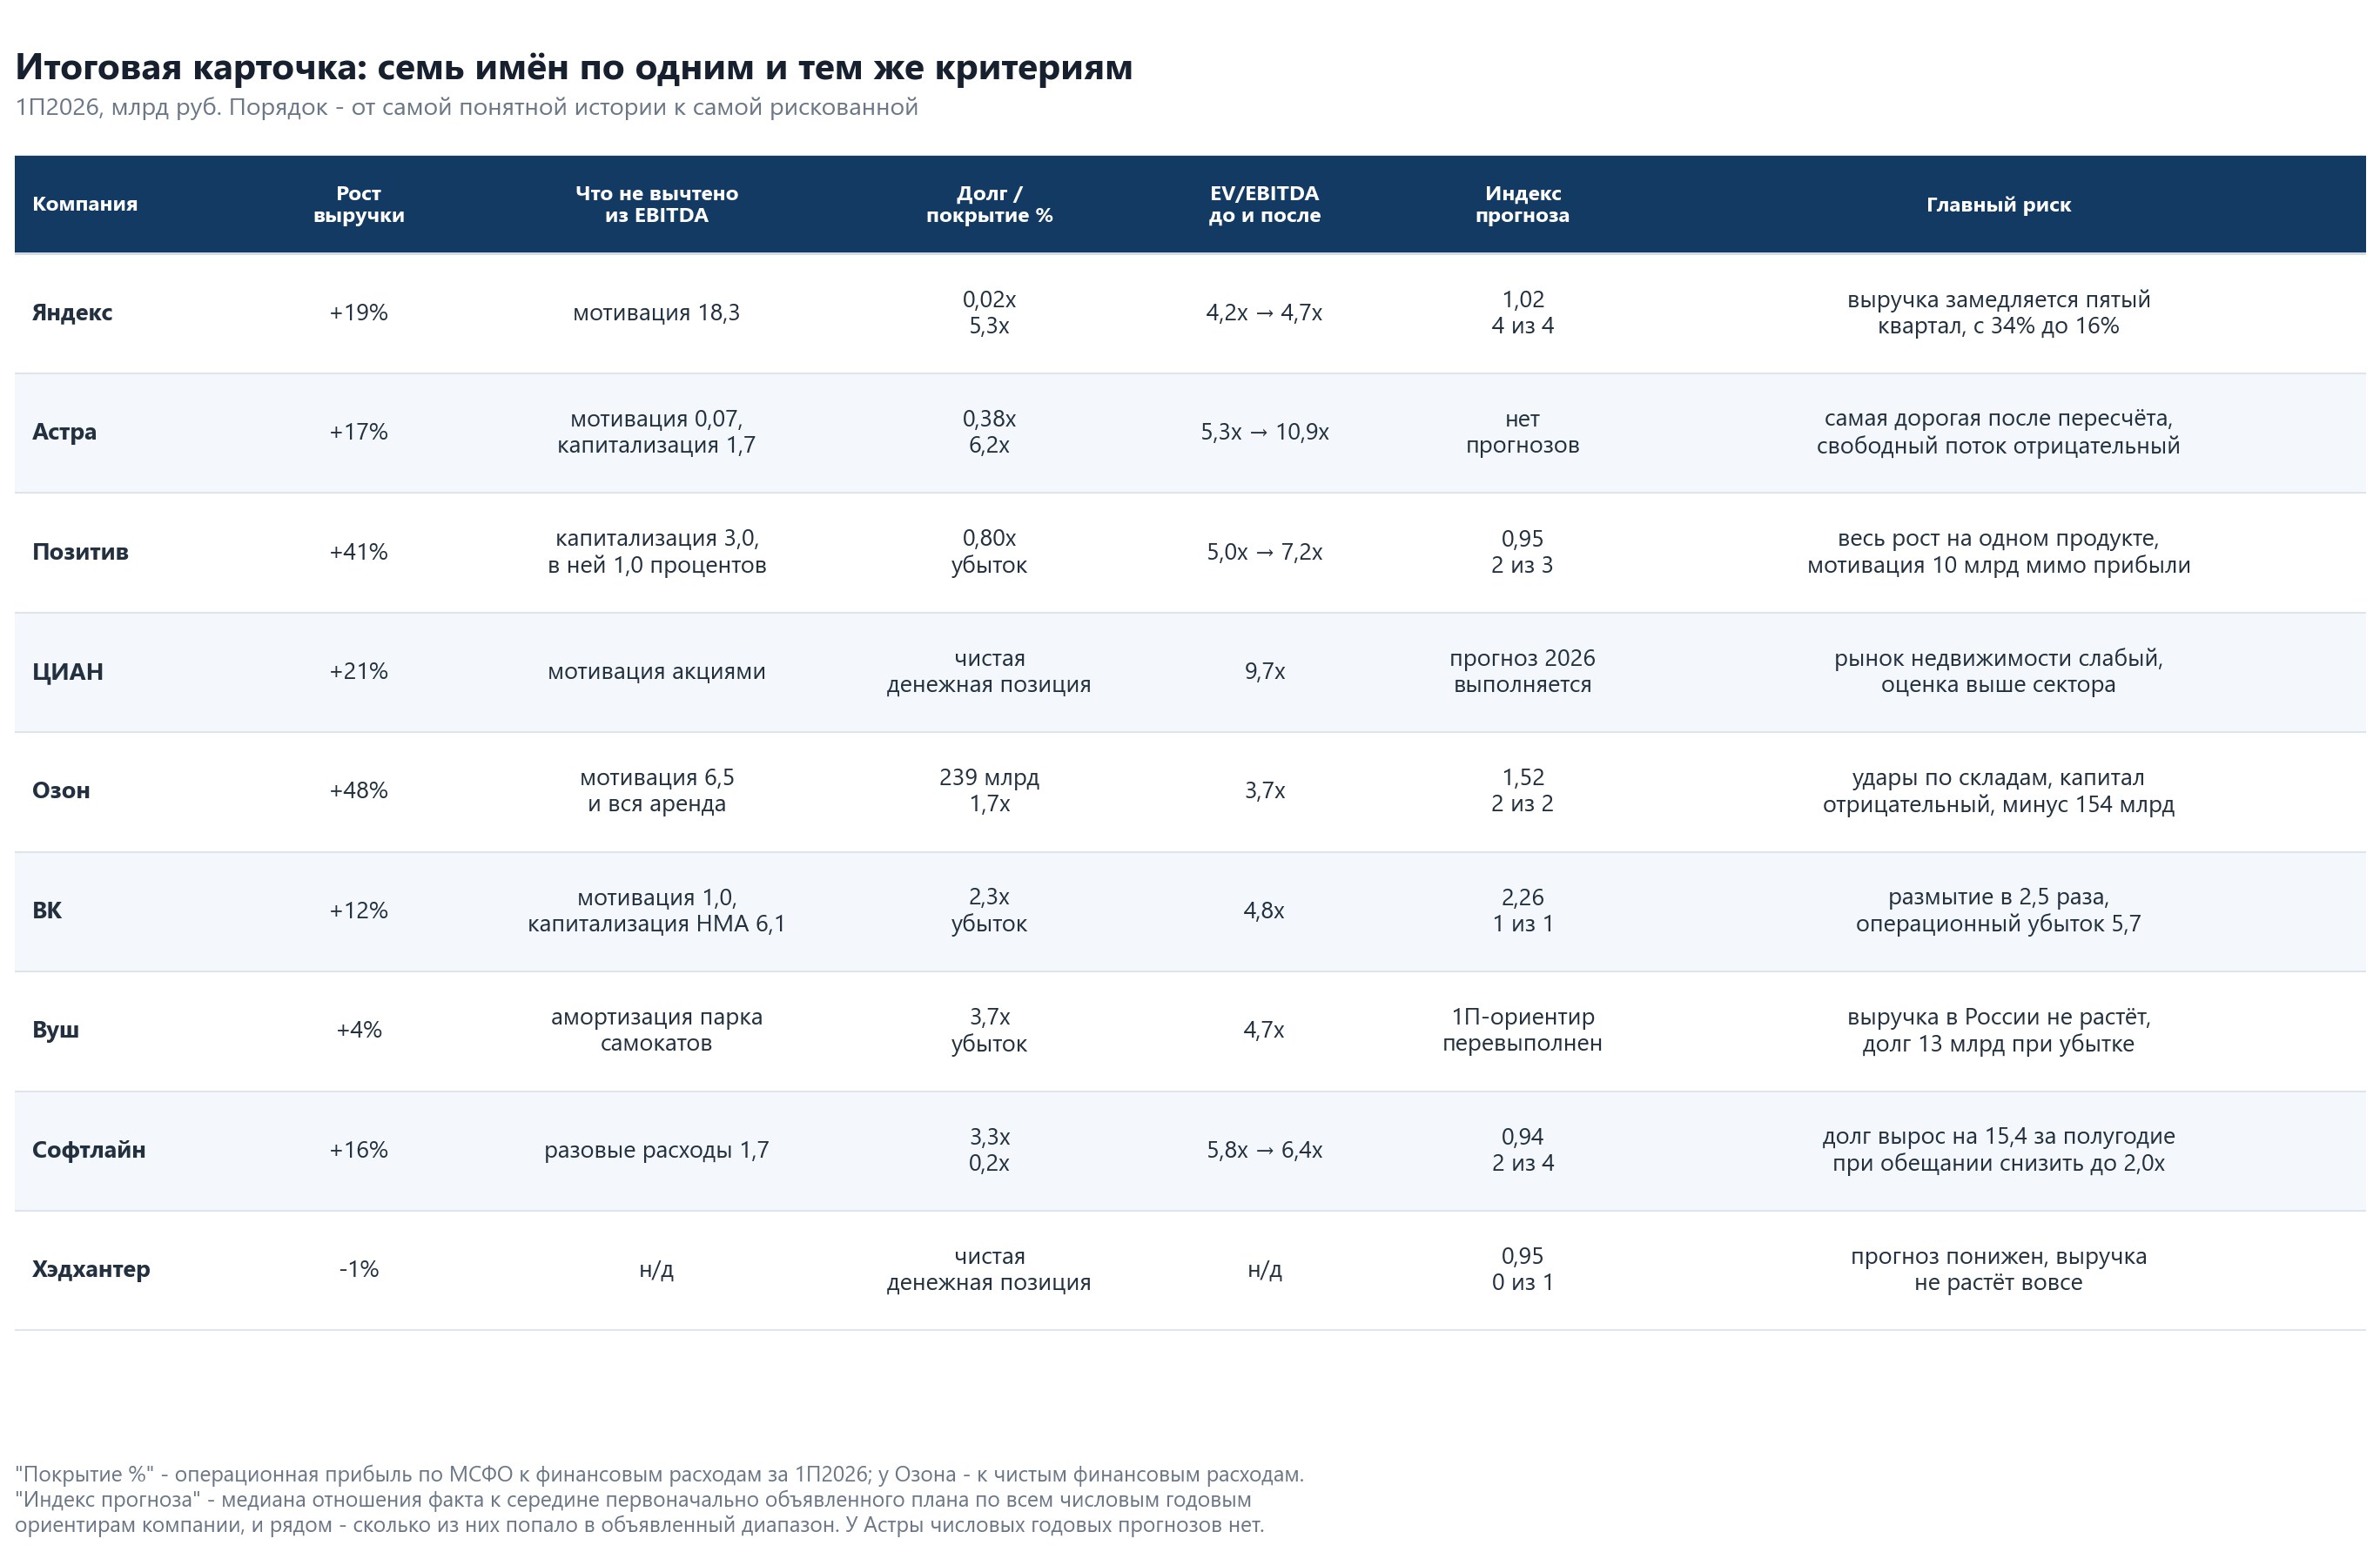
Яндекс - самая понятная история в выборке. Разрыв между заголовочной EBITDA и МСФО минимальный, разработка списывается в расходы, мотивация раскрыта отдельной строкой, чистого долга практически нет, операционная прибыль покрывает проценты в 5,3 раза, а из четырёх прошлых числовых ориентиров компания выполнила четыре. Платить за это приходится 4,7x EV/EBITDA после вычета мотивации - дороже Озона и ВК, но дешевле Астры и Позитива. Слабое место одно и важное: выручка растёт всё медленнее, ядро в первом квартале не росло, и результат сейчас делает маржа, а не рост.
Астра - лучшее раскрытие в секторе по самой высокой цене. Компания сама показывает и EBITDA, и скорректированную, и капитализированные затраты, и базу дивиденда. Долг почти нулевой, покрытие процентов 6,2x, во втором квартале рост ускорился до 47%. Но после вычета капитализации EBITDA обнуляется, EV/EBITDAC получается 10,9x, а свободный поток за полугодие отрицательный.
Позитив - самый сильный разворот и самая высокая зависимость от одного продукта. Отгрузки плюс 45%, расходы минус 13%, чистый долг минус 30% год к году, EBITDA вышла в плюс. Но EBITDAC всё ещё минус 1,8 млрд, больше половины начисленных процентов уходит на баланс, мотивация на 10 млрд прошла мимо отчёта о прибылях, а весь прирост дал один продукт. Проверочная точка близко - на третий квартал заявлено 6,75 млрд отгрузок.
Озон растёт быстрее всех и стоит дешевле всех по мультипликатору, и у этого есть причина. Выручка плюс 48%, заказы плюс 78%, компания вышла в прибыль, EV/EBITDA 3,7x. Но EBITDA не вычитает ни мотивацию, ни аренду, половину её делает банк, собственный капитал отрицательный, а с 22 по 24 августа беспилотники ударили по складам компании в шести регионах. Акции ответили падением с 2 979 руб. на закрытии 21 августа до 2 273,5 руб. 24 августа - минус 23,7% за одну сессию, а к 27 августа минус 26,3% к уровню 21 августа. Это риск, который не считается по отчётности: он не в мультипликаторе, а в том, сколько складов работает завтра.
ВК улучшил операционные показатели, но акционерной стоимости пока не создал. Выручка плюс 12%, EBITDA плюс 34%, долг снижен с 82 до 60,2 млрд, но 21,2 млрд из 21,8 млрд снижения дала продажа доли в Точке. По МСФО остаётся операционный убыток 5,7 млрд, а EBITDA на акцию после размытия в 2,5 раза упала вдвое.
Софтлайн - самый рискованный профиль в выборке. Единственная компания, у которой операционная прибыль по МСФО снижается на 12% при росте заголовочной EBITDA на 27%. Покрытие процентов 0,2, чистый долг за полугодие вырос на 15,4 млрд при обещании снизить нагрузку до 2,0x, операционный поток был отрицательным два года подряд, а прогноз на 2025 год компания подтверждала в ноябре и не выполнила.
Хэдхантер и ЦИАН - разные половины одной картины. У Хэдхантера выручка не растёт и прогноз понижен, но рентабельность выше 50% и дивиденд 200 руб. на акцию сохраняются; разворот его выручки будет первым сигналом расширения бюджетов работодателей. ЦИАН на таком же слабом рынке поднял рентабельность с 23,4% до 32,7% и удвоил прибыль, но стоит 9,7x EBITDA - дороже всех, кроме Астры.
Вуш в этой компании стоит особняком. Формально он дёшев, 4,7x EBITDA, но его EBITDA не вычитает амортизацию парка самокатов, а парк и есть бизнес: по МСФО за полугодие убыток 1,77 млрд при долге 3,7 EBITDA. Если свести всё к одной фразе - за прозрачный отчёт и отсутствие долга рынок берёт умеренную премию, за капитализацию разработки высокую, а самые низкие мультипликаторы стоят там, где главный риск по отчётности вообще не считается.
Итог: три вопроса, которые стоит задать любому отчёту из этого сектора
Первый - какой показатель компания вынесла в заголовок и что в нём не признано расходом. Второй - что стало с чистым долгом и покрывает ли операционная прибыль проценты. Третий - как менялось количество акций. Ответы на эти три вопроса меняют картину сектора сильнее, чем разница в темпах роста выручки.
Сектор прошёл первое полугодие лучше экономики, но спрос стал разборчивее: у Хэдхантера ноль, у Позитива снизились продления и расширения, у Софтлайна промышленные заказчики переносят проекты. В такой фазе премию имеет смысл платить за прозрачность отчёта и запас прочности по долгу, а не за самый быстрый рост.
Тикеры
Карточки эмитентов с полной финансовой историей и мультипликаторами: Яндекс (YDEX), Озон (OZON), Софтлайн (SOFL), Астра (ASTR), Позитив (POSI), ВК (VKCO), Хэдхантер (HEAD), ЦИАН (CNRU), Вуш (WUSH). Расширенные карточки и остальные имена сектора - на нашем портале.
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций