Акции вместо денег: сколько капитала российские компании ежегодно отдают менеджменту
Российские публичные компании все чаще платят сотрудникам собственными акциями. Кто-то выкупает бумаги на бирже, кто-то печатает новые. Вопрос, который редко разбирают: сколько капитала на это уходит каждый год и видно ли эту стоимость в прибыли, по которой инвестор оценивает компанию и считает дивиденды.
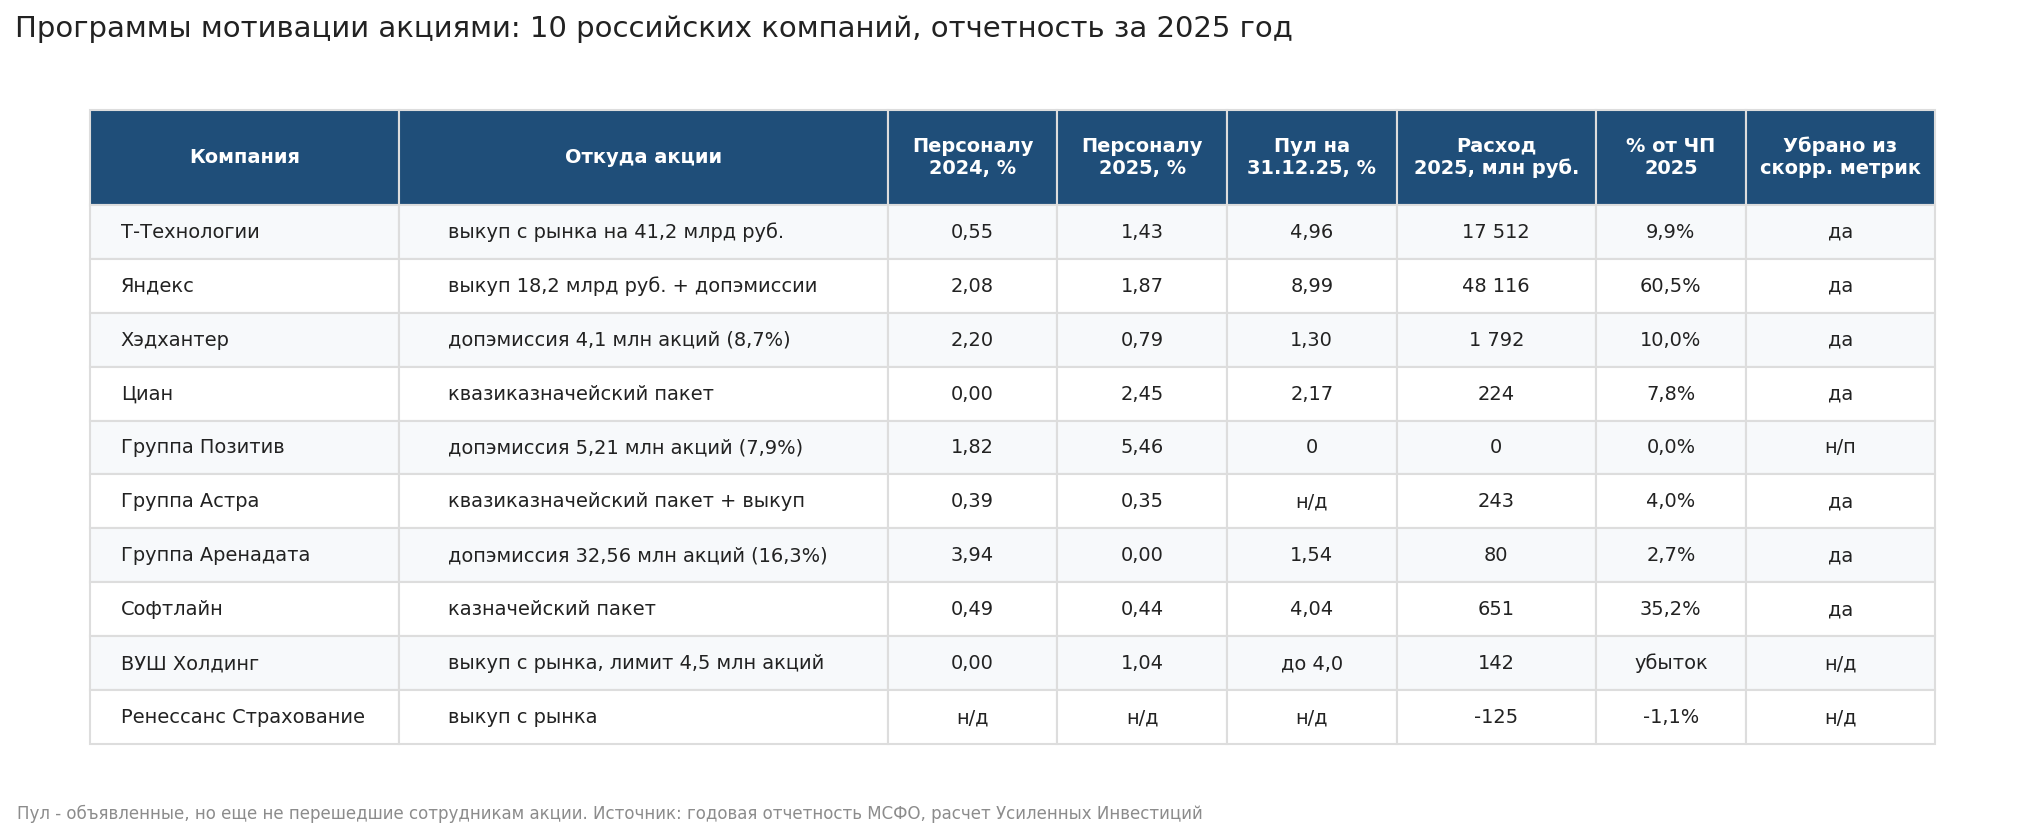
Разобрана годовая отчетность по МСФО за 2025 год по десяти именам: Т-Технологии, Яндекс, Хэдхантер, Циан, Группа Позитив, Группа Астра, Группа Аренадата, Софтлайн, ВУШ Холдинг и Ренессанс Страхование. Считались три вещи. Сколько акций физически перешло сотрудникам за год. Какой расход при этом признан в отчете о прибылях и убытках. И убирается ли этот расход из «скорректированных» показателей, на которые компания ориентирует рынок.
Материал подготовлен Усиленными Инвестициями. Все цифры взяты из аудированной отчетности, котировки – закрытие Московской биржи 18.08.2026.
Термины в двух словах
- Программа мотивации акциями – сотруднику обещают определенное число акций, которые перейдут к нему через несколько лет при выполнении условий. Такой переход называют вестингом.
- Объявленный грант и переданная акция – это разные стадии. Грант означает, что пакет расписан за конкретным участником, но бумаги пока лежат у компании и голоса с дивидендами по ним у сотрудника нет. Переданная акция означает, что вестинг состоялся и бумага списана участнику. Размытие происходит на второй стадии, расход в отчетности начисляется начиная с первой.
- Казначейский пакет – собственные акции компании, выкупленные ею у акционеров. Права голоса и дивидендов по ним нет, зато их можно передать сотрудникам без выпуска новых бумаг.
- Допэмиссия – выпуск новых акций. Доля прежних акционеров при этом уменьшается.
- МСФО 2 – стандарт, по которому обещанные акции надо оценить по справедливой стоимости на дату предоставления и списать в расходы за период вестинга.
- Скорректированная EBITDA и скорректированная чистая прибыль – показатели, которые компания считает сама. Из них обычно вычеркивают то, что руководство считает разовым или неденежным.
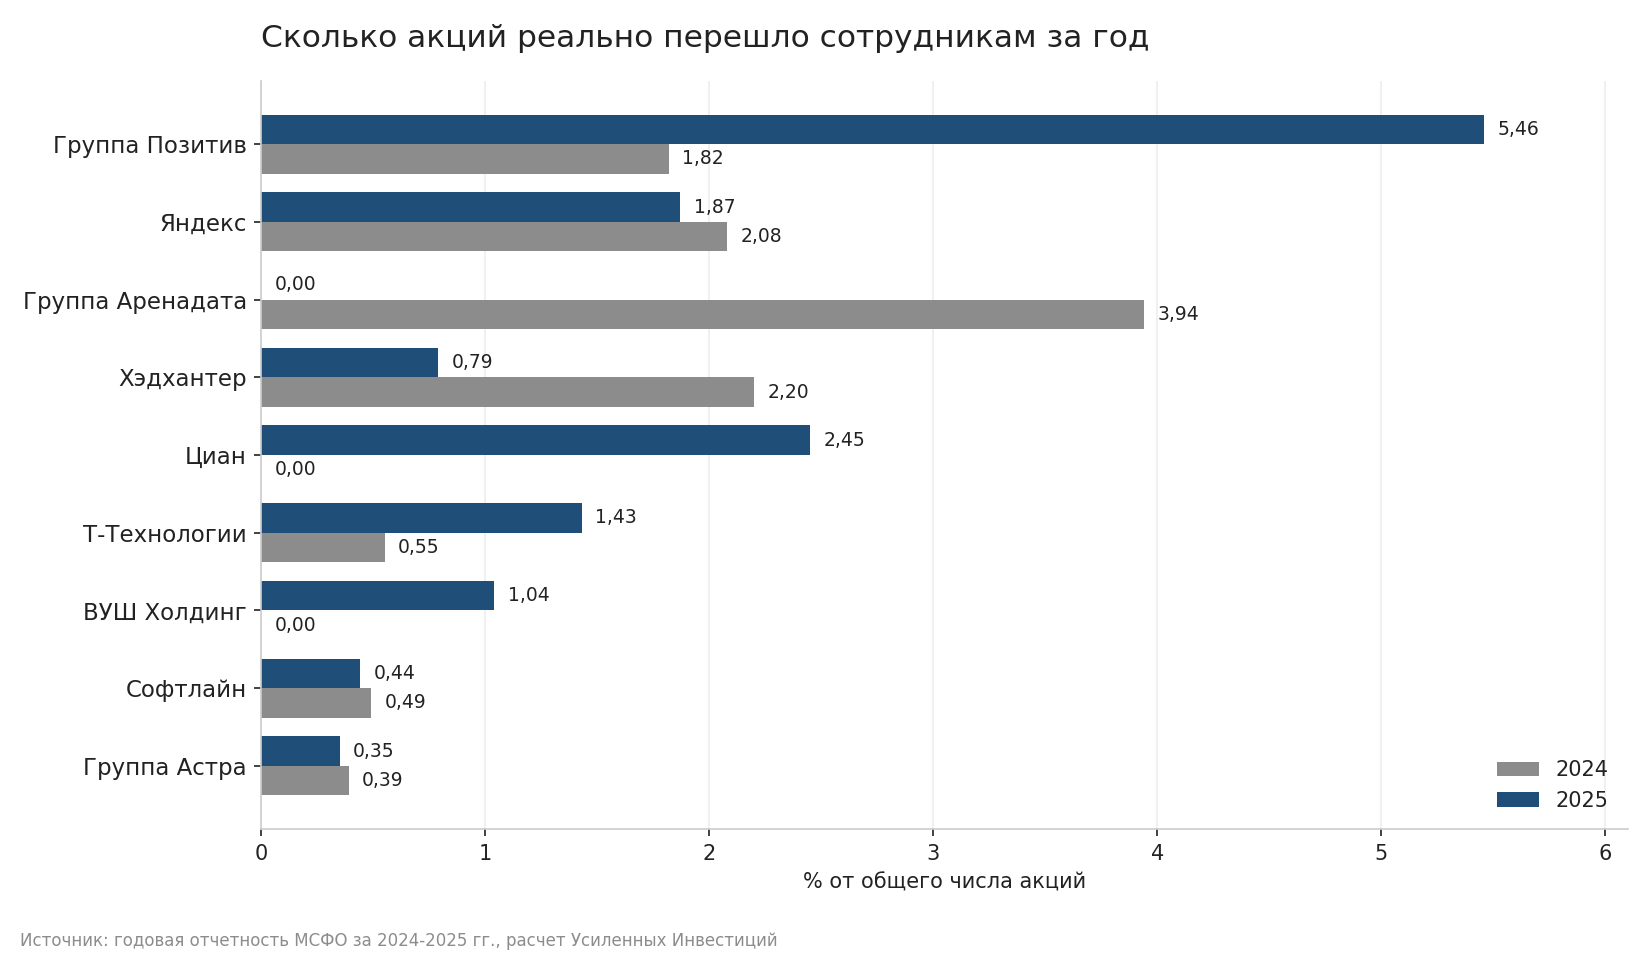
За 2024-2025 годы девять компаний передали сотрудникам от 0,7% до 7,3% капитала
Самый честный измеритель масштаба – не рублевый расход, а количество акций, которое реально сменило владельца. У Группы Позитив за два года сотрудникам ушло 5,18 млн акций, это 7,3% всего уставного капитала. У Аренадаты 9,16 млн акций, или 3,9% капитала, причем почти все за один 2024 год. У Яндекса 15,5 млн акций за два года, около 3,9% капитала. У Хэдхантера 1,41 млн акций, ровно 3,0%.
На другом полюсе Группа Астра и Софтлайн. У каждой меньше 0,5% капитала в год. У Т-Технологий пока около 1% в год, но объявленный и еще не выданный пул растет быстро.
Т-Технологии: 41 млрд руб. на выкуп акций за два года и пул грантов почти на 7% капитала
Программа долгосрочной мотивации в Т-Технологиях обеспечена выкупом бумаг с рынка. В 2024 году группа выкупила 11,88 млн акций за 34,9 млрд руб., в 2025 году еще 2,05 млн за 6,3 млрд руб. Всего 41,2 млрд руб. живых денег за два года. Казначейский пакет на конец 2025 года составлял 10,88 млн акций, или 4,1% капитала.
Сотрудникам передано 1,48 млн акций в 2024 году и 3,84 млн в 2025 году. Это 0,55% и 1,43% капитала. Но интереснее объявленные гранты. В 2024 году группа объявила гранты сразу на 12,9 млн акций, почти 5% капитала за один год. На конец 2025 года нераспределенный пул программы составлял 13,3 млн акций, или 5,0% капитала, а за первое полугодие 2026 года объявлено еще 4,47 млн грантов, и пул вырос до 17,7 млн акций, то есть до 6,6% капитала.
Расход в отчетности растет быстрее бизнеса. В 2022 году программа стоила 7,8 млрд руб., в 2023 году 3,6 млрд, в 2024 году 7,7 млрд, в 2025 году уже 17,5 млрд руб. Это 9,9% чистой прибыли акционеров за 2025 год. За первое полугодие 2026 года расход составил 10,9 млрд руб.
Отдельная цифра из примечания о связанных сторонах. Из 17,5 млрд руб. расхода 2025 года на ключевой управленческий персонал пришлось 8,2 млрд, то есть 47%. Годом ранее 4,0 млрд из 7,7 млрд.
Объявленных грантов у Т-Технологий уже больше, чем акций в казначейском пакете
Разницу между грантом и переданной акцией стоит разобрать отдельно, потому что она меняет оценку масштаба программы. В таблице движения пула ПДМ три строки. «Гранты объявленные» – пакет расписан за участником, но акции остаются у компании. «Перешедшие акции» – вестинг состоялся, бумаги списаны сотруднику. «Выбытие из программы» – участник ушел или не набрал нужную оценку по годовому ревью, нераспределенная часть гранта сгорела. В 2025 году так сгорело 1,13 млн акций.
Строка «перешедшие акции» сходится с примечанием об акционерном капитале: 1 476 809 штук на 4 456 млн руб. в 2024 году и 3 836 995 штук на 9 845 млн руб. в 2025-м. Это и есть фактическое размытие. За два года 5,3 млн акций против 14,7 млн объявленных грантов за тот же период.
Пул уже сидит в разводненной прибыли на акцию. За 2025 год базовое средневзвешенное число акций составило 257,0 млн, разводненное 266,6 млн. Прибыль на акцию 689 руб. против 664 руб. разводненной.
Самое существенное. На 30 июня 2026 года объявленный пул составлял 177,3 млн акций с учетом сплита, а собственных акций на балансе было 132,8 млн. Разрыв 44,5 млн акций, или 1,66% капитала. По цене 258 руб. это около 11,5 млрд руб., которые компании еще предстоит потратить на выкуп, если она не захочет закрывать разрыв новой эмиссией. В первом полугодии 2026 года выкуп уже шел: 24,0 млн акций на 7,7 млрд руб., и казначейский пакет за полугодие вырос со 108,8 до 132,8 млн штук. То есть объявленный грант – не бухгалтерская абстракция, а обязательство, под которое из капитала уходят живые деньги.
Допэмиссия Т-Технологий на 69 млн акций – это оплата Росбанка, а не мотивация
В 2024 году число акций Т-Технологий выросло со 199,3 млн до 268,3 млн. Прирост на 68,97 млн бумаг нередко попадает в претензии к компании как размытие в пользу менеджмента. Это не так. Дополнительная эмиссия проводилась по закрытой подписке в рамках интеграции Росбанка и оценена в 178,1 млрд руб. эмиссионного дохода. Программа мотивации к этому выпуску отношения не имеет и обеспечивается выкупом с рынка.
В апреле 2026 года компания провела дробление акций один к десяти, поэтому текущее число бумаг составляет 2 682,7 млн штук. Все проценты выше от этого не меняются.
Яндекс делает всё сразу: выкупает, доразмещает и держит уставный опционный пул на 23% капитала
У Яндекса программа мотивации утверждена советом директоров в июне 2024 года. Уставом закреплен опционный пул в 91,8 млн акций. Это 23,2% от текущего числа размещенных бумаг – верхняя граница того, что компания в принципе может выпустить под программу.
Источники акций сразу два. В 2024 году дочерняя структура-администратор программы купила на рынке 14,17 млн акций за 18,2 млрд руб. Параллельно компания провела допэмиссии в пользу того же администратора: 11,09 млн акций в 2024 году и еще 4,42 млн в 2025 году.
Сотрудникам передано 8,10 млн акций в 2024 году и 7,39 млн в 2025 году, суммарно 3,9% капитала. Неисполненных опционов на конец 2025 года 35,52 млн штук, это 9,0% капитала. Разводняющий эффект программы в расчете прибыли на акцию вырос с 4,47 млн акций в 2024 году до 18,94 млн в 2025 году.
Разрыв между обещанным и обеспеченным здесь еще шире, чем у Т-Технологий: 35,52 млн неисполненных опционов против 14,18 млн собственных акций на балансе администратора программы. Разница в 21,3 млн бумаг, или 5,4% капитала. Но закрывать ее Яндекс, судя по практике 2024-2025 годов, будет не выкупом, а печатью новых акций: уставный пул на 91,8 млн бумаг ровно для этого и нужен.
У Яндекса программа стоила 92 млрд руб. при чистой прибыли 11,5 млрд
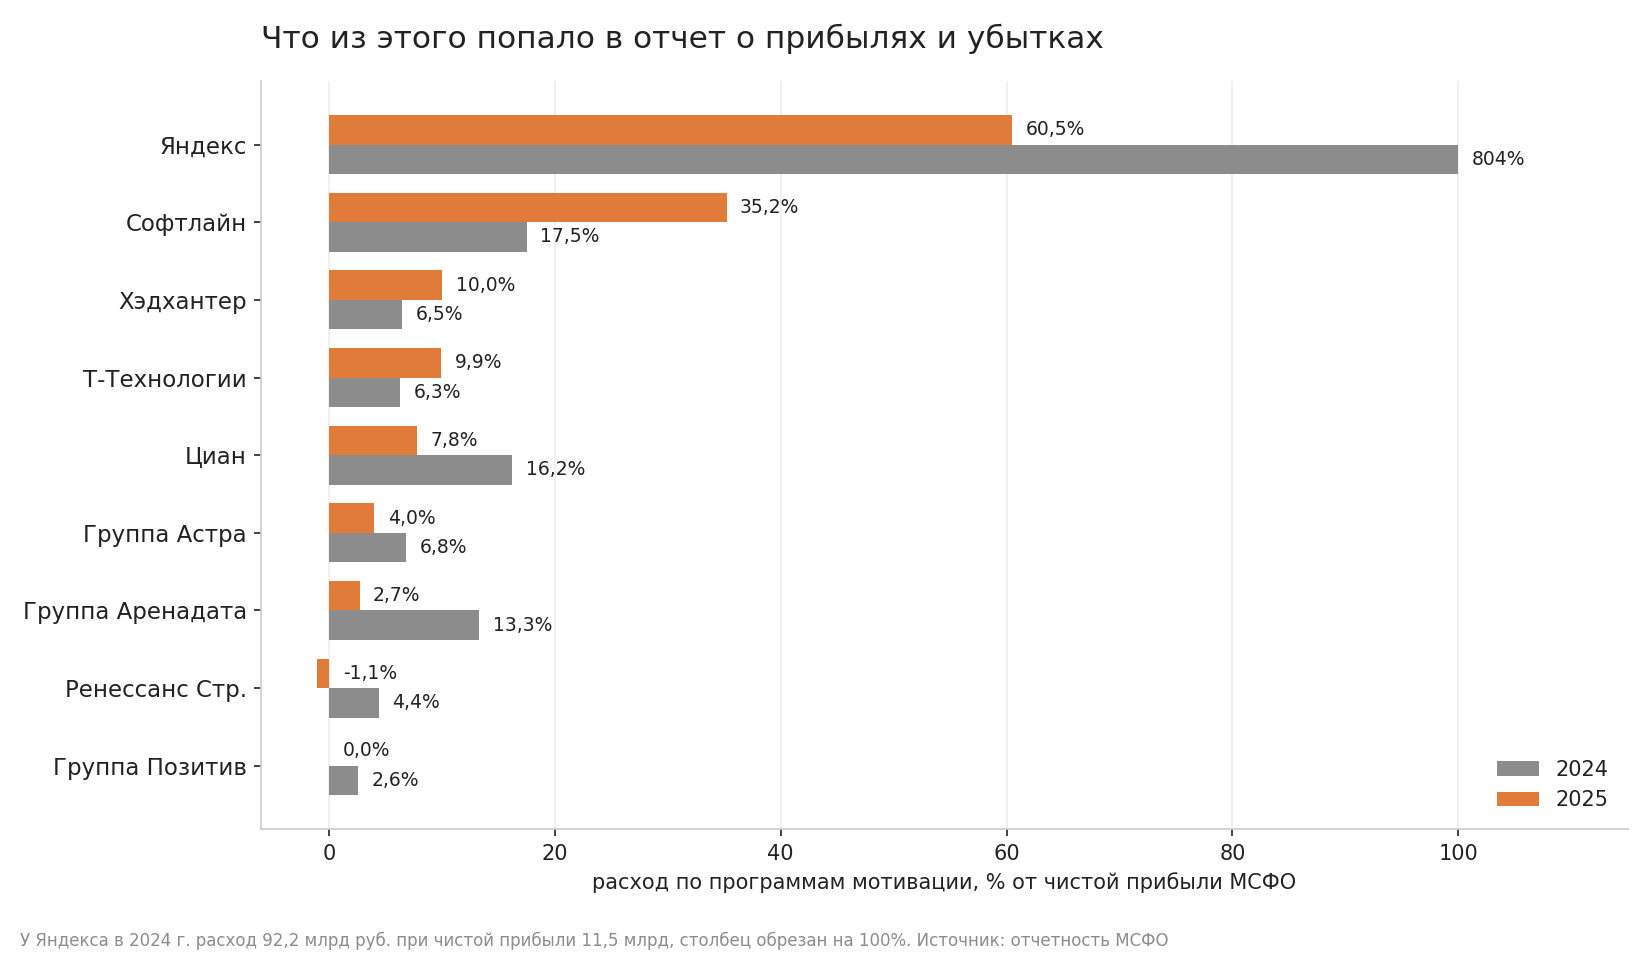
Расход по вознаграждениям на основе акций за 2024 год составил 92,2 млрд руб. при чистой прибыли 11,5 млрд руб. За 2025 год расход снизился до 48,1 млрд руб. при прибыли 79,6 млрд, то есть до 60% прибыли. По отношению к выручке это 8,4% в 2024 году и 3,3% в 2025 году.
Из части, рассчитываемой акциями, на ключевой управленческий персонал пришлось 80,9 млрд руб. в 2024 году и 39,2 млрд в 2025 году. Формально это почти вся сумма, но круг очерчен широко: компания относит к ключевому персоналу глав бизнесов и сервисов, руководителей их подразделений, команд разработки, корпоративных функций и центров экспертизы. Число получателей в отчетности не раскрывается. За два года этой группе выдано 13,28 млн акций.
Расход по программе целиком исключается из скорректированной EBITDA. В 2025 году показатель составил 280,8 млрд руб., и 48,1 млрд из него вычеркнуты.
Группа Позитив раздала 7,3% капитала, но в прибыли этого почти нет
Самый показательный случай. В ноябре 2024 года Группа Позитив разместила 5 214 000 новых акций, увеличив уставный капитал с 66,0 млн до 71,2 млн штук, то есть на 7,9%. Под программу «Стимулирование роста» создан резерв на 10 042 млн руб. из расчета 5 180 000 акций по 1 938,6 руб. за штуку. В 2024 году получателям передано 1,29 млн акций, в 2025 году оставшиеся 3,89 млн. Программа исполнена полностью.
Теперь про прибыль. В отчете о движении денежных средств за 2024 год строка «расходы по вознаграждению акциями» равна 96,3 млн руб., за 2025 год она пустая. Сам резерв на 10 042 млн руб. сформирован напрямую в капитале и в 2025 году так же напрямую списан в нераспределенную прибыль. Через отчет о прибылях и убытках прошло около 1% суммы.
Куда делись остальные 10 млрд. Учетная политика компании допускает признание таких затрат активом, если они отвечают критериям признания актива. Арифметика это подтверждает. Поступления нематериальных активов за 2024 год составили 15 237 млн руб., а денег на создание и покупку нематериальных активов потрачено 5 249 млн. Разрыв в 9 988 млн руб. практически совпадает с резервом по программе. То есть стоимость акций для разработчиков капитализирована в стоимость программных продуктов и будет попадать в прибыль постепенно, через амортизацию.
Формально такой подход стандарту не противоречит. Экономически инвестор в 2024 и 2025 годах видел прибыль 3,66 и 7,27 млрд руб., не обремененную стоимостью розданных акций. Амортизация нематериальных активов при этом растет быстро: 0,67 млрд руб. в 2023 году, 1,34 млрд в 2024-м и 2,28 млрд в 2025-м. За 2024 год компания при этом выплатила 6,55 млрд руб. дивидендов.
Аренадата выпустила акций на 16% капитала, а расход посчитала исходя из 57,5 руб. при цене IPO 95 руб.
В 2024 году Группа Аренадата провела четыре выпуска привилегированных акций общим объемом 32 558 140 штук и разместила их в специализированном фонде. Относительно 200 млн обыкновенных акций это 16,3%. Бумаги конвертируются в обыкновенные по мере выполнения условий программы, а также идут на выкуп долей миноритариев в дочерних компаниях и на сделки. Сегодня в обращении 232,56 млн акций.
Опционных соглашений с сотрудниками в 2024 году подписано на 14,16 млн акций, исполнено сразу 9,16 млн, то есть 3,9% капитала. Расход в отчетности за 2024 год – 258 млн руб., за 2025 год – 80 млн, на 2026 год запланировано еще 40 млн. Итого около 378 млн руб. на 14,16 млн акций, или 27 руб. за акцию.
Цена акции на дату предоставления взята как оценка справедливой стоимости компании за вычетом дисконта за отсутствие ликвидности и составила 57,5 руб. Через несколько месяцев компания вышла на IPO по 95 руб. за акцию. По цене размещения переданные в 2024 году 9,16 млн акций стоили около 870 млн руб. против 258 млн признанного расхода. Уставом при этом предусмотрена возможность разместить еще 390,8 млн объявленных акций.
Хэдхантер напечатал акции под программу, а дивиденды считает от прибыли без ее стоимости
У Хэдхантера источник акций – собственная допэмиссия. В октябре 2024 года в рамках второго этапа реорганизации компания разместила 4 100 000 обыкновенных акций специально под программу долгосрочного премирования. При уставном капитале в 47,18 млн акций это 8,7%.
Участникам передано 1 036 512 акций в 2024 году и 372 560 в 2025 году. На балансе остается 2,69 млн собственных акций, или 5,7% капитала. Это единственный случай в выборке, где пакет покрывает обязательства с большим запасом: неисполненных опционов на конец 2025 года всего 612 тыс. штук. Новых выкупов и эмиссий под программу компании не потребуется. Расход по программе 1,56 млрд руб. за 2024 год и 1,79 млрд за 2025 год, то есть 6,5% и 10,0% чистой прибыли.
Средневзвешенная цена акций на дату исполнения в 2024 году составила 4 111 руб. Значит, переданный пакет стоил около 4,26 млрд руб. при расходе 1,56 млрд за тот же год. Разрыв объясняется тем, что расход по стандарту начисляется постепенно, а выдача идет разово, но для акционера экономика в моменте именно такая.
Второй момент касается дивидендов. Чистая прибыль по МСФО за 2025 год – 18,0 млрд руб., скорректированная чистая прибыль, о которой компания говорит рынку, – 20,8 млрд. В корректировки входит в том числе расход по программе мотивации. Именно от скорректированной прибыли компания отталкивается в дивидендах: за первое полугодие 2025 года объявлено 233 руб. на акцию, или 10,36 млрд руб., При этом выручка за 2025 год выросла всего на 4%, до 41,2 млрд руб., а прибыль по МСФО упала почти на четверть.
Циан, Астра, Софтлайн и ВУШ: пулы небольшие, но у Софтлайна расход съедает треть прибыли
Циан. Программа обеспечена квазиказначейским пакетом. В 2025 году исполнено 1 900 753 акции, это 2,45% капитала, при том что в 2024 году не исполнялось ничего. Признанный расход всего 224 млн руб. против 399 млн годом ранее. Справедливая стоимость исполненных бумаг на дату предоставления – около 660 руб. за акцию, то есть примерно 1,25 млрд руб. Основная часть стоимости этих бумаг признана расходом в предыдущие годы, по мере вестинга. Неисполненный остаток – 1,69 млн акций, 2,2% капитала.
Группа Астра. Самая скромная программа выборки. Первый цикл на 1,83 млн акций по 508 руб. утвержден в июле 2024 года, второй в марте 2025 года на 2,50 млн акций по 404 руб. Сотрудникам передано 809 тыс. акций в 2024 году и 732 тыс. в 2025-м, то есть 0,39% и 0,35% капитала. Расход 411 млн и 243 млн руб. Во втором квартале 2025 года компания оценила вероятность достижения целей по чистой прибыли как низкую и сторнировала ранее признанные 131 млн руб. и 258 тыс. акций. Акции берутся из квазиказначейского пакета, созданного еще в сентябре 2023 года, в 2025 году выкуплено еще 650 тыс. бумаг.
Софтлайн. Две программы, запущенные в 2024 году: ТОП-100 для высшего звена и программа долгосрочного партнерства для остальных. Опционов предоставлено 19,9 млн штук, цена исполнения 0,0015 руб., то есть фактически бесплатно. Это 5,0% капитала. Неисполненный остаток на конец 2025 года – 16,2 млн акций. Исполняется пока немного: 1,95 млн акций в 2024 году и 1,77 млн в 2025-м. Но расход в 651 млн руб. – это 35% чистой прибыли за 2025 год, потому что сама прибыль упала до 1,85 млрд руб. при выручке 95,5 млрд. Отдельно компания выкупила в 2025 году 11,9 млн собственных акций на 1,13 млрд руб. и в том же году продала казначейских бумаг на 5,03 млрд, а также рассчиталась ими по премиям на 409 млн руб. Напомним и про допэмиссию июня 2024 года на 76 млн акций по закрытой подписке, это отдельная от мотивации история, но размытие реальное.
ВУШ Холдинг. Программа утверждена в ноябре 2023 года, опционы исполняются по номиналу при достижении целей по EBITDA, лимит пула 4,5 млн акций, или 4,0% капитала. Под нее компания выкупила 1,5 млн акций за 318 млн руб., в 2025 году передала участникам 1,15 млн, остаток 346 тыс. пришлось продать обратно по условиям программы. В августе 2025 года утвержден новый выкуп до 1,5 млн акций. Расход 212 млн руб. за 2024 год и 142 млн за 2025-й. Контекст неприятный: выручка за 2025 год снизилась на 13%, до 12,5 млрд руб., и группа получила чистый убыток 2,9 млрд руб. По итогам 2025 года руководство считает целевой уровень EBITDA достигнутым, то есть выплата акциями состоится.
Ренессанс Страхование – единственный, у кого резерв программы за 2025 год уменьшился
У Ренессанс Страхования действуют программы 2021 и 2023 годов, накопленный резерв по ним на конец 2025 года составляет 972 млн руб. Движение резерва за 2024 год плюс 481 млн руб., за 2025 год минус 125 млн, то есть выдача превысила новые начисления. На фоне чистой прибыли 11,0 млрд руб. начисление 2024 года составило около 4% прибыли, а в 2025 году программа прибыль не уменьшала. Собственные акции компания выкупает: 1,32 млрд руб. в 2024 году и 1,36 млрд в 2025-м.
Оговорка по источнику. Отчетность Ренессанса публикуется сканом, поэтому цифры получены распознаванием текста и проверялись по сходимости капитала. Отдельного примечания о выплатах на основе акций в отчетности за 2025 год уже нет, данные взяты из примечания о прочих резервах и из отчета об изменениях в капитале.
Много раздают при слабом росте – Позитив, Хэдхантер, Циан и ВУШ
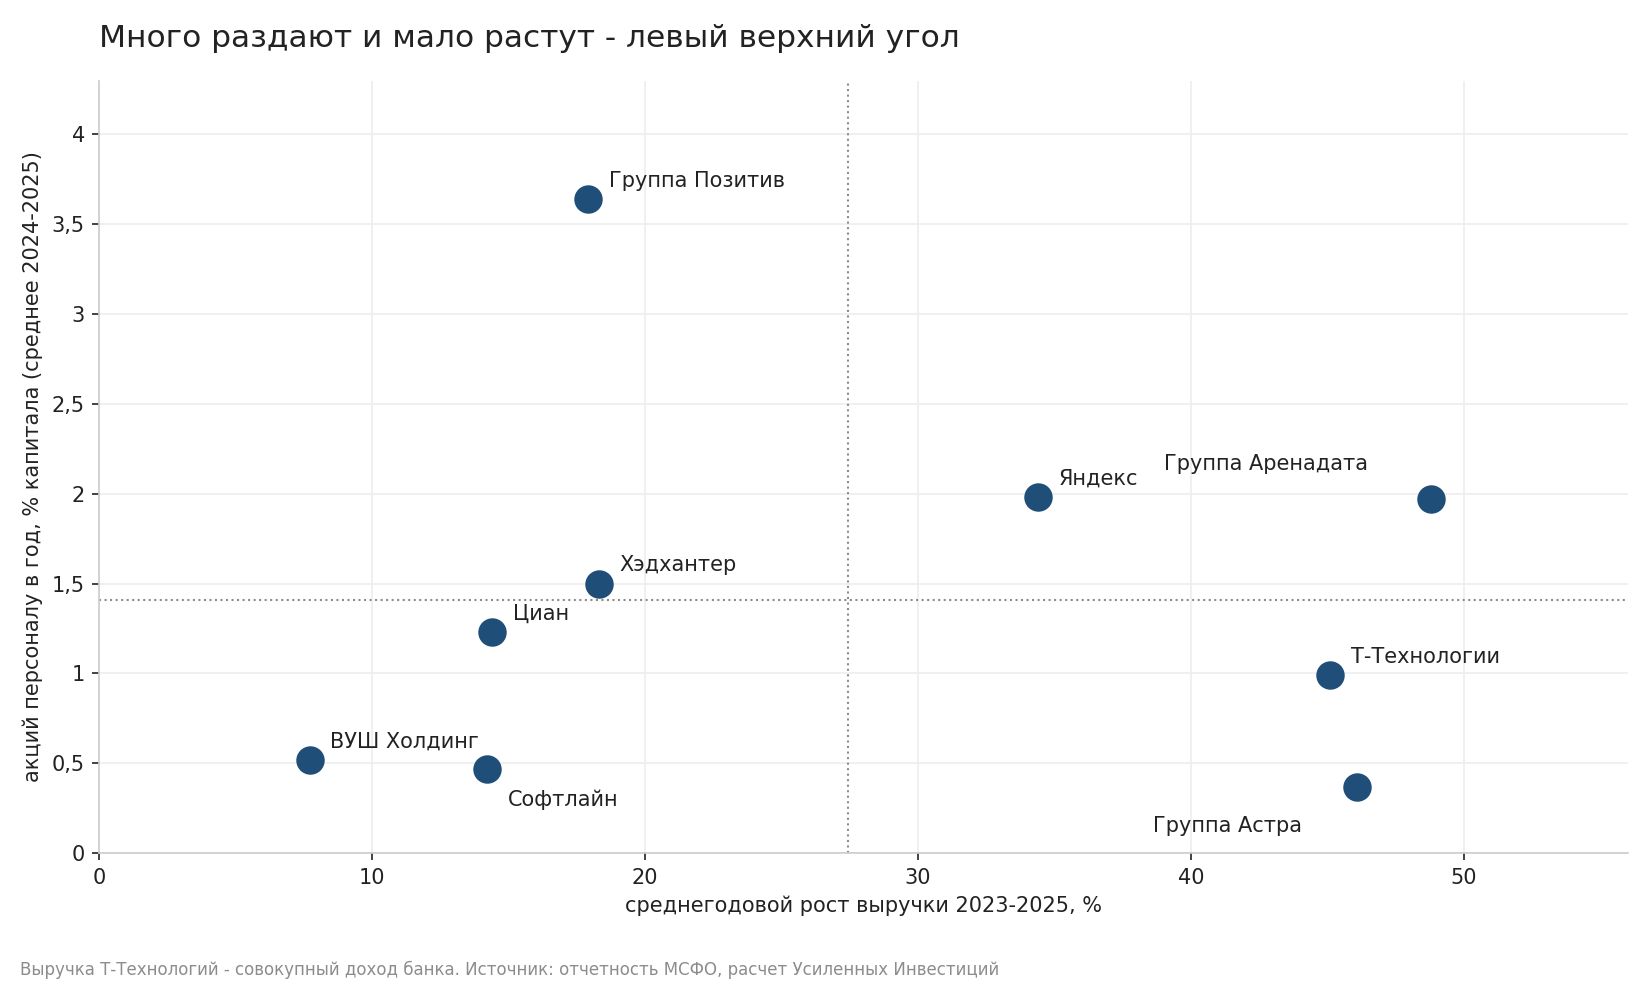
Если сопоставить среднегодовой рост выручки за 2023-2025 годы с долей капитала, которая ежегодно уходит персоналу, картина расслаивается.
Дорого и без соответствующего роста платят Группа Позитив (3,6% капитала в год при росте выручки 17,9% в год), Хэдхантер (1,5% при росте 18,3%, причем в 2025 году рост фактически остановился на 4%) и Циан (1,2% при росте 14,4%). Отдельно стоит ВУШ: доля небольшая, 0,5% в год, но выручка падает, а компания убыточна.
На другом полюсе Группа Астра: рост выручки 46% в год при 0,37% капитала в год. Т-Технологии платят около 1% капитала в год при росте совокупного дохода 45% в год. У Аренадаты доля высокая, около 2% в год, но и рост самый быстрый в выборке, 49% в год. Софтлайн раздает мало акций, зато его расход тяжело ложится на сжавшуюся прибыль.
Расход есть в отчетности, но его вычеркивают из показателей, по которым платят дивиденды
Ответ на вопрос о корректности отражения получается двойным. В самой отчетности по МСФО расход признан почти у всех, и это правильно. Но семь компаний из десяти вычеркивают его из своих скорректированных показателей.
Яндекс исключает 48,1 млрд руб. из скорректированной EBITDA. Т-Технологии убирают 10,9 млрд руб. из скорректированной EBITDA за первое полугодие 2026 года. Астра корректирует и EBITDA, и чистую прибыль, объясняя это тем, что исполнение опционов не предполагает оттока денежных средств. Аренадата исключает программу из показателя NIC. Софтлайн прямо пишет, что исключает расходы по программам из скорректированной EBITDA. Циан не анализирует эти выплаты для целей оценки операционной деятельности сегментов. Хэдхантер показывает скорректированную чистую прибыль выше МСФО-прибыли и от нее считает дивиденды.
Аргумент «это неденежный расход» верен только наполовину. Он действительно неденежный, когда акции печатаются: тогда платит не компания, а прежние акционеры своей долей. Когда акции выкупаются на бирже, отток вполне денежный. У Т-Технологий это 41,2 млрд руб. за два года, у Яндекса 18,2 млрд, у ВУШа 318 млн, у Ренессанса 2,7 млрд.
Что смотреть инвестору
- Считать не рубли расхода, а штуки акций. Расход по стандарту растянут по времени и оценен ценой прошлого, а размытие происходит по факту передачи бумаг.
- Смотреть не только выданное, но и объявленный пул. У Т-Технологий это 6,6% капитала на середину 2026 года, у Яндекса 9,0% на конец 2025-го, у Софтлайна 4,0%.
- Сравнивать объявленный пул с казначейским пакетом. Если обещано больше, чем лежит на балансе, разницу придется либо выкупать за деньги, либо печатать. У Т-Технологий непокрытый остаток 44,5 млн акций, или 1,66% капитала, примерно 11,5 млрд руб. У Яндекса 21,3 млн акций, 5,4% капитала. У Хэдхантера, наоборот, пакет покрывает обязательства с запасом.
- Проверять, откуда берутся акции. Выкуп с рынка стоит компании денег и виден в отчете о движении денежных средств. Допэмиссия не стоит компании ничего и потому опаснее для миноритария.
- Пересчитывать мультипликаторы на разводненное число акций и вычитать стоимость программы из скорректированной прибыли, если компания ее оттуда убрала.
- Отдельно сравнивать цену, по которой компания оценила акции для расчета расхода, с рыночной. Разрыв у Аренадаты между 57,5 руб. и ценой IPO 95 руб. – наглядный пример.
Тикеры
T · YDEX · HEAD · CNRU · POSI · ASTR · DATA · SOFL · WUSH · RENI. Расширенные карточки эмитентов с финансовой историей – на нашем портале.
Итог
Больше всех капитала отдает персоналу Группа Позитив – 7,3% за два года, и почти вся стоимость обошла отчет о прибылях и убытках через капитализацию в нематериальные активы. Самая дорогая программа в деньгах у Яндекса: 140 млрд руб. расхода за два года и уставный пул на 23% капитала. Самая быстрорастущая – у Т-Технологий, где объявленный пул за полтора года дошел до 6,6% капитала, уже потребовал 49 млрд руб. на выкуп акций и все равно не покрыт казначейским пакетом. Меньше всех платят Группа Астра и Ренессанс Страхование.
Сама по себе мотивация акциями не порок, у быстрорастущих компаний она оправданна. Вопрос в том, чтобы инвестор видел ее цену. Сегодня стандартная практика российского рынка – показать расход в отчетности и убрать его из показателя, по которому компанию оценивают и от которого платят дивиденды.
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций