Как разрушался российский фондовый рынок. Часть первая: корпоративное управление
В мае 2024 года президент подписал указ, где капитализация фондового рынка к 2030 году должна составить 66% ВВП. Это удвоение. Банк России посчитал, что для такой цели надо разместить акций на 7–10 трлн рублей за пять лет. За предыдущие десять лет разместили примерно на 1 трлн.
Людей на этот рынок звали всерьёз. Индивидуальные инвестиционные счета, программа долгосрочных сбережений, разговоры о защите миноритариев, кодекс корпоративного управления. В 2024 году на биржу вышли 14 компаний, максимум за семнадцать лет.
Посмотрим, что стало с теми, кто откликнулся.
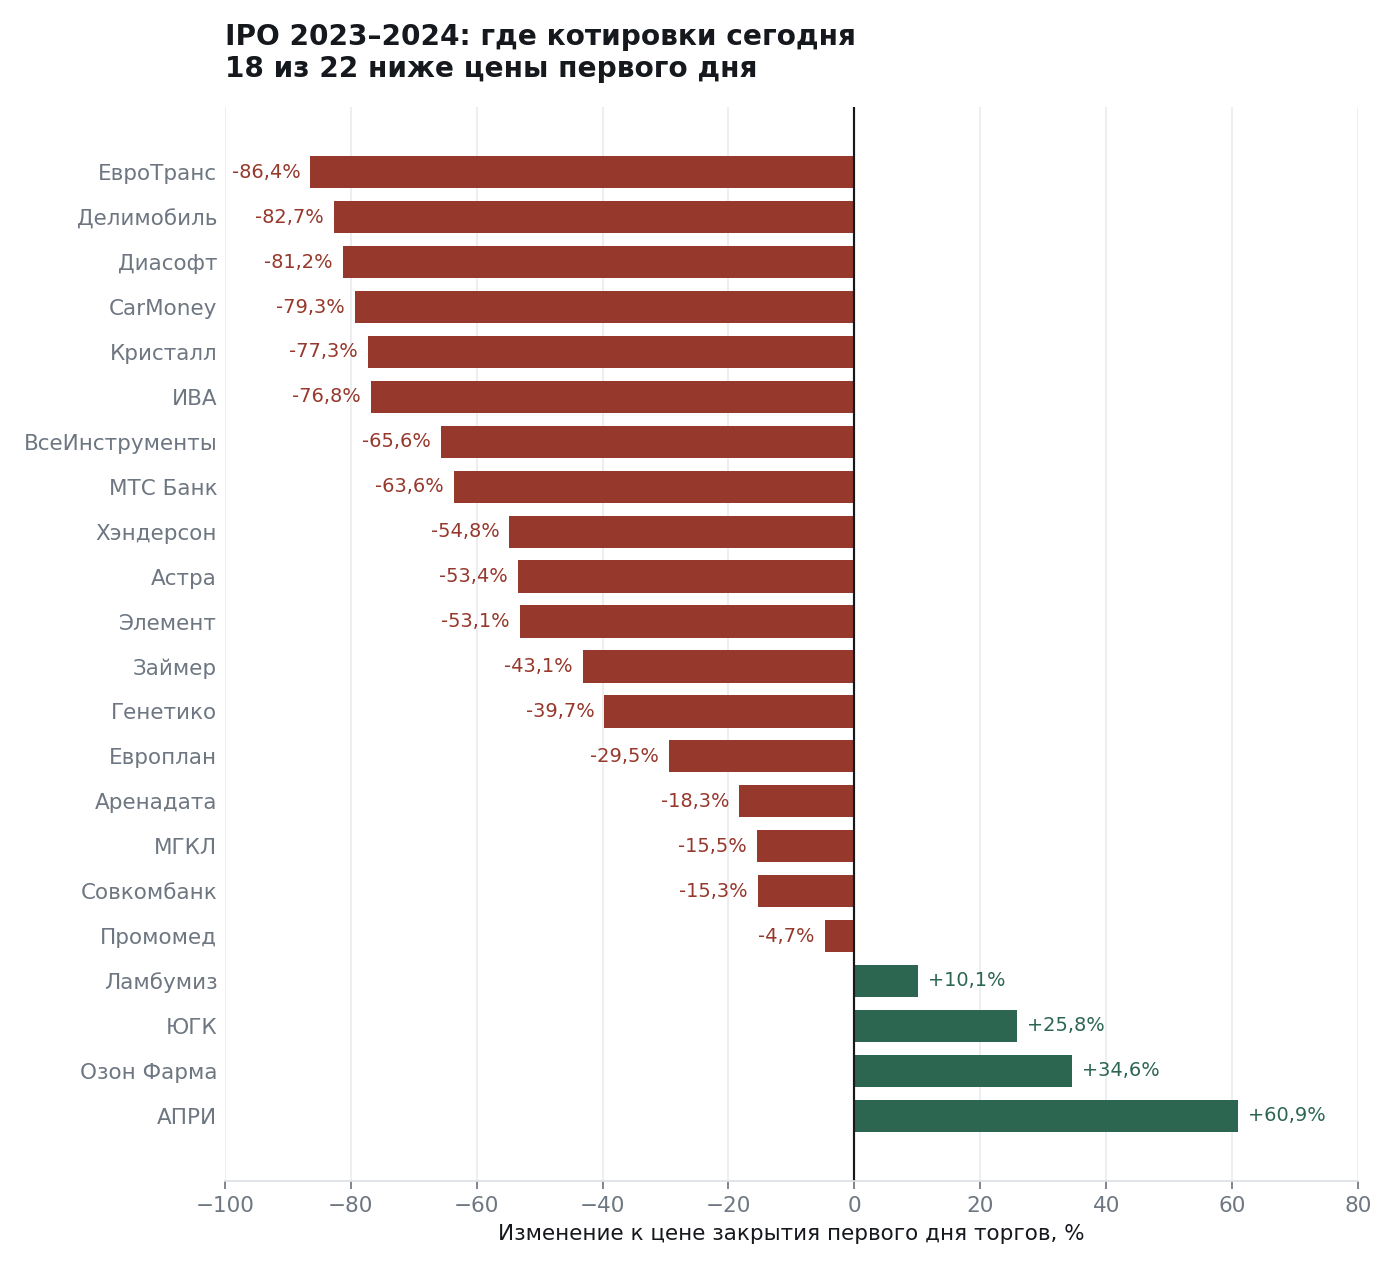
Из 22 компаний, вышедших на биржу в 2023–2024 годах, 18 торгуются ниже цены закрытия первого дня торгов. Медиана по группе около минус 48%. У ЕвроТранса минус 86%, и в августе 2026 года он допустил дефолт по облигациям. У Делимобиля минус 83%, у Диасофта минус 81%. Астра размещалась по 333 рубля, первый день закрыла на 466, сегодня стоит 217.
Капитализация рынка вместо 66% ВВП держится около 30%. В мае 2025 года Банк России оценивал её в 26,6%. Министр финансов назвал цель довольно амбициозной.
Дальше обычно говорят про геополитику и ставку. Но рынок не только падал снаружи, его разбирали изнутри, и мы полтора года считали, как именно. Получилось три больших механизма.
Первый, корпоративное управление. Ему посвящена эта часть.
Второй, денежно-кредитная политика. Ставка, при которой выросшая прибыль компании целиком уходит в проценты, а инвестировать в развитие невыгоднее, чем положить на депозит.
Третий, асимметрия информации. Заблокированные бумаги, которые кто-то целенаправленно сливал в стакан большими объёмами, пока остальные не знали.
Обещали прозрачность, а отчётность исчезает
Полюс проделал обе операции за два месяца.
9 июля 2026 года совет директоров единогласно, девятью голосами из девяти, принял к сведению рекомендацию менеджмента приостановить дивиденды до 2030 года. Причину в раскрытии назвали прямо. Высокая стоимость долгового капитала и ограниченное предложение банковского финансирования. То есть золотодобытчик при исторически высокой цене золота сообщает, что дивиденд ему не по карману.
Через полтора месяца, 31 августа, тот же совет утвердил отчётность за полугодие. Она ужалась с 26 страниц до 13. Из неё исчез отчёт о движении денежных средств. Годом раньше он показывал операционный поток 240 млрд рублей, капитальные затраты 98 млрд и выплаченные дивиденды 71,9 млрд.
Отчёт о прибылях и убытках теперь состоит из четырёх строк. Выручка 352 667 млн. Единая строка "операционные расходы и прочие доходы и расходы" 259 343 млн. Прибыль до налога 93 324 млн. Прибыль за период 61 234 млн. В одну расходную строку сложены себестоимость, коммерческие и административные расходы, финансовые расходы, процентный доход, переоценка деривативов и курсовые разницы. Годом раньше каждая шла отдельно. Аудитор выпустил оговорку о неполном соответствии МСФО.
Транснефть в отчётности за первое полугодие раскрыла покупку 7,52% голосующих бумаг в организации, конечный контролирующий участник которой Российская Федерация, за 40 млрд рублей. Название не раскрыто. Для понимания масштаба, 40 млрд составляют 17% всей чистой прибыли компании за 2025 год. Контрагента восстановили со стороны. РБК со ссылкой на источники назвал Газпромбанк, и версия сошлась с раскрытием самого банка о размещении около 7,5% акций в августе. Узнать, за что заплачено 17% годовой прибыли, акционер мог только из отчётности покупаемого.
Мы отдельно хотели измерить качество кредитных портфелей банков на втором году высокой ставки. Выяснилось, что напрямую это больше не измеряется, раскрытие разрешили скрывать.
У части эмитентов санкционный риск от раскрытия реален, и это не выдумка. Проблема в том, что режим не различает случаи. Непонятно, каким образом покупка доли в публичном обществе повышает санкционные риски. Минфин и Банк России, к слову, выпускали пояснение, что формальный подход применяться не должен.
Обещали дивиденды по политике, получилась лотерея
Дивидендные аристократы оставались последним, за что держались частные инвесторы. Посмотрим, что стало с ними.
Полюс уходит на пять лет без выплат. Роснефть срезала дивиденд с 14,68 до 2,27 рубля, на 85%, на фоне падения годовой прибыли с 1 341 до 544 млрд рублей. Башнефть заплатила 69,29 рубля против 147,31, в 2,1 раза меньше, всего 12,3 млрд рублей на всех. ВТБ распределил 25% прибыли вместо ожидавшихся 50%, это 9,71 рубля против 25,58, и параллельно проводит крупную допэмиссию. Одной рукой недоплачивают, другой размывают. Газпром и ЕМЦ не заплатили ничего, как и год назад.
История Башнефти стоит отдельно. В июне 2026 года Башкирия продала Роснефти часть своего пакета, блокирующие 25% плюс одна акция, 44,4 млн бумаг. Ни размер проданной доли, ни цену власти республики не раскрыли, зато заявили о намерении продать остаток. У миноритария исчез второй крупный акционер, чьи интересы в вопросе выплат совпадали с его собственными. Префы отреагировали падением на 20%.
Юнипро придумала свой способ. 1 сентября 2026 года совет директоров утвердил обновлённую дивидендную политику. Размер выплаты определяется на основе прибыли по МСФО, а какая доля пойдёт акционерам, не сказано. Акции в тот же день упали на 6,7%. Компания не платит с 2021 года, а денежная подушка выросла до 91,2 млрд рублей при капитализации 65,2 млрд. Она стоит дешевле денег, которые на ней лежат.
Единственный разворот дал Норникель. 25 августа совет директоров рекомендовал 1,85 рубля на акцию за первое полугодие, внеочередное собрание назначено на 30 сентября. Это первая рекомендация с отсечки в декабре 2023 года, и фон под ней сильный. Выручка за полугодие 632,7 млрд рублей, плюс 12,8%, чистая прибыль 153,2 млрд, рост вдвое.
Радоваться всё же рано. В пересчёте на нынешние акции прошлый дивиденд был около 9,15 рубля, новый впятеро меньше, доходность 1,4%. И рекомендованная сумма, около 28,3 млрд рублей или 371 млн долларов, превышает скорректированный свободный денежный поток компании за то же полугодие, 264 млн долларов.
Справедливости ради, слово держат Сбер, МТС и X5. Их бумаги и вели себя на рынке иначе.
Обещали, что деньги работают на акционера, а они уходят мимо
Механизм здесь один, а форм две. Покупки по непрозрачным ценам и инвестиции без отдачи.
Магнит консолидирует Азбуку Вкуса с 20 мая 2025 года. Итог первого полного года после сделки выглядит так. Выручка 3 509,2 млрд рублей, рост на 15,3%, и чистый убыток 31,6 млрд против прибыли 44,3 млрд годом раньше. Операционный поток упал со 194,7 до 45,0 млрд, вчетверо. Чистый долг вырос с 797,5 до 1 096,8 млрд. Первое полугодие 2026 года тренд не переломило, убыток 9,5 млрд. Дивидендов нет с третьего квартала 2024 года. Капитализация компании сейчас 169 млрд рублей, в шесть с половиной раз меньше её чистого долга.
Софтлайн за два с половиной года превратил чистую денежную позицию в 1,9 млрд рублей в чистый долг 31,6 млрд, что в полтора раза больше всей его текущей капитализации. Выручка за это время выросла с 73,2 до 95,5 млрд, чистая прибыль сократилась вдвое, а дивиденд упал с 2,50 рубля за 2025 год до 18 копеек за 2026-й.
Интер РАО даёт самый чистый пример инвестиций без отдачи, какой можно найти.
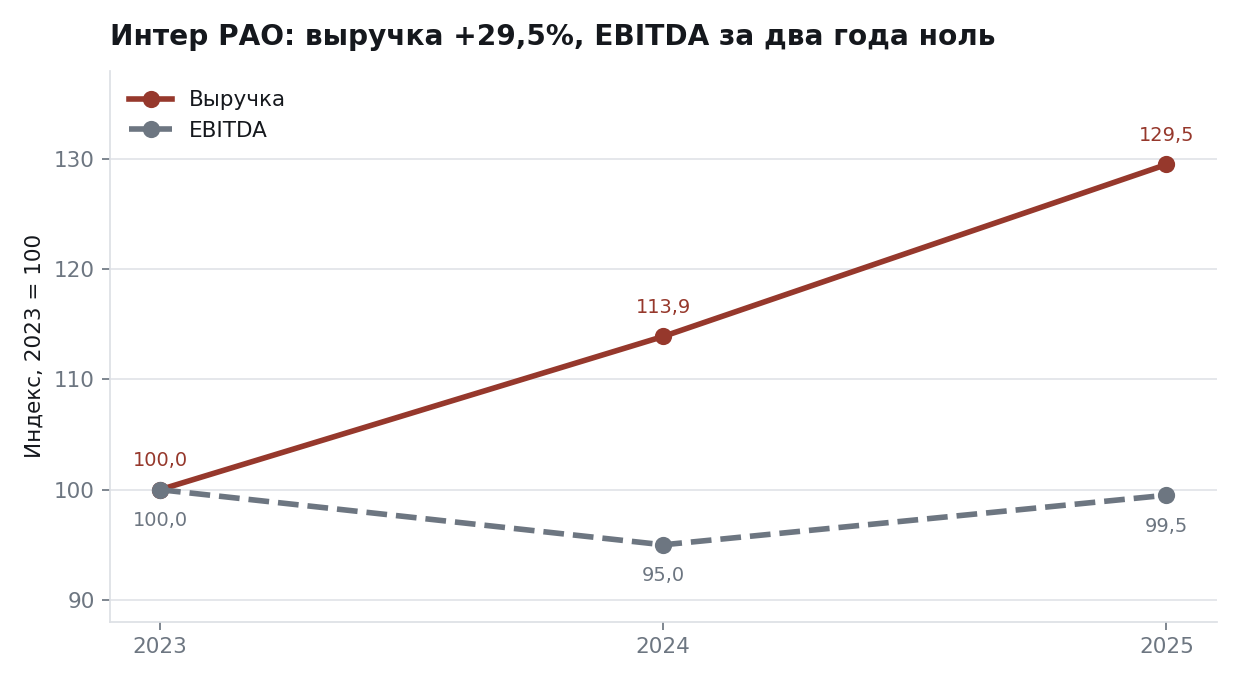
Выручка за два года выросла с 1 359,8 до 1 760,6 млрд рублей, почти на треть. EBITDA за те же два года прошла путь 182,4 млрд, 173,3, 181,5. Ноль. Первое полугодие 2026-го картину заострило, выручка плюс 16,5%, EBITDA минус 4,3%, чистая прибыль минус 17,2%.
И всё это время таяла кубышка, ради которой компанию держали. С 279,9 млрд рублей в 2023 году до 163,8 млрд в 2025-м. Минус 116 млрд за два года при дивиденде по нижней границе.
Обещали, что байбек повышает вашу долю, а акции уходят менеджменту
Раньше компании выкупали акции с рынка и гасили их. Бумаг становилось меньше, доля каждого акционера росла. Теперь выкупают, но не гасят. Или гасят, отдав сначала менеджменту.
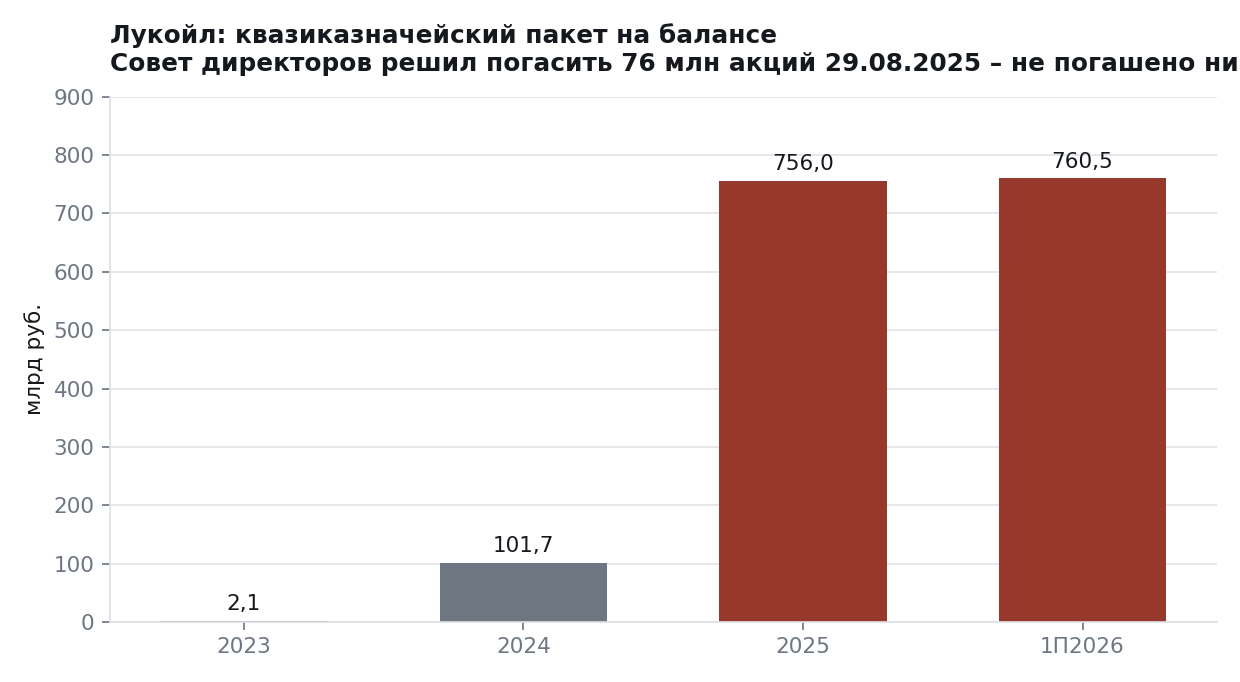
Лукойл превратил это в доказательство. Квазиказначейский пакет на балансе вырос с 2,1 млрд рублей в 2023 году до 101,7 млрд в 2024-м и 756,0 млрд в 2025-м. На 30 июня 2026 года он составляет 760,5 млрд, то есть не сократился.
29 августа 2025 года совет директоров решил погасить до 76 млн акций, около 11% выпуска, и котировки на новости подскочили. Спустя год в выпуске те же 692 865 762 акции, ровно столько, сколько с февраля 2020 года. Не погашено ничего. Отдельного внимания стоит цена. Пакет в 90,75 млн акций выкупался примерно по 7 200 рублей, на 4% выше средней рыночной цены за первое полугодие 2025 года. Сегодня акция стоит около 5 049 рублей.
ЛСР в августе 2023 года передал 21,5% капитала десяти сотрудникам, на 17,4 млрд рублей, из казначейского пакета стопроцентной дочерней структуры. Пятнадцать процентов, на 12,15 млрд, получил генеральный директор Андрей Молчанов, он же основной владелец компании. Примерно по проценту досталось финансовому директору, заместителю гендиректора и сыну гендиректора, первому заместителю. Один процент оценивался в 800 млн рублей. За 2025 год прибыль компании упала до 10,8 млрд с 28,6 млрд, а дивиденд 78 рублей на акцию составил 74% всей годовой прибыли.
В ИТ-секторе размытие идёт другим темпом, и считать его надо в штуках переданных акций, а не в рублях расхода. Рублёвый расход по МСФО растянут по вестингу и оценён ценой прошлого, а размытие происходит в момент передачи. По этой мерке за 2025 год Позитив отдал сотрудникам 5,46% капитала, ЦИАН 2,45%, Яндекс 1,87%, Т-Технологии 1,43%, Вуш 1,04%. В крупнейших американских технологических компаниях мотивация обычно не превышает процента в год.
И это не конец. Нераспределённый пул на конец 2025 года у Яндекса 9,0% при уставном лимите 23,2%, у Т-Технологий 5,0%, у Софтлайна 4,0%.
Как этот расход прячут, хорошо видно на Позитиве. Резерв 10 042 млн рублей, а это 5,18 млн акций по 1938,6 рубля, сформирован прямо в капитале. В отчёт о прибылях и убытках попало 96 млн за 2024 год и ноль за 2025-й, а дебет ушёл в нематериальные активы и вернётся к акционеру позже, через амортизацию. По сектору картина общая. Семь компаний из десяти вычёркивают расход на мотивацию из скорректированной EBITDA, той самой, от которой потом считают дивиденды.
Индексация вознаграждений при слабом бизнесе тоже держится. У Европлана прибыль за 2025 год упала в 2,9 раза, до 5,13 млрд рублей, выручка снизилась, а административные расходы остались ровно на месте, 10,97 млрд против 10,94 млрд.
Что проверки не выдержало
Разбор стоит немного, если в нём нет графы "мы ошиблись". Три пункта проверку не прошли.
Ростелеком шёл у нас как пример капитальных вложений без отдачи. Данные это не подтверждают. EBITDA с 2021 по 2025 год выросла на 53%, чуть быстрее выручки. Долговая нагрузка тоже не выросла, а снизилась, с 2,2 до 2,1 по метрике самой компании, причём с учётом аренды. Ломается другое звено. Процентные расходы выросли с 38,9 млрд рублей в 2021 году до 123,4 млрд в 2025-м, в 3,2 раза. Из 113 млрд прироста EBITDA за четыре года проценты забрали 85 млрд, три четверти. Это не корпоративное управление, это ставка, и Ростелеком поэтому станет героем второй части антологии.
Софтлайн приводился как компания, где валовая прибыль растёт быстрее, чем EBITDA, а разница уходит в управленческие расходы. По итогам 2025 года это не воспроизвелось, EBITDA выросла с 5,3 до 8,2 млрд рублей. Но в первом полугодии 2026-го вернулось, а вместе с этим вернулся вопрос, какую EBITDA мы обсуждаем. Компания объявляет рост скорректированной EBITDA на 27%, до 4,4 млрд. Неоткорректированная за тот же период 2,88 млрд, рост 5,1%. За вычетом капитализированной разработки остаётся 1,62 млрд. А операционная прибыль, строка после всех реальных расходов, снизилась, 0,63 млрд против 0,72 млрд. Между верхней и нижней ступенькой семь раз.
X5 мы едва не записали в ту же категорию по данным за полугодие, где скорректированная EBITDA растёт на 8,7%. На отдельном втором квартале она снижается на 2,4%, до 77,0 млрд рублей, рентабельность падает до 5,8% с 6,2%, чистая прибыль на 28,9%. Полугодие тянет за собой сильный первый квартал и прячет разворот. Записывать X5 в корпоративное зло всё равно рано. Опережающий рост расходов компания объясняет персоналом, коммунальными платежами и доставкой, а это инфляция издержек, а не вознаграждения менеджменту.
Что нужно, чтобы это починить
Ни одна из мер ниже не требует ни хорошей конъюнктуры, ни отмены санкций. Всё это вопрос правил.
Сузить право не раскрывать до реально санкционных случаев. Покупка доли в публичном обществе к ним не относится. Пояснение Минфина и Банка России о недопустимости формального подхода уже есть, не хватает последствий за его игнорирование.
Ввести обязательное раскрытие условий крупных сделок и сделок со связанными сторонами с независимой оценкой справедливости для миноритариев. В мире это норма, у нас об условиях сделки на десятки миллиардов узнают из отчётности контрагента.
Сделать отклонение от дивидендной политики событием, которое надо объяснять. Не запретить, а обязать раскрывать расчёт и причину. Политика, в которой не написана доля прибыли, политикой не является.
Ограничить долю мотивации акциями и запретить вычёркивать её из базы для дивидендов. Расход на мотивацию реален, и добавлять его обратно в скорректированную EBITDA, от которой считается выплата, нельзя.
Выкупленные акции либо гасить, либо раскрывать срок и назначение пакета. Байбек, который год лежит на балансе после объявленного погашения, вводит рынок в заблуждение.
Восстановить работающий институт совета директоров. Единогласные решения девять из девяти по вопросам, которые стоят акционерам пятилетнего дивиденда, говорят о качестве обсуждения больше, чем любая отчётность.
Что дальше
Вторая часть будет про денежно-кредитную политику: как ставка съедает прибыль компаний быстрее, чем они успевают её зарабатывать, и почему при таких условиях никто не инвестирует в развитие. Третья часть будет про информационную асимметрию и продажи заблокированных бумаг в стакан.
Остаются вопросы, которые честнее назвать, чем замолчать. Капитальные вложения Норникеля относительно EBITDA, результаты ЭлСиба после покупки Интер РАО, точное число бумаг в квазиказначейском пакете Лукойла и постатейная разбивка расходов X5. По каждому продолжаем считать.
Разборы, расчёты и данные по эмитентам публикуем в канале Усиленные Инвестиции.
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций