Казахстан: почему рынок дёшев, кто отчитался лучше всех и где подвох
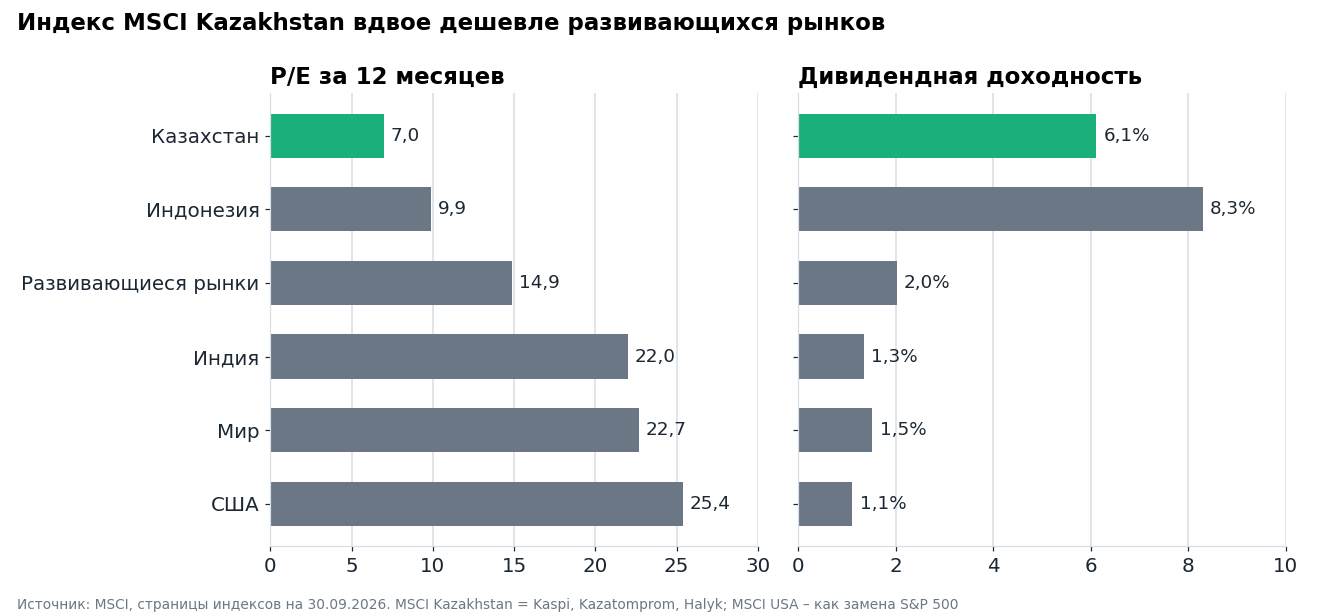
Казахстан растёт в полтора раза быстрее мировой экономики, а его фондовый рынок стоит вдвое дешевле развивающихся рынков. Индекс MSCI Kazakhstan на конец сентября торговался по 7 годовым прибылям против 14,9 у MSCI Emerging Markets и 25,4 у США. Дивидендная доходность индекса 6,1% против 1,5% у мирового.
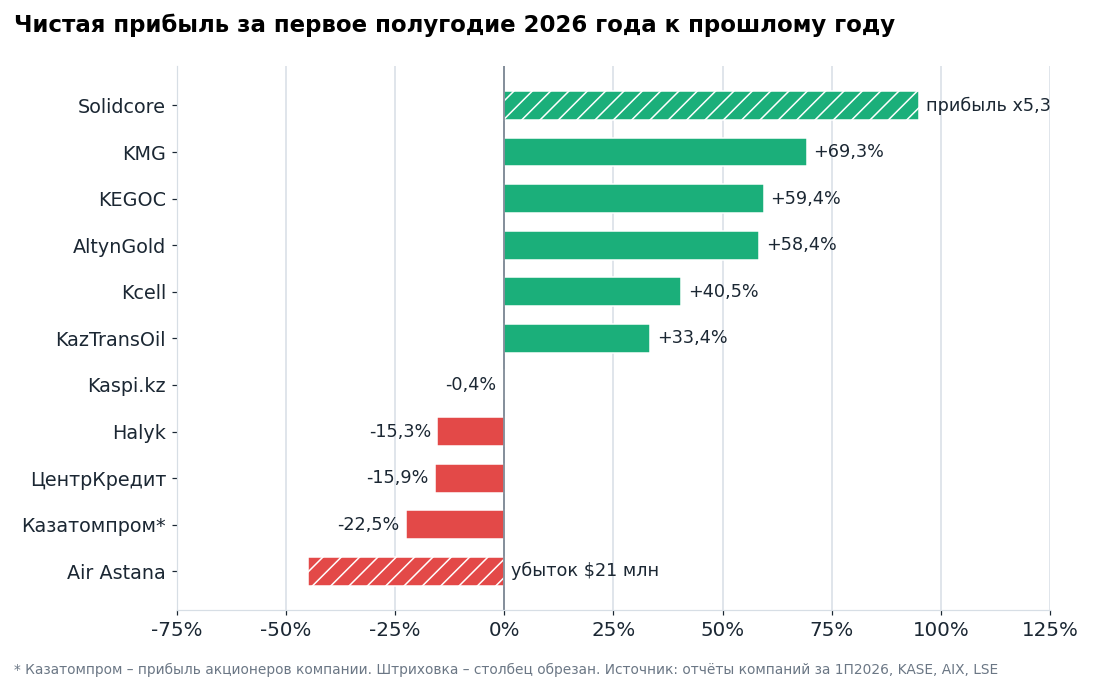
За первое полугодие прибыль быстрее всего росла у золота, нефти и электросетей. Solidcore заработал в 5,3 раза больше, чем год назад, КазМунайГаз на 69% больше, KEGOC на 59%, AltynGold на 58%. Банки и Казатомпром заработали меньше. Дешевле всех при растущей прибыли стоят KEGOC, AltynGold, Solidcore и KazTransOil.
Halyk – бумага, на которой мы исторически много заработали; AltynGold у нас в портфеле сейчас. Прибыль Halyk с 2016 года выросла в 8 раз, дивиденд с нуля до 58 тенге на акцию. Сейчас прибыль банка снижается, и мы следим за двумя цифрами. AltynGold – самая дешёвая бумага из 14 по отчётной прибыли, но крепкий тенге съедает её маржу.
Подвох в ликвидности, роли государства и зависимости от нефти. Поэтому дешевизна может держаться долго. Ниже подробно, с графиками и источниками. Цены на 30 сентября 2026 года.
Раскрытие: у Усиленных Инвестиций есть позиции в Halyk Bank и AltynGold.
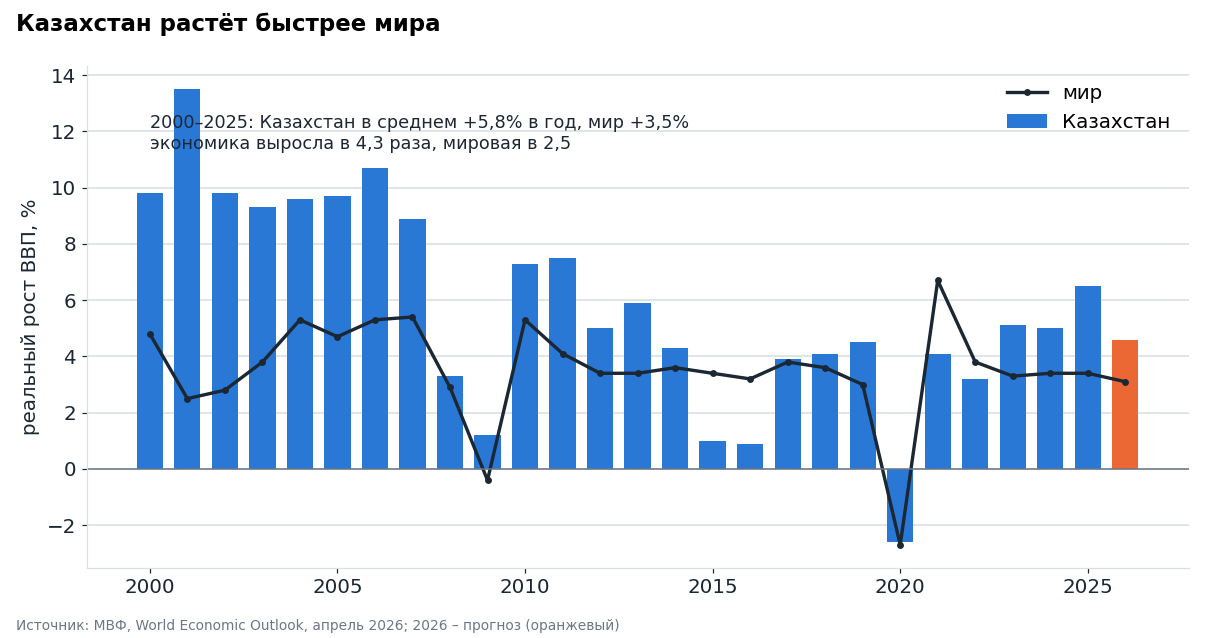
Экономика выросла в 4,3 раза с 2000 года, мировая – в 2,5
По данным МВФ, с 2000 по 2025 год реальный ВВП Казахстана рос в среднем на 5,8% в год, мировой – на 3,5%, развивающихся стран – на 5,1%, США – на 2,2%. В 2025 году рост был 6,5%. На 2026 год МВФ ждёт 4,6% против 3,1% у мира, 2,3% у США и 1,1% у России.
Население около 20,5 млн человек и растёт примерно на 1% в год, медианный возраст 29,7 года. ВВП на душу населения около $14 900. В августе S&P впервые с 2016 года повысило суверенный рейтинг до BBB, у Fitch тоже BBB, у Moody's Baa1. В Национальном фонде на 1 сентября было $68,2 млрд валютных активов.
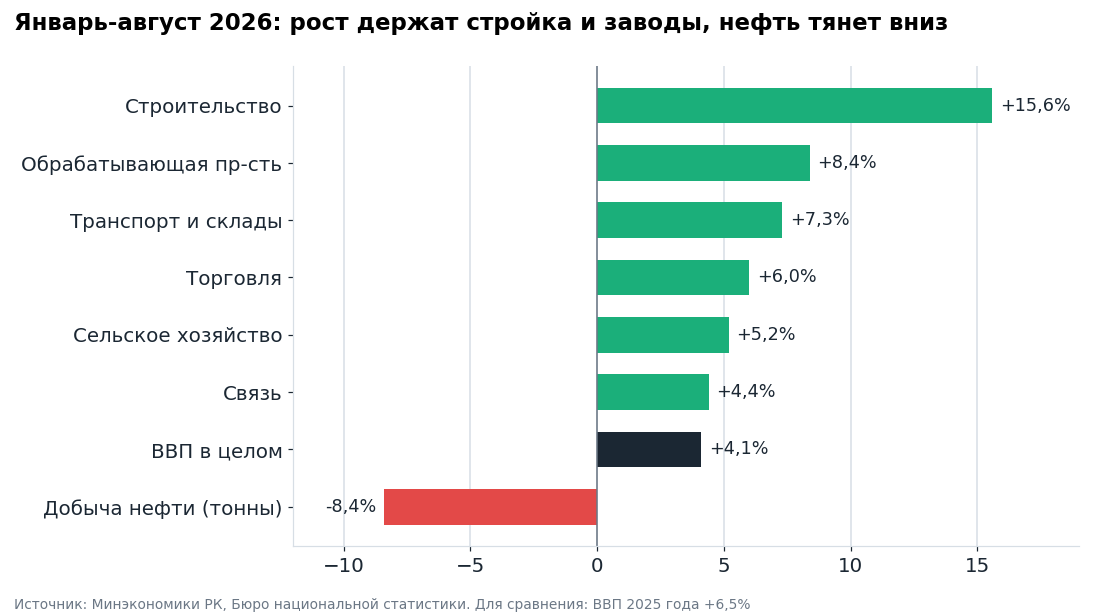
Нефть падает, а экономика растёт на 4%: её тянут стройка и заводы
ВВП за январь-август вырос на 4,1%. Добыча нефти за восемь месяцев упала на 8,4%: сказались атаки беспилотников на инфраструктуру КТК и пожар на Тенгизе, план на год сократили со 100,5 до 96 млн тонн. Несырьевая часть экономики растёт на 5,4%. Строительство прибавило 15,6%, обрабатывающая промышленность 8,4%, транспорт 7,3%, торговля 6%.
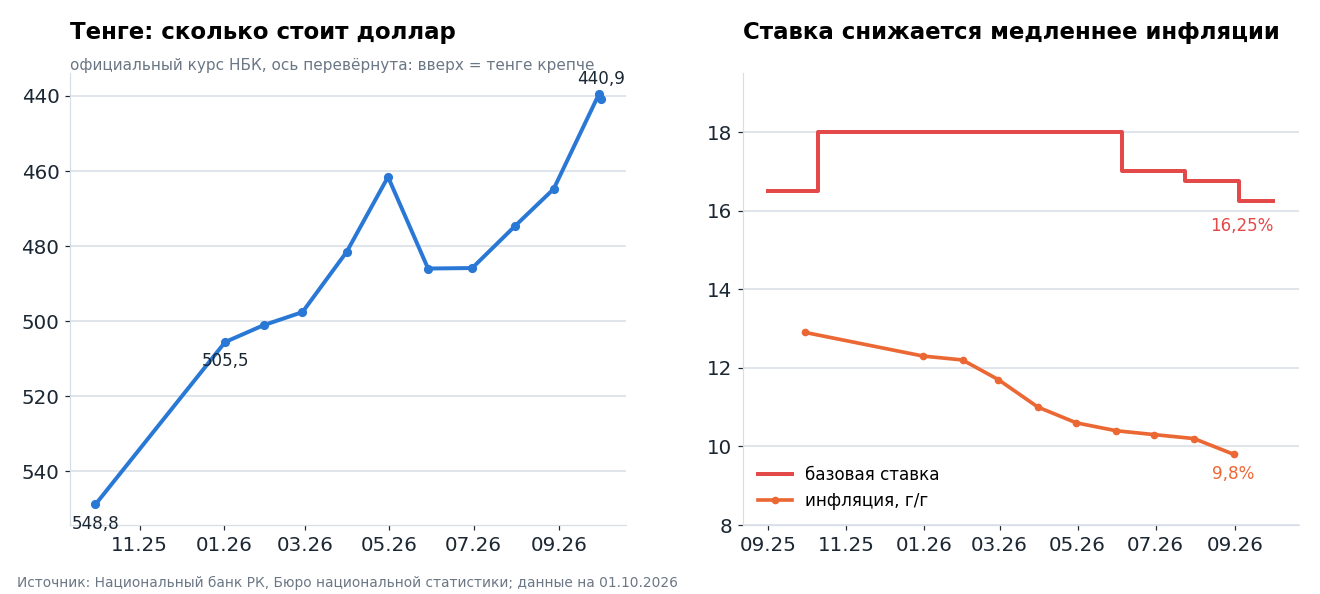
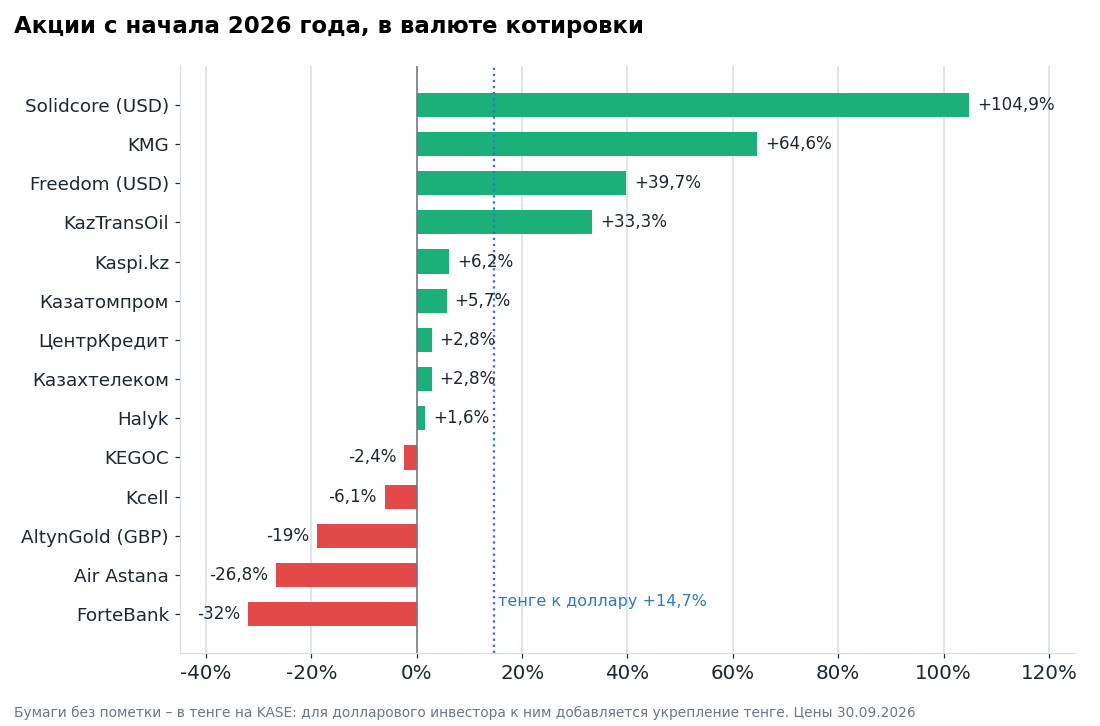
Тенге с начала года укрепился на 14,7%, ставка 16,25% при инфляции 9,8%
Официальный курс на 1 октября 440,86 тенге за доллар против 505,53 в начале года. Курс держат дорогая нефть и продажи валюты Нацфондом, с сентября к ним добавились продажи Нацбанка в рамках зеркалирования операций с золотом. Базовая ставка 16,25%, следующее решение 23 октября. Нацбанк предупредил, что пространство для снижения ограничено.
Для долларового инвестора крепкий тенге добавил к доходности тенговых акций 14,7% с начала года. Этот эффект работает и в обратную сторону: если нефть подешевеет или Нацфонд сократит продажи валюты, тенге может ослабнуть.
Рынок стоит 7 годовых прибылей – вдвое дешевле развивающихся рынков
По страницам индексов MSCI на 30 сентября: MSCI Kazakhstan – P/E 7,0 и дивидендная доходность 6,1%; MSCI Indonesia – 9,9; MSCI Emerging Markets – 14,9; MSCI India – 22,0; MSCI World – 22,7; MSCI USA – 25,4. В индекс MSCI Kazakhstan входят три бумаги: Kaspi.kz (43%), Казатомпром (31%) и Halyk (26%). Если взять все 12 прибыльных публичных компаний страны, медианный P/E по годовому темпу первого полугодия около 8.
Причины дешевизны понятны: рынок маленький и неликвидный, крупнейшие компании контролирует государство, экономика зависит от нефти, а глобальные фонды держат Казахстан на периферии. Но именно поэтому здесь можно купить растущий бизнес с двузначной дивидендной доходностью.
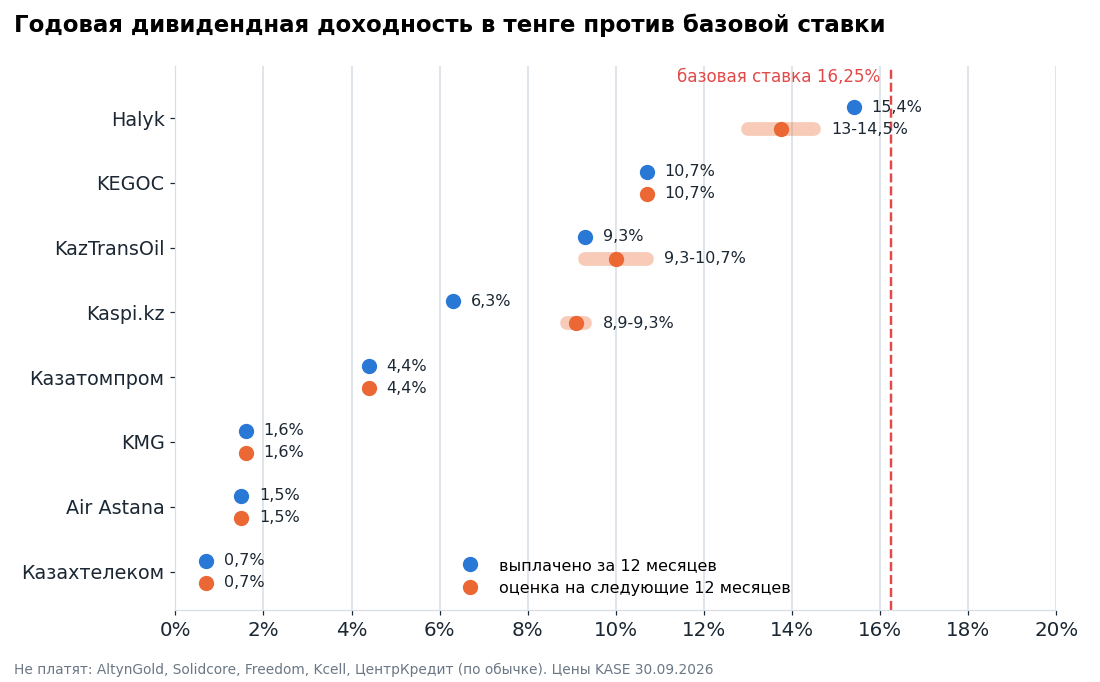
Дивиденды: Halyk 15,4%, KEGOC 10,7%, KazTransOil 9,3%
С базовой ставкой корректно сравнивать только годовую доходность. Halyk за 2025 год выплатил 30,10 тенге в мае и ещё 28,09 в сентябре, вместе 58,19 тенге, это 15,4% к цене. KEGOC платит раз в полгода, за первое полугодие 2026 года совет предложил 81,25 тенге, за год выходит около 10,7%. KazTransOil за 2025 год заплатил 118 тенге (9,3%). Kaspi.kz снова платит каждый квартал, на следующие 12 месяцев при 1 000 тенге в квартал выходит около 9%.
Полугодие: золото, нефть и сети растут, банки и уран заработали меньше
- Solidcore (бывший Полиметалл): выручка $972 млн против $325 млн, чистая прибыль $453 млн против $85 млн, производство +71%. На счетах $648 млн чистых денег.
- КазМунайГаз: чистая прибыль 904 млрд тенге против 534 млрд. Средняя Brent $92 против $72 и 441 млрд тенге дивидендов от Тенгизшевройла. Чистый долг вырос с 375 до 983 млрд тенге.
- KEGOC: выручка +31%, себестоимость +16%, чистая прибыль 54,6 млрд тенге (+59%). Операционную прибыль занизила разовая переоценка сетей на 11,5 млрд тенге. Долг за полгода вырос на треть, до 215 млрд.
- Kcell: прибыль +40,5%, но свободный поток минус 37,6 млрд тенге, на счетах 2,1 млрд против 32 млрд в декабре, в отчётности появился раздел о непрерывности деятельности.
- KazTransOil: прибыль +33%, но операционная только +6,7%, остальное дали проценты по депозитам.
- Kaspi.kz: выручка +23%, прибыль 511 млрд тенге, на уровне прошлого года. Мешают дорогие депозиты и расходы на турецкий Hepsiburada.
- Halyk: прибыль 447,6 млрд тенге (-15%), ROE с 33,6% до 24,8%.
- Банк ЦентрКредит: прибыль 123 млрд тенге (-16%), налог на прибыль банков с 2026 года 25%.
- Казатомпром: прибыль акционеров 157 млрд тенге против 202 млрд (-23%), себестоимость фунта +37%.
- Air Astana: выручка +16%, но убыток $21 млн против прибыли $11 млн.
Halyk: прибыль ×8 за девять лет – на этой бумаге мы много заработали
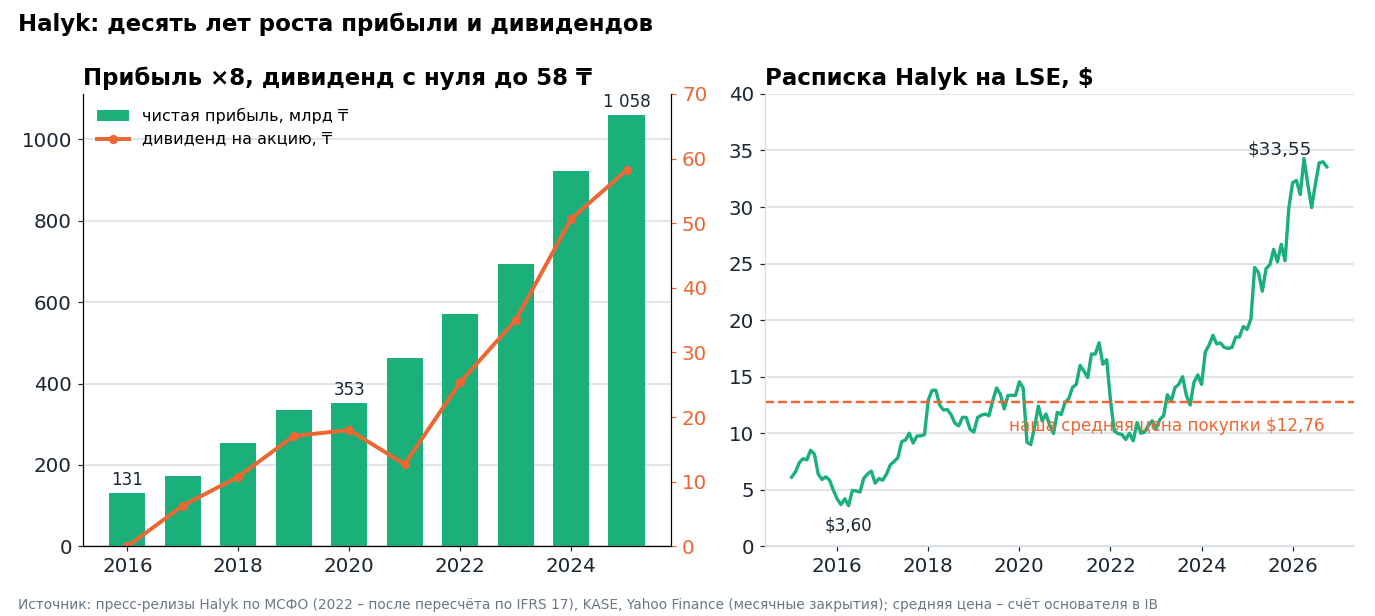
Halyk – крупнейший банк Казахстана. С 2016 по 2025 год его чистая прибыль по МСФО выросла со 131 млрд до 1 058 млрд тенге, дивиденд – с нуля до 58,19 тенге на акцию. Глобальная расписка в Лондоне в апреле 2016 года стоила $3,60, на 2 октября 2026 года – $33,55. С учётом дивидендов десятилетняя доходность в долларах кратно выше: за последние 12 месяцев банк выплатил около $5 на расписку.
Наша средняя цена покупки – $12,76 за расписку, рост к ней в 2,6 раза, а дивиденды за последний год – почти 40% к цене входа.
Сейчас картина сложнее. Прибыль за полугодие снизилась на 15%, рентабельность капитала упала с 33,6% до 24,8%. Банк называет причины сам: выросли обязательные резервы, ужесточили правила розничного кредитования, подорожали депозиты, отчисления в резервы выросли на 69%. По ежемесячным данным Нацбанка в июле спад был 24%, в августе уже 3% (76 млрд тенге против 79 млрд), доля кредитов третьей стадии снизилась с 8,3% до 8,1%.
Мы следим за двумя цифрами: месячной прибылью и долей проблемных кредитов. Пока они не ухудшаются, банк за 4,6 годовой прибыли с дивидендом 13-15% остаётся дешёвым.
AltynGold: самая дешёвая бумага из 14, но крепкий тенге съедает маржу
AltynGold добывает золото в Восточном Казахстане, акции торгуются в Лондоне. Компания у нас в портфеле. Отчёт за полугодие вышел 29 сентября.
- Выручка $115,2 млн (+65%), скорректированная EBITDA $68,5 млн (+55%), чистая прибыль $42,7 млн (+58%).
- Продано 24,6 тыс. унций (+9%) по средней цене $4 615 за унцию против $3 071 год назад.
- Полная себестоимость унции (AISC) выросла до $1 995 против $1 530 за 2025 год: издержки в тенге, выручка в долларах.
- Чистый долг $19,3 млн, это 0,15 годовой EBITDA. План на год 52-55 тыс. унций, лицензию на Тэрэн-Сай ждут в четвёртом квартале.
- Дивидендов нет, совет обещал вернуться к этому вопросу.
По прибыли полугодия в годовом темпе P/E около 4,3, EV/EBITDA около 2,8 – самая низкая оценка среди 14 компаний. Акции при этом с начала года упали на 19% в фунтах. Если пересчитать на сегодняшние цену золота (около $4 160) и курс (441 тенге за доллар) и считать, что около 80% затрат в тенге, годовая EBITDA составит около $105 млн против $126 млн за последние 12 месяцев, а EV/EBITDA ближе к 3,7. Модель портала, которая закладывает ещё и откат золота к средней цене за три года, потенциала после отчёта не показывает. Что может переоценить бумагу: рост добычи, лицензия на Тэрэн-Сай и начало дивидендных выплат.
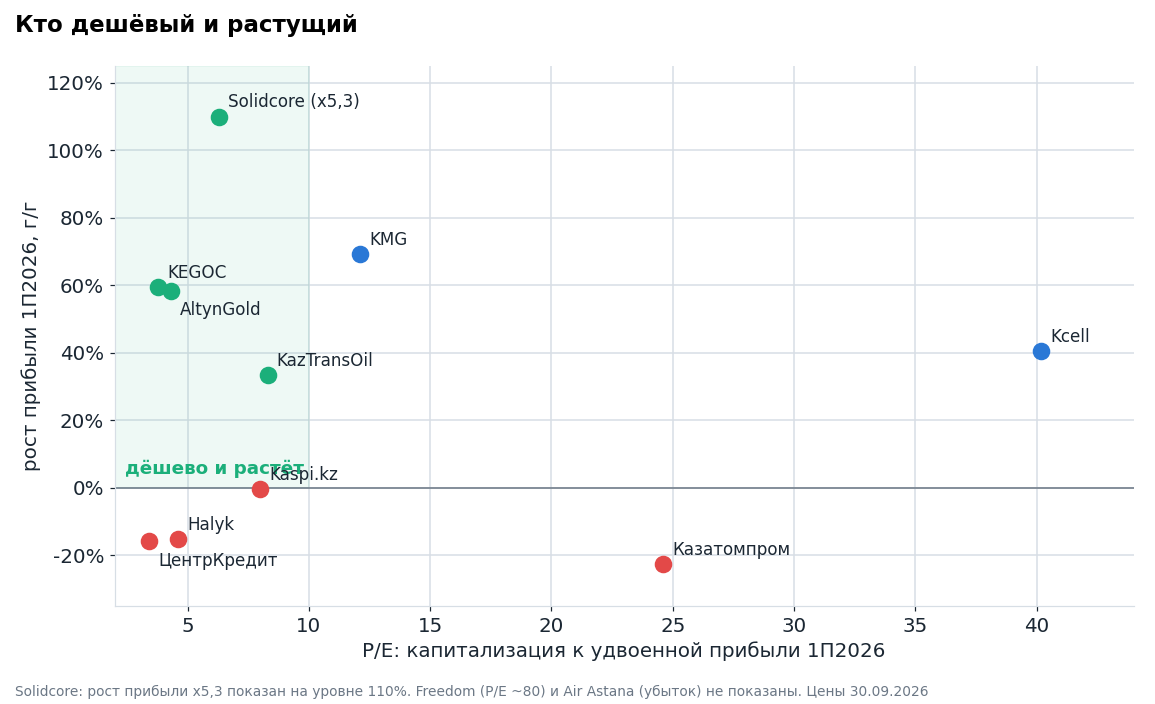
Дёшево и растёт: KEGOC, AltynGold, Solidcore, KazTransOil
P/E на графике – капитализация к удвоенной прибыли полугодия. Для сезонных бизнесов это приблизительная оценка, но для сравнения подходит. KEGOC стоит около 3,8 прибыли при росте на 59%, но тариф ей ставит государство. Solidcore – 6,3 при росте в 5,3 раза, но акции с начала года выросли вдвое. KazTransOil – около 8, рост держится на процентах по депозитам. Дорогие: Казатомпром (около 25), КазМунайГаз (12 после роста на 65% с начала года), Kcell (около 40), Казахтелеком (около 37).
Где подвох: ликвидность, государство и нефть
- Рынок маленький и неликвидный, многие бумаги на KASE торгуются раз в несколько дней. Крупную позицию быстро не продать.
- Крупнейшие компании (КазМунайГаз, Казатомпром, KEGOC, KazTransOil, Air Astana) контролирует государство через Самрук-Казыну. Дивиденды и тарифы зависят от его решений.
- Экономика и бюджет завязаны на нефть, курс тенге – на нефть и продажи валюты Нацфондом. Падение нефти ударит и по прибыли, и по курсу.
- Рынок далеко от глобальных инвесторов, поэтому дешевизна может держаться долго – переоценка не гарантирована.
Итог
Казахстан – растущая экономика, компании дешевле 10 годовых прибылей и дивиденды до 15%. По сочетанию цены и роста выделяются KEGOC, AltynGold и Solidcore. По дивидендам – Halyk, если его прибыль стабилизируется. KazMunayGas и Казатомпром после роста стоят дорого, у Kcell растёт долг и заканчиваются деньги.
Карточки всех компаний с отчётностью, мультипликаторами и дивидендной историей – на портале Усиленных Инвестиций.
Раскрытие: у Усиленных Инвестиций есть позиции в Halyk Bank и AltynGold.
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций