Сезон отчётности за 1П2026: рынок платит премию за баланс, а не за темп
Сезон полугодовой отчётности по МСФО закрылся 28-31 августа. В российском покрытии "Усиленных Инвестиций" 117 эмитентов, результаты за 1-е полугодие 2026 года показали 99 из них. Ниже - разбор по секторам: где бизнес растёт, где нет, кто объявил дивиденды, кто выглядит дёшево и какие отчёты ещё впереди.
Главный итог сезона: выручку нарастило большинство, прибыль - меньшинство. Ключевая ставка 14% годовых и крепкий рубль работают против экспортёров и закредитованных компаний, а весь прирост прибыли в сырьевом блоке даёт не рост бизнеса, а нормализация после провального 2025 года.
- Нефтегаз отчитался сильно, но за счёт эффекта низкой базы. Выручка сектора почти не выросла, прибыль восстановилась там, где год назад были списания и валютные убытки.
- Чёрная металлургия - единственный сектор, где падает всё сразу. Выручка, EBITDA и прибыль минусуют шестой квартал подряд, дивидендов нет.
- Электроэнергетика и сети выросли на тарифе. Двузначный рост выручки, но прибыль частично съедена процентами и инвестпрограммой.
- Технологический сектор - лучший по темпам. Ozon и Яндекс закрыли полугодие прибылью при росте выручки на 48% и 19%.
- Фармацевтика - лучший сектор по темпам. Промомед прибавил 76% выручки, Озон Фармацевтика - 90% чистой прибыли при валовой марже 50%.
- Девелоперы и лизинг - зона стресса. Убытки, обесценения и долговая нагрузка выше 5 EBITDA.
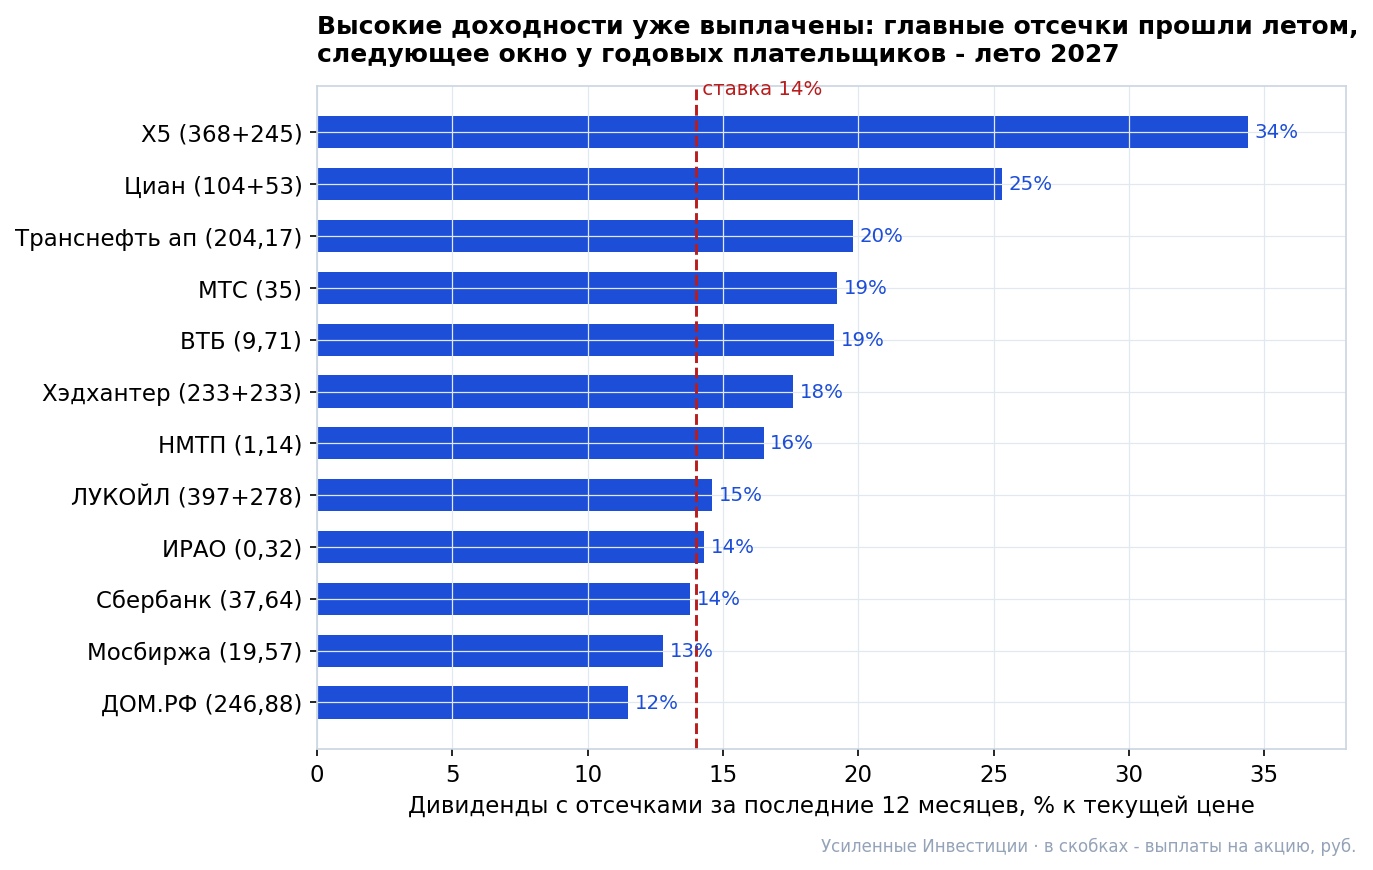
- Главные дивидендные доходности года уже выплачены весной-летом. Осенью объявлено 11 отсечек, и ни одна не перекрывает ключевую ставку.
- Полюс закрыл сезон 31 августа: при рекордном золоте прибыль упала в 2,8 раза из-за крепкого рубля. Впереди отчёты Сургутнефтегаза, ПИКа, Башнефти и КАМАЗа.
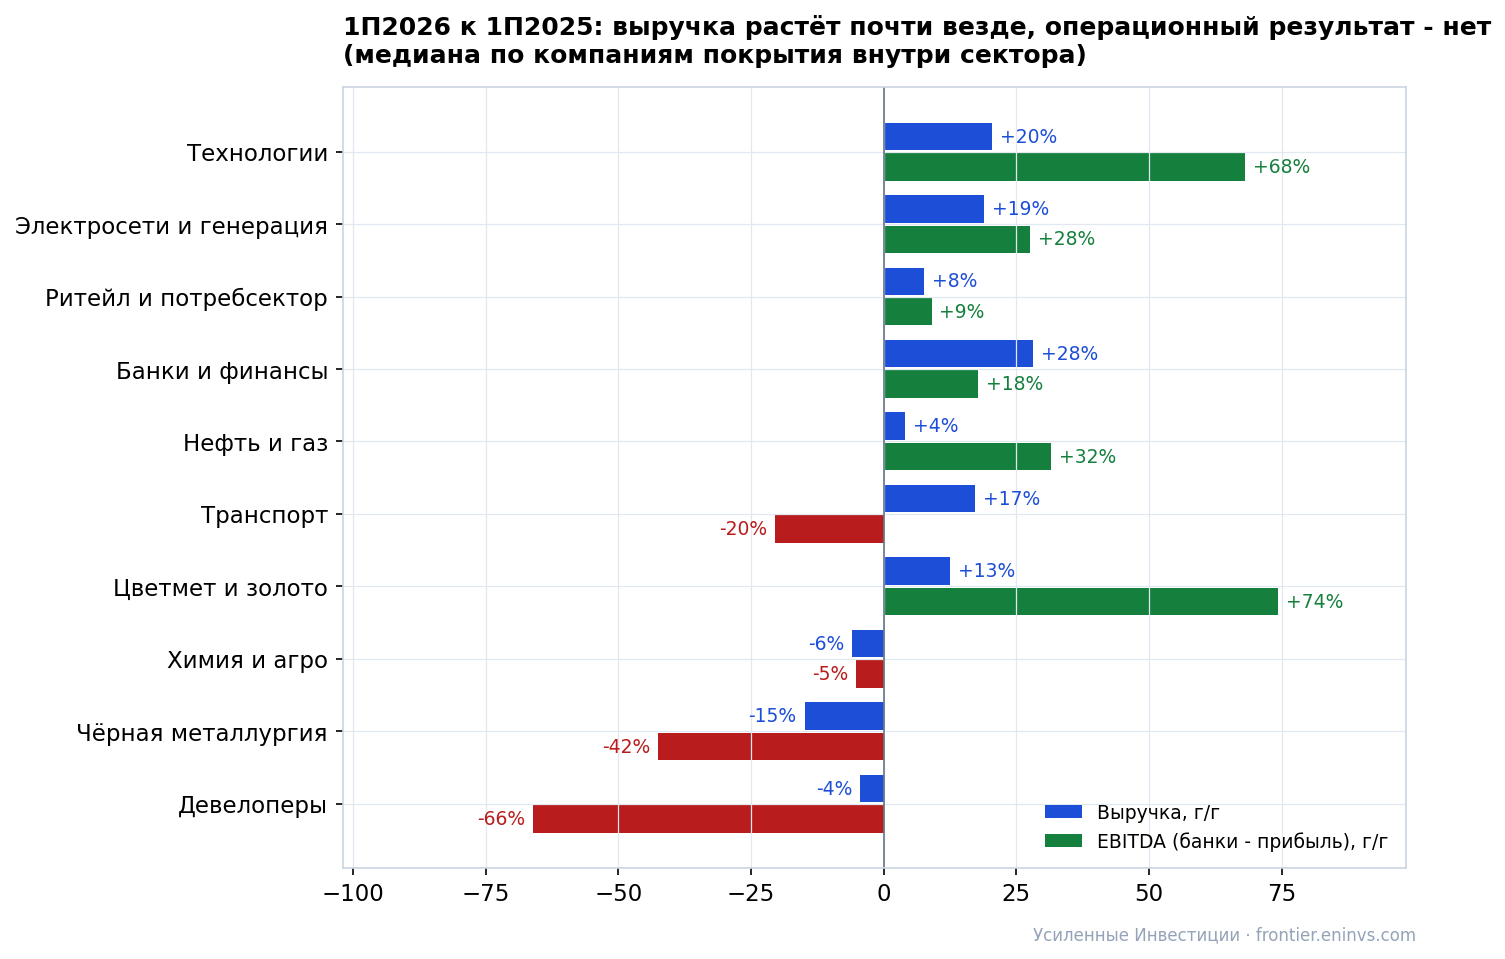
Нефть и газ: прибыль вернулась там, где 2025 год был провальным
Выручка сектора за полугодие практически не выросла. Весь прирост прибыли дают эффект низкой базы, сжавшийся экспортный дисконт и разовые статьи, а не рост объёмов - при этом капитальные затраты продолжают расти.
- ЛУКОЙЛ - выручка 2 059 млрд руб. (+8% г/г), операционная прибыль 610,9 млрд (в 2,5 раза), EBITDA 815,3 млрд, чистая прибыль 440,1 млрд против 288,6 млрд, акционерам - 430,9 млрд против 287,0 млрд (+50%). Чистый долг отрицательный: минус 131 млрд. Оговорка важная: международный сегмент в базе 2025 года переведён в прекращённую деятельность, поэтому рост "в 4,9 раза по продолжающейся деятельности" - счётный эффект, а не операционный.
- Газпром - выручка 5,30 трлн руб. против 4,99 трлн (+6%), EBITDA 1,977 трлн (+28%), прибыль акционерам 863,9 млрд (-12%). Минус по прибыли - от отсутствия положительной валютной переоценки, которая была в 1 кв. 2025 года. Чистый долг 7,95 трлн, нагрузка около 2,4 EBITDA. Дивиденда за полугодие нет.
- Роснефть - выручка 4 289 млрд руб. (+0,6%), EBITDA 1 296 млрд (+23%), чистая прибыль 200 млрд (-18,4%), капзатраты 858 млрд (+11,6%). Прибыль срезали неденежные статьи: курсовые разницы и обесценения.
- Газпром нефть - выручка 1,88 трлн руб. (+5,9%), операционная прибыль 395,0 млрд (+92,9%), прибыль акционерам 285,5 млрд (+69%). Лучшая динамика в секторе и единственный крупный нефтяник с объявленным дивидендом.
- Татнефть - выручка 881,7 млрд руб. (+15,8%), операционная прибыль 222,0 млрд (в 2 раза), чистая прибыль 165,5 млрд (в 3 раза). Рекомендовано 32,88 руб. на обыкновенную и привилегированную акцию.
- НОВАТЭК - выручка 836,3 млрд руб. (+4%), EBITDA 226,1 млрд (+5%), чистая прибыль 221,0 млрд (-3%). Ровное полугодие, чистый долг около нуля.
- Транснефть - выручка 740,1 млрд руб. (+3%), EBITDA 295,1 млрд (-4%), чистая прибыль 157,2 млрд (-3%), чистая денежная позиция 229 млрд руб.
- РуссНефть - выручка 120,5 млрд руб. (+1%), EBITDA 33,1 млрд (+38%), чистая прибыль 15,9 млрд (+35%).
Чёрная металлургия: убыток вместо прибыли и шестой квартал без дивидендов
Внутренний спрос на сталь сжимается, экспорт добивает крепкий рубль. Ни одна из трёх крупных сталелитейных компаний дивиденды не рекомендовала.
- Северсталь - выручка минус 13,5% г/г, чистая прибыль 4,12 млрд руб. (-88,8%), рентабельность по EBITDA около 13% против 22% годом ранее.
- НЛМК - выручка 387,7 млрд руб. (-11,6%), прибыль минус 54,3%. Чистый долг отрицательный - баланс самый крепкий в секторе.
- ММК - выручка минус 10%, чистый убыток; денежная позиция 81 млрд руб. остаётся подушкой.
- ТМК - самая тяжёлая ситуация: выручка 149,4 млрд руб. (-37%), EBITDA 8,8 млрд (-78%), чистый убыток 30,1 млрд, чистый долг 318 млрд - выше 5 EBITDA.
- Мечел - выручка 117,3 млрд руб. (-23%), EBITDA отрицательная, чистый убыток 43,2 млрд, чистый долг 306 млрд при капитализации около 20 млрд.
- Распадская - выручка 56,7 млрд руб. (-4%), убыток 8,3 млрд: уголь остаётся убыточным.
- АЛРОСА - выручка 93,3 млрд руб. (-31%), EBITDA 2,7 млрд против 19,6 млрд. Алмазный рынок не восстановился.
Цветные металлы вытянула добыча, но Полюс при рекордном золоте потерял две трети прибыли
- Полюс - выручка 352,7 млрд руб., чистая прибыль 61,2 млрд против 172,5 млрд годом ранее, падение в 2,8 раза. Выручка от продаж золота в долларах выросла на 27%, а в рублях только на 14,5%: крепкий рубль забрал половину прироста при рекордных ценах на металл. Дивиденды приостановлены до 2030 года из-за инвестиционной программы.
- Норникель - выручка 632,7 млрд руб. (+12,8%), EBITDA 301,1 млрд, чистая прибыль 153,2 млрд (+102%). Совет директоров рекомендовал 1,85 руб. на акцию, всего 28,3 млрд руб., отсечка 12 октября. Доходность скромная, около 1,5%, но сам возврат к выплатам - сигнал по циклу.
- РУСАЛ - выручка 638,8 млрд руб. (-3%), EBITDA 88,2 млрд (+74%), чистая прибыль 32,1 млрд против убытка годом ранее. Ограничение прежнее: чистый долг 702 млрд, около 7 EBITDA.
- Эн+ - выручка 774,2 млрд руб. (-1%), EBITDA 171,7 млрд (+46%), чистая прибыль 69,3 млрд (+138%): энергетический дивизион компенсирует алюминиевый.
- ЮГК - выручка 84,1 млрд руб. (+91%), EBITDA 38,0 млрд, чистая прибыль 15,4 млрд. База 2025 года была придавлена приостановкой добычи, поэтому темп не показателен для будущих периодов.
- Селигдар - выручка 41,7 млрд руб. (+47%), EBITDA 13,1 млрд (+146%), чистая прибыль 3,4 млрд. Долг 155 млрд, почти 5 EBITDA, - основной риск истории.
Электроэнергетика и сети: тариф дал двузначный рост выручки, но прибыль забирают проценты и стройка
- Россети - выручка 943,6 млрд руб. (+19%), EBITDA 317,5 млрд. Чистый долг 805 млрд и инвестпрограмма - причина, по которой дивиденда нет.
- РусГидро - выручка 387,1 млрд руб. (+19%), EBITDA 148,0 млрд (+47%), чистая прибыль 60,1 млрд (+90%). Но чистый долг 776 млрд, свыше 3 EBITDA, и выплаты заморожены.
- Интер РАО - выручка 953,4 млрд руб. (+17%), EBITDA 81,0 млрд (-8%), чистая прибыль 68,7 млрд (-17%). Редкий случай: чистая денежная позиция 138 млрд руб., а прибыль всё равно снижается - процентные доходы уже не перекрывают рост издержек.
- Россети Московский регион - выручка 159,0 млрд руб. (+22%), EBITDA 53,3 млрд (+28%), чистая прибыль 24,4 млрд (+47%).
- Россети Центр и Приволжье - выручка 85,9 млрд руб. (+13%), прибыль 14,8 млрд (+24%), чистый долг отрицательный. Россети Центр - выручка 80,6 млрд (+14%), прибыль 8,5 млрд (+58%). Россети Волга - прибыль 7,3 млрд (+62%). Россети Северо-Запад - прибыль 3,8 млрд (+115%).
- Мосэнерго - выручка 179,5 млрд руб. (+25%) при прибыли 11,8 млрд (-19%). ОГК-2 - выручка 95,4 млрд (+19%), прибыль 1,5 млрд (-29%) при долге 46 млрд.
- Юнипро - выручка 64,1 млрд руб., прибыль 20,9 млрд, денежная позиция сохраняется; выплаты по-прежнему заблокированы статусом временного управления.
- Россети Ленэнерго - выручка 35,7 млрд руб. (+13%), прибыль 9,3 млрд (+6%); привилегированная акция остаётся понятной дивидендной историей с уставной формулой.
- Инвестпрограмма группы Россети не заканчивается, а разгоняется - с 725 млрд руб. в 2025 году до примерно 900 млрд в 2026. Нагрузку несёт ФСК: дивиденда нет, Минэнерго обсуждает продление моратория и после 2026 года, плюс допэмиссия около 120 млрд руб. На дочерние компании это не распространяется - за 2025 год дивиденды заплатили восемь эмитентов сектора, Россети Юг впервые с 2018 года.
Финансовый сектор: прибыль растёт только у Сбера, остальные не берут базу 2025 года
- Сбербанк - чистая прибыль 1 019,1 млрд руб. (+18,6%), рентабельность капитала 24,2%, кредитный портфель 52,6 трлн руб. (+3,9% с начала года). Единственный крупный банк с уверенным ростом прибыли.
- ДОМ.РФ - чистая прибыль 57,2 млрд руб. (+46%), чистые процентные доходы 89,1 млрд (+30%), комиссионные 23,7 млрд (+47%), ROE 23,8%. Менеджмент повысил прогноз прибыли на 2026 год до 117 млрд руб. Крупнейшее IPO конца 2025 года растёт быстрее Сбера.
- ВТБ - чистая прибыль 225,2 млрд руб. (-19,8%): процентный доход восстанавливается, но база прошлого года была раздута разовыми статьями. Отдельный фактор - сделка с Wildberries (перенесена на сентябрь): под неё набсовет предложил допэмиссию с лимитом свыше 540 млрд руб., что размывает акционеров и снижает шансы на большой дивиденд за 2026 год.
- Т-Технологии - чистая прибыль 74,5 млрд руб. (-7,1%), во 2 кв. минус 15% г/г: рост портфеля упирается в стоимость риска.
- Совкомбанк - чистая прибыль 45,3 млрд руб. против 17,5 млрд годом ранее.
- Банк Санкт-Петербург - прибыль 16,5 млрд руб. (-33%): маржа сжимается по мере снижения ставки.
- МТС Банк - прибыль 7,2 млрд руб. (в 2 раза), Европлан - 4,3 млрд при падении нового бизнеса, Займер - 0,9 млрд (-51%).
- Мосбиржа - операционные доходы 65,7 млрд руб. (+14%), чистая прибыль 32,9 млрд (+18%): комиссионный доход растёт, процентный снижается вместе со ставкой.
- ЭсЭфАй - убыток после продажи Европлана: разовый доход 2025 года не повторяется, дивиденды компания не планирует.
- Ренессанс Страхование - показатели за полугодие в нашей базе извлечены некорректно, поэтому цифры по компании здесь не приводятся.
Ритейл: выручка растёт двузначно, прибыль уходит в аренду и проценты
- X5 - выручка 2 480,5 млрд руб. (+11%), EBITDA 141,3 млрд (+9%), чистая прибыль 34,5 млрд (-28%).
- Магнит - выручка 1 887,2 млрд руб. (+12,8%), EBITDA 171,8 млрд (+14%), чистый убыток 9,5 млрд против прибыли 0,2 млрд. Чистый долг 1 143 млрд при капитализации около 112 млрд - главный дисбаланс в секторе.
- Лента - выручка 648,5 млрд руб. (+26%), EBITDA 58,3 млрд (+12%), прибыль 10,7 млрд (-25%). Рост во многом за счёт консолидации приобретённых сетей.
- Fix Price - выручка 155,3 млрд руб. (+5%), EBITDA 17,0 млрд, прибыль 2,7 млрд (-30%).
- О'Кей - выручка 67,1 млрд руб. (-4%), убыток 5,6 млрд.
- М.Видео - чистый убыток 4,6 млрд руб. против 25,2 млрд годом ранее: убыток сокращается, но в прибыль бизнес пока не вышел.
- Новабев - выручка 74,4 млрд руб. (+8%), прибыль 1,3 млрд (-38%); объявлен промежуточный дивиденд 8 руб.
- Черкизово - выручка 141,6 млрд руб. (+3%), EBITDA 31,5 млрд (+24%), прибыль 14,1 млрд (в 2 раза). Инарктика - выручка 13,8 млрд (+38%) при отрицательном чистом результате из-за переоценки биомассы. Хендерсон - выручка 11,2 млрд (+4%), прибыль 0,5 млрд (-53%).
Технологии - самый сильный сектор сезона, но внутри он расслоился
- Ozon - выручка 635,1 млрд руб. (+48%), скорректированная EBITDA 106,7 млрд (+49%), чистая прибыль 14,6 млрд против убытка годом ранее. Лучший отчёт сезона по совокупности темпа и разворота к прибыли.
- Яндекс - выручка 759,0 млрд руб. (+19%), скорректированная EBITDA 162 млрд (+41%), скорректированная чистая прибыль 82,2 млрд (примерно в 2 раза). Объявлен дивиденд 110 руб., отсечка 18 сентября.
- VK - выручка 81,0 млрд руб. (+12%), EBITDA 13,0 млрд (+25%), но на уровне чистого результата по-прежнему убыток 3,8 млрд.
- Астра - выручка 7,8 млрд руб. (+17%), EBITDA 1,9 млрд (+23%), прибыль 1,1 млрд (+67%). С учётом слабого 1 кв. рост более скромный, чем выглядит по полугодию.
- Позитив - выручка 9,5 млрд руб. (+41%), полугодие убыточное: выручка компании смещена в 4 кв., поэтому промежуточный результат мало о чём говорит.
- Софтлайн - выручка 38,7 млрд руб. (+16%), EBITDA 2,9 млрд (-18%), операционный денежный поток отрицательный.
- Хэдхантер - выручка 19,6 млрд руб., минус 1% г/г: рынок вакансий охладился, и HR-технологии видят это первыми по циклу. Объявлен дивиденд 200 руб., доходность 7,5%.
- Аренадата - выручка 2,5 млрд руб. (+86%) при убыточном полугодии; у Диасофта и IVA Technologies полугодие тоже слабое.
- В2В-РТС - выручка 5,45 млрд руб. (+17% за полугодие, +13% во 2 квартале), EBITDA 2,89 млрд (+18%), чистая прибыль 2,0 млрд (+9%). Рентабельность по EBITDA 53%, одна из самых высоких в покрытии. Платит ежеквартально: за 2025 год выплачено 3,29 млрд руб., около 15% текущей капитализации; последняя выплата 5,19 руб., отсечка 9 июля.
Фармацевтика - лучший сектор по темпам, но рост оплачен скидками каналу
- Промомед - выручка выросла на 76% г/г при годовом плане +60%, второй квартал ускорился до +83%. EBITDA 7,7 млрд руб. Оговорка к качеству роста: скидки и премии аптечным сетям и дистрибьюторам 17,1 млрд руб. против 6,5 млрд годом ранее, а внутри EBITDA 0,86 млрд роспуска резерва по дебиторке; без него маржа около 30% против 34%.
- Озон Фармацевтика - выручка 14,8 млрд руб. (+12%), скорректированная EBITDA 5,8 млрд (+33%), чистая прибыль 3,25 млрд против 1,71 млрд (+90%). Главное достижение полугодия - валовая рентабельность 50,0% против 43,4%: себестоимость снизилась на 1,4% при растущей выручке, сырьё подешевело на 22,7%. Упаковок при этом продано на 1% меньше, весь прирост дала средняя цена и сдвиг ассортимента. Дивиденд 0,49 руб. на акцию, отсечка 29 сентября.
Транспорт: Совкомфлот развернулся из убытка, Аэрофлот почти обнулил прибыль
- Совкомфлот - выручка 78,1 млрд руб. (+46%), EBITDA 547 млн долл. (+108%), чистая прибыль 284 млн долл. против убытка 435 млн годом ранее, скорректированная прибыль выросла в 14 раз. Разворот - за счёт ставок фрахта и отсутствия прошлогодних списаний.
- Аэрофлот - выручка 429,8 млрд руб. (+3,6%), операционные расходы 449,2 млрд (+9,7%), скорректированная чистая прибыль 0,47 млрд (-88,4%). Подорожавший во 2 кв. керосин съел весь запас.
- НМТП - выручка 39,7 млрд руб. (+3%), EBITDA 27,4 млрд, прибыль 23,3 млрд (+8%) при чистой денежной позиции.
- ДВМП - выручка 92,1 млрд руб. (+5%), но EBITDA минус 32%, прибыль обнулилась.
- Соллерс - выручка 33,0 млрд руб. (+29%) при убытке 2,7 млрд; ОВК закрыла полугодие с отрицательной EBITDA.
Телеком: выручка растёт на 11-12%, но вся прибыль МТС - это разовые статьи
- МТС - выручка 414,7 млрд руб. (+11,8%), OIBDA +17% за полугодие (во 2 кв. +16,3%, до 84,6 млрд), операционная прибыль 89,2 млрд (+25%), чистая прибыль 74,0 млрд против 7,7 млрд годом ранее. Главный вклад в прибыль дала продажа 49,9% Башенной инфраструктурной компании: 21,7 млрд руб. деньгами плюс вывод из консолидации более 80 млрд руб. долга, - но и без разовой сделки операционная динамика уверенная. Чистый долг 707 млрд руб. (2,3 EBITDA) остаётся главным, что сдерживает переоценку.
- Ростелеком - выручка 435,7 млрд руб. (+10,5%), OIBDA 171,4 млрд (+11%), чистая прибыль 14,0 млрд (+9%).
- Таттелеком - выручка 7,0 млрд руб. (+18%), прибыль 1,4 млрд (+33%), чистая денежная позиция.
Девелоперы - главная зона стресса: убытки, обесценения и долг выше 5 EBITDA
- ЛСР - выручка 97,1 млрд руб. (+0,7%), чистый убыток 57,6 млрд руб., в 23 раза больше прошлогоднего: обесценение активов плюс выросшие процентные платежи. Обязательства около 530 млрд руб.
- Самолёт - выручка 117,4 млрд руб. (-31%), EBITDA 31,3 млрд (-40%), чистый убыток 22,3 млрд, чистый долг 778 млрд.
- Эталон - выручка 54,4 млрд руб. (-10%), убыток 13,2 млрд (на 7% меньше прошлогоднего), долг 190 млрд.
- АПРИ - выручка 12,0 млрд руб. (+29,5%), но прибыль упала в 8 раз, до 0,12 млрд.
- Глоракс - выручка 27,0 млрд руб. (+45%), прибыль 1,6 млрд (-32%).
Химия и лес: удобрения потеряли половину EBITDA, Сегежа остаётся убыточной
- ФосАгро - выручка 281,4 млрд руб. (-5,7%), скорректированная EBITDA 62,4 млрд (-45,9%), чистая прибыль 18,7 млрд против 75,5 млрд (-75%). Причина - рост себестоимости при крепком рубле.
- Акрон - выручка 112,9 млрд руб. (-9%), EBITDA 47,6 млрд (+18%), прибыль 26,1 млрд (-14%).
- Нижнекамскнефтехим - выручка 128,4 млрд руб. (-6%), EBITDA 16,6 млрд (-49%), прибыль 1,6 млрд (-94%).
- Сегежа - выручка 38,0 млрд руб. (-15%), чистый убыток 15,3 млрд: допэмиссия проблему долга не закрыла.
- Русагро - выручка 183,0 млрд руб. (+9%), EBITDA 13,8 млрд (-29%), прибыль практически обнулилась.
Отдельный сюжет: ЕвроТранс с августа не исполняет обязательства перед владельцами облигаций
ЕвроТранс с 11 августа публикует на ленте раскрытия сообщения о неисполнении обязательств перед владельцами эмиссионных ценных бумаг - за август таких сообщений больше десяти. Отчётность за полугодие по МСФО компания не представила. Для держателей выпусков это уже не история про мультипликаторы, а про очередь кредиторов.
Дивиденды: главные доходности этого года уже выплачены весной-летом
Основная часть годовых выплат прошла до конца июля - у Сбербанка, ВТБ, МТС, Транснефти, Интер РАО, Мосбиржи отсечки за 2025 год уже позади, и следующее окно у этих имён - лето 2027 года. Ниже - что фактически выплачено за последние 12 месяцев (двумя траншами там, где компания платит дважды в год), доходность к текущей цене:
- X5 - 613 руб. (368 в январе + 245 в июле), 34%. Основа - специальная выплата, повторяемость низкая.
- Циан - 157 руб. (104 в декабре + 53 в июне), 25%: спецдивиденд после переезда, тоже разовый.
- Транснефть прив. - 204,17 руб. за 2025 год, реестр закрыт 20 июля, 20% к текущей цене.
- МТС - 35 руб. (июль), 19%. ВТБ - 9,71 руб. (июль), 19%.
- Хэдхантер - 233+233 руб., 18%; НМТП - 1,14 руб. (июль), 16%.
- ЛУКОЙЛ - 675 руб. (397 в январе + 278 в мае), 15%.
- Интер РАО - 0,32 руб. (июнь), 14%; Сбербанк - 37,64 руб. (июль), 14%; Мосбиржа - 19,57 руб. (июль), 13%.
- ДОМ.РФ - 246,88 руб. за 2025 год (платит раз в год), реестр закрыт 20 июля, 11,5%.
Осенние отсечки объявлены у 11 имён, и ни одна не перекрывает ставку
Что объявлено к выплате на ближайшие полтора месяца, доходность к цене Московской биржи на 31 августа:
- Газпром нефть - 42,51 руб., 8,2%, последний день покупки 12 октября
- Хэдхантер - 200 руб., 7,5%, 25 сентября
- Татнефть об. и прив. - 32,88 руб., 5,9% и 6,1%, 12 октября
- Займер - 4,86 руб., 3,6%, 9 октября
- Новабев - 8 руб., 3,2%, 9 октября
- Яндекс - 110 руб., 3,1%, 18 сентября
- Т-Технологии - 4,70 руб., 1,9%, 11 октября
- Норникель - 1,85 руб., 1,5%, 9 октября
- Диасофт - 16 руб., 1,4%, 20 сентября
- Озон Фармацевтика - 0,49 руб., 1,1%, 28 сентября
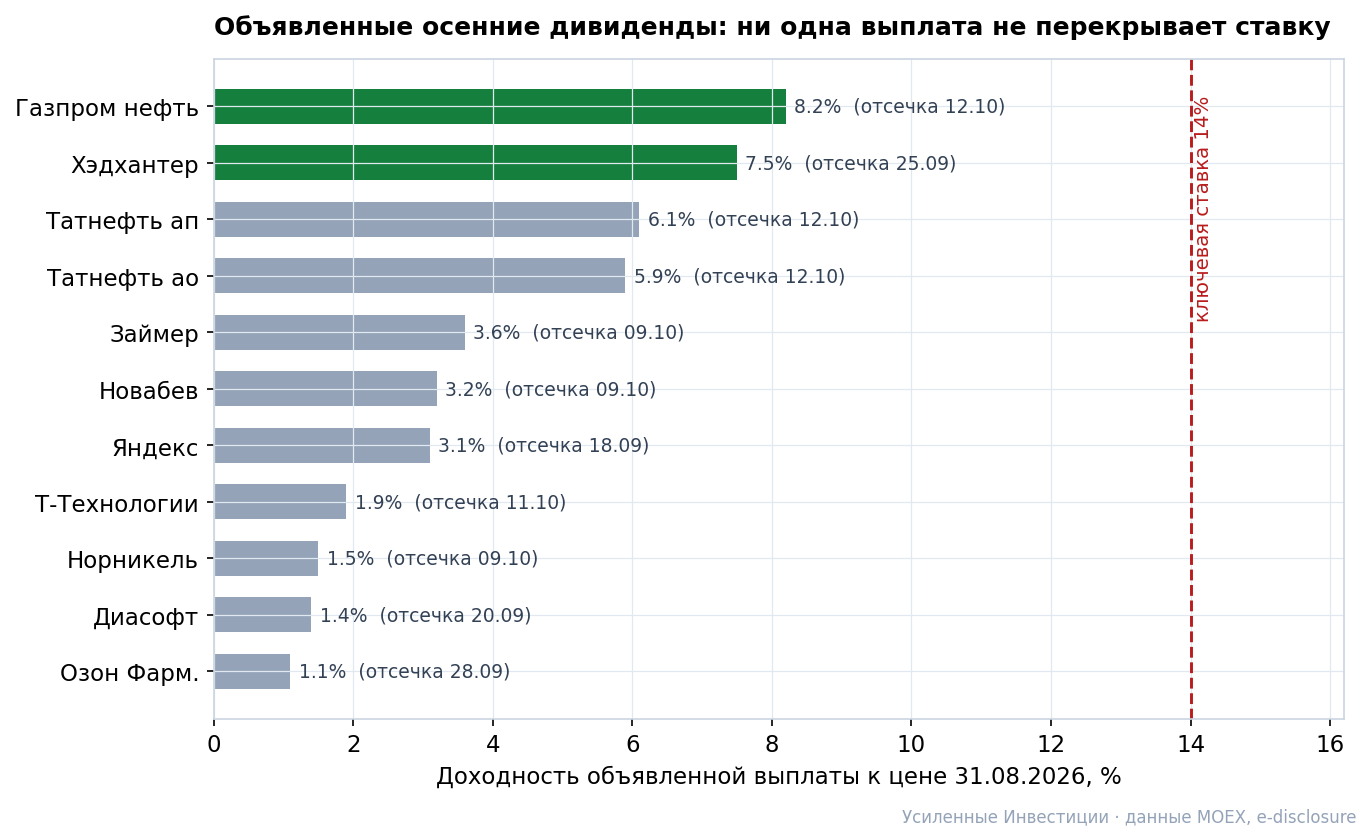
При ставке 14% ни одна объявленная выплата не даёт премии к деньгам. Короткий долговой инструмент сейчас доходнее любой из перечисленных отсечек - и это ключевая причина, по которой дивидендные истории пока проигрывают долговому рынку.
Что ещё может быть объявлено до конца года:
- ЛУКОЙЛ - промежуточный дивиденд за 1П2026, объявление обычно в октябре. Сильный денежный поток полугодия и чистая денежная позиция поддерживают выплату порядка прошлогодней.
- X5 - вторая выплата по итогам 9 месяцев возможна в декабре: политика предполагает две выплаты в год при целевом долге 1,2-1,4 EBITDA, размер будет заметно скромнее январского спецдивиденда.
- НОВАТЭК - промежуточный дивиденд за 1П2026, ориентир объявления - октябрь (год назад платили 35,5 руб.).
- Банк Санкт-Петербург - промежуточный дивиденд за 1П2026 (в прошлые годы объявлял осенью); прибыль полугодия минус 33%, поэтому и выплату ждём ниже прошлогодней.
- ДОМ.РФ - платит раз в год; при политике 50% прибыли выплата за 2026 год оценивается около 325 руб. на акцию, порядка 15% доходности, но объявление - весной 2027 года.
По годовым плательщикам - Сбербанку, ВТБ, МТС, Транснефти, Интер РАО, Мосбирже - следующих выплат раньше лета 2027 года ждать не стоит. По ВТБ дополнительный сдерживающий фактор - допэмиссия свыше 540 млрд руб. под сделку с Wildberries. По МТС продажа доли в башенной компании поддержала прибыль и вывела из консолидации свыше 80 млрд руб. долга - выплате на уровне 35 руб. это скорее помогает.
Кто точно не заплатит. Полюс 8 июля объявил о приостановке выплат до 2030 года из-за инвестиционной программы; последняя выплата - 29,05 руб. за 1 кв. 2026 года. Северсталь, НЛМК, ММК, Газпром, РусГидро, Магнит, Сегежа, Мечел, ТМК, Самолёт, ЛСР и ЭсЭфАй за полугодие также ничего не распределяют.
Кто по итогам отчётов выглядит дёшево: прибыльные компании с чистой денежной позицией
Ниже - имена, у которых по итогам полугодия совпали три вещи: прибыль растёт или устойчива, долговая нагрузка низкая или отрицательная, мультипликаторы по последним двенадцати месяцам ниже средних по рынку.
- Интер РАО - P/E около 3 при чистой денежной позиции 138 млрд руб. Прибыль снижается, но такого запаса прочности в балансе на рынке больше нет ни у кого.
- Транснефть прив. - EBITDA почти не выросла, зато отрицательный чистый долг, регулируемый тариф и формула 50% прибыли; дивиденд за 2025 год (204,17 руб.) уже выплачен в июле, следующая выплата летом 2027 года ожидается сопоставимой.
- Сбербанк - P/E около 3,5 при ROE 24,2%: единственный банк, у которого прибыль растёт вместе с портфелем.
- ЛУКОЙЛ - чистая денежная позиция, восстановившаяся прибыль и дивиденд от скорректированного денежного потока.
- Газпром нефть - лучшая операционная динамика в нефтегазе и единственная реальная доходность выше 8% среди объявленных.
- НМТП - рентабельность по EBITDA около 70%, чистая денежная позиция, прибыль растёт.
- Мосбиржа - комиссионный доход растёт, а падение процентного дохода рынок уже заложил.
- Ozon - выход в устойчивую прибыль при темпе выручки 48%. Дорог по мультипликаторам, но это единственный крупный игрок, у которого одновременно растут оборот и маржа.
- Норникель - удвоение прибыли и возврат к дивидендам при умеренной для цикла нагрузке около 2 EBITDA.
Кто выглядит рискованно: долг растёт быстрее результата
- ТМК, Мечел, Сегежа - отрицательный или близкий к нулю операционный результат при долге выше 5 EBITDA. Здесь вопрос не оценки, а платёжеспособности.
- Самолёт, ЛСР, Эталон - убытки, обесценения и стоимость фондирования при ставке 14%. Разворот возможен только через смягчение денежно-кредитной политики.
- Магнит - чистый долг 1,14 трлн руб. против капитализации около 112 млрд и убыток по полугодию.
- АФК Система - EBITDA 250 млрд руб. при чистом долге 1,68 трлн; на уровне группы полугодие снова убыточное.
- Северсталь, НЛМК, ММК - дёшевы по балансу, но признаков разворота цикла в стали в отчётах не видно.
- АЛРОСА - EBITDA сжалась до 2,7 млрд руб. при долге 114 млрд.
Что ещё ждём: где вероятен позитив, а где нет
- Сургутнефтегаз - отчитывается позже всех. Интрига одна: валютная переоценка депозитов. При крепком рубле она работает против прибыли, а именно от прибыли считается дивиденд на привилегированную акцию. Скорее негатив.
- ПИК - МСФО за полугодие не раскрыт. На фоне результатов остальных девелоперов ожидать позитива не приходится.
- Башнефть - консолидированную отчётность группа не раскрывает, публикуется только РСБУ, от него и считается дивиденд.
- КАМАЗ - на фоне падения рынка грузовиков ждём слабых цифр; совет директоров в августе собирался дважды.
- Абрау-Дюрсо, Россети Урал, Инарктика Северо-Запад - отчёты ожидаются в сентябре.
- ТГК-14 и ВсеИнструменты.ру уже отчитались 31 августа: у ТГК-14 выручка 13,0 млрд руб. (+19,2%) и прибыль 0,84 млрд (в 2,1 раза); у ВсеИнструментов выручка 89,6 млрд (+3%), чистая прибыль 2,6 млрд.
Позитив вероятнее там, где выручка привязана к тарифу, а долг не съедает результат. Негатив - там, где спрос зависит от кредита: девелоперы, автопром, розница длинного цикла, а также Сургутнефтегаз с его валютной переоценкой. Полюс показал отдельный урок сезона: высокая цена сырья не спасает, если выручка валютная, а издержки рублёвые.
Итог: рынок платит премию за баланс, а не за темп
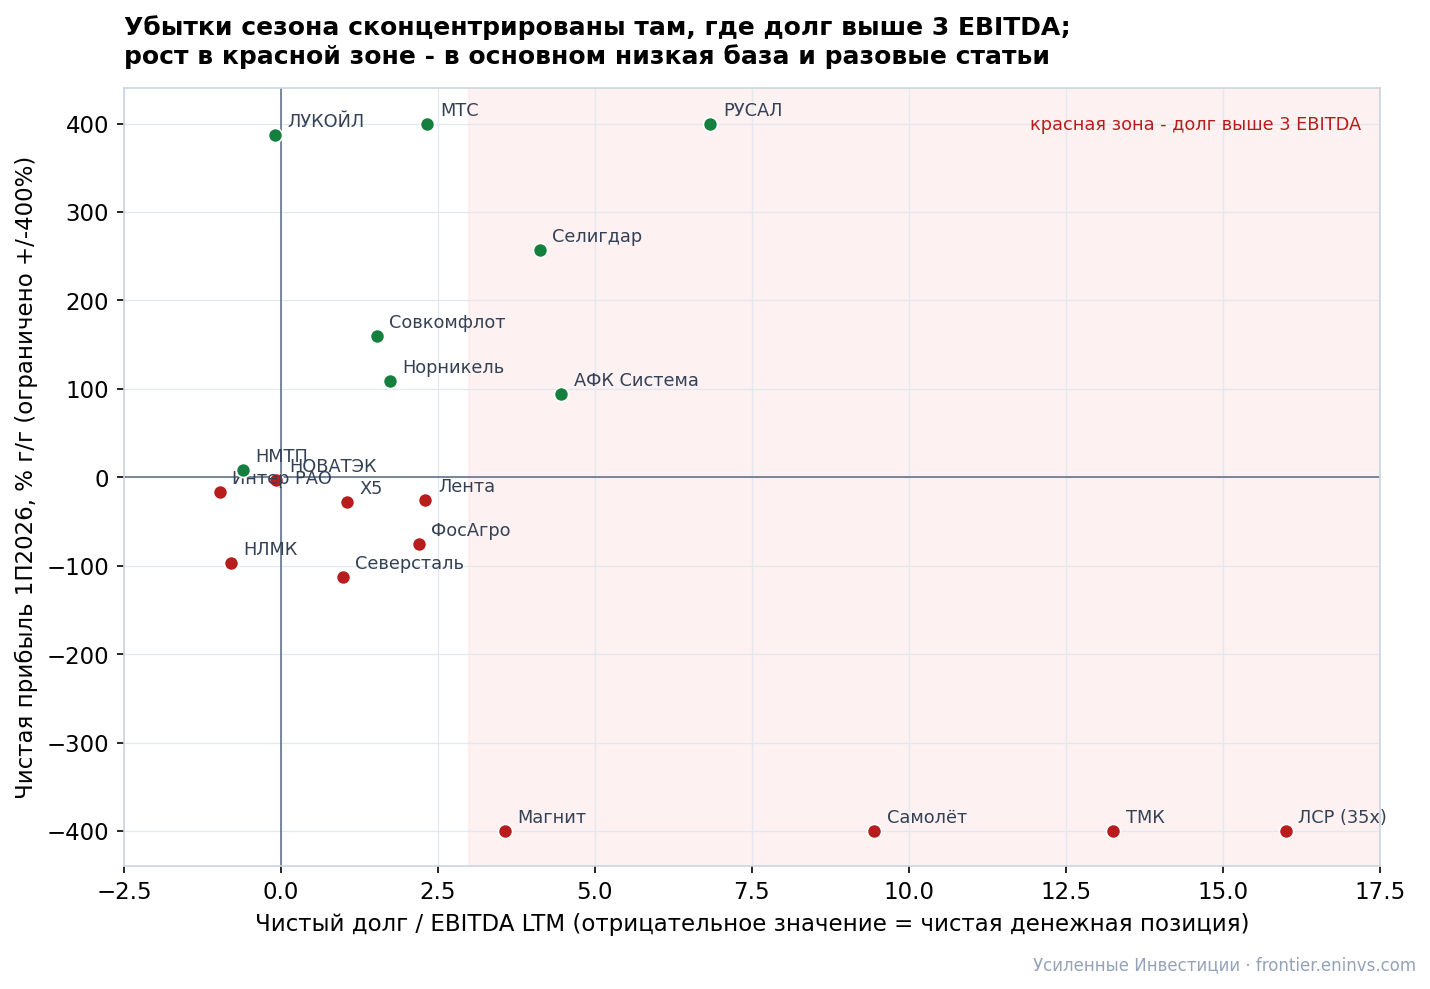
Сезон 1П2026 не задал общего направления - он развёл компании по качеству баланса. Там, где чистый долг отрицательный, полугодие закрыто прибылью почти в любом секторе; там, где нагрузка выше 3 EBITDA, даже растущая выручка не доходит до чистой строки. Пока ключевая ставка держится на 14%, а следующее заседание Банка России назначено на 11 сентября, это разделение сохранится: смягчение политики - главный триггер переоценки для закредитованных историй и одновременно основной риск для тех, кто сегодня зарабатывает на процентном доходе.
Сводная таблица: оценка, темпы и фактические доходности по всему покрытию
Всё, что разобрано выше, - одним экраном. EV/EBITDA считается по EBITDA за 12 месяцев до 30.06.2026, для банков - P/E по прибыли LTM. Темпы роста - за последний отчётный период: 2 квартал год к году там, где компания раскрывает кварталы, полугодие - у остальных. Дивидендная доходность - фактические выплаты с отсечками за последние 12 месяцев к текущей цене. FCF считается обратным счётом: снижение чистого долга за 12 месяцев плюс выплаченные дивиденды (звёздочка - прямой счёт из отчёта о денежных потоках там, где динамика чистого долга несопоставима):
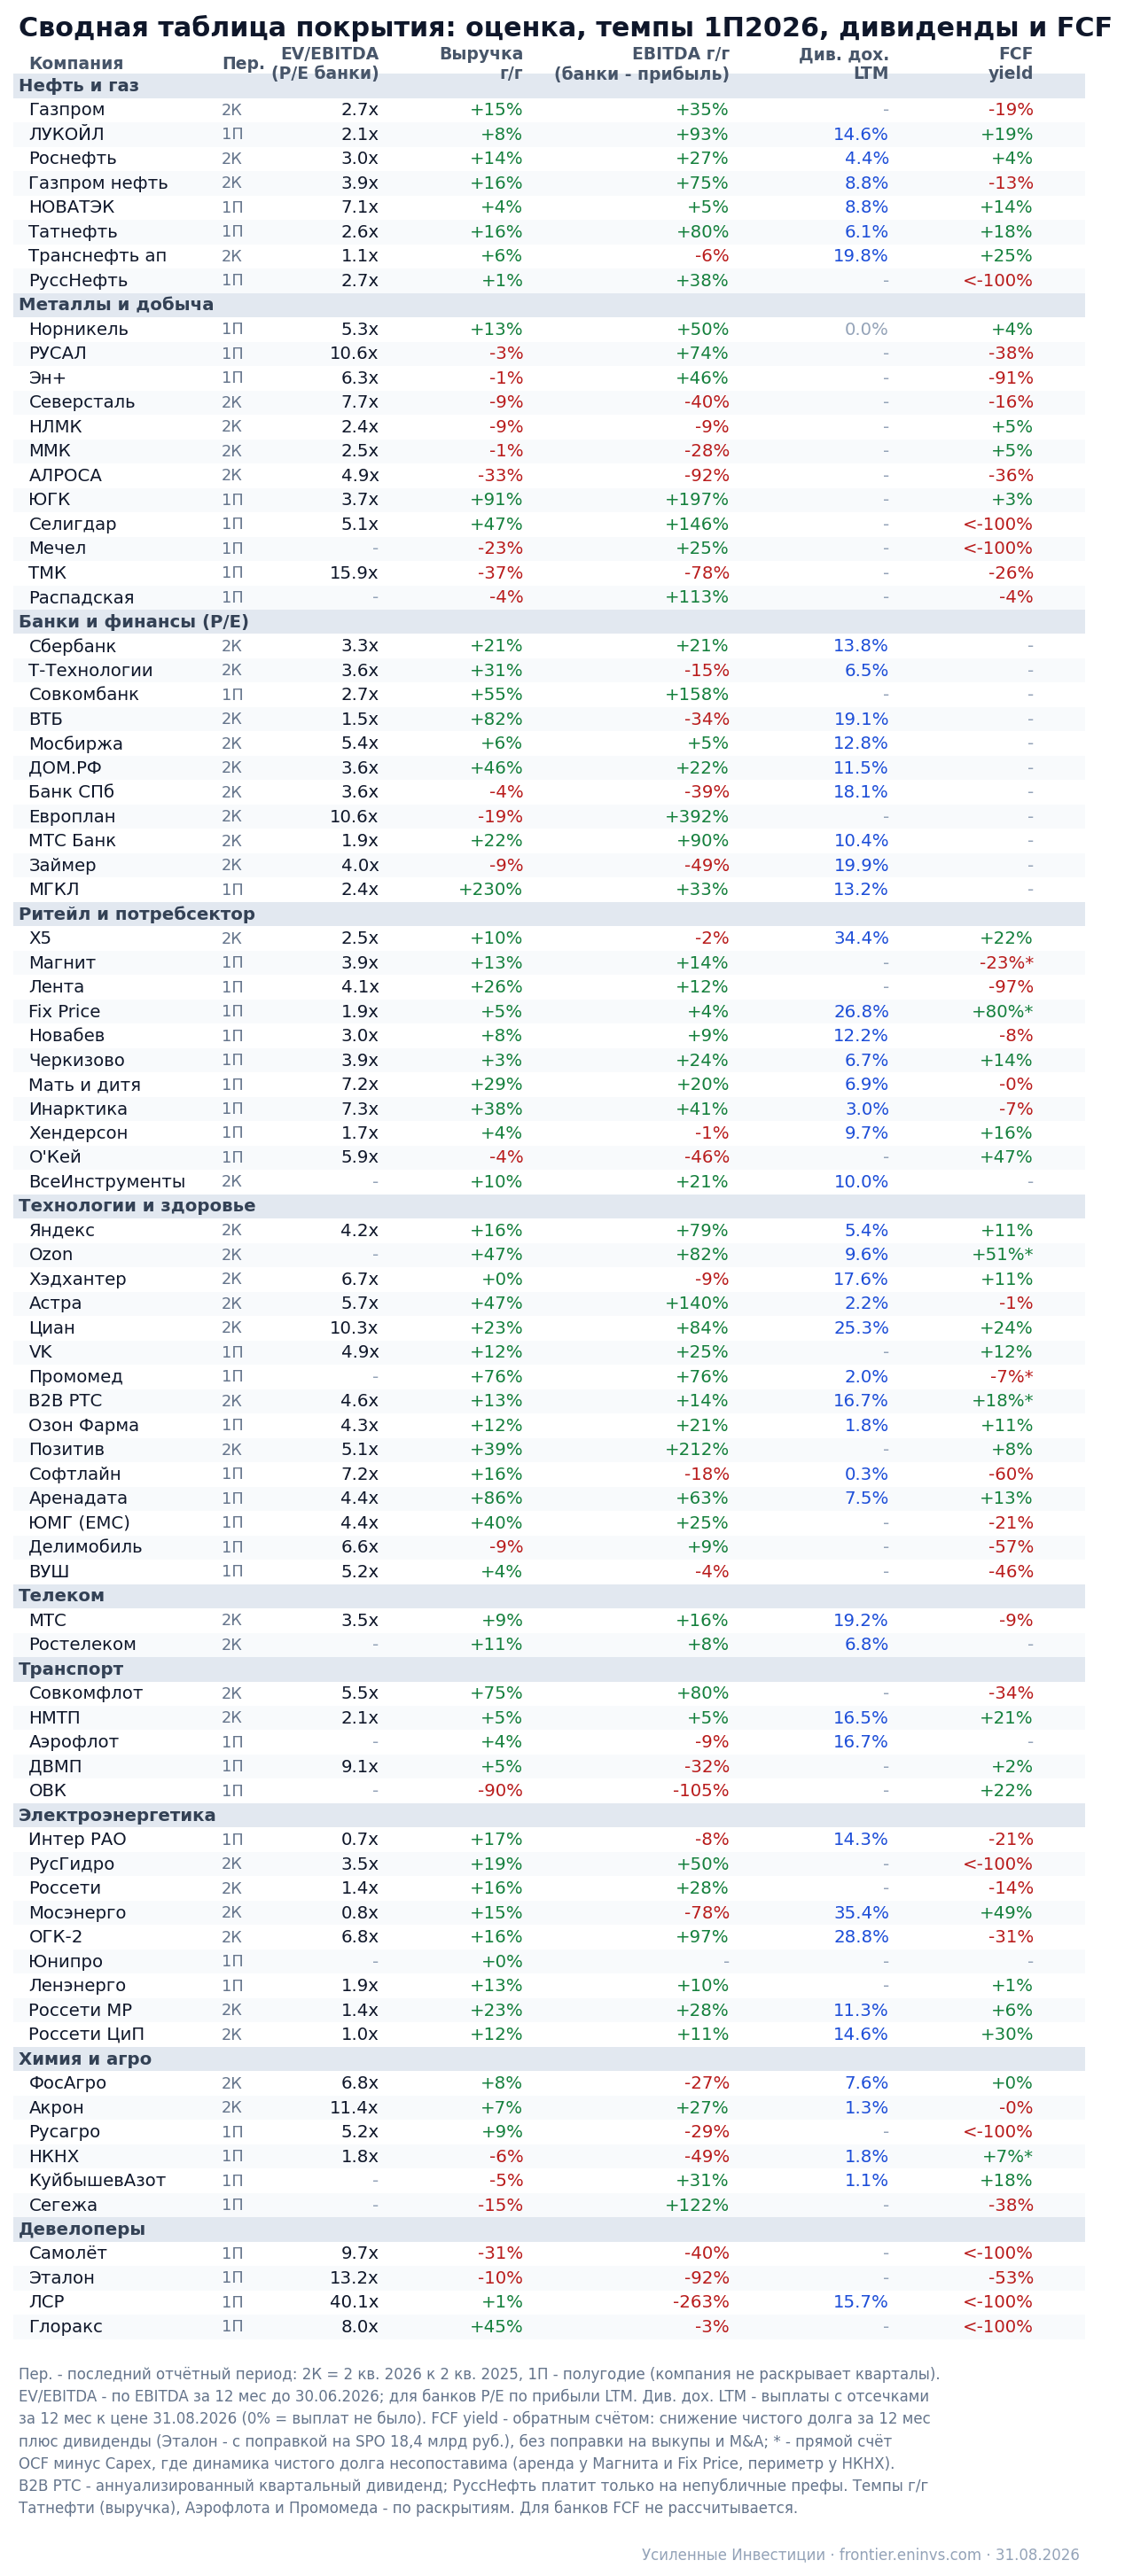
Расширенные карточки со всеми периодами, мультипликаторами и источниками по каждой компании - на нашем портале: frontier.eninvs.com/region/ru.
Смотрите также: обзор рынка · карта оценки рынков · скринеры акций